

こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
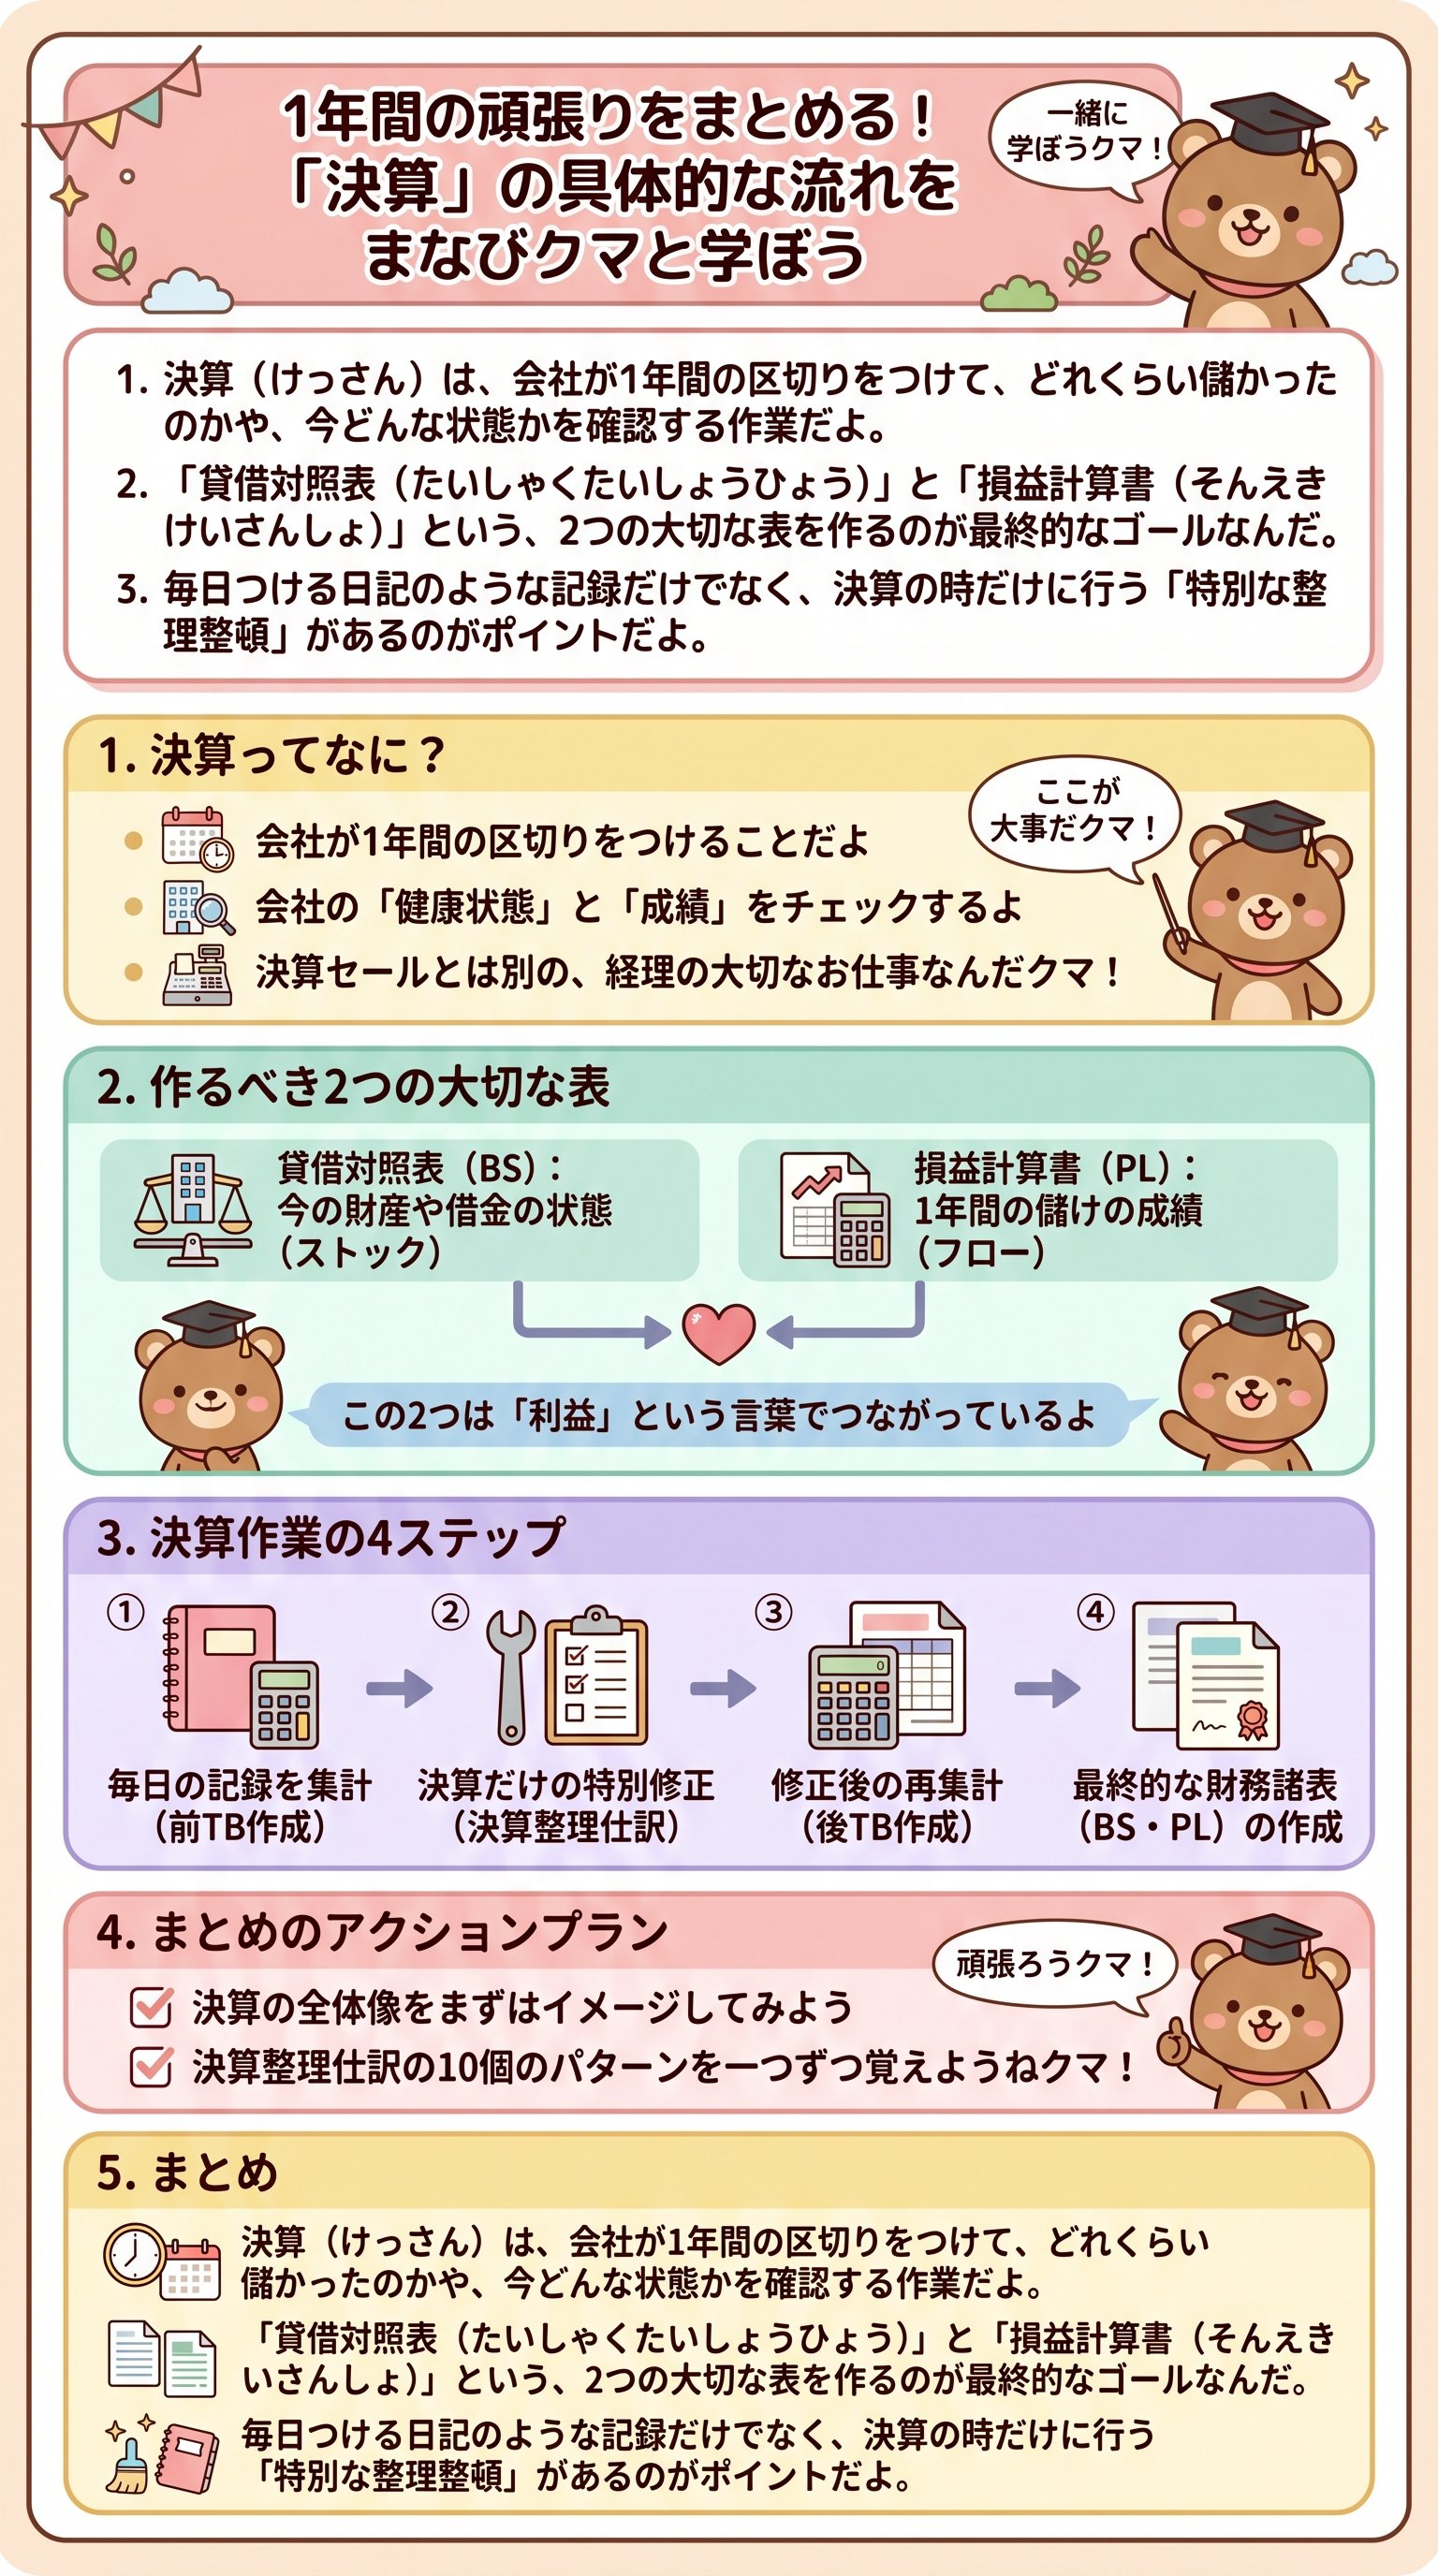
「決算」ってなに?1年間の「がんばり」をまとめる大切な儀式
みんな、お店で「決算セール」っていう言葉を聞いたことがあるかな?
でも、簿記の世界でいう「決算」は、安売りをすることじゃないんだ。
会社が1年間がんばって、どれだけ儲かったかを確認する作業のことだよ。
会社は一生続くものだけど、ずっと走り続けると今の状態がわからなくなっちゃうんだクマ。
だから、日本では多くの会社が「4月1日から3月31日まで」のように期間を区切るんだ。
この区切った最後の日のことを、「決算日(けっさんび)」や「期末(きまつ)」と呼ぶよ。
この1年間の成績をまとめて、学校の通知表のような「報告書」を作るんだ。
これが、投資家や銀行の人に見せる会社の公式な記録になるんだよ。
実は、この決算作業には大きなゴールが2つあるんだ。
それは、「貸借対照表(たいしゃくたいしょうひょう)」と「損益計算書(そんえきけいさんしょ)」を作ること。
名前はすごく難しいけど、中身はとってもシンプルなんだ。
一言でいうと、「今、何を持っているか」と「いくら稼いだか」をまとめるだけなんだクマ。
でも、ただ数字を並べるだけじゃダメなんだ。
決算の日には、「決算整理(けっさんせいり)」という特別な魔法のような手続きが必要になる。
これを行わないと、本当の儲けが計算できない仕組みになっているんだよ。
これから、その具体的なステップを詳しく解説していくね!
決算は会社の健康診断であり、通知表でもあるんだクマ。
この作業があるからこそ、会社は次の1年も安心して走り出すことができるんだ。
「なんとなく儲かった気がする」じゃ、プロのビジネスは通用しないからね。
数字を使って客観的な事実を積み上げていく、それが決算という熱いドラマなんだ!
毎日コツコツ「仕訳」をする理由。それは最後に「表」を作るため
会社では毎日、ペンを買ったり、商品を売ったり、お給料を払ったりしているよね。
そのたびに書く日記のような記録を、簿記では「仕訳(しわけ)」と呼んでいるよ。
でも、1年分の仕訳をバラバラに眺めても、会社が儲かっているかは分からないんだ。
だから、決算のタイミングでこれらをギュギュッと集計する必要があるんだクマ。
ここで、絶対に覚えておいてほしい2つの超重要ワードがあるんだ。
それが、「ストック」の情報と「フロー」の情報だよ。
この2つを使い分けることで、会社の姿が立体的に浮かび上がってくるんだ。
難しい言葉に聞こえるけど、実はみんなの身近な生活にも当てはまることなんだクマ。
| 項目 | 貸借対照表(BS) | 損益計算書(PL) |
|---|---|---|
| 呼び方 | ストックの情報 | フローの情報 |
| 内容 | ある時点での財産の状態 | 一定期間の稼ぎっぷり |
| 例え | 貯金箱の中身 | 1ヶ月のお小遣い |
例えば、君が今「1万円持っている」というのは、ある瞬間の状態だよね。
これが「ストック(財政状態)」で、貸借対照表に書かれる内容なんだ。
一方で、「今月はお手伝いで3千円もらった」というのは、ある期間の動きだよね。
これが「フロー(経営成績)」で、損益計算書に書かれる内容なんだクマ。
つまり、日々の仕訳はすべて、この「5つのグループ」のどこかに振り分けられるんだよ。
「資産・負債・純資産」はストックとして貸借対照表へ。
「収益・費用」はフローとして損益計算書へ。
この仕分けこそが、簿記のスキルが一番試される最高にクリエイティブな時間なんだ!
でも、ただ集計するだけじゃ、実は計算が合わないことがあるんだクマ。
なぜなら、日々の取引だけでは見えてこない「隠れた数字」があるから。
それを探し出して調整するのが、次に説明する「試算表」のステップなんだ。
プロの経理マンは、ここで数字のパズルを解くように正確に作業を進めていくんだよ。
魔法の道具「試算表(TB)」を使いこなそう!数字のズレを見逃さないコツ
さあ、いよいよ決算の具体的な作業に入っていくよ!
まず最初に作るのは、「試算表(しさんひょう)」というチェック用の表なんだ。
英語ではTrial Balanceと呼ぶから、プロの間では頭文字をとって「TB(ティービー)」とも呼ばれるよ。
これは、これまで書いてきた仕訳に間違いがないかを確認するための「テスト」みたいなものなんだクマ。
仕訳には、左側(借方)と右側(貸方)が必ず同じ金額になるというルールがあるよね。
だから、すべての仕訳を合計したときも、左と右の合計は絶対に一致するはずなんだ。
もし合計が1円でもズレていたら、どこかで書き間違えている証拠だよ。
試算表は、自分のミスを教えてくれる「魔法の鏡」のような存在なんだクマ。
でも、この時点で作る試算表は、まだ「完成品」ではないんだ。
決算整理をする前に作るから、これを「決算整理前試算表(前TB)」と呼ぶよ。
ここには、1年間の日々の活動がすべて数字として集まっているんだ。
ただし、これだけでは「本当の利益」を出すにはまだ不十分なんだクマ。
「えっ、毎日仕訳をしているのに、どうして不十分なの?」と思うかもしれないね。
実は、決算の時だけしか行わない「特別な仕分け」が残っているからなんだ。
例えば、使わずに残ったノートや、まだ売れていない商品の価値を正しく数え直す必要がある。
これをやらないと、今持っている財産がいくらなのか正確に言えないんだクマ。
- 1日々の仕訳をすべて書き出す
- 2勘定科目ごとに合計金額を出す
- 3左と右の合計が一致することを確認する(前TBの完成!)
だから、まずはこの「前TB」をしっかり作ることが、決算の第一歩になるんだ。
ここがしっかりしていないと、その後の作業が全部ガタガタになっちゃうからね。
土台作りが一番大事なのは、簿記も、そしてお城作りも同じなんだクマ!
さあ、次はいよいよ決算のメインイベント、「整理整頓」の時間だよ。
決算だけの「特別な整理整頓」?決算整理仕訳で正解を導き出す
前TBができたら、次は「決算整理仕訳(けっさんせいりしわけ)」に挑戦だ!
これは、日々の取引記録を「決算書」に載せるための「最終調整」のことだよ。
例えば、お店に商品が残っている場合、それは売れたわけじゃないから、費用から除かないといけない。
こういう「決算の時だけやる特別なルール」が、簿記3級では10種類くらいあるんだクマ。
特に有名なのが、「三分法(さんぶんぽう)」を使っているときの商品売買の処理だよ。
日々の仕訳だけだと、いくら儲かったのかがリアルタイムでは見えにくいんだ。
そこで、決算の日に「売れ残った分はこれ」「今年売れた分はこれ」とハッキリさせる。
これを行うことで、ようやく「売上原価(うれあげげんか)」という正しいコストが見えてくるんだクマ。
これらの整理仕訳を全部入れたら、もう一度、全部の数字を合計し直すんだ。
そうして出来上がるのが、「決算整理後試算表(後TB)」だよ!
名前の通り、整理が終わった後の、ピカピカに磨き上げられた数字のリストだね。
ここには、会社が公表すべき「真実の数字」がすべて詰まっているんだクマ。
「後TB」ができれば、決算作業の8割は終わったと言っても過言じゃないよ!
あとは、この表の数字を「貸借対照表」と「損益計算書」に書き写すだけ。
表の上の方にある「資産・負債・純資産」を切り取れば、貸借対照表の完成。
下の方にある「収益・費用」をまとめれば、損益計算書の完成なんだクマ。
でも、最後にひとつだけ、とっても不思議で面白い「つながり」があるんだ。
バラバラに作ったはずのBSとPLが、実はあるひとつの数字で結ばれているんだよ。
この仕組みを知ると、簿記の美しさにきっと感動するはずなんだクマ。
その秘密のバトンタッチについて、最後のセクションで詳しくお話しするね!
利益のバトンタッチ!PLとBSがつながる驚きの仕組みを教える
さあ、ついに最後の仕上げだよ!
損益計算書で計算した「売上(収益)」から「コスト(費用)」を引くと、何が残るかな?
そう、それがみんなが一番知りたい「当期純利益(とうきじゅんりえき)」、つまり本当の儲けだね。
「やったー!200万円儲かったクマ!」となったら、この数字はどうなると思う?
実は、この利益の数字は、そのまま貸借対照表の「純資産」のグループに合流するんだ!
「繰越利益剰余金(くりこしりえきじょうよきん)」という箱の中に、大切にしまわれるよ。
つまり、1年間がんばって稼いだ「フロー」が、会社の財産としての「ストック」に変わるんだクマ。
PLで作った利益が、BSを押し上げる。
この連動こそが簿記の宇宙なんだ!
もし赤字(当期純損失)が出てしまったら、逆に純資産の箱から数字が減っちゃうんだクマ。
こうして、会社は毎年毎年、利益を積み上げて大きく成長していくんだよ。
決算が終わると、また新しい1年(次の期)がスタートする。
このサイクルを繰り返すことで、会社は10年、50年、100年と続いていくことができるんだ。
ちなみに、日本の多くの経理の人は、3月31日の決算が終わった後が一番忙しいんだ。
世間が桜を見てお花見を楽しんでいる4月に、必死に計算機を叩いているんだクマ。
外資系の会社だと12月が決算だから、お正月に忙しくなることもあるんだよ。
「みんなの知らないところで、会社の数字を守るヒーローがいる」って思うと、ちょっとカッコいいね!
- 1決算日までの仕訳をまとめる(前TB)
- 2決算整理仕訳で数字を正しくする
- 3整理後の数字で最終確認(後TB)
- 4PLとBSを作成し、利益を純資産に引き継ぐ
- 5税務署や銀行、株主に発表する!
ここまで読んでくれた君は、もう決算の全体像をバッチリつかんだプロの卵だよ。
最初は難しく感じるかもしれないけど、この「一連の流れ(一巡)」を理解するのが一番大切。
次は、具体的な「決算整理」のやり方を、ボクと一緒に一つずつ攻略していこうね!
一歩ずつ進めば、どんなに大きな数字も怖くないんだクマ!
