通貨は死にゆく運命にあるという残酷な真実
歴史を振り返れば、通貨とは例外なく死にゆく運命にある。
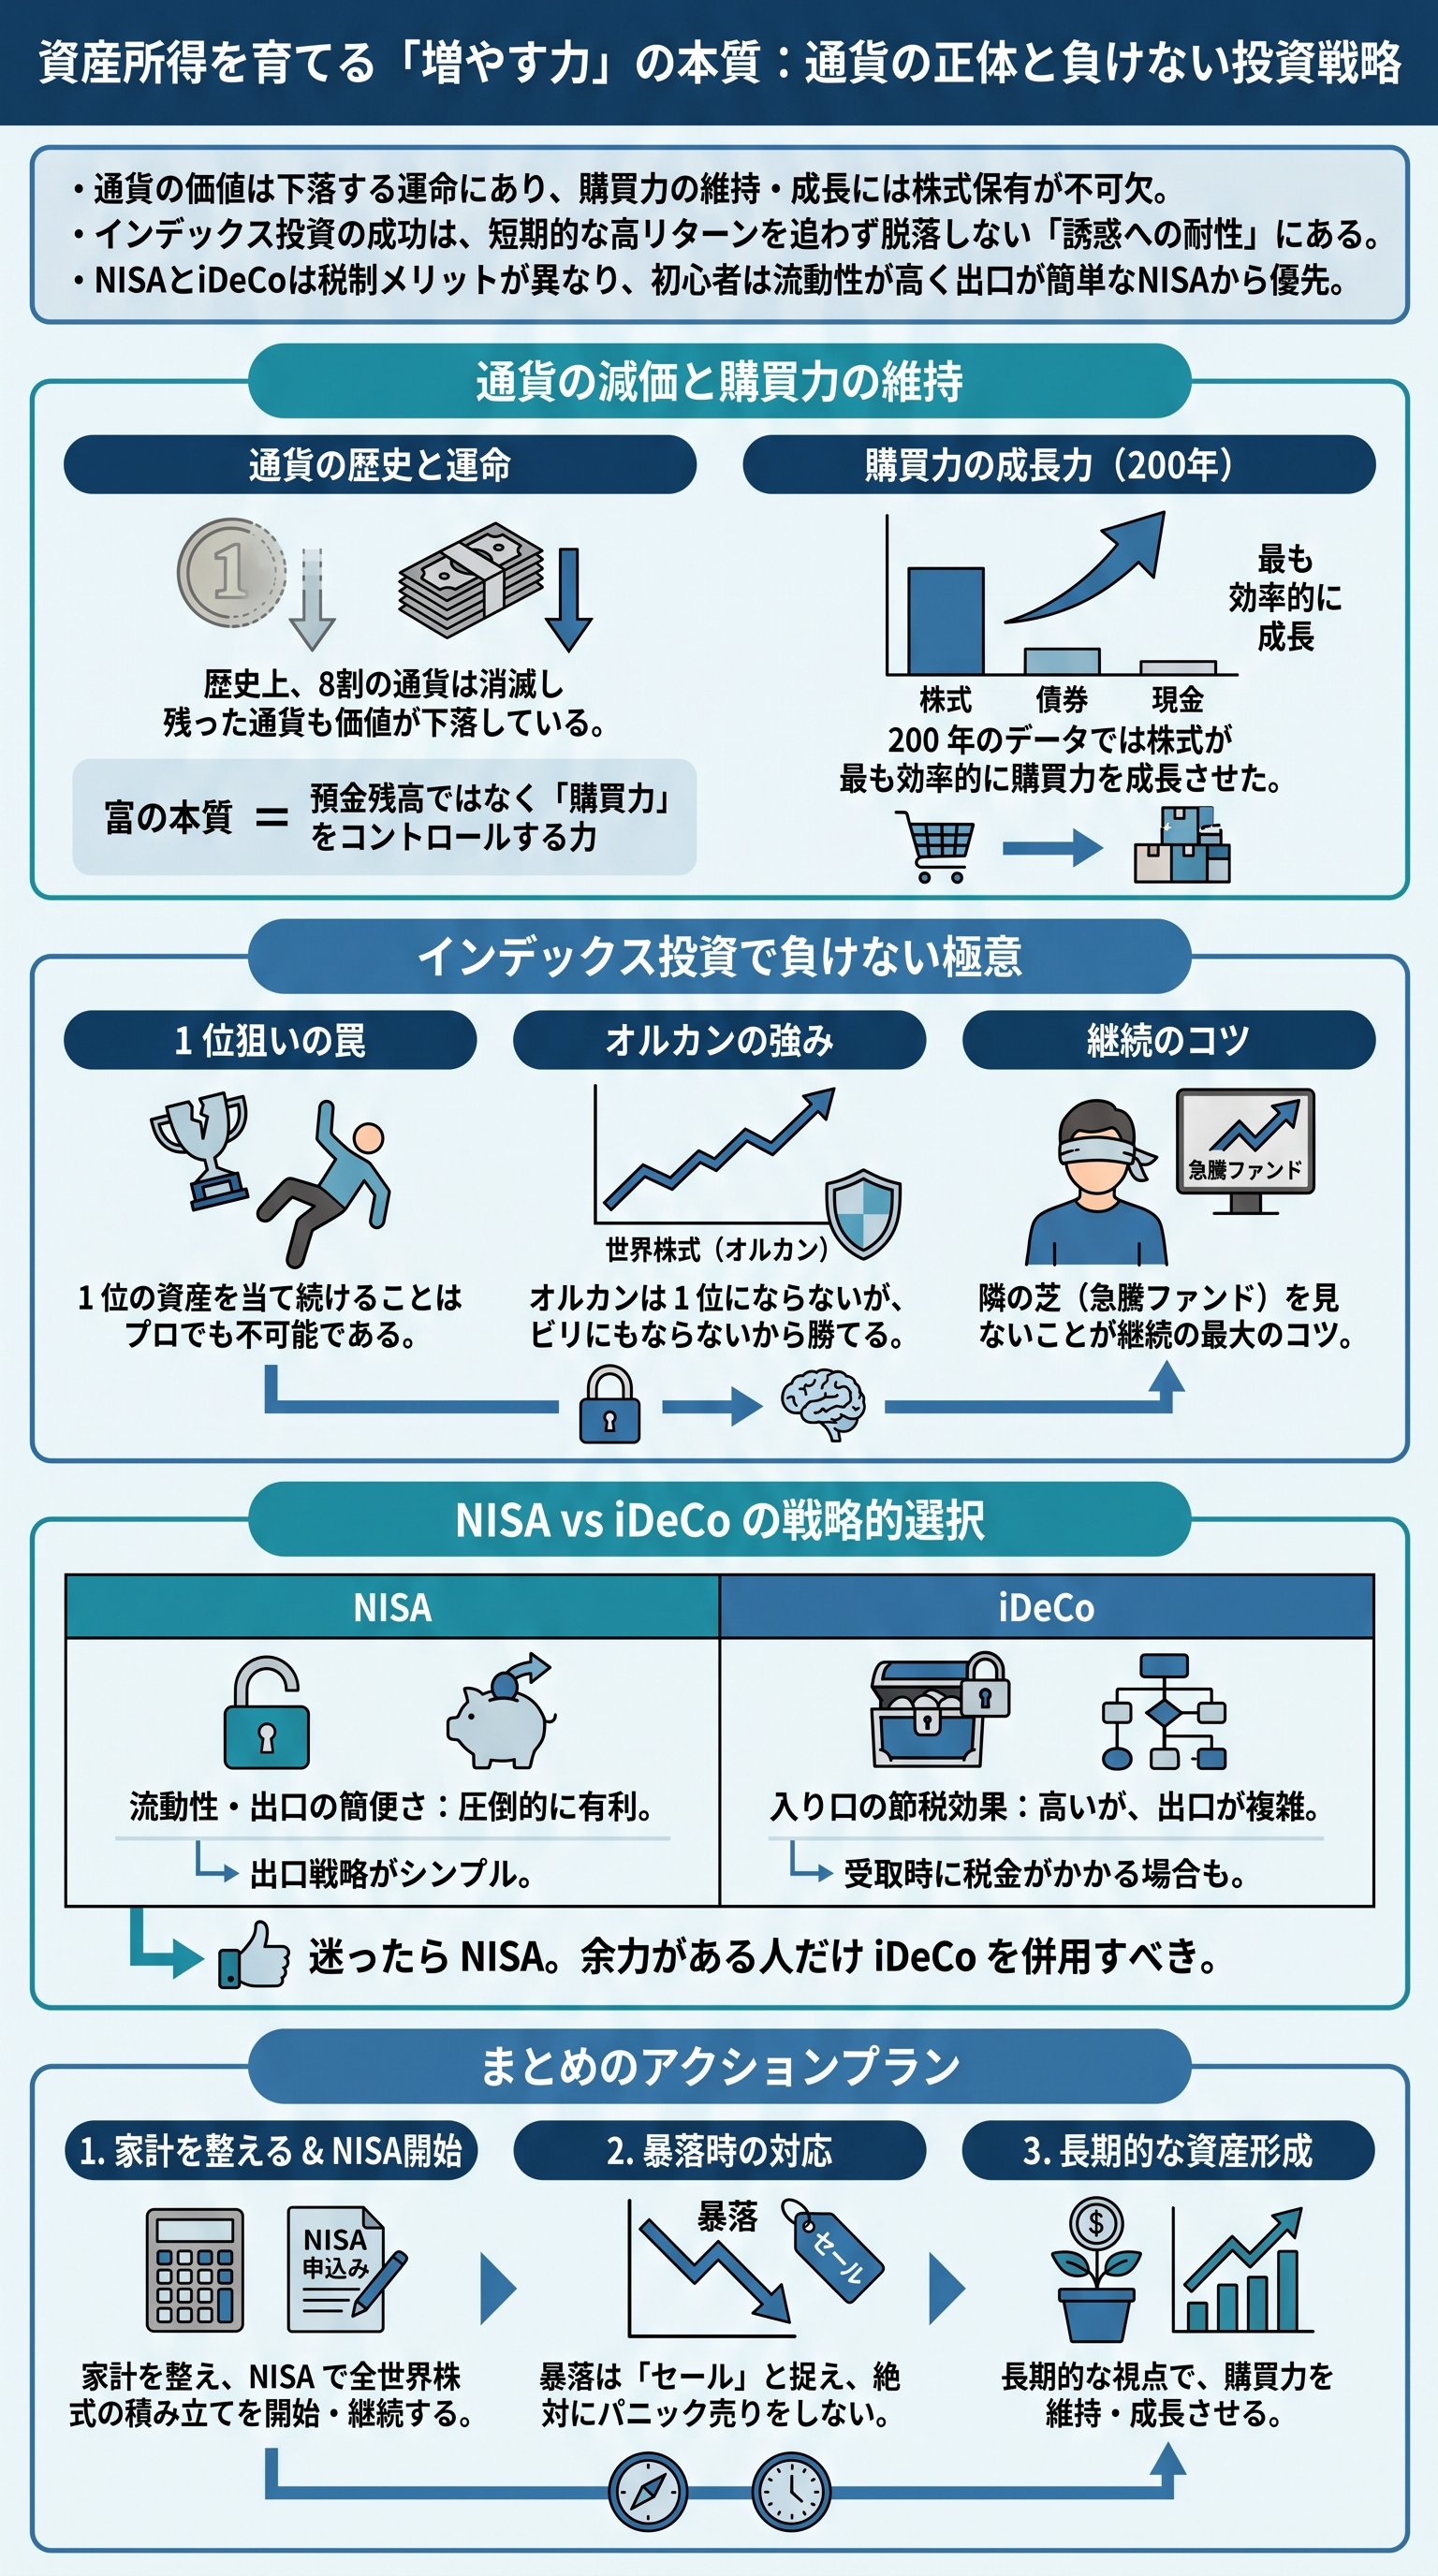
1700年以降に存在した約750もの通貨のうち、現在も生き残っているのはわずか20%に過ぎない。
残りの80%は、戦乱や経済破綻の中で跡形もなく消滅したのである。
だが、生き残った20%も安泰ではない。
それらはすべて、購買力が著しく切り下げられているという冷厳な事実がある。
人類の歴史はインフレの歴史であり、通貨の価値が目減りし続けるプロセスそのものなのだ。
実は、我々が本当に渇望しているのは「金」そのものではない。
その先にある「物」や「サービス」を享受するための力である。
家、食料、医療、教育。
これらを手に入れる力こそが「富」の正体なのだ。
だからこそ、長期的な資産形成において現金の貯蔵は「不適切」である。
短期的な決済手段としては優秀だが、10年、20年というスパンで見れば、現金は富を漏らし続ける欠陥容器でしかない。
真の富を保存したければ、通貨以外の手段を選択するのは必然である。
| 資産クラス | 短期的視点 | 長期的視点 | 役割 |
|---|---|---|---|
| 通貨(現金) | 価格変動が小さく安定 | インフレにより価値が毀損 | 短期の支払い準備 |
| 株式資産 | 価格変動が大きく不安定 | 購買力を維持・成長させる | 長期の富の保存 |
つまり、家計管理とは数字の大きさを競うゲームではない。
人生に必要な購買力を、いかにコントロールし、死ぬまで維持し続けるかの知略である。
他人の資産額に一喜一憂する暇があるなら、自分の「購買力維持装置」を点検すべきだ。
敗者のゲームを勝ち抜く「1位を狙わない」勇気
新NISAが始まり、多くの者が「どのファンドが最も儲かるか」という浅薄な問いに終始している。
だが、インデックス投資、特に「eMAXIS Slimオール・カントリー(オルカン)」で勝てる者は、誘惑を断ち切った者だけだ。
実は、投資の世界における最大の敵は、暴落ではなく「隣の芝生」なのである。
オルカンは、世界47カ国、約3,000社に分散投資する「世界のお弁当パック」である。
この投資法の宿命は、「決して1位にはなれない」という点にある。
米国株が絶好調の年は米国株100%の者に負け、インド株が跳ねる年はインド株投資家に後塵を拝す。
結局、特定の資産が1位を走り続けることは不可能だ。
プロの投資家ですら、来年どの国が勝つかを当て続けることはできない。
だからこそ、「1位を狙わないことで、ビリを回避する」という戦略が最強となるのである。
1位を狙わないからこそ、無駄な売買コストが発生せず、複利の力が最大化される。
短期的なリターンで狂喜乱舞する者たちは、いずれどこかで高値を掴み、脱落していく。
長期的には、地味な平均点を取り続けた者だけが、相対的な勝者として頂上に立つのだ。
- 1位を狙わないから、余計な税金や手数料を払わずに済む。
- 1位を狙わないから、スケベ心による売買の失敗を防げる。
- 1位を狙わないから、長期的な継続が可能になる。
プロが運用するアクティブファンドの95%が、20年というスパンでは市場平均に敗北している。
この数字を突きつけられてもなお、自分だけは5%の天才だと過信できるか。
謙虚に市場平均を受け入れる者こそが、最後に最も多くの富を手にすることになるのである。
守備と収益を両立させる「J-REIT」の戦略的活用
株式市場がバブル後の最高値を更新する陰で、日本の不動産信託「J-REIT」は低迷を続けている。
だが、硬派な投資家なら、このグダグダな市場にこそ好機を見出すべきだ。
特に、キャッシュフローを安定させたいのであれば、住宅系リートの堅実さに目を向けよ。
例えば「アドバンス・レジデンス投資法人」のような賃貸住宅特化型リートである。
この銘柄は、東京23区の優良マンションを中心にポートフォリオを組んでいる。
スポンサーが伊藤忠グループという強固なバックボーンを持ち、格付けも極めて高い。
現在の分配金利回りは3.6%程度と、リート全体の中では低い部類に入る。
だが、これは「安心料」の裏返しでもある。
利回り5%を超える派手な銘柄に飛びつくよりも、安定したキャッシュフローを円建てで確保する意義は大きい。
もちろん、日本特有の人口減少リスクや、日銀の利上げ局面という懸念材料はある。
だが、東京一極集中の流れやインフレ耐性を考慮すれば、分散投資の有力な一角となり得る。
大事なのは、リートをポートフォリオの主役にするのではなく、「5〜10%」のスパイスとして組み込むことだ。
| リートの種類 | 景気耐性 | 特徴 |
|---|---|---|
| 住宅系 | 非常に高い | 不況でも家賃が安定。ディフェンシブな性格。 |
| オフィス系 | 低い | 景気後退で空室率上昇、賃料下落のリスク大。 |
| ホテル系 | 極めて低い | 旅行需要に直結。景気変動の影響をダイレクトに受ける。 |
投資の幅を広げることは、精神的な余裕に直結する。
株式一本足打法に不安を感じるなら、こうした実物資産に裏打ちされた収益源を検討すべきだ。
ただし、常に「最悪のシナリオ」を想定し、余力を残して戦うのが鉄則である。
NISAとiDeCoを巡る「出口戦略」の冷徹な比較
「NISAとiDeCo、結局どちらが得なのか」という問いに対して、曖昧な回答は不要だ。
結論を言えば、優先すべきは圧倒的にNISAである。
なぜなら、iDeCoには「資金拘束」と「複雑な出口戦略」という、投資初心者には重すぎる足かせがあるからだ。
まず、両者の税制上の性質を整理しなければならない。
NISAは「入り口」での節税はないが、「出口」が完全に非課税となるシンプル極まりない制度だ。
一方、iDeCoは「入り口」で所得控除という強力な飴を与えられるが、「出口」で課税されるという鞭が待っている。
一方で、iDeCoは原則60歳まで資金を引き出すことができない。
さらに、受け取り時に「年金」か「一時金」か、あるいはその併用かという高度な判断を迫られる。
退職金控除の枠を使い切っている場合、思わぬ重税に喘ぐ可能性すらあるのだ。
つまり、所得がそれほど高くなく、自由に使える資金を確保したい層にとって、iDeCoの優先順位は下がる。
所得税率が高い高所得者であれば、入り口の節税メリットを享受する価値はある。
だが、「どちらか一つ」と言われれば、迷わずNISAを選択するのが賢者の判断だ。
投資は、人生を豊かにするための手段であり、制度の奴隷になることではない。
出口の計算で頭を抱えるような複雑なスキームより、「売りたい時にいつでも売れる」自由を確保せよ。
それが、結果として貴様の投資継続率を高めることになるのである。
投資家の命運を分ける「行動ギャップ」という崖
多くの投資家が市場平均以下のリターンしか得られないのはなぜか。
それは、暴落に怯えて市場から逃げ出し、急騰を見てから慌てて戻るという愚行を繰り返すからだ。
ウォーレン・バフェットは、市場から出たり入ったりを繰り返す者を、冷徹な目で見つめている。
「平均が100年で数百倍になっているのに、なぜ損をするのか」と彼は問う。
答えは明白だ。
投資家自身の「行動ギャップ」が、複利の苗木を自ら叩き折っているのである。
株価が下がれば「恐怖」に支配され、上がれば「強欲」に駆られる。
この感情の揺らぎが資産を溶かす。
誰かにとっての「ブラックマンデー(暗黒の月曜日)」は、賢者にとっての「大セール」である。
1987年の暴落時、1日で22%以上も値を下げた市場を見て、多くの者が絶望して投げ売りした。
だが、そこで踏み止まり、淡々と買い増した者は、わずか2年で資産を元通りにし、その後の大相場で巨富を築いた。
暴落をかわそうとするな。
暴落は全力で受け止めるべき「友達」である。
下げ相場のパワーよりも、上げ相場のパワーの方が遥かに強く、そして長い。
この構造的な優位性を信じ抜ける者だけが、インデックス投資の真の果実を手にするのだ。
- 暴落時に狼狽売りをしない。
- 急騰時に焦って追いかけない。
- 平時は市場の存在すら忘れるほど淡々と積み立てる。
結局、投資の成否は「知能」ではなく「忍耐」で決まる。
プロでも天井と底を当てることは不可能なのだから、凡人がそれを狙うのは自滅行為だ。
「今日が人生で一番若い日」である。
この瞬間から、感情を排し、鋼の意志で市場に居座り続ける覚悟を決めよ。
