2027年新NISA改正の全貌と債券ファンド解禁の背景
つみたて投資枠への債券ファンド導入
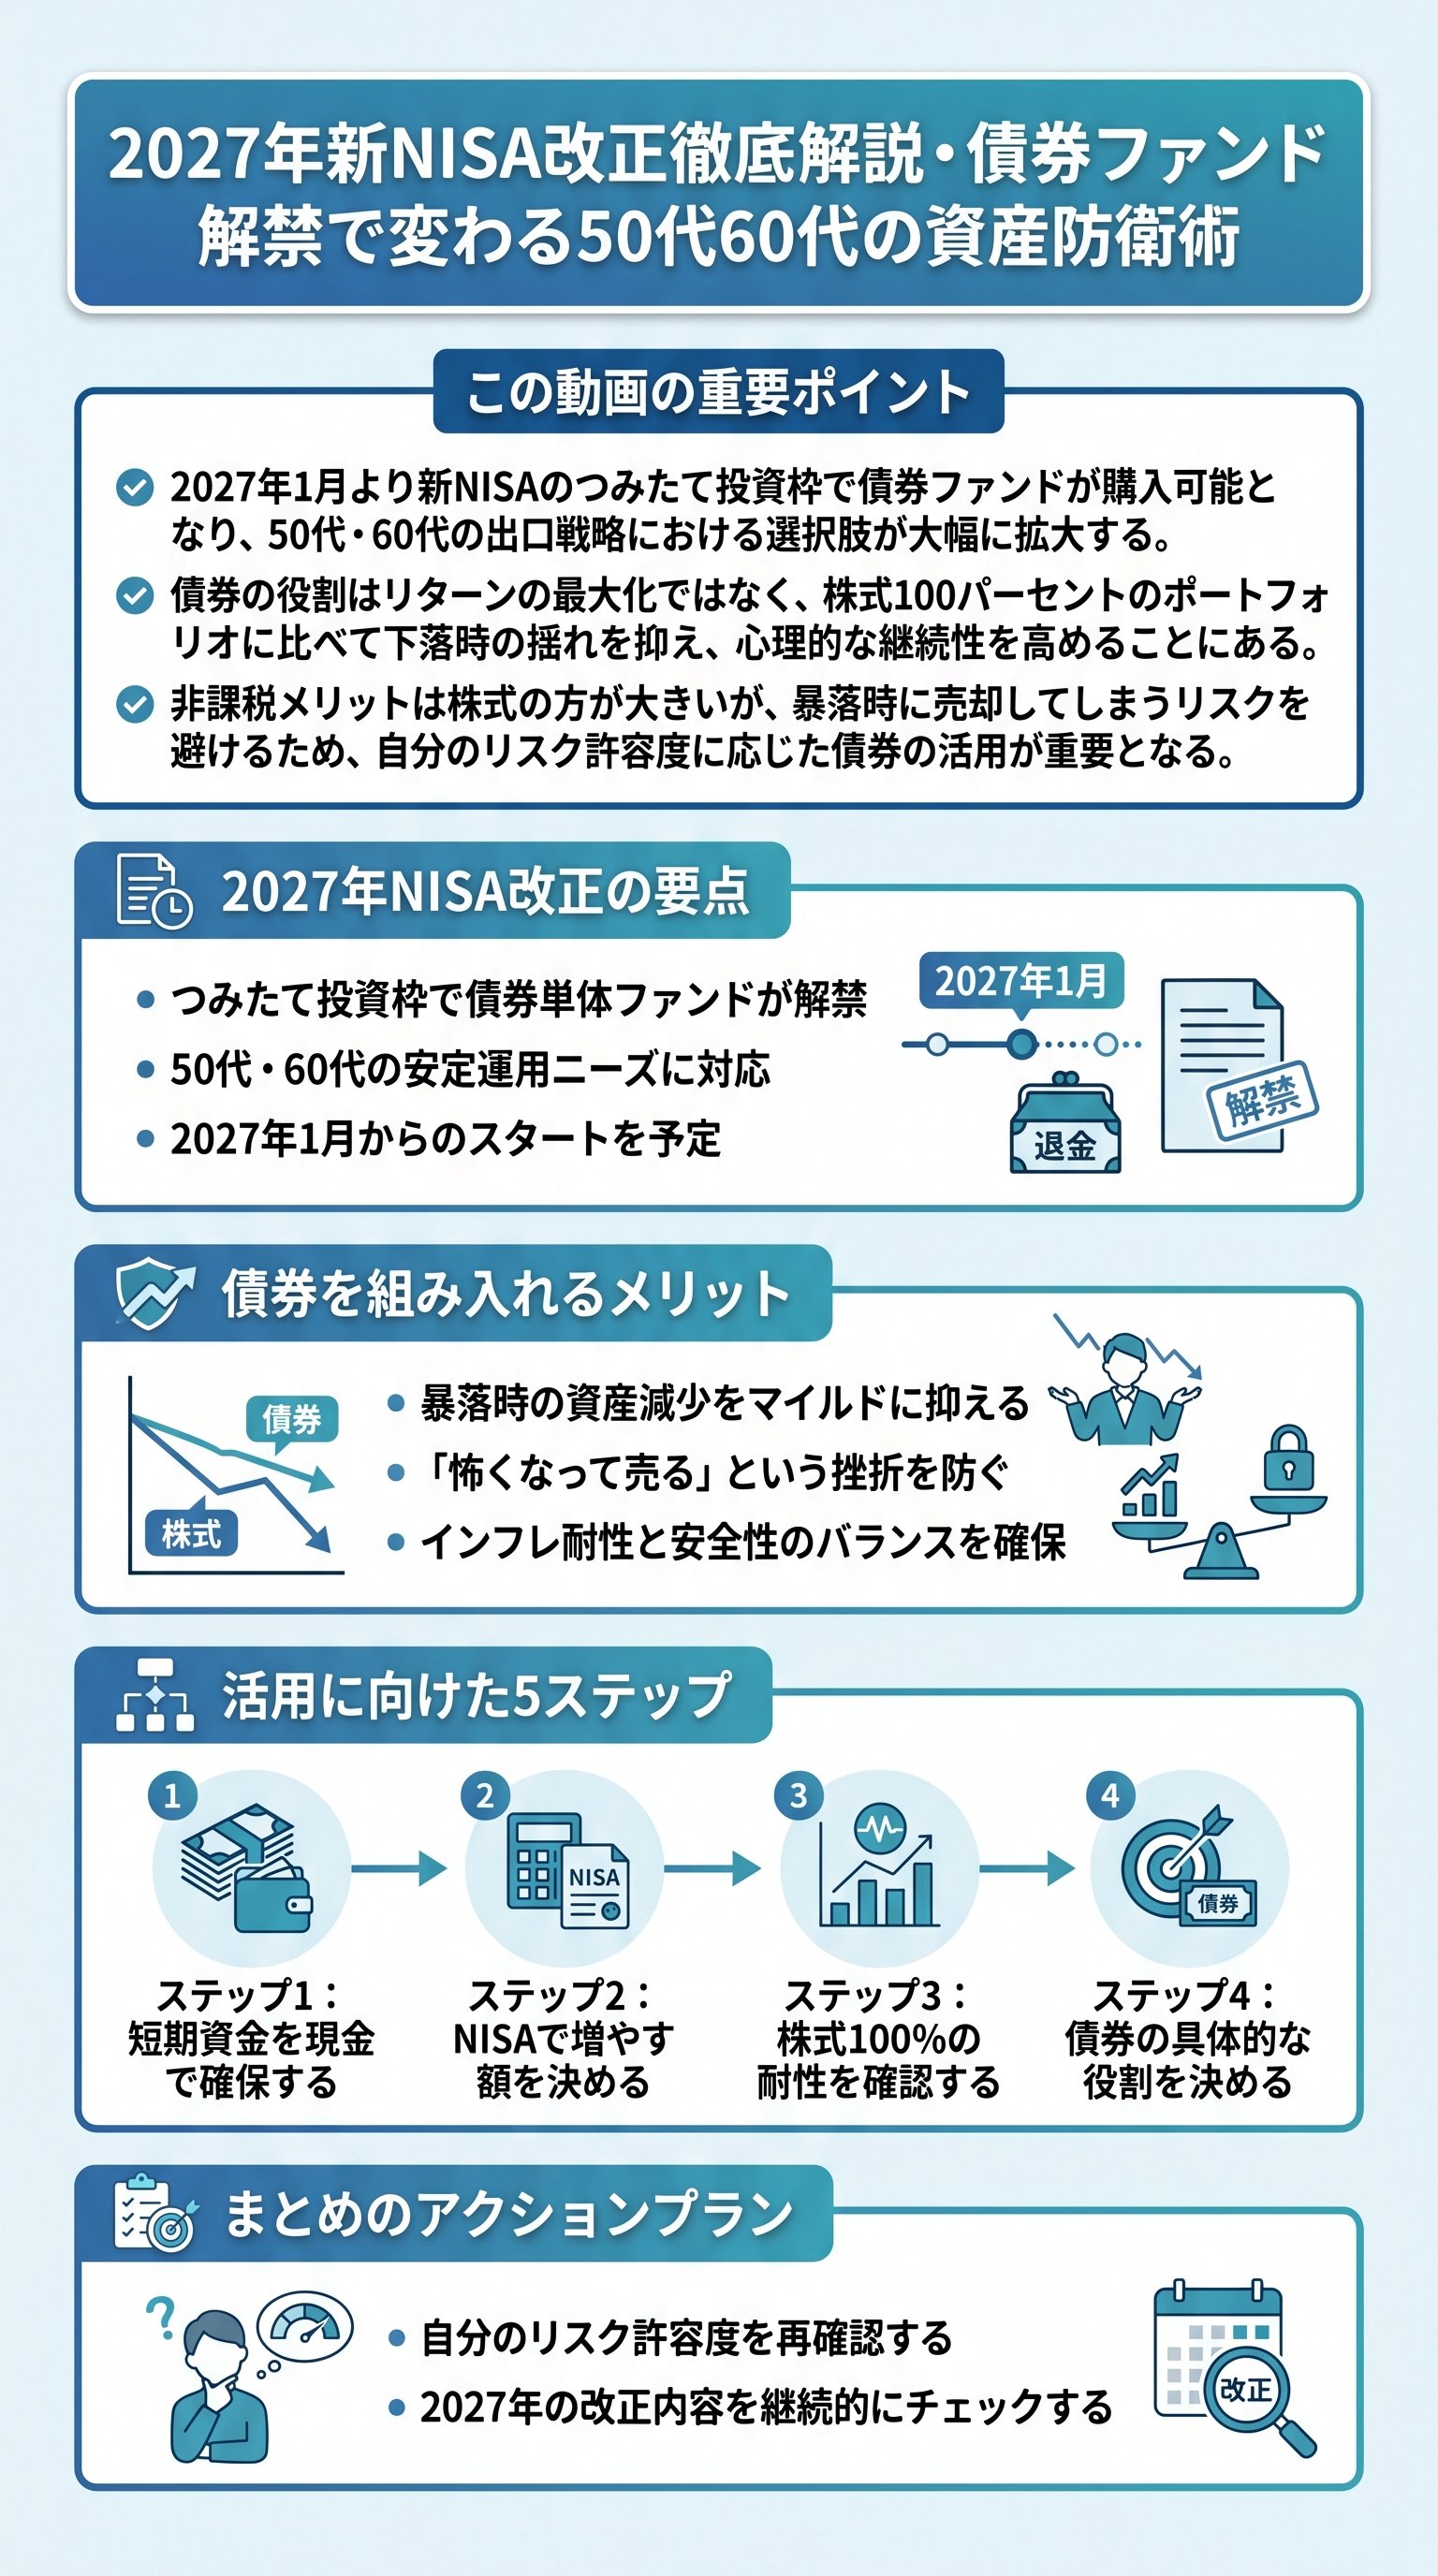
2027年1月から、私たちの資産運用に大きな転換点が訪れます。
金融庁が発表した税制改正要望に基づき、新NISAのつみたて投資枠で債券ファンドが購入可能になるという歴史的なアップデートが予定されています。
これまでのつみたて投資枠は、オルカン(全世界株式)やS&P500といった株式型の投資信託が中心であり、債券を含めるにはバランスファンドを選択するしかありませんでした。
しかし、今回の改正によって「債券のみ」のインデックスファンドを自由に組み合わせることが可能になります。
50代・60代に求められるボラティリティ制御
特に50代や60代といった、資産形成の「出口」が近づいている世代にとって、この改正は極めて重要な意味を持ちます。
現役世代のように暴落を時間で解決できない層にとって、資産のボラティリティを制御することは、リターンを上げること以上に切実な課題だからです。
退職金というまとまった資金を運用に回す際、全額を株式に投じる恐怖心から投資に踏み出せなかった方々にとって、債券という「守りの選択肢」が公式に認められるメリットは計り知れません。
投資信託としての性質と今後の注目点
ただし、注意が必要なのは「個人向け国債」がそのままNISAで買えるようになるわけではないという点です。
対象となるのはあくまで債券を組み入れた投資信託(債券ファンド)であり、預金や国債とは異なる値動きがあることを理解しておく必要があります。
具体的には、eMAXIS Slimシリーズのような低コストなインデックスファンドがつみたて投資枠に採用されるかが今後の注目ポイントとなります。
自分に合ったリスク管理をNISA内で完結できる時代が到来するのです。
これまで「成長投資枠」でしか買えなかった債券ファンドが、より非課税枠の大きい「つみたて投資枠」で活用できるようになることで、長期的な資産保全の戦略が大きく様変わりするでしょう。
この変化は、日本人の資産形成を「増やす」フェーズから、人生後半を見据えた「守りながら増やす」フェーズへと進化させるきっかけになるはずです。
暴落への耐性を高める債券ポートフォリオの実力
暴落時における心の平穏と継続性
なぜ50代・60代に債券が必要なのか、その答えは「下落時における心の平穏」にあります。
投資の理論上、最も効率が良いのは株式100パーセントの運用であるという見解は根強いですが、それはあくまで「最後まで持ち続けられた場合」の理論です。
暴落時に30パーセントから50パーセントも資産が減少したとき、果たして冷静に「いつか回復する」と信じて持ち続けられるでしょうか。
特に収入が限られる老後生活において、資産の急減はメンタルに壊滅的な打撃を与えます。
過去のデータが証明する分散投資の効果
過去のデータが示す債券の効果は顕著です。
例えば、米国株式60パーセント、米国債券40パーセントという「60/40ポートフォリオ」は、世界中の機関投資家がベンチマークとする基本形です。
2020年3月のコロナショック時、株式100パーセントが約12パーセント下落したのに対し、この分散ポートフォリオは約8.5パーセントの下落に抑えられました。
この数パーセントの差が、金額が大きくなるほど「投資を辞めずに済むか」の決定打となります。
- 株式100%上昇時の爆発力は最大だが、下落時のストレスも最大。
- 債券40%組み入れ上昇はマイルドになるが、下落時のクッション機能が働く。
- 継続可能性暴落で退場しないことが、長期リターンを得るための唯一の条件。
50代以降が直面する取り崩し期のリスク
50代以降の投資家が直面する現実は、若い世代とは異なります。
若い世代は「入金力」と「時間」を武器に暴落をチャンスに変えられますが、50代以上は「取り崩し期」と暴落が重なるリスクを考慮しなければなりません。
もし資産を売却して生活費に充てているタイミングで大暴落が起きたら、資産寿命は一気に縮まってしまいます。
債券をポートフォリオに組み込むことは、リターンを削って「安心という保険」を買う行為なのです。
現金か債券ファンドか・資産防衛の最適解を探る
現金と債券ファンドの役割の違い
ここで一つの本質的な疑問が生じます。
「守りのお金なら、債券ファンドなんて買わずに現金で持っておけば十分ではないか」という問いです。
実際、生活防衛費や数年以内に使う予定のある教育資金、リフォーム費用などは現金で保有するのが正解です。
債券ファンドは「元本保証の預金」ではありません。
金利が上昇すれば債券価格は下落するという性質があり、国内債券ファンドであっても年間で数パーセント下落することは珍しくありません。
| 比較項目 | 現金・預金 | 債券ファンド | 株式ファンド |
|---|---|---|---|
| 元本保証 | あり(ペイオフ範囲内) | なし(価格変動あり) | なし(変動大) |
| 期待リターン | 極めて低い | 低〜中 | 高 |
| インフレ耐性 | 弱い | 中 | 強い |
| コスト | なし | 信託報酬あり | 信託報酬あり |
インフレ耐性とリスクコントロールの両立
債券ファンドを持つ最大の意味は、「現金100%」と「株式100%」の間の調整弁としての役割です。
現金は確かに安全ですが、インフレが進行する局面では実質的な価値が目減りしていきます。
一方で株式はインフレに強いものの、変動が激しすぎる。
その中間地点にクッションとして債券を配置することで、家計全体のインフレ耐性と安定性をバランスさせるのです。
債券ファンドは現金の代わりではなく、リスクをコントロールするためのツールだと定義すべきでしょう。
為替リスクと金利変動への注意点
特に先進国債券ファンドの場合、為替の影響を大きく受けます。
為替ヘッジなしの商品を選択すれば、円安時にはリターンが押し上げられますが、円高局面では債券価格が変わらなくても資産価値が減少します。
「債券だから安全だ」という思い込みで投資を始めると、想定外の揺れに驚くことになります。
債券ファンドを検討する際は、「為替リスクを取るのか」「金利変動リスクをどこまで許容するのか」という視点が欠かせません。
非課税メリットのジレンマ・効率と継続性の両立
期待リターンと節税額のトレードオフ
新NISAの制度面から見ると、一つの矛盾に突き当たります。
NISAは「利益が非課税になる」制度であるため、理論上は最も利益が出る期待値の高い資産(=株式)を枠いっぱいに埋めるのが最も合理的です。
債券は株式に比べて期待リターンが低いため、NISA枠を債券で埋めてしまうと、非課税による恩恵(節税額)が少なくなってしまいます。
例えば、過去5年のデータで計算すると、S&P500に投資した場合と、債券を半分混ぜた場合では、数百万円単位で節税メリットに差が出ることがあります。
- 1期待リターン最大化
NISA口座は全て株式で埋め、債券や現金は特定口座や預金で持つ。
- 2継続性重視
NISA口座内で株式と債券を組み合わせ、口座全体の評価額の揺れを抑える。
- 3管理の簡素化
資産配分を考えるのが面倒な場合、バランスファンド一本に絞る。
運用を辞めないための「継続性」の優先
このジレンマを解消するための鍵は、合理性よりも継続性を優先するという考え方です。
いくら計算上の節税額が大きくても、暴落時に怖くなって運用自体を辞めてしまえば、将来受け取れるはずの果実はゼロになります。
50代・60代にとって最も避けるべきは「途中で降りること」です。
NISA口座内の数字が安定していることで夜ぐっすり眠れるのであれば、あえて非課税メリットを少し削ってでも債券を組み入れる価値は十分にあります。
自分にとっての最適解を見つけるスタンス
結局のところ、資産運用は自分の人生を豊かにするための手段であり、数字上の最大化を競うゲームではありません。
自分のリスク許容度に合わせて、NISAの枠をどう使うか。
「理論上の最適解」よりも「自分にとっての最適解」を見つけることが、人生後半の投資戦略において最も重要なスタンスとなります。
2027年の債券ファンド解禁は、その「自分らしさ」を追求するための強力な武器になるはずです。
失敗しないための債券活用5ステップ実践ガイド
余裕資金の確保とゴールの設定
最後に、2027年に向けてどのように準備を進めるべきか、具体的なステップを整理しましょう。
まずステップ1は、すぐ使うお金を明確に分けることです。
生活防衛費や3年以内に使う予定の現金は、NISAや債券ファンドの検討対象から外します。
ここを混ぜてしまうと、運用が上手くいかない時に生活に支障が出てしまいます。
投資に回すのは、あくまで5年、10年と使わない「余裕資金」に限定してください。
次にステップ2で、NISAで目指すゴールを決めます。
資産を最大化したいのか、あるいは年金の補完として安定的に取り崩したいのか。
この目的によって、債券の比率は変わります。
下落耐性の確認と具体的な5ステップ
そしてステップ3として、株式100パーセントに耐えられるか自問自答してください。
過去の暴落チャートを見つめ、自分の資産が半分になる場面を想像します。
ここで少しでも不安を感じるなら、債券を導入する資格があります。
- 1すぐ使うお金(現金・預金)を確保する。
- 2NISAで運用する長期資金の額を決定する。
- 3自分の「下落耐性」を過去の暴落事例に照らして確認する。
- 4債券ファンドに期待する役割(クッション、リバランス用など)を明確にする。
- 5為替ヘッジの有無やコストを確認し、具体的な商品候補をリストアップする。
商品選定のポイントと老後の安心
最後に、ステップ4で債券ファンドの役割を固定し、ステップ5で商品選定を行います。
国内債券か先進国債券か、為替ヘッジを付けるかどうか。
債券は株式よりもリターンが低いため、信託報酬の安さがパフォーマンスに直結します。
2027年以降につみたて投資枠の対象となる商品を注視しながら、一歩ずつ準備を進めていきましょう。
改正をきっかけに自分の投資スタイルをアップデートすることが、老後の安心への近道となります。
