
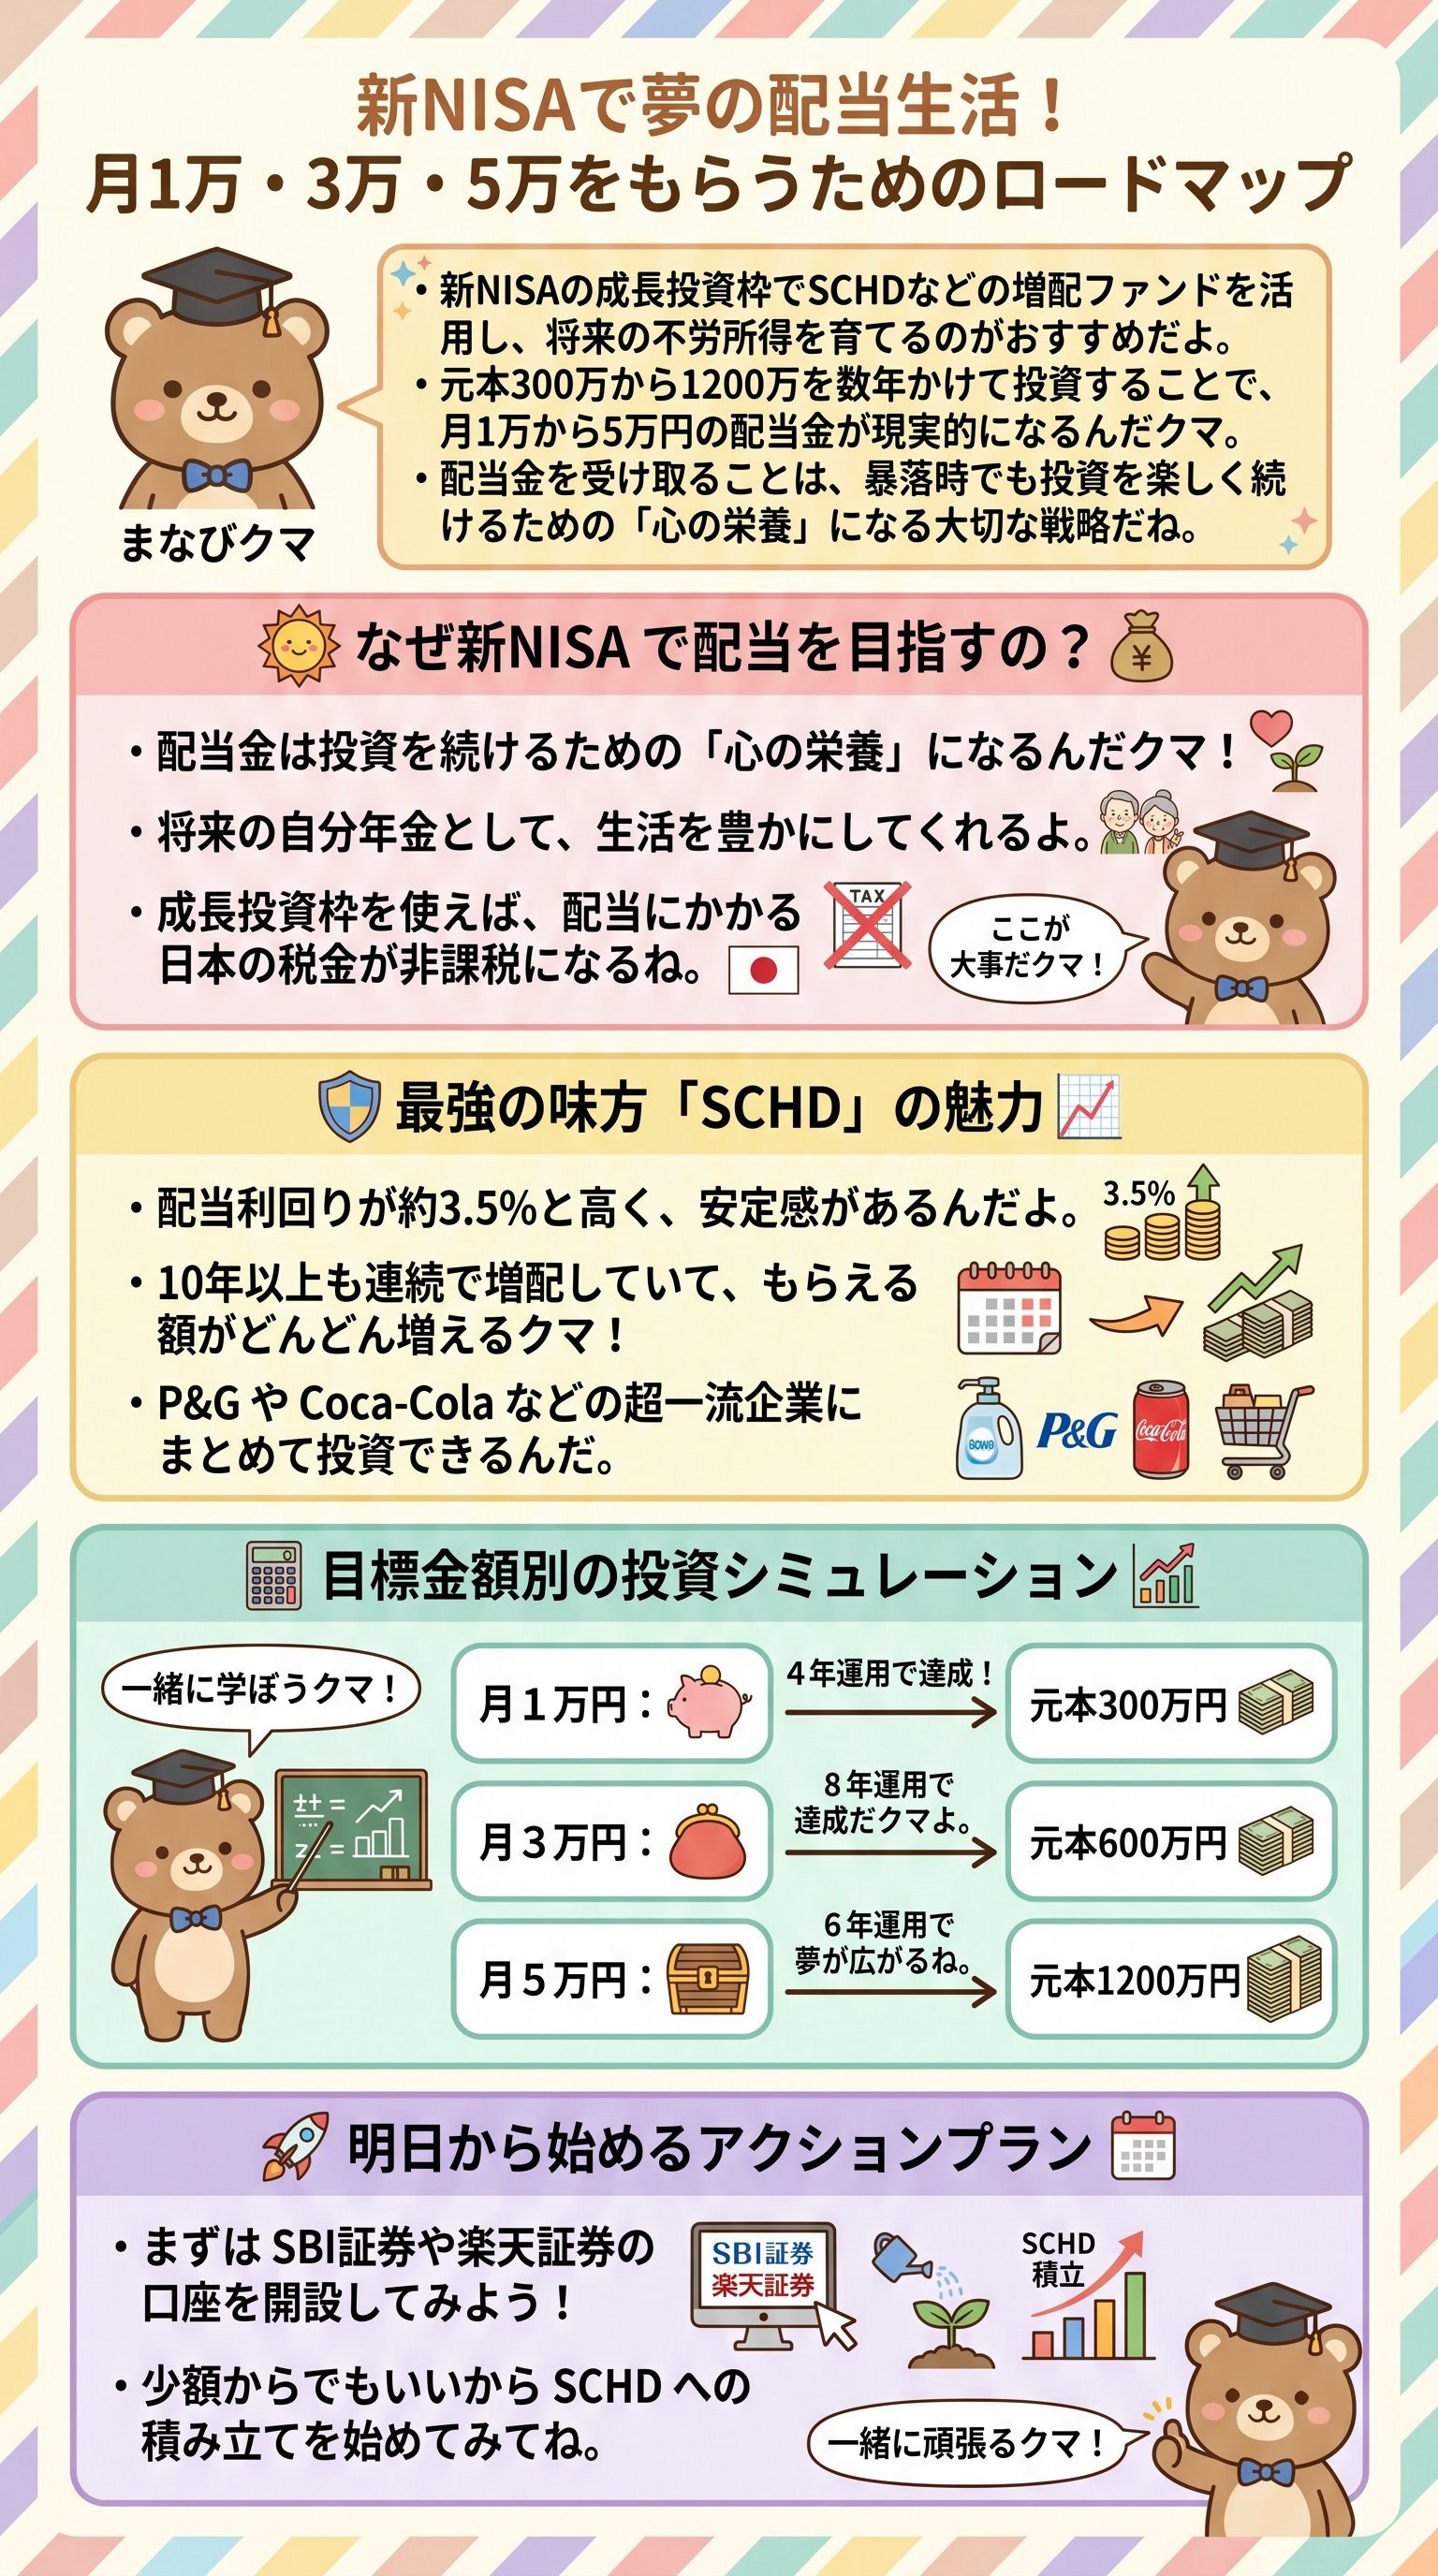
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
夢の不労所得!新NISAで「お小遣い」をもらう魔法の作戦
みんな、新NISAでお金を増やそうと頑張っているかな?
多くの人は「オルカン」や「S&P500」といった、将来のためにじっくり貯める投資をしていると思うんだ。
でも、実は「今すぐ使えるお金」が定期的にもらえる方法もあるんだよ。
それが、今回紹介する「配当金」を狙う作戦なんだクマ!
配当金っていうのは、会社が儲かった時にお礼として配ってくれる「お小遣い」のようなもの。
これを新NISAの「成長投資枠」で受け取ると、とってもお得なんだ。
「将来のために20年も30年もずっと我慢して積み立てる」もちろんこれは正しい投資の姿だけど、正直、途中で飽きちゃうことってあるよね。
お腹が空いているのに、ずっと料理ができるのを待っているような状態なんだ。
だからこそ、たまにつまみ食いができる「配当金」が心の栄養になるんだよ。
実は、配当金をもらう設定にしておくと、株価が下がっている時でも「ラッキー!」と思えるようになる。
なぜなら、株価が安くなれば、同じ金額でより多くの「お小遣いをくれる株」が買えるからなんだ。
これは投資を長く続けるための最強のメンタル術でもあるんだクマ。
でも、どんな株でもいいわけじゃない。
適当に選んでしまうと、会社がピンチになってお小遣いがゼロになる「減配」のリスクがある。
だからこそ、「負けにくい、強い銘柄」を賢く選ぶ必要があるんだ。
その具体的な名前が、最近話題の「SCHD」という魔法のキーワードなんだよ。
配当金を受け取ることは、投資という長い旅を楽しく歩き続けるための「ガソリン」になるんだ。
ただ貯めるだけの毎日から、定期的にお金が振り込まれるワクワクする毎日に変えてみない?
これから、小学生でも分かるようにその仕組みを詳しく解説していくよ!
なぜ「SCHD」なの?お給料が勝手に増える驚きの仕組み
さて、配当金が欲しいなら「どの会社にお願いするか」が一番大事なんだ。
そこで今、世界中の投資家が注目しているのが「SCHD」という名前の投資信託(ファンド)だよ。
これは、アメリカの強くて優しい会社たちを集めた、いわば「お小遣い界のオールスターチーム」なんだ。
なぜこのSCHDがすごいのか。
それは、ただ配当金をたくさんくれるだけじゃなくて、「毎年お小遣いの額を増やしてくれる」からなんだ。
これを「増配」と呼ぶんだけど、これがまさに不労所得の真髄なんだクマ!
ここで、今まで定番だった「VYM」というチームと、期待の新星「SCHD」を比べてみよう。
どちらも優秀だけど、数字を見るとその差は歴然なんだ。
2回目と3回目の同じ表を消す(最初の1つだけ残す)
見ての通り、SCHDはもらえるお金の割合(利回り)も高いし、増えるスピードも速い.つまり、「今は小さなお金でも、将来は勝手に巨大なお小遣い箱になる」というわけ。
まさに、寝ている間にガチョウが勝手に金の卵を大きくしてくれるような感覚なんだ。
でも、注意点もある。
最近は「半導体」などのハイテク株が流行っているけど、SCHDはそういう派手な動きは苦手。
地味だけどしっかり稼ぐ、生活に欠かせない会社(コカ・コーラやP&Gなど)を応援しているんだ。
だから、株価が急上昇することは少ないかもしれない。
つまり、一発逆転を狙うギャンブルではなく、「着実にお金持ちへの階段を登る」ための道具なんだ。
派手さはないけれど、雨の日も風の日も、君の口座にお金を届けてくれる。
そんな誠実なパートナーを味方につけるのが、長期投資で勝つための秘訣なんだクマ!
【保存版】月1万〜5万円の配当金を作る投資シミュレーション
「じゃあ、具体的にいくら投資すればいいの?」みんなが一番知りたいのは、この具体的な数字だよね。
今回は、SCHDの「配当利回り3.5%」と「毎年10%の増配」を前提に、シミュレーションしてみたよ。
これを読めば、君が目指すべきゴールの形がハッキリ見えるはずなんだ。
- 1月1万円(年12万円)の配当を目指す
- 投資元本:300万円
- 達成までの期間:約4年目
- 300万円をポーンと入れるか、コツコツ積み立てて合計300万円になれば、増配の力で4年後には月1万円が達成できるんだ。
- 2月3万円(年36万円)の配当を目指す
- 投資元本:600万円
- 達成までの期間:約8年目
- 月3万円あれば、ちょっと豪華な食事が何度もできるし、生活に余裕が生まれるよね。
- 3月5万円(年60万円)の配当を目指す
- 投資元本:1200万円(新NISAの成長投資枠の限界!)
- 達成までの期間:約6年目(一括投資に近い場合)
- 月5万円は、まさに「自分年金」。これがあれば将来の不安はグッと減るんだクマ!
これが「複利と増配のダブル魔法」なんだ。
最初は小さなお小遣いでも、時間が経つほど雪だるま式に増えていく。
元本の1200万円は変わらなくても、会社が勝手にお給料を増やしてくれるから、もらえる金額だけが伸びていくんだ。
この「増える速度」こそが、SCHDを選ぶ最大の理由なんだクマ。
2回目と3回目の同じ表を消す(最初の1つだけ残す)
ただ、いきなり1000万円なんて用意できないよね。
だからこそ、「月5万円の積み立て」から始めてみるのがおすすめなんだ。
6年くらい続けていれば、いつの間にか「月1万円」の配当金がチャリンと入るようになる。
その1万円をまた投資に回せば、さらにスピードは加速していくよ!
知っておきたい「税金」の落とし穴と賢い守り方
おいしい話には、必ず裏……というか「ルール」があるんだ。
配当金をもらう時に避けて通れないのが、「税金」の問題なんだよ。
せっかくのお小遣いも、税金でたくさん持っていかれたら悲しいよね。
特にアメリカの株(SCHDなど)に投資する場合は、ちょっと複雑なルールがあるんだクマ。
通常、アメリカ株の配当金には、まずアメリカで10%の税金がかかる。
さらに、日本でも約20%の税金がかかるから、合計で約30%も減っちゃうんだ。
「えっ、そんなに取られるの!?」って驚くかもしれないけど、安心して。
ここで登場するのが、みんなの味方「新NISA」なんだよ!
2回目と3回目の同じ表を消す(最初の1つだけ残す)
でも、日本の税金20%は、新NISAを使えばバッチリ非課税(0円)になる!
つまり、普通に投資するよりもずっと多くのお金が手元に残るんだ。
具体的には、100円の配当金があったら、約90円が君のものになる。
これは普通口座で投資する(約70円しか残らない)のに比べて、めちゃくちゃ有利なんだよ。
最近は「楽天SCHD」や「SBISCHD」といった、日本の投資信託も登場している。
これらを使えば、二重課税の調整を勝手にやってくれることもあるんだ。
でも、新NISA枠で投資するなら、シンプルに「10%は取られるけど、残りは全部自分のお金!」と考えておけばOKだよ。
税金のルールを知っているだけで、損をせずに効率よく資産を増やせるんだ。
あと、もう一つ大事な警告があるクマ。
世の中には「配当利回り13%!」なんていう、超高配当な商品(JEPQなど)もある。
でも、これらは仕組みがとっても複雑で、初心者にはおすすめできないんだ。
「中身がよく分からない魔法の箱」には、手を出さないのが投資で生き残るコツだよ。
暴落さえも楽しくなる!「自分年金」を育てる勇気
最後に、一番大切な話をしよう。
投資をしていると、必ず「株価が暴落して、画面が真っ赤になる日」がやってくる。
そんな時、多くの人は怖くなって投資をやめてしまうんだ。
でも、配当金狙いの投資家は、そこでニヤリと笑うことができるんだクマ。
なぜなら、株価が下がっても、「もらえる配当金の額」は変わらないことが多いからなんだ。
むしろ、安くなった時に買い足せば、将来もらえるお小遣いの額はもっと増える。
この「配当金という確かな手応え」があるからこそ、暴落を乗り越えられるんだよ。
これこそが、僕が配当金投資を「心の栄養」と呼ぶ理由なんだ。
動画の話し手の知り合いにも、最近SCHDに1000万円を投資し始めた人がいるそうだよ。
一度に全部買うのが怖いから、16ヶ月に分けてコツコツ買っているんだって。
今はたまま株価が少し下がっているけれど、彼は「安く買えてラッキー」と喜んでいる。
目先の数字に一喜一憂せず、数年後の「月3万円、5万円」を見据えているから強いんだ。
投資は、早く始めた人ほど「時間」という最強の武器を使える。
今日植えた小さな苗木が、10年後には君を守る大きな大樹になるんだ。
新NISAという素晴らしい制度を使って、自分だけの「自分年金」を作ってみよう。
月1万円、3万円と増えていくたびに、君の人生の自由度は確実に上がっていくよ。
- 1自分のリスク許容度を知る
- 2少額からSCHD(増配株)を買ってみる
- 3配当金が入る喜びを体験する
- 4ひたすら時間を味方につけて放置する!
このステップを繰り返すだけで、君の未来は明るくなるんだクマ。
難しいことは考えすぎず、まずは「お小遣いが増える楽しさ」を味わってみてね。
君の投資ライフが、ワクワクと安心でいっぱいになることを願っているよ!
それじゃあ、また次の記事で会おうね。
バイバイだクマ!
