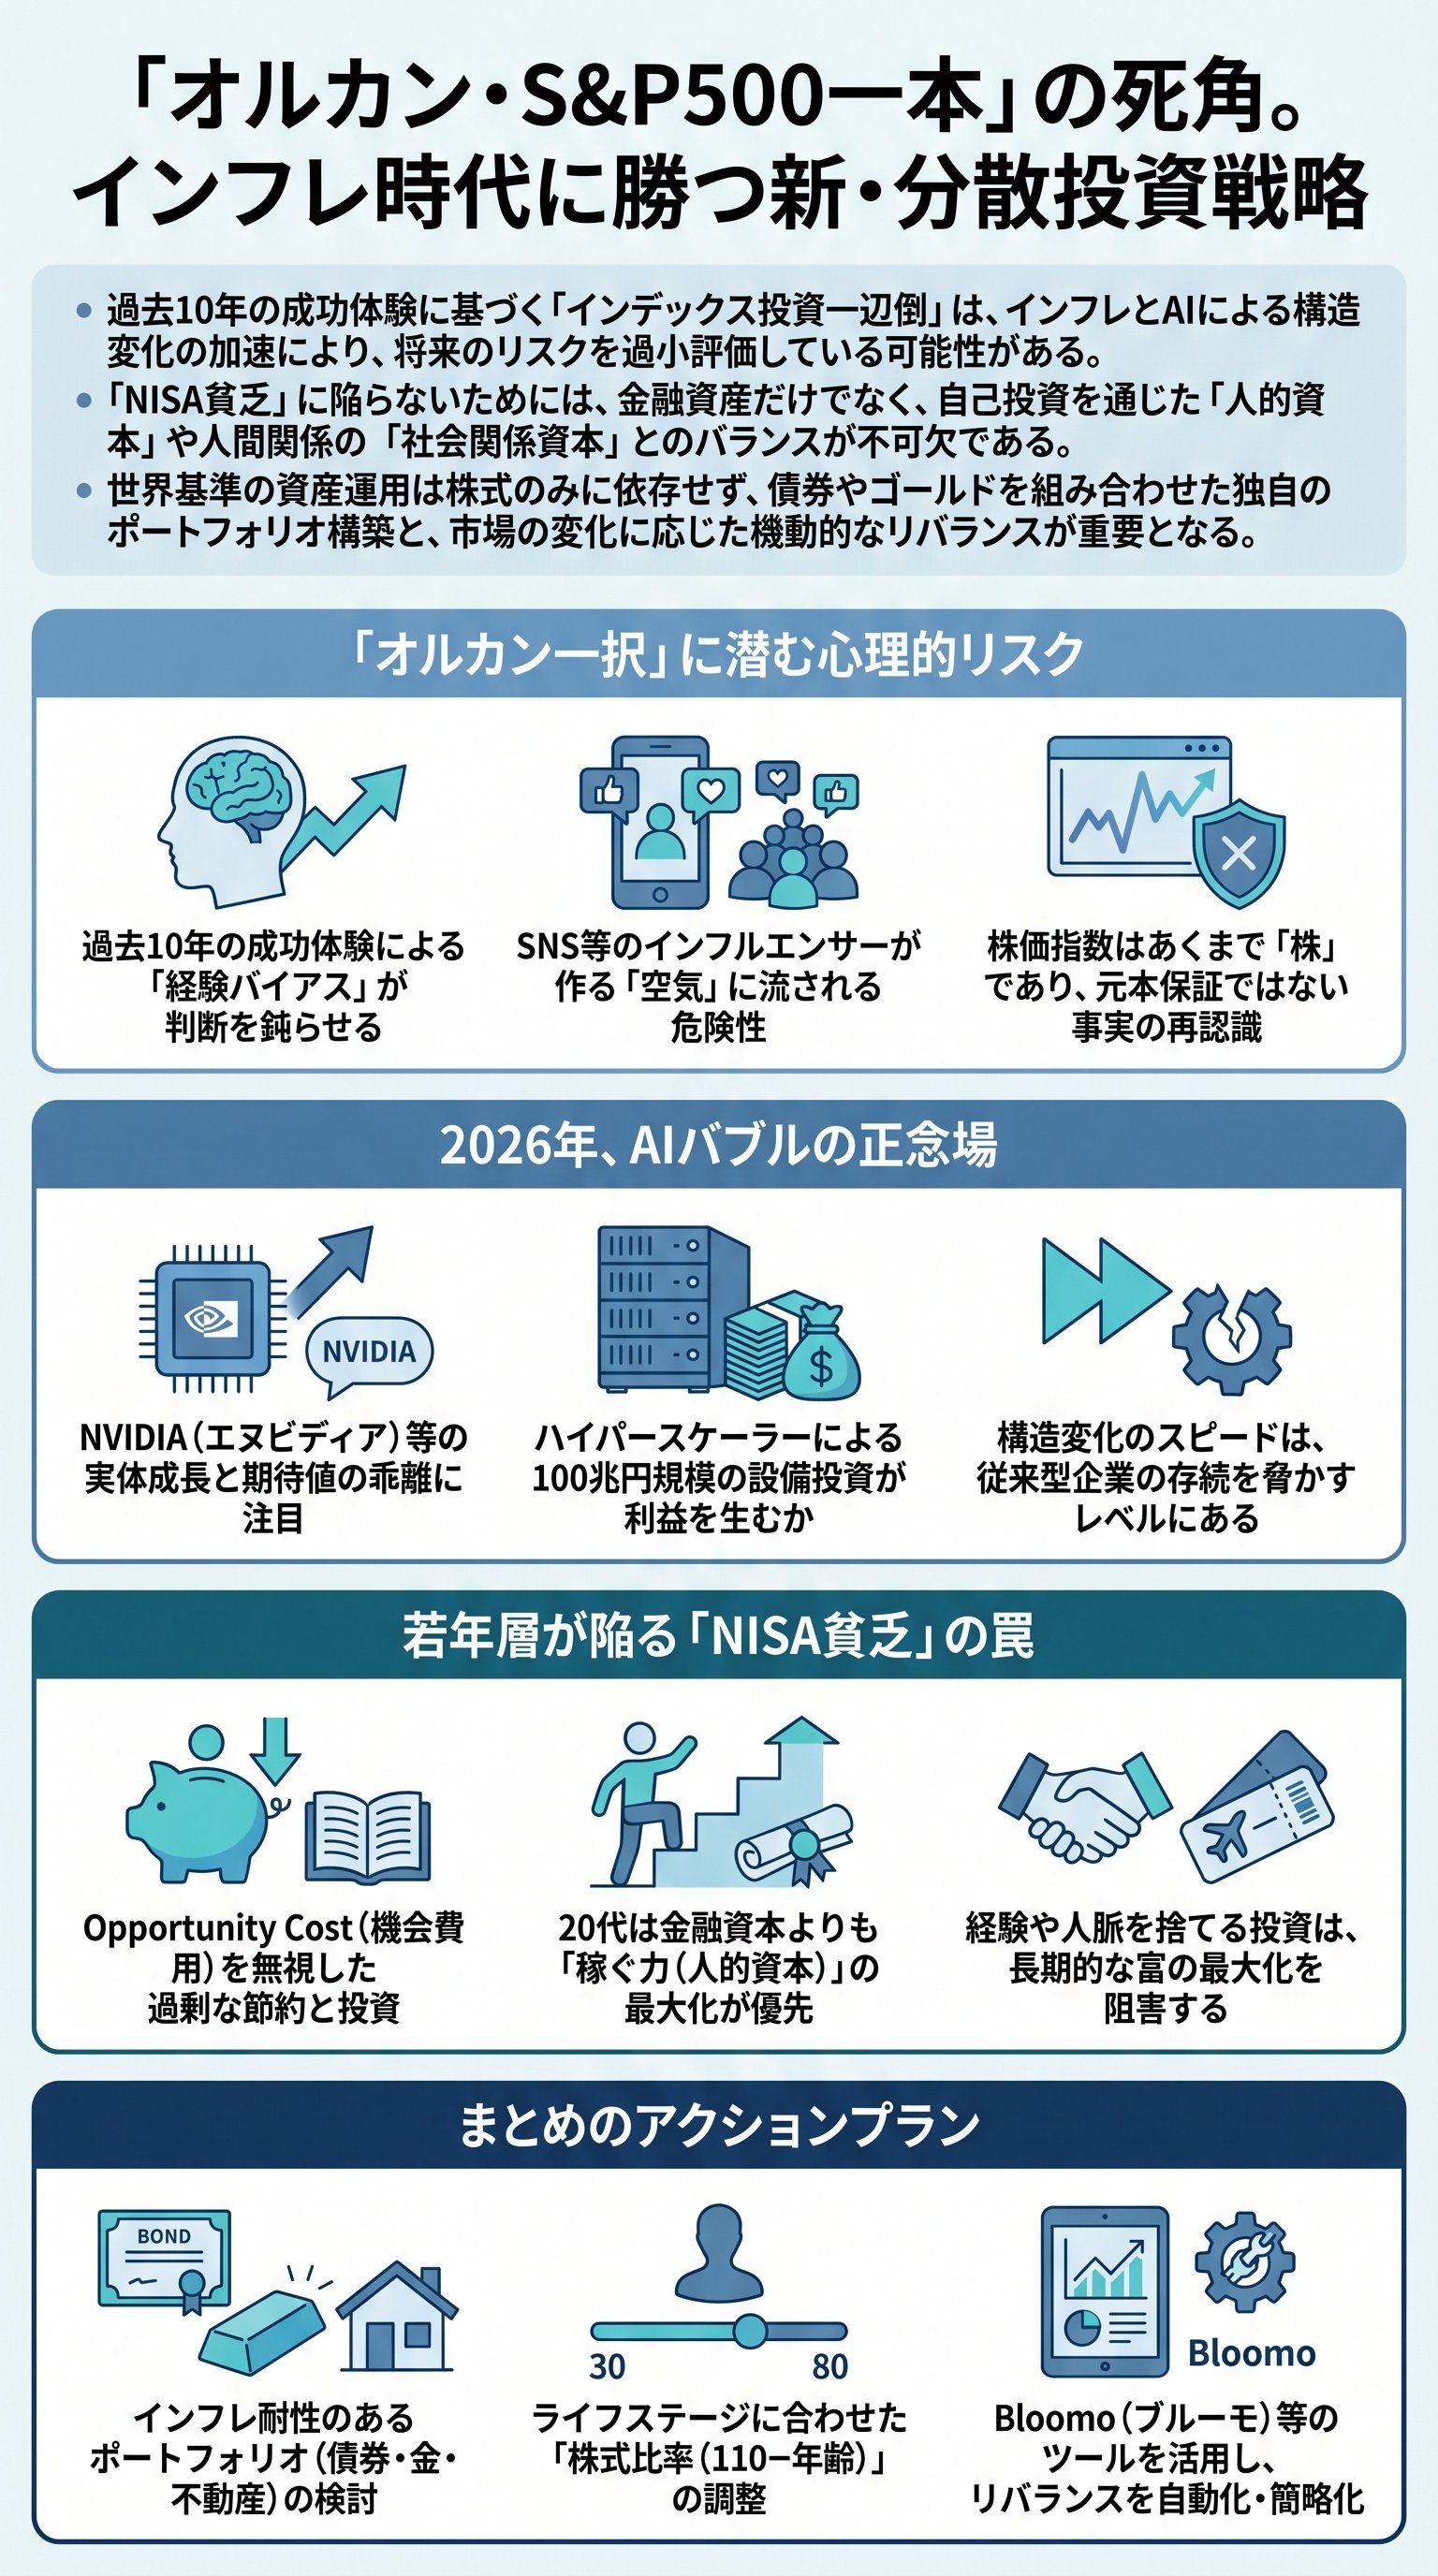
インデックス神話の崩壊とAIがもたらす構造的断絶
「S&P500やオルカンを買えば一生安泰だ」という信仰が、日本中を席巻している。
だが、その盲信こそが最大の落とし穴であることに、多くの者は気づいていない。
株式指数はあくまで「株」であり、元本保証の預金ではない。
SNSに溢れる「オルカンは現金代わり」という言説は、極めて危険な欺瞞である。
実は、我々は今、歴史的な転換点の真っ只中に立っている。
AI(人工知能)の進化が、従来の経済構造を根本から破壊しようとしているのだ。
かつての「優良企業」が、明日にはAIに代替され、消滅する。
この激動の時代において、過去10年の成功体験は何の保証にもならない。
でも、多くの個人投資家は「今まで上がったから、これからも上がる」と信じ込んでいる。
これを経験バイアスと呼ぶ。
1990年の日本株バブル、2000年のドットコムバブル。
歴史を紐解けば、最高値を更新するまでに15年から30年を要した事例は枚挙に暇がない。
「15年間、一銭も増えない」リスクを、貴様は本当に許容できているのか。
ただ、悲観論に終始するつもりはない。
現状のアメリカ市場は、ドットコムバブル時とは異なり、強固な業績を伴っているのも事実だ。
エヌビディアを筆頭とする巨大テック企業は、驚異的な利益成長を実現している。
だが、問題はその投資規模である。
GAFAM等のハイパースケーラーが投じる年間100兆円規模のインフラ投資は、もはや国家予算レベルだ。
この過剰な期待と実態の乖離こそが、現代の投資リスクの本質である。
資本が一局に集中し、特定のセクターが指数全体を牽引する構造は、脆い。
つまり、オルカン一本槍で思考を停止させることは、自らの命運を運任せにするのと同義なのだ。
真の知性を持つ投資家なら、今こそ「次の一手」を真剣に模索すべきである。
「NISA貧乏」という本末転倒な生存戦略
最近、若者の間で「NISA貧乏」という言葉が流行しているという。
将来の資産形成のために、今この瞬間の生活費を極限まで削り、投資に回す。
これは合理性を欠いた狂気と言わざるを得ない。
なぜなら、人間の持つ資本は「金融資本」だけではないからだ。
実は、人生を支える資本には以下の3つの柱が存在する。
- 1金融資本(金・株式・不動産)
- 2人的資本(稼ぐ力・スキル・健康)
- 3社会関係資本(家族・友人・人脈)
これら3つのバランスを無視した投資は、必ず破綻する。
自分の資産形成において、人的資本(自己投資)への配分が疎かになっていないか。
投資に全力を注ぐあまり、旅行や食事、新しい体験を犠牲にする。
それは、自らの社会関係資本と人的資本を毀損していることに他ならない。
特に20代において、月数万円を指数に投じるよりも、自らの市場価値を高める教育に投じる方が、最終的な利回りは圧倒的に高くなる。
「今」を捨てて「未来」を買う行為には、常に機会費用が発生していることを忘れるな。
そもそも、アメリカの教育現場では「機会費用」の概念を幼少期から叩き込まれる。
何かを選ぶことは、同時に何かを捨てているということだ。
NISAの枠を埋めることに躍起になり、自分の可能性を狭めてはいないか。
将来の1,000万円のために、今の貴重な100万円を「死に金」にしていないか。
このバランス感覚こそが、投資家としての真のリテラシーである。
| 資本の種類 | 内容 | 投資の重要性 |
|---|---|---|
| 金融資本 | 株式、債券、現金 | 複利効果を狙う長期的視点 |
| 人的資本 | スキル、経験、稼ぐ力 | 若年層において最大のリターンを生む |
| 社会関係資本 | 友人、家族、信頼関係 | 人生の幸福度と情報の質を左右する |
だから、我々は「資産の最大化」だけを目的としてはならない。
真のゴールは「人生のトータルバリューの最大化」であるはずだ。
口座の数字は増えたが、友人もおらず、スキルも枯渇している。
そんな末路を、誰が望むというのか。
今すぐ、金融資産への過剰な偏愛を捨てるべきである。
世界基準の資産防衛術「コア・サテライト」の正体
富裕層が利用するプライベートバンキングの世界では、常識が異なる。
彼らは「一点突破」など決してしない。
基本はバランスと守りを最重視する。
その中核となる戦略が「コア・サテライト戦略」である。
コア・サテライト戦略とは、資産を強固な「核(コア)」と、攻めの「衛星(サテライト)」に分ける手法だ。
- コア(7〜9割):長期・分散・低コスト(株式、債券、ゴールド)
- サテライト(1〜3割):個別株、テーマ型投資、ヘッジ手段
この構造により、市場の急落に耐えつつ、上昇局面を取り逃さない体制を構築する。
驚くべきことに、世界の投資可能資産において、最も時価総額が大きいのは「債券」である。
株式ではないのだ。
しかし、日本の個人投資家は債券を軽視しすぎている。
地政学リスクが高まり、市場が揺れる局面で、守りの主役となるのは常に債券だ。
オルカン一本のポートフォリオは、この「盾」を捨てた無防備な状態に等しい。
具体的には、株式だけでなくゴールド(金)の組み入れも検討すべきである。
「有事の金」という言葉は、今なお有効だ。
インフレによって通貨価値が目減りする時代において、現物資産としてのゴールドは強力なヘッジとなる。
株式、債券、ゴールド。
これらを適切な比率で組み合わせることこそが、世界基準の資産運用である。
自分の資産が「株式100%」になっていないか確認せよ。リスク許容度に応じ、5%〜10%のゴールドや債券の組み入れを検討すること。
結局のところ、投資とは「自分だけの最適な比率」を見つける作業である。
万人に共通する正解など存在しない。
年齢、収入、家族構成、リスク耐性。
これら全てを考慮したオーダーメイドのポートフォリオを組むこと。
それこそが、情報弱者から脱却するための第一歩である。
インフレ時代の新常識「現預金を含めた全体設計」
日本は長らくデフレの眠りについていた。
その間、現預金は「ノーリスクで価値が上がる最強の資産」だった。
だが、その常識は完全に崩壊した。
物価が3%上がれば、あなたの現金の価値は実質3%目減りする。
今や、預金口座に金を寝かせておくことは「確実な損失」を意味する。
だからといって、全ての現金を株に突っ込めという話ではない。
重要なのは、現預金をもポートフォリオの一部として管理する視点だ。
資産運用とは、リスク資産と安全資産の比率を動的にコントロールする行為である。
「現金比率を何%に維持するか」を決めることこそが、最も重要な意思決定となる。
「利確(利益確定)」のタイミングに悩む者は多い。
だが、ポートフォリオ運用の視点に立てば、答えは明白である。
株価が上がり、当初決めた比率を上回ったなら、その分を売って現金や債券に戻す。
これをリバランスと呼ぶ。
この機械的な作業こそが、高値掴みを防ぎ、安値で買うための唯一の正解だ。
- 1目標とする資産配分(アセットアロケーション)を決定する
- 2資産価格の変動により、配分が崩れるのを待つ
- 3半年に一度、元の比率に戻すように売買を行う(リバランス)
- 4これにより、自動的に「高い時に売り、安い時に買う」が実現する
実は、インフレヘッジの本質は「購買力の維持」にある。
香港やシンガポールの富裕層は、年利10%など期待しない。
「物価上昇分プラス数%でいい、絶対に減らさないでくれ」と願う。
この守りの美学こそが、長期的な資産形成を可能にするのだ。
日本の投資家も、そろそろ「倍々ゲーム」の幻想から目を覚ますべきである。
現金をポートフォリオに組み込めば、市場の暴落は「恐怖」ではなく「チャンス」に変わる。
暴落時に現金比率を下げ、割安になった株を買い増す。
この勇気ある行動を支えるのは、感情ではなく、精緻に設計されたポートフォリオである。
「現金は戦略的に持つもの」。
この意識変革こそが、インフレ時代を生き抜く鍵だ。
20代の失敗こそが最大の「利回り」を生む
最後に、若きビジネスパーソン諸君へ伝えたい。
資産運用を「老後のための貯蓄」とだけ捉えるのは、あまりに勿体ない。
特に20代における投資の真の目的は、金融リテラシーという名の人的資本を磨くことにある。
そのためには、インデックス投資だけでなく、小額での「個別株投資」を経験すべきだ。
「失敗したくない」という気持ちは分かる。
だが、数万円、数十万円の損失で済む若いうちに失敗しておくことは、極めて安上がりな授業料である。
40代、50代になって、退職金数千万を注ぎ込んでから失敗するのと、どちらがマシか。
若いうちの失敗は、将来の致命的なミスを防ぐための最強のワクチンとなる。
引用: 「賢者は歴史に学び、愚者は経験に学ぶというが、個人投資家にとっての真の学びは、身銭を切った痛みの中にしかない」
個別株を持てば、世界情勢の見え方が変わる。
イランの情勢が、なぜ自分の持ち株の価格を下げるのか。
AIの進化が、なぜ特定の企業の利益を奪うのか。
ニュースが「自分事」になったとき、貴様の情報収集能力と分析力は飛躍的に向上する。
これこそが、投資がもたらす「金銭以外のリターン」である。
投資の民主化とは、誰もが同じ商品を買い、同じ結果を得ることではない。
自らの頭で考え、自らのリスクで選択し、自らの人生を最適化することだ。
オルカンやS&P500は、あくまでそのための便利な道具の一つに過ぎない。
道具に使われるのではなく、道具を使いこなす側になれ。
これから日本は、本格的なインフレと格差の時代に突入する。
思考を停止し、流行に流されるだけの者は、静かに搾取される運命にある。
だが、正しい知識を武器に、多角的なポートフォリオを構築できる者は、この荒波を自由に泳ぎ切ることができるだろう。
投資のプロとは、チャートを読む者ではなく、人生のバランスを統御できる者のことである。
貴様の人生のポートフォリオに、今、何が足りないのか。
その問いに答えを出すのは、他の誰でもない、貴様自身である。
今日という日が、貴様の投資哲学を再定義する記念日となることを切に願う。
堂々と、そして冷静に、次の一歩を踏み出せ。
