こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
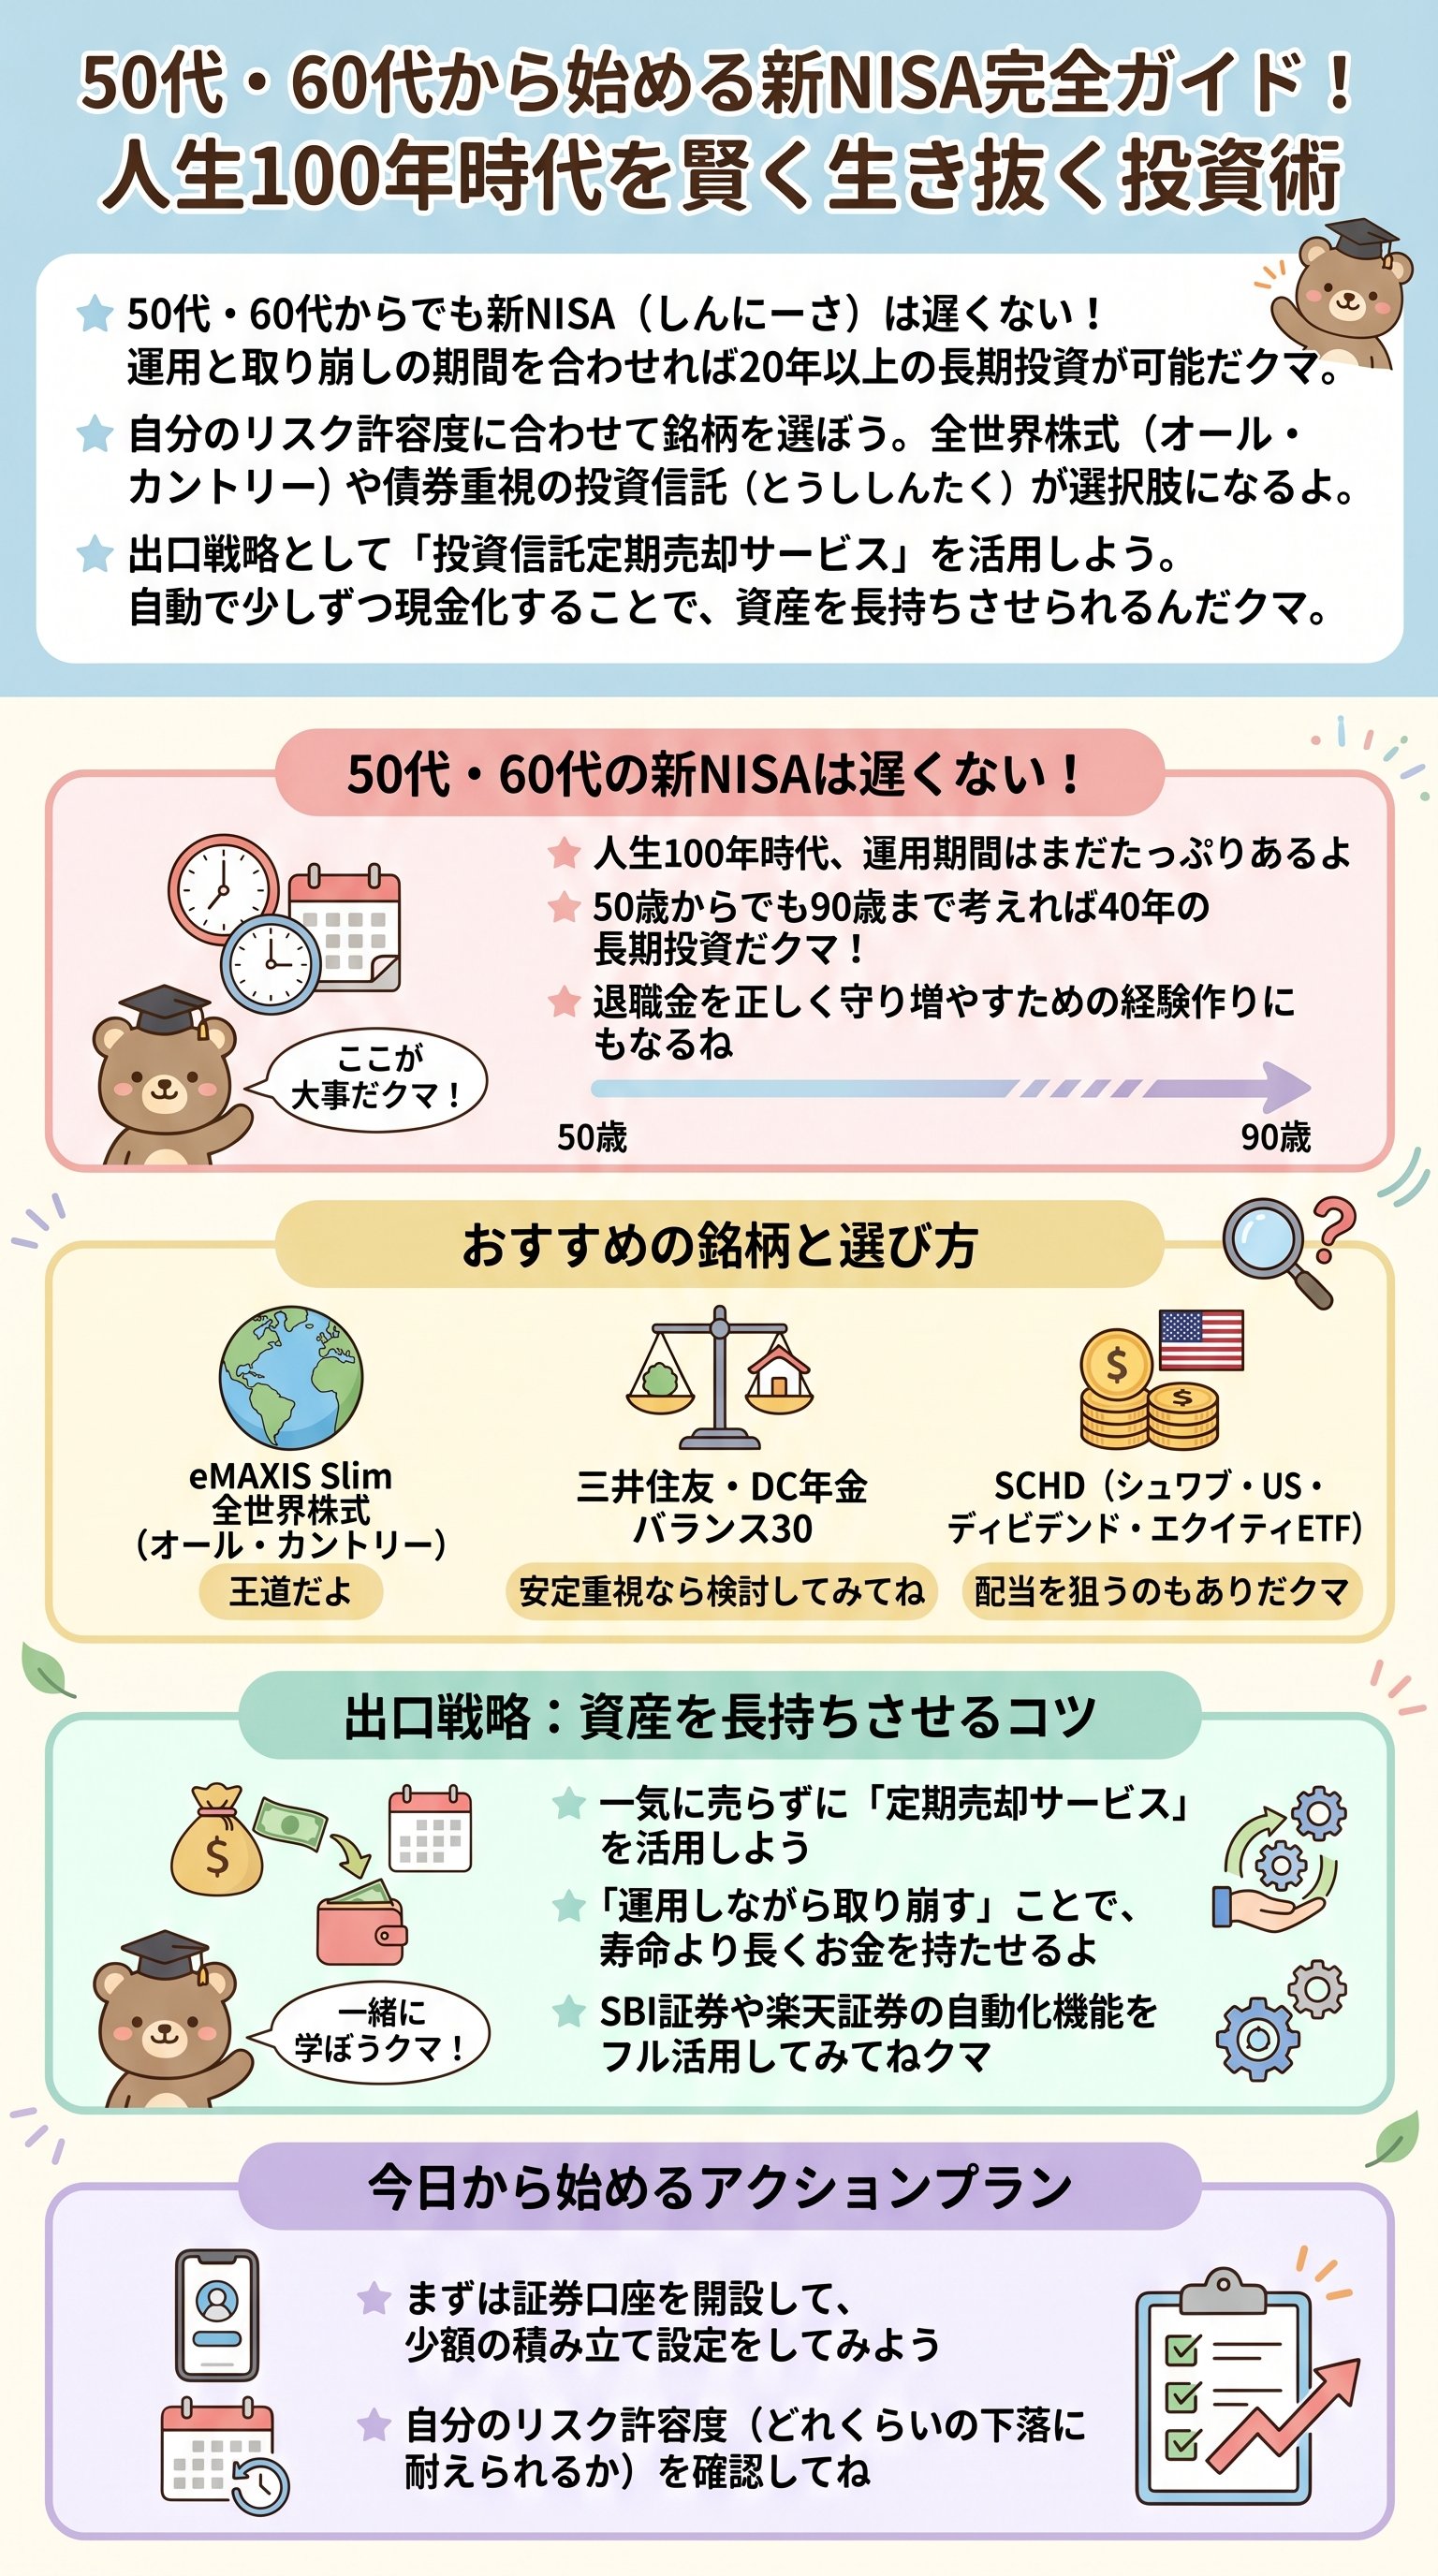
50代・60代からでも遅くない!「人生100年」の魔法
「もう若くないし、投資なんて今さら……」なんて思っていないかな?
でも、実は50代や60代から新NISAを始めるのは、ちっとも遅くないんだクマ!
なぜなら、今の時代は「人生100年」と言われるくらい、とっても長生きだからなんだ。
仮に50歳から投資を始めて、65歳まで15年間コツコツお金を貯めるとするよね。
その後, 90歳まで少しずつ使っていくとしたら、合計で40年間も運用を続けられる計算になるんだ。
これは、20代の人が定年まで投資するのと、期間としてはほとんど変わらないんだよ。
「50代・60代からの新NISAは、取り崩し期間まで考慮すると、思いのほか長期運用が可能になるんだクマ。」
実は、投資には「雪だるま式にお金が増える魔法」があるんだ。
これは難しい言葉で「複利(ふくり)効果」って呼ぶんだけど、長く続ければ続けるほど、雪だるまが大きくなるみたいに利益が増えていくんだよ。
だから、たとえスタートが少しゆっくりでも、運用する時間を味方につければ大きな力になるんだ。
でも、いきなり大きなお金を動かすのは怖いよね。
特にお仕事を引退して受け取った「退職金」を、いきなり全部投資に使うのは絶対におすすめしないクマ。
まずは「練習」として、毎月数千円や数万円から始めて、投資というものに慣れていくことが大切なんだ。
50歳から月3万円を15年間, 年利5%で運用したとすると、利益だけで260万円以上になることもあるんだ。
元本と合わせれば、800万円を超える自分専用の「お財布」ができあがる計算だね。
つまり、**今この瞬間が、これからの人生で一番若い時**なんだから、迷っている時間はもったいないんだクマ!
どんな「お菓子セット」を買う?商品選びのコツ
新NISAで何を買えばいいか、迷っちゃうよね。
投資信託(とうししんたく)というのは、例えるなら「世界中のお菓子が詰まったお楽しみ袋」のようなものなんだ。
一社だけの株を買うのは、一種類のお菓子を大量に買うのと同じで、それがハズレだった時に悲しいよね。
でも、投資信託ならたくさんの会社の株が少しずつ入っているから、**どこかがダメになっても他がカバーしてくれる**んだクマ。
一番人気なのは「全世界株式(オール・カントリー)」、通称「オルカン」というセット。
これ一つで、世界中の約3000もの会社に少しずつ投資ができる、とっても便利なセットなんだよ。
| 投資先 | 特徴 | 向いている人 |
|---|---|---|
| 全世界株式 | 世界中にまるごと投資 | どこが成長しても恩恵を受けたい人 |
| 米国株式 | アメリカの強い500社に投資 | 世界を引っ張るアメリカを信じる人 |
| 債券重視型 | 値動きがゆったり | 大きく減らしたくない、守り重視の人 |
もし、値動きが激しいのが怖くて夜も眠れない……という人は、債券が入ったセットを選ぶといいんだ。
債券は国にお金を貸して利息をもらう仕組みだから、株に比べて値動きがとっても穏やかなんだクマ。
「三井住友DC年金バランス30」のような名前のセットは、守りの債券がたくさん入っているから、50代・60代に人気なんだよ。
また、「高配当株(こうはいとうかぶ)」という、持っているだけで定期的にお金がもらえる仕組みに注目するのもアリだね。
例えばアメリカの「SCHD」というセットなら、夢の不労所得(ふろうしょとく)が手に入るかもしれない。
これに投資して、毎月のお小遣いを増やすのも、人生を楽しくする一つの戦略なんだクマ。
最近では「ゴールド(金)」を混ぜて持つ人も増えているんだ。
世界が不安定な時でも価値が下がりにくいゴールドは、**資産の「お守り」**になってくれるんだよ。
株式、債券、そしてゴールド。
これらを自分なりにブレンドして、自分だけの「最強のセット」を作っていこうね。
お金を長持ちさせる秘密兵器「自動売却サービス」
せっかく貯めたお金も、いざ使う時になって「減るのが怖くて使えない……」となったら寂しいよね。
そこで登場するのが、ネット証券の「定期売却(ていきばいきゃく)サービス」なんだクマ!
これは、決まった日に決まった金額を、自動で現金にして銀行に送ってくれる便利な仕組みだよ。
例えば、65歳から毎月5万円ずつ引き出す設定にすると、自分の**資産を「年金の足し」として有効活用**できるんだ。
ここで大事なのは、使っている間も「残ったお金は運用され続けている」ということ。
全部売って現金にしてしまうより、運用しながら少しずつ使う方が、お金が底をつくまでの時間を10年も延ばせることがあるんだ!
シミュレーションしてみると、驚きの結果が出るんだよ。
800万円の資産を運用せずに毎月5万円ずつ使うと、13年後の78歳で空っぽになっちゃう。
でも、年利5%で運用しながら使うと、86歳まで、つまり21年間も引き出し続けられるんだクマ!
- 自分の使っている証券会社に「定期売却サービス」があるか確認してみよう
- 毎月いくら引き出せば、何歳までお金が持つかシミュレーションしよう
- 「全部売らない」ことが、資産寿命を延ばす最大のコツだと覚えよう
投資の「入り口」でコツコツ買ったのと同じように、「出口」でもコツコツ売るのが鉄則だよ。
一気に売ってしまうと、その時がたまたま大暴落の日だったら大損しちゃうからね。
時間を分散して売ることで、**価格の変動に振り回されずに、安心してお金を使えるようになる**んだ。
「投資信託定期売却サービス」は、楽天証券やSBI証券などで簡単に設定できるよ。
これを使えば、いちいち「今日は売ったほうがいいかな?」なんて悩まなくて済むんだ。
**「ほったらかし」で増やして、「ほったらかし」で使う。**これこそが、大人の余裕というものなんだクマ!
絶対にやってはいけない!3つの「危ない行動」
ここまで良い話をしてきたけど、実は**50代・60代がはまりやすい「落とし穴」**もたくさんあるんだ。
一番危ないのは、「早く儲けたい!」と焦って、よく分からないハイリスクなものに手を出すこと。
「この株を買えば半年で2倍になるクマ!」なんて怪しい話には、絶対に乗っちゃダメだよ。
特に注意してほしいのが、さっきも言った「退職金の一括投資」なんだ。
今まで投資をしたことがない人が、いきなり1000万円をドカンと投資するのは、免許がないのにF1カーに乗るようなもの。
もし大暴落が来たら、パニックになって一番安い時に全部売ってしまう(狼狽売り)という悲劇が起きるんだクマ。
自分の足を食べてお腹を満たしているタコみたいに、自分のお金を削って配当金を出している怪しい投資信託があるんだ。
これは資産がどんどん減っちゃうから、絶対に選んじゃダメだよ。
次にやってはいけないのが、「周りの意見に流されすぎること」なんだクマ。
「近所の人が儲かっているから」「銀行の人が勧めてくれたから」という理由だけで選んじゃダメ。
金融機関の窓口では、**手数料が高い(銀行が儲かる)商品**を勧められることも多いから、しっかり中身を確認しようね。
「よく分からないものには投資しない。これが自分のお金を守るための、最強の盾になるんだクマ。」
3つ目の危ない行動は、「一度に全部の資産を投資に回すこと」だよ。
どんなに良い投資でも、明日使うお金がなくなっちゃ困るよね。
基本は「現金50:投資50」くらいのバランス、心配性な人なら「現金70:投資30」くらいに留めておくのが安心なんだ。
もし「プラチナNISA」なんて新しい制度が始まっても、慌てなくて大丈夫。
大切なのは、自分が理解できる範囲で、シンプルにコツコツ続けることなんだ。
**複雑な仕組みの商品ほど、裏がある**と思って、まずは王道の「オルカン」や「米国株」を軸に考えようね。
家族みんなで安心!もしもの時のための準備
最後に、とっても大事なお話をひとつ。
もし、新NISAを使っている途中で、自分が天国に行くことになったらどうなるか考えたことはあるかな?
実は、NISA口座に入っているお金は「相続(そうぞく)」の対象になるんだクマ。
でも、注意点があるんだ。
自分が亡くなった時、その株や投資信託をそのまま「家族のNISA口座」に移すことはできないんだよ。
家族が持っている「特定口座(税金がかかる口座)」に移すことになるんだ。
だから、あらかじめ家族には「どこの証券会社で運用しているか」を伝えておくことが、とっても親切なんだよ。
投資は一人でやるものじゃなくて、家族の幸せのためにやるものだよね。
だからこそ、今のうちから自分の資産状況を整理しておくことは、とってもかっこいい準備なんだクマ!
「ネット証券は操作が不安……」という人は、今のうちにスマホやパソコンの操作に慣れておくか、家族に教えてもらうのもいいコミュニケーションになるよ。
また、**「終わり方」を意識したポートフォリオ**を作ろう。
自分が100歳まで生きるつもりで、半分は元気に成長する株、半分は守りの現金。
このバランスを意識するだけで、人生の後半戦の安心感はまったく違ったものになるんだクマ。
50代・60代からの新NISAは、これからの人生をさらに豊かにするための「最強のツール」なんだ。
焦らず、ゆっくり、自分のペースで楽しみながら資産を育てていこうね。
あなたが今日踏み出したその一歩が、20年後の自分を助けてくれる。
まなびクマも、ずっと応援しているよ!
