
こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
銀行にお金を預ける「預金」の基本!増えたり減ったりを整理する
みんなは、お年玉やお手伝いでもらったお金をどうしているかな?
お財布に入れておくと使っちゃうから、銀行に預けることもあるよね。
簿記の世界でも、銀行にお金を預けることはとっても大切なイベントなんだ。
でも、ただ「預けた」と言っても、実はいろいろな種類があるんだよ。
一番なじみがあるのは「普通預金」だけど、他にも「定期預金」なんてものもある。
まずは、この預金の基本について、しっかりマスターしていこう。
例えば、銀行に行って現金1,000円を普通預金に預けたとしよう。
このとき、君の手元からは現金が減って、代わりに銀行の普通預金が増えたことになる。
だから、仕訳では「普通預金」を左側(借方)に、「現金」を右側(貸方)に書くんだクマ。
お金が動いたときは、必ず「何が減って、何が増えたか」をセットで考えるクセをつけようね。
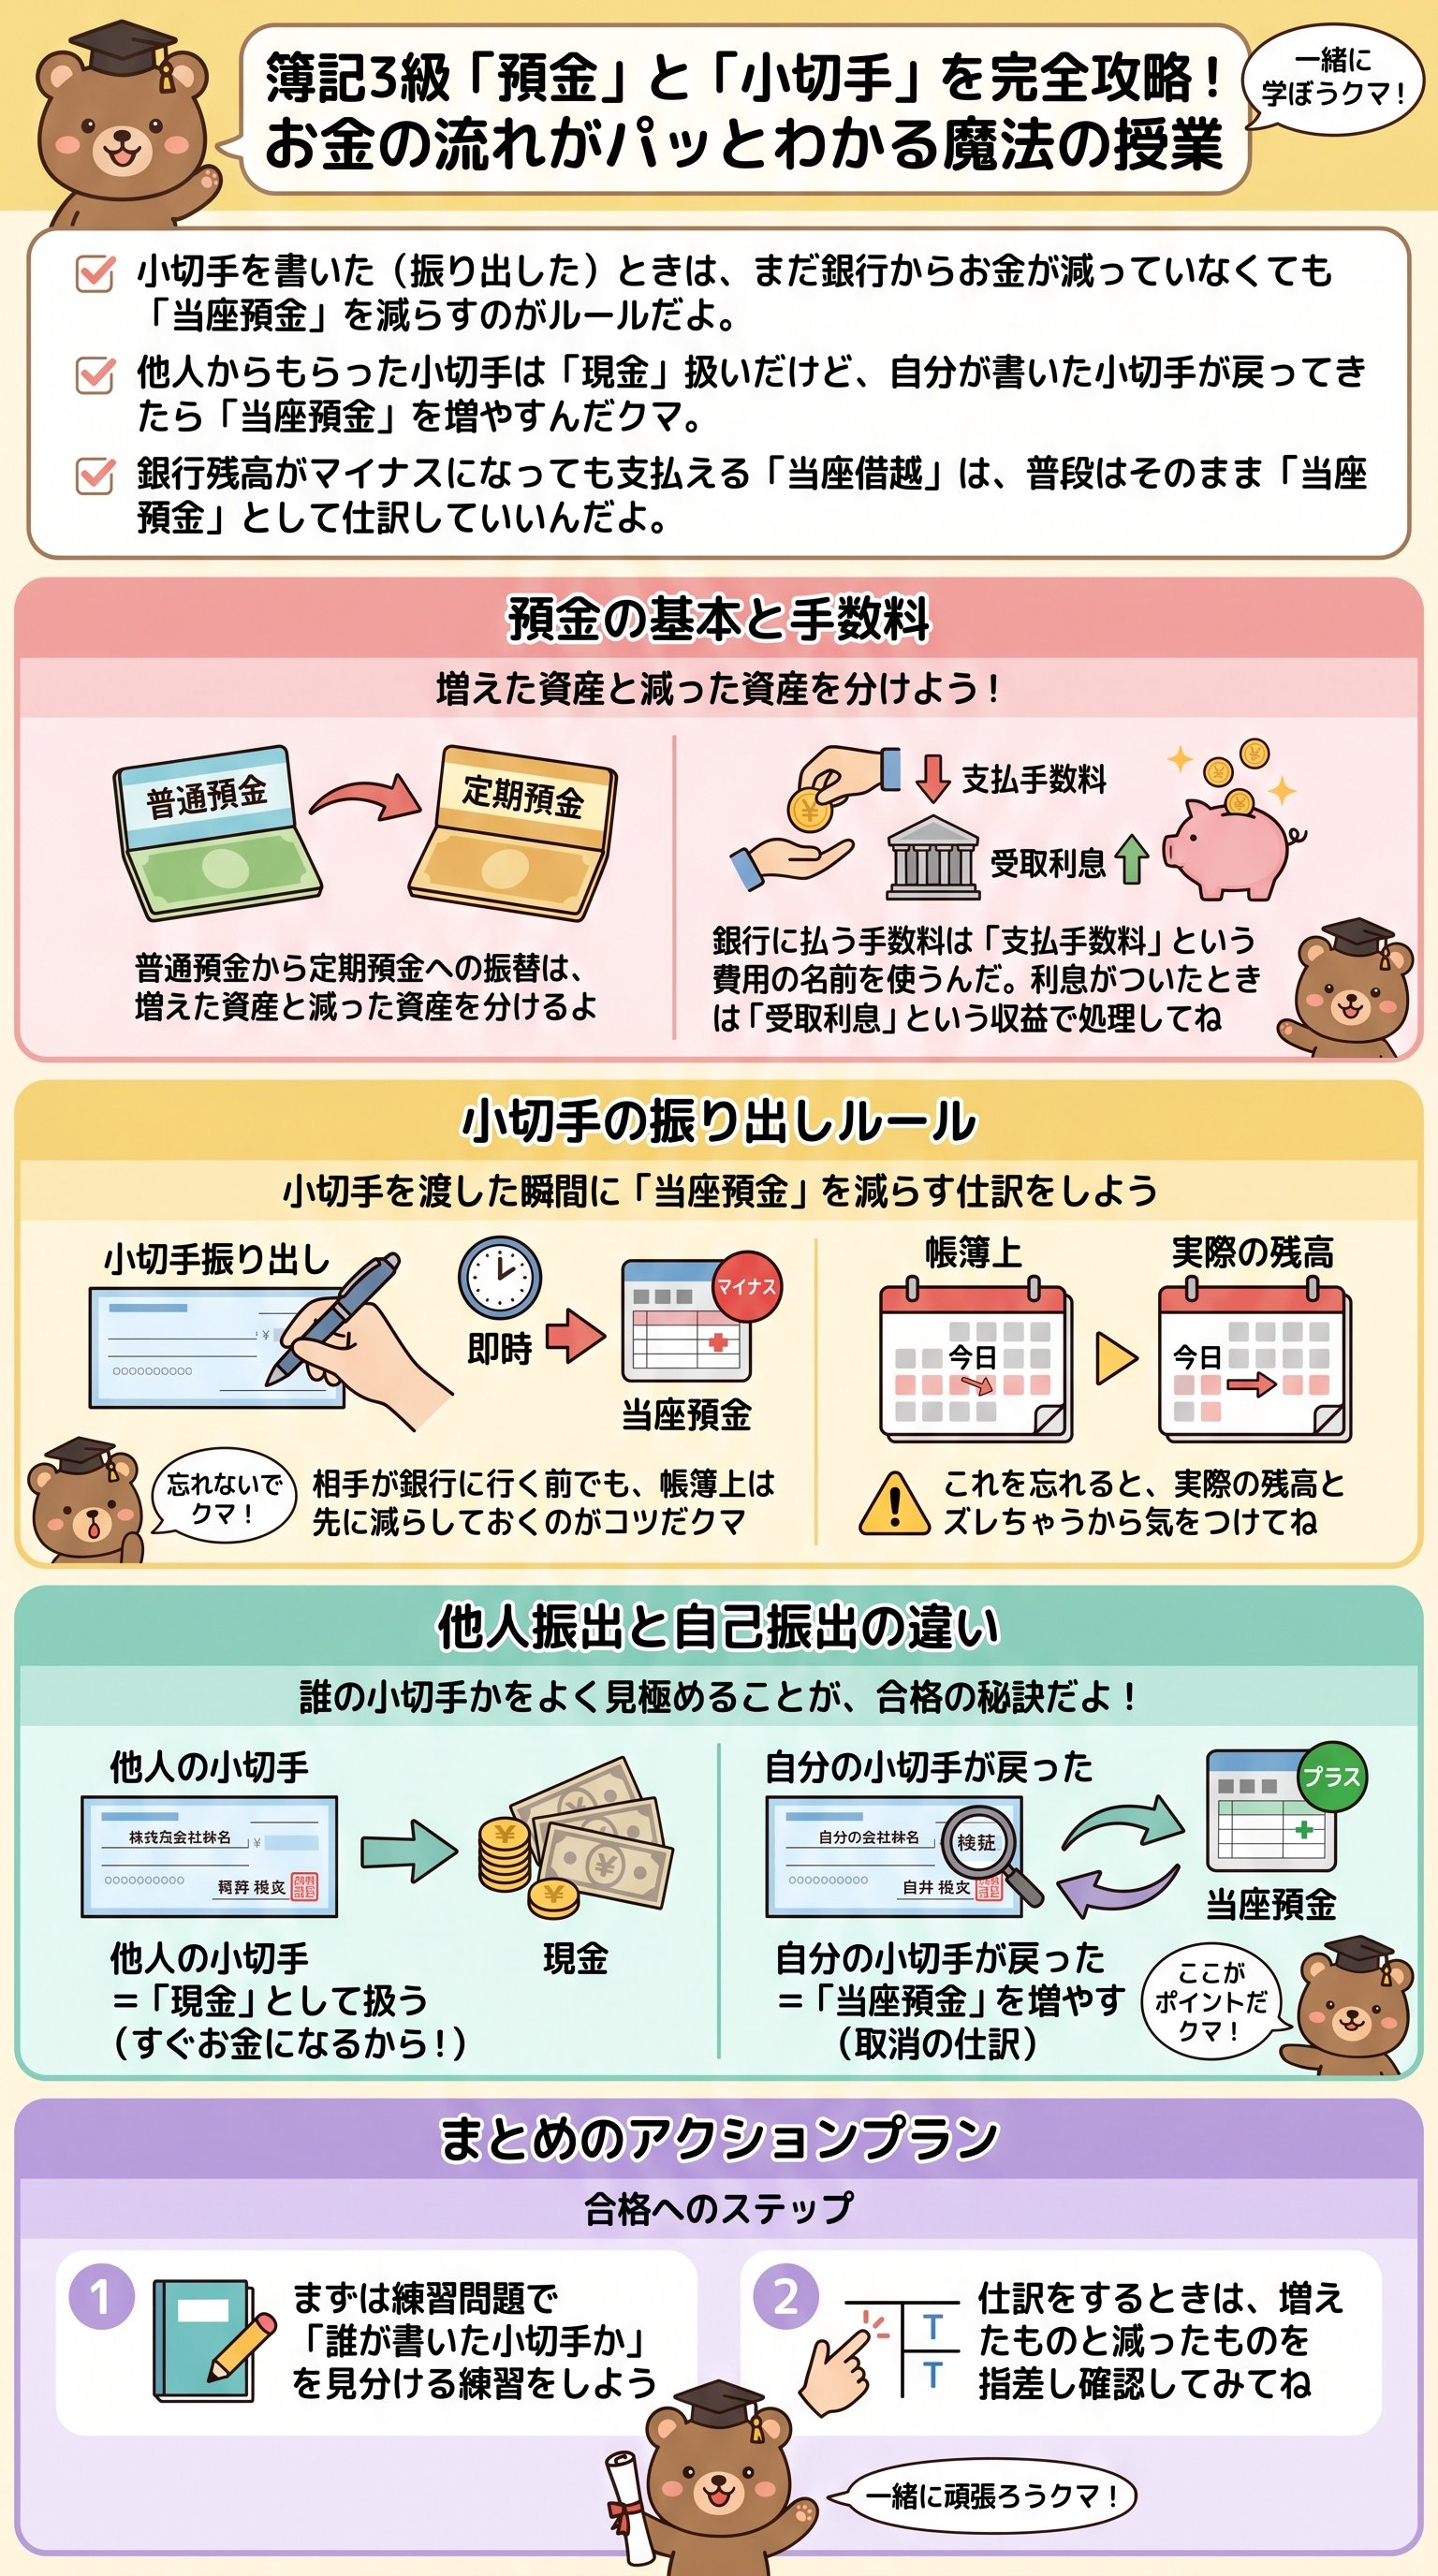
実は、預金には「手数料」がかかることもあるんだ。
例えば、普通預金から定期預金にお金を移すとき、銀行に「手間賃」を払うことがある。
この手数料は、簿記では「支払手数料」という費用の名前で呼ぶよ。
| 項目 | 普通預金 | 定期預金 |
|---|---|---|
| 預け期間 | いつでも引き出せる | 一定期間は引き出せない |
| 利息(おまけ) | 少しもらえる | 普通預金より多めにもらえる |
| 目的 | 生活費やお小遣い | 将来のための貯金 |
もし普通預金に「利息」というおまけがついたら、それは君の儲けだよね。
このとき使うのが「受取利息」という収益の勘定科目なんだ。
お金が増える理由は、預けるだけじゃなくて、こうして勝手に増えることもあるんだクマ!
小切手はスピードが命!銀行より先に「当座預金」を減らす理由
さて、ここからが少し難しい「当座預金」と「小切手」のお話だよ。
会社同士の取引では、何百万円という大きなお金をやり取りすることがあるんだ。
そんなとき、重たい現金をカバンに詰めて運ぶのは危ないし大変だよね。
そこで登場するのが、「小切手(こぎって)」という魔法の紙なんだ!
小切手に「100万円払います」と書いて相手に渡すと、お金を払ったことになる。
この小切手を使うための専用口座が、「当座預金」という名前なんだクマ。
ここで、簿記のちょっと不思議なルールを紹介するよ。
自分が小切手を書いて相手に渡したとき、まだ銀行の残高は減っていないんだ。
でも、簿記では「小切手を渡した瞬間」に、自分の当座預金を減らしてしまうんだよ!
- 1小切手を書く(振り出す)
- 2相手に小切手を渡す
- 3その瞬間に「当座預金」を減らす仕訳をする!
- 4相手が銀行に行って、実際にお金が引き落とされる
実は、相手が実際に銀行に行ったときの仕訳は「なし」なんだ。
だってもう、小切手を渡したときに減らしちゃっているからね。
これを忘れると、二重にお金を減らすことになっちゃうから要注意だよ。
小切手を切ったら即・当座預金を減らす。
この「先回り」の考え方が、簿記をマスターする大きなステップになるんだ。
一歩先を読んで記録するなんて、なんだかプロの会計士さんみたいでかっこいいね!
ブーメランみたいに戻ってきた!「自己振出小切手」の魔法
次は、ちょっとしたミステリーのようなお話をするよ。
自分が書いた小切手が、巡り巡って自分のところに戻ってくることがあるんだ。
これを「自己振出(じこふりだし)の小切手」と呼ぶんだクマ。
例えば、僕がAくんに小切手を渡して、AくんがそれをBさんに渡したとする。
その後、Bさんがたまたま僕に借金を返すために、その小切手を持ってきたら……?
そう、僕が書いた小切手が、僕の手に戻ってきちゃったんだね。
「自分が振り出した小切手を受け取ったときは、当座預金の増加として処理する」
なぜなら、小切手を渡したときに「お金が減るぞ!」と予想して当座預金を減らしていたよね。
でも、その小切手が戻ってきたということは、銀行からお金が減ることはなくなったんだ。
だから、減らしていた当座預金を元に戻してあげる必要があるんだクマ!
- 他人が書いた小切手をもらった = 「現金」が増える
- 自分が書いた小切手をもらった = 「当座預金」を増やす(元に戻す)
実は、テストでもこの「誰の小切手か」をひっかけてくる問題が多いんだ。
でも、君はもう大丈夫だよね。
「自分が書いた小切手なら、当座預金のキャンセル!」と覚えちゃおう。
まさに、投げたブーメランをキャッチしたときのように、元の場所に戻すイメージだね。
簿記は、こうして「実際には何が起きているのか」を冷静に考える遊びなんだ。
難しく考えすぎず、お金の動きを頭の中でアニメーションにしてみると分かりやすいよ。
残高がマイナスでも買い物ができる?「当座借越」という秘密の契約
「銀行の残高がゼロになったら、もう買い物はできない」普通はそう思うよね。
でも、ビジネスの世界には「当座借越(とうざかりこし)」というすごい裏ワザがあるんだ。
これは、銀行とあらかじめ「借金の約束」をしておく仕組みなんだよ。
例えば、当座預金に50万円しかないのに、200万円の買い物をしたいとする。
普通なら「お金が足りません!」と断られちゃうけど、契約があれば大丈夫。
足りない150万円を、銀行が勝手に貸してくれるんだクマ!
仕訳はどうするのかというと、実はとってもシンプル。
残高がマイナスになっても、そのまま「当座預金」を減らしていいんだ。
「えっ、マイナスなのにいいの?」と思うかもしれないけど、普段の記録(期中)はそれでOK!
- 1銀行と「当座借越契約」を結ぶ
- 2残高を超える金額の小切手を使う
- 3帳簿上の「当座預金」がマイナスになる(でも気にしない!)
- 4決算のときに、マイナス分を「借金」という名前に書き換える
| 状態 | 勘定科目(ふだん) | 勘定科目(決算のとき) |
|---|---|---|
| 残高がある | 当座預金 | 当座預金 |
| 残高がマイナス | 当座預金 | 当座借越(または短期借入金) |
ふだんは全部「当座預金」でまとめていい、というのが今の簿記のルールなんだ。
昔はもっと面倒な書き方をしていたんだけど、今はとっても楽になったんだよ。
実務(実際のお仕事)に近い形にルールが変わったから、覚えやすくなったね。
このように、簿記のルールは時代に合わせて「より便利に、よりシンプルに」進化しているんだ。
難しい言葉に惑わされず、その裏側にある「便利な仕組み」を理解していこうね。
複数の銀行口座を使いこなそう!プロが教える「銀行名」の管理術
最後は、もっと本格的な仕訳のやり方についてお話しするよ。
大きな会社になると、銀行の口座を1つしか持っていないなんてことはまずないんだ。
「A銀行」にも「B銀行」にも、それぞれ普通預金や当座預金があるのが当たり前なんだクマ。
そんなとき、全部まとめて「普通預金」と書いてしまったらどうなるかな?
「あれ、このお金はどこの銀行の分だっけ?」とパニックになっちゃうよね。
だから、最近の簿記では「銀行の名前」を付けて記録するのがトレンドなんだ!
例えば、A銀行に100円、B銀行に100円を預けたときは、こんな風に仕訳をするんだ。
- (借方)A銀行当座預金100 / (貸方)現金200
- (借方)B銀行当座預金100 /
こうして分けておけば、どこの銀行にいくらあるか一目瞭然だよね。
これはテストのためだけじゃなくて、実際のお仕事でもすごく役立つ知識なんだ。
プロのブロガーが記事をカテゴリー分けするように、お金も出所をはっきりさせるんだクマ。
これからは「当座預金」だけじゃなく、「〇〇銀行当座預金」と書く準備をしておこう!
今回のまとめを箇条書きにしてみたよ。
- 小切手を出したときは、すぐに当座預金を減らす!
- 他人からもらった小切手は、「現金」扱い!
- 自分が書いた小切手が戻ってきたら、当座預金を復活させる!
- 残高マイナスは、決算まで「当座預金」のままでOK!
- 銀行が複数あるときは、銀行名を付けて仕訳する!
一見難しそうに見える「当座預金」や「小切手」の世界。
でも、こうして整理してみると、意外とシンプルで合理的なルールだと思わないかな?
「増えたら左、減ったら右」という基本を忘れなければ、どんな複雑な仕訳も怖くないよ。
君ならきっと、この預金のパズルを完璧に解き明かせるはずだよ。
分からないことがあったら、いつでも僕「まなびクマ」に聞いてね。
これからも一緒に、楽しく簿記の世界を探検していこう。
応援しているクマ!
