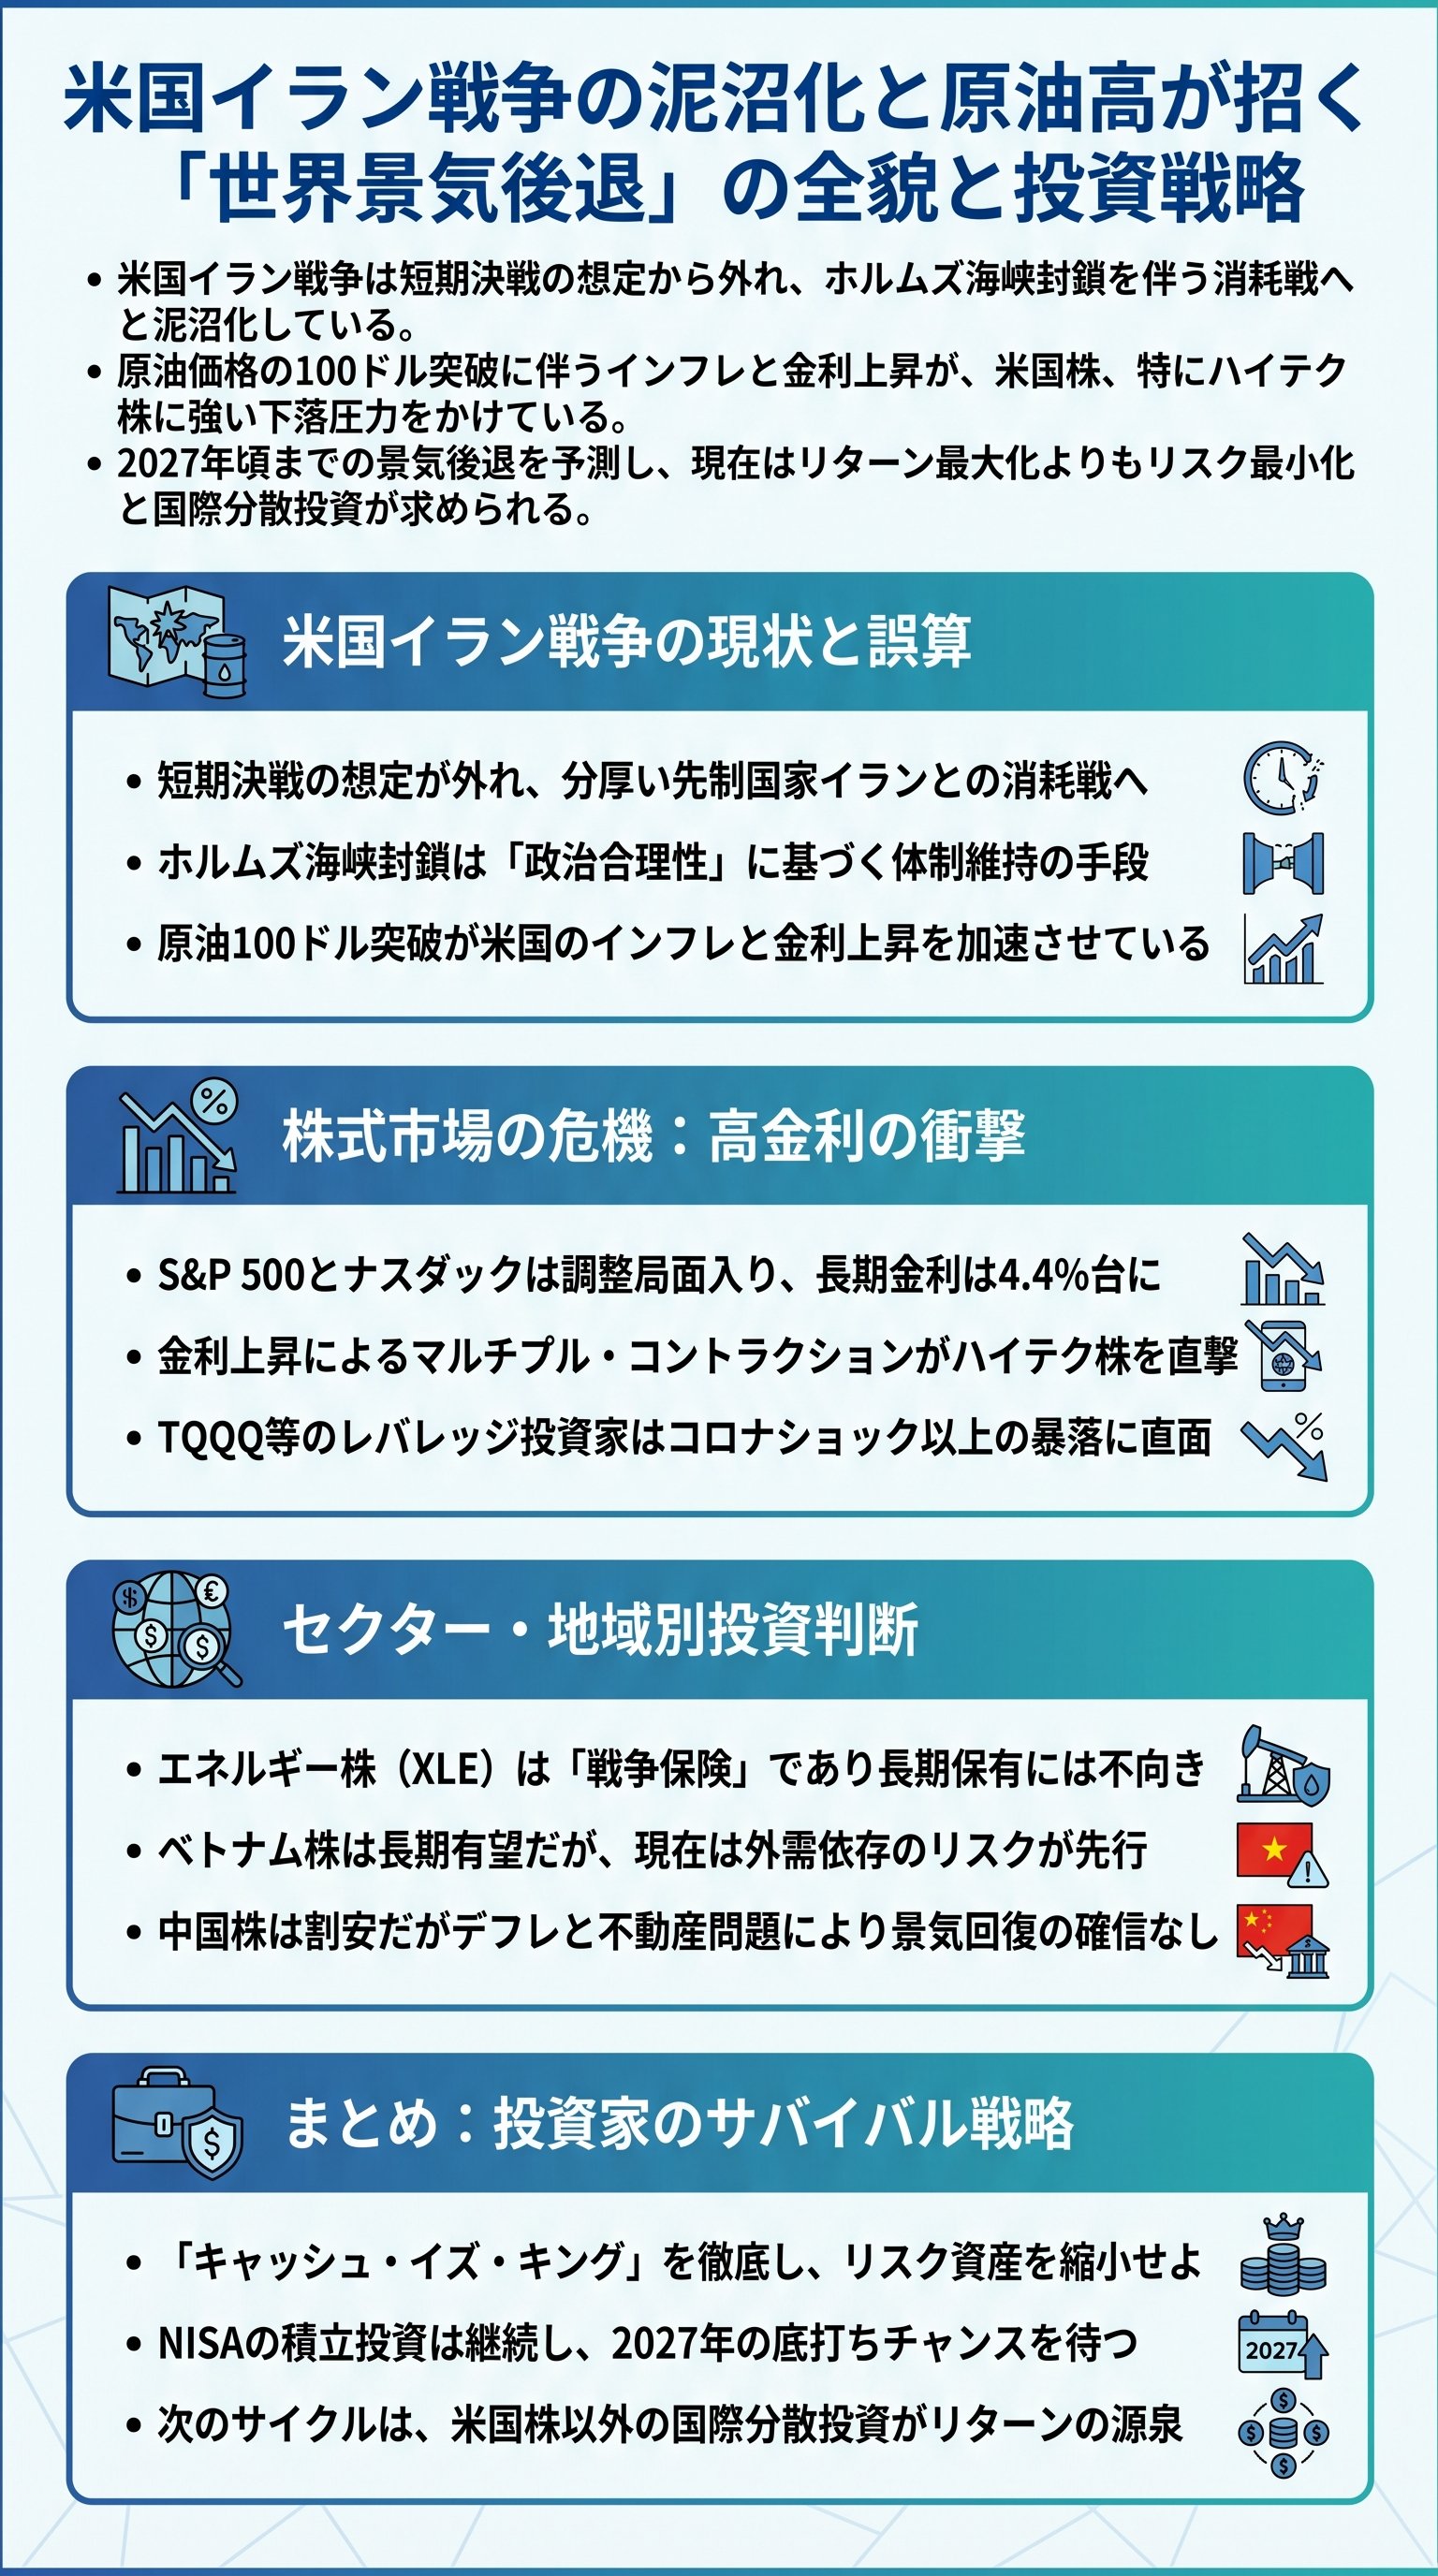
圧倒的軍事力の敗北と「短期決戦」の終焉

米国イラン戦争が勃発してから一ヶ月が経過した。
今、我々が直視すべきは、圧倒的な軍事力があれば世界を意のままに操れるという「漫画的で幼稚な幻想」が完全に打ち砕かれたという事実である。
トランプ大統領は当初、わずか数週間の短期決戦で決着がつくと楽観視していた。
しかし、現実はどうだ。
最高指導者を排除すれば体制が崩壊するというシナリオは、あまりにも浅はかな希望的観測に過ぎなかったのである。
「独裁体制はトップを失えば崩れるとは限らない。むしろ外圧は内部の結束を強めるのである」
実は、イランという国家の構造は、一人のカリスマで維持されているわけではない。
革命防衛隊、宗教指導者、政治エリート、軍、そして治安機関。
これらが何層にも重なり合った「分厚い先制国家」である。
だからこそ、トップが消えてもすぐさま次代の教皇派が現れ、体制は揺るがない。
トランプ政権の最大の誤算は、国家の成り立ちを無視し、ベネズエラでの成功体験を安易に流用した点にある。
つまり、戦略の前提条件が根本から間違っていたということだ。
相手を追い詰めれば屈服するという論理は、自尊心と信仰を重んじる国家には通用しない。
むしろ、窮地に立たされたイランは、より先鋭化した反米教皇派を台頭させる結果となった。
これは米国にとって、勝利どころか「終わりのない消耗戦」への入り口となったのである。
我々は今、力による解決が不可能であることを知る歴史の転換点に立っている。
| 項目 | 当初の想定 | 突きつけられた現実 |
|---|---|---|
| 期間 | 3-4週間の短期決戦 | 出口の見えない消耗戦 |
| 体制 | 指導者殺害で崩壊 | 内部結束の強化と過激化 |
| 国際世論 | 米国への同調 | 中東全域の不安定化 |
力による支配という幻想は、既に死んだのである。
今や米国は、自ら掘った泥沼に足を取られ、身動きが取れなくなっている。
トランプ政権の甘い見立てが招いた代償は、これから米国の家計と世界経済を直撃することになる。
これは単なる遠い国の戦争ではない。
貴君の財布、そして資産形成の根幹を揺るがす未曾有の危機の幕開けなのである。
ホルムズ海峡封鎖という「政治合理性」の恐怖
トランプ政権が抱いたもう一つの致命的な誤算。
それは、イランが「ホルムズ海峡の封鎖」に踏み切るはずがないという思い込みであった。
海峡封鎖は国際社会を敵に回し、自国経済にも甚大なダメージを与える。
だから経済合理性を考えれば、そんな「伝家の宝刀」を抜くわけがない。
しかし、それはあくまで平時の論理に過ぎなかったのである。
実は、人は常に損得勘定で動くわけではない。
特にメンツを潰され、体制の存続が問われる極限状態では、合理性の定義が変貌する。
やらなければ弱く見える。
やらなければ内部から崩れる。
だから、たとえ自国を滅ぼす劇薬であっても、彼らは迷わず海峡を封鎖したのだ。
この「狂気の合理性」を読み違えた代償は、あまりにも重い。
案の定、原油先物価格は100ドルの大台を軽々と突破した。
供給不安が現実のものとなり、米国経済には凄まじいインフレ圧力がのしかかっている。
車社会の米国において、ガソリン価格の上昇は生活そのものへの宣戦布告に等しい。
中間選挙を控えたトランプ政権にとって、これはミサイル攻撃よりも政治的に致命的な打撃となる。
つまり、イランは戦わずして米国の国内政治を内側から破壊しつつあるのだ。
だから、現在の状況を「一時的な混乱」と片付けるのはあまりに楽観的すぎる。
ホルムズ海峡を通過する石油タンカーが、一隻あたり3億円以上の通行料を人民元で支払ったという事実は、海域の支配権が既に米国から離れつつあることを示唆している。
これは世界のパワーバランスが根底から覆される事態だ。
米国がこの屈辱的な状況から撤退すれば、それは事実上の敗北を意味する。
だが、とどまればインフレの地獄が待っている。
まさに究極のジレンマである。
経済合理性で動かない敵に対し、経済の論理は無力である。
トランプ政権は、一度引き抜いた剣を収める場所を完全に見失っている。
原油高はもはや一過性の現象ではなく、構造的なリスクへと昇華した。
我々は、エネルギー価格が高止まりし続ける「新しい常態」を覚悟しなければならない。
このエネルギー危機こそが、株式市場の黄金時代を終わらせる死神の鎌となるのだ。
S&P500の陥落と「レバナス」投資家の末路
株式市場は、もはやこの「戦争の泥沼化」を無視できなくなっている。
S&P500は5週連続の下落を記録し、調整局面への突入は時間の問題となった。
特に深刻なのは、金利上昇に極めて脆弱なハイテク株中心のナスダックである。
原油高が引き起こすインフレは、長期金利を4.44%という異常な高水準まで押し上げた。
つまり、無リスクの国債で4%以上の利回りが得られる今、割高な成長株を保有する理由などどこにもないのである。
ここで警鐘を鳴らさねばならないのが、一部の個人投資家に絶大な人気を誇る「レバナス」や「TQQQ」といったレバレッジ型商品の末路である。
ナスダックがわずかに調整する裏で、TQQQは既に36%以上もの暴落を喫している。
これはコロナショック時のS&P500の下落率をも上回る、文字通りの資産消滅である。
もしナスダックがここから半値になれば、TQQQの下落率は88%に達する計算だ。
元の資産額に戻すには700%以上のリターンが必要となり、それは実質的に不可能な領域である。
- 1長期金利の上昇によるマルチプル・コントラクションの発生
- 2レバレッジ型商品の構造的な減価と壊滅的な下落
- 3インフレによる企業利益の圧迫と雇用悪化の連鎖
- 4個人消費の冷え込みによる「負のスパイラル」への突入
実は、多くの投資家が「トランプの一言で戦争は終わる」と今でも信じている。
だが、その期待は残酷な形で裏切られることになるだろう。
トランプは既に引き返すことができない泥沼の深部にいる。
戦争が長期化すれば原油高は続き、金利は高止まりし、株価の下落は止まらない。
「安易な押し目買い」は、落ちてくるナイフを素手で掴むのと同義である。
今の市場に必要なのは、リターンの最大化ではない。
「生き残ること」そのものである。
レバレッジをかけて一発逆転を狙うようなギャンブルは、今の相場環境では自殺行為だ。
市場が総悲観に包まれ、誰もが株の話題を口にしなくなるその日まで、嵐は去らない。
貴君の守るべき資産は、強欲な期待ではなく、冷徹なリスク管理によってのみ保護される。
2027年頃に訪れるであろう「真の底」を見極めるまで、牙を研いで待つべきである。
エネルギー株の罠と新興国市場の「影」
現在、多くの投資家が「避難先」としてエネルギー株に群がっている。
エネルギーセレクトセクター(XLE)の圧倒的なアウトパフォームを見れば、その心理は理解できる。
しかし、これはあくまで「戦争保険」としての買いに過ぎない。
供給懸念という不確実性に支えられた上昇は、事態が少しでも鎮静化に向かえば一瞬で崩れ去る。
エネルギー株への投資は、火の粉の中でダンスを踊るような極めて危険な遊戯であることを忘れてはならない。
「中東情勢が不安定だから上がっているだけだ。供給懸念が和らげば、待っているのは急落のみである」
一方で、長期的な視点を持つ投資家はベトナムのような新興国に目を向けている。
確かに、ベトナムの若年層人口の増加と製造拠点のシフトは魅力的なストーリーだ。
2026年以降、フロンティア市場から新興国市場への格上げが実現すれば、巨額の資金流入も期待できるだろう。
だが、落とし穴は意外なところにある。
ベトナム経済は極めて外需依存度が高く、米国の景気後退に直撃される宿命にあるのだ。
| 市場 | 強み | 懸念材料 |
|---|---|---|
| エネルギー株 | 原油高による短期的利益 | 戦争終結時の暴落リスク |
| ベトナム株 | 高い経済成長率と人口動態 | 米国景気への過度な依存 |
| 中国株 | 圧倒的な割安感 | 不動産バブルの後遺症とAI規制 |
実は、中国株についても楽観は許されない。
中国政府は株価を上げ、外資を呼び戻したいというポーズを崩していない。
しかし、投資家が求めているのはスローガンではなく、「確信」である。
不動産バブルの崩壊と若年層の高失業率に喘ぐ中国経済にとって、原油高による輸入コスト増は文字通りの追い打ちとなる。
ハイテク株への期待も、米国のAI相場が崩壊すれば運命を共にするだろう。
今、急いでリスクを取る必要はどこにもない。
エネルギー株の熱狂も、新興国の成長ストーリーも、目前に迫る「需要破壊」の前には無力だ。
原油価格があまりに高騰すれば、景気が冷え込み、結果として石油の需要そのものが消える。
その時、エネルギーセクターは景気後退を先読みするようにして、急落の谷底へ突き落とされる。
我々が今なすべきは、目先の利益を追うことではなく、真の割安感が訪れるのを待つ忍耐である。
キャッシュ・イズ・キング:2027年へのサバイバル戦略
結論を述べよう。
米国イラン戦争の長期化は、世界経済を「暗黒の弱気相場」へと誘う。
高インフレ、金利高騰、転じて企業業績の悪化。
さらにはAIバブルの崩壊が重なり、マルチプル・コントラクションが市場を蹂躙する。
今、貴君が取るべき行動は、投資リターンの最大化ではない。
「キャッシュ(現金)」という名の王を迎え入れ、リスクを最小化することである。
過去の歴史を紐解けば、相場の転換点は3月か10月に訪れることが多い。
今回のサイクルを考慮すれば、2027年の春から秋にかけてが、真の底打ちの時期となるだろう。
S&P500は最大で50%の下落、円建て資産であれば為替の影響を含め60%の棄損を覚悟せねばならない。
だが、この絶望の淵こそが、富を築くための最大の好機へと変わる。
今は、積立投資を粛々と継続しながら、余剰資金を安全な現金の山に積み上げる時だ。
実は、次の景気拡大局面の主役は、もはや米国株ではないかもしれない。
2040年までの長期予測では、米国株のリターンは1桁台の低空飛行にとどまる可能性がある。
一方で、欧州株、新興国株、そしてコモディティや暗号資産が、2桁の高リターンを叩き出す。
我々は今、米国一強時代の終焉と、「国際分散投資」が真価を発揮する新時代への入り口に立っているのだ。
生き残った者だけが、次の時代の果実を手にすることができる。
トランプの泥沼、イランの狂気、市場の悲鳴。
これらを客観的に眺め、感情を排して行動できる者こそが、真の投資家である。
貴君の人生は、この暴落をどう過ごすかによって決まる。
「現金こそが王」という真理を胸に、静かにその時を待つが良い。
嵐が去った後の地平には、想像を絶する光り輝くチャンスが広がっているはずだ。
