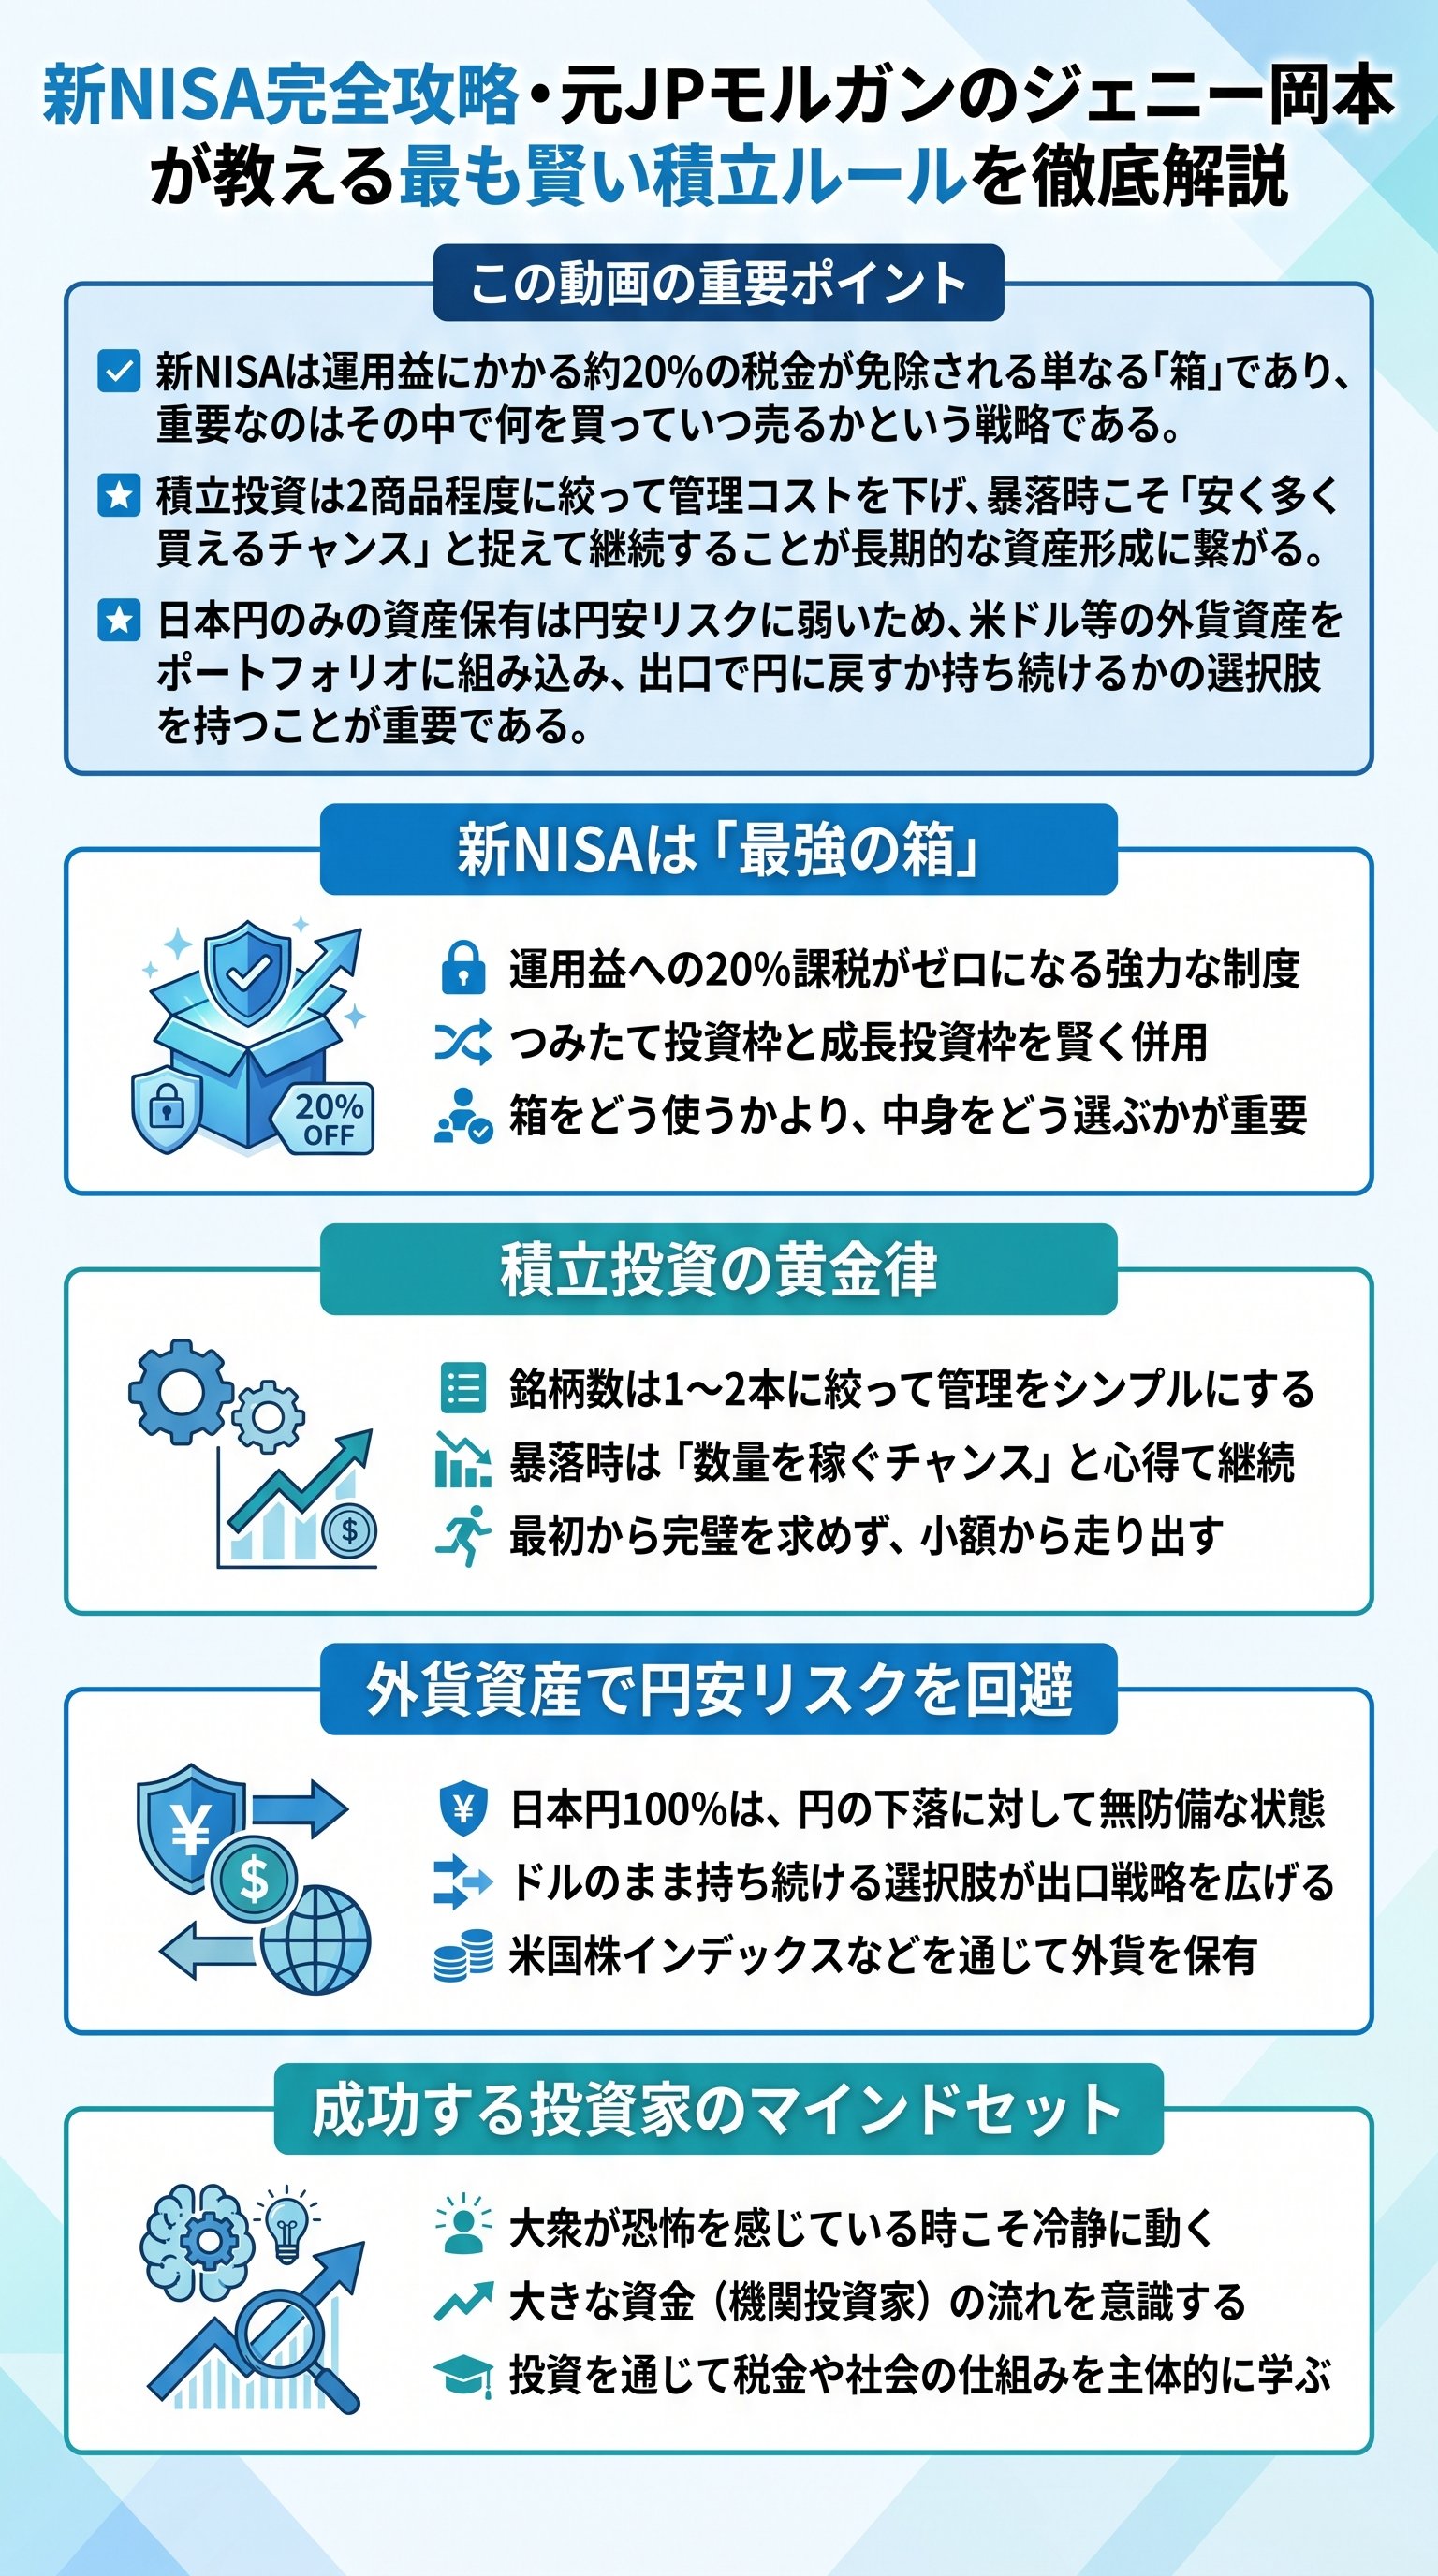
新NISAの本質と非課税制度の活用法
新NISAは多くの日本人が「やらなければならない」と感じているブームの中にありますが、その本質を理解している人は意外と少ないのが現状です。
投資のプロであるジェニー岡本氏は、新NISAを単なる資産運用のための箱であると定義しています。
この箱の最大の特徴は、通常であれば投資利益に対して課される20.315%の税金が非課税になる点にあります。
例えば100万円の利益が出た際、通常なら約20万円が差し引かれますが、新NISAという箱を使えば100万円をそのまま受け取ることができます。
この2割の差が、数十年という長期運用において劇的な資産の差を生み出すのです。
新NISAには「つみたて投資枠」と「成長投資枠」の2種類が存在します。
つみたて投資枠は年間120万円まで、国が選定した比較的安全な投資信託に限定されています。
一方で成長投資枠は年間240万円まで、個別株やETFなど幅広い商品に投資が可能です。
これらを併用することで、年間最大360万円の非課税枠を活用できます。
しかし、大切なのは制度を覚えることではなく、自分の資産をどの割合で配分するかという戦略を立てることです。
| 枠の種類 | 年間投資枠 | 投資対象の制限 | 運用の性格 |
|---|---|---|---|
| つみたて投資枠 | 120万円 | 国が選定した投資信託のみ | 保守的・自動的 |
| 成長投資枠 | 240万円 | 株・ETF・投資信託など | 積極的・自由度高 |
効率的な積立投資のための銘柄選定と管理術
投資初心者が陥りがちな失敗の一つに、多くの銘柄に分散しすぎて管理不能になることが挙げられます。
多くの商品を少しずつ買う「分散」は一見リスクヘッジに見えますが、実際にはどれかが足を引っ張り、全体として資産が増えないという状況を招きかねません。
管理のしやすさを考慮すると、積立投資で選ぶ商品は最大でも2つ程度に絞ることが推奨されます。
商品を絞り込むことで、資産の増減に対する原因分析が容易になり、長期的な運用を継続しやすくなります。
完璧を狙いすぎず、まずは小額から動いてみることが成功への近道です
- 1まずは自分の全財産を把握し、円預金・外貨・保険・貴金属・不動産などに分類する
- 2生活防衛資金(数ヶ月分の生活費)を確保し、残りの余剰資金で運用を検討する
- 3毎月の積立額を決め、自動で引き落とされる設定を行う
- 4運用状況を定期的にチェックするが、日々の細かな変動に一喜一憂しない
また、積立投資において「いつ買うか」に悩む必要はありません。
給料日の翌日など、決まった日に機械的に購入する仕組みを作ることが大切です。
プロのトレーダーであっても底値で買うことは困難です。
一般の投資家が最も恩恵を受けられるのは、時間の分散を利用して購入単価を平準化するドルコスト平均法です。
これは、価格が高い時には少なく、価格が低い時には多く買うという合理的な仕組みを自動的に実現してくれます。
円安時代を生き抜く外貨資産保有の戦略
現代の日本において、資産を「日本円」だけで持つことは大きなリスクを伴います。
円安が進めば、輸入品の価格が上がり、実質的な購買力が低下するからです。
ジェニー岡本氏は、自身の資産の多くをドルなどの外貨で保有しており、必要な分だけを円に替えて生活しています。
これは、日本経済の先行きや人口減少という構造的な問題を考慮したリスク分散の考え方に基づいています。
新NISAの枠内でも、米国株や全世界株に投資するインデックスファンドを選ぶことで、間接的に外貨資産を持つことが可能です。
- 円安への備え: 円以外の通貨(主に米ドル)を持つことで資産の目減りを防ぐ
- 基軸通貨の強み: 世界で最も流通している米ドルは、どの国でも交換可能な高い流動性を持つ
- 収益の二重構造: 株価の上昇による利益だけでなく、為替差益による資産増加も期待できる
外貨投資において不安を感じるのが「為替による損」です。
160円で買ったドルが130円になれば、円換算では資産が減ったように見えます。
しかし、ドルをドルとして持ち続け、海外旅行で使ったり、ドルのまま別の投資に回したりすれば、円建ての評価損は確定しません。
出口戦略において「円に戻さない」という選択肢を持っておくことが、為替リスクを克服する鍵となります。
投資のプロは、円安局面でも円高局面でも柔軟に対応できるよう、常に複数の通貨を保有しているのです。
プロトレーダーが教える暴落時の対処とマインド
市場が暴落し、画面上の資産が赤字になった時、多くの初心者は恐怖から「狼狽売り」をしてしまいます。
しかし、積立投資において暴落は「バーゲンセール」に他なりません。
同じ金額を積み立てていても、価格が下がればより多くの数量(口数)を購入できるからです。
ここで投資を止めてしまうことは、将来の利益の源泉を自ら断つ行為です。
過去のデータを見ても、大きな下落の後にこそ、その後の反発による大きな利益が待っていることが多いのです。
プロの視点では、市場の「天井」と「底」を見極めるための独自のセンサーがあります。
例えば、投資に全く興味がなかった層が「株で儲かるらしい」と話し始めた時が天井であり、逆に誰もが「もう投資なんて終わりだ」と投げ売りをしている時が底である可能性が高いと言えます。
こうした大衆心理の逆を行くことが、投資の世界で生き残るための鉄則です。
チャートは数字の羅列ではなく、投資家の恐怖と強欲という心理が反映されたものであることを理解しましょう。
| 投資家の属性 | 暴落時の行動 | 暴落後の結果 |
|---|---|---|
| 初心者・一般層 | 恐怖で売却する(狼狽売り) | 損失が確定し、上昇に乗れない |
| プロ・長期投資家 | 変わらず継続、または買い増す | 安値で仕込めた分、利益が拡大する |
投資の「出口」を見据えた賢い資産形成の形
投資において最も大切なのは「どう始めるか」ではなく「どう終わらせるか(出口戦略)」です。
資産を増やすこと自体が目的になってしまうと、いつ売ればいいのか分からず、結局含み益を減らして終わってしまうことがあります。
新NISAで運用する資産も、将来何に使うためのものなのか(老後の生活費、子供の教育費など)を明確にしておく必要があります。
出口において円安であれば円に戻して使い、円高であればドルのまま保持して海外で使うといった、柔軟なプランを複数用意しておくのが理想的です。
最後に、新NISAだけに依存するのではなく、税金について学ぶことの重要性を忘れてはいけません。
新NISAは便利な制度ですが、納税の仕組みを理解させない「無知」を助長する側面もあります。
特定口座(課税口座)で実際に税金を払いながら運用することで、所得税や社会保険料など、社会の仕組みへの意識が変わります。
真のお金持ちは常に節税と納税のバランスを考えています。
新NISAをきっかけに金融リテラシーを高め、自分の頭で考え、行動できる投資家を目指してください。
