こんにちは、まなびクマだよ。
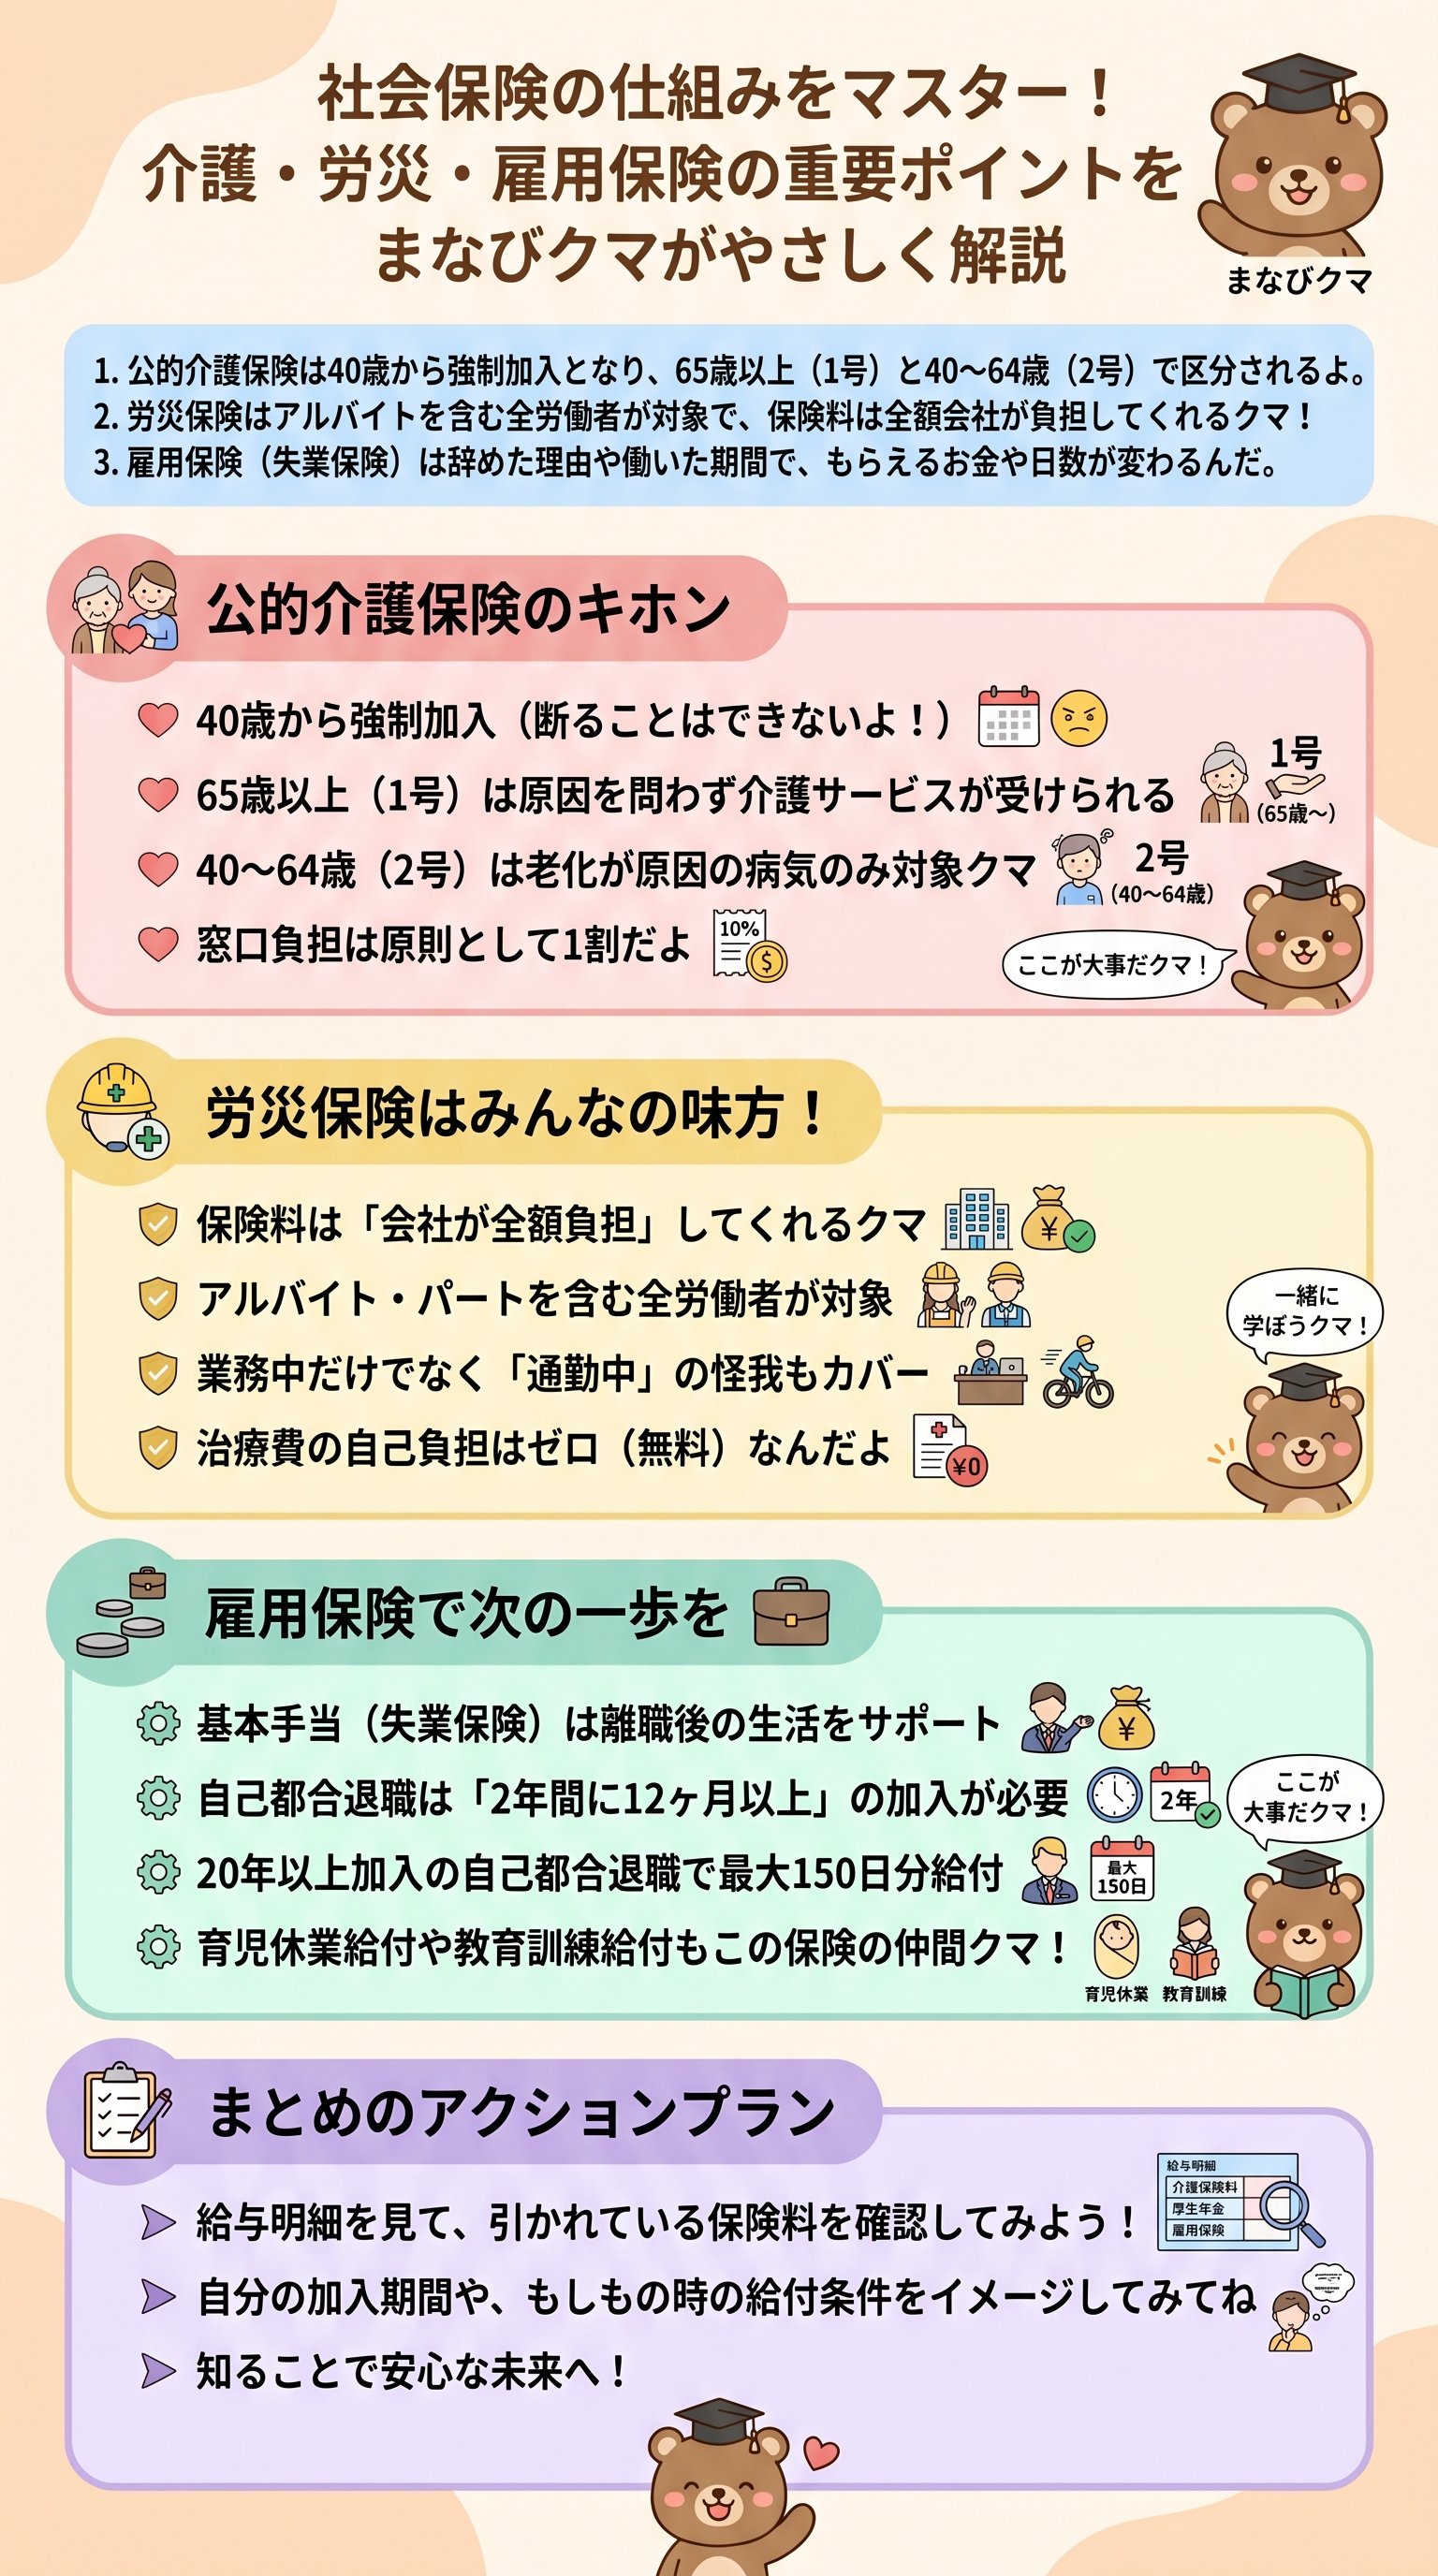
この記事では、私たちの生活を影で支えてくれている「社会保険」の中から、介護・労災・雇用という3つの大切なルールについて一緒に学んでいくよ。
公的介護保険の加入時期と仕組み
公的介護保険は、40歳になった瞬間にすべての人が強制的に加入することになる特別な仕組みなんだ。
介護が必要になったときに、ヘルパーさんをお願いしたり、車椅子を借りたりするためのお金をサポートしてくれるのがこの保険だよ。
民間の介護保険もあるけれど、国が運営するこの公的介護保険は、一定の年齢になれば「断ることはできない」というルールになっているんだね。
第1号被保険者と第2号被保険者の違い
介護保険では、年齢によって「第1号」と「第2号」という2つのグループに分けられているよ。
65歳以上の人は「第1号被保険者」と呼ばれていて、主に介護サービスを受ける側の主役になる世代なんだ。
この人たちは、転んで怪我をした場合でも、病気で動けなくなった場合でも、どんな理由であれ介護が必要になれば給付を受けられるよ。
- 第1号被保険者65歳以上。原因を問わず介護サービスを受けられる。
- 第2号被保険者40歳から64歳。主に保険料を納めて制度を支える現役世代。
40歳になるとお給料から急に「介護保険料」が引かれるようになるけれど、これは制度を支えるためのバトンを受け取った証拠なんだ。
第2号被保険者が給付を受けるための条件
現役世代である第2号被保険者の人たちは、実は介護が必要になってもすぐにお金がもらえるわけではないんだ。
原因が「加齢に伴う特定の病気」である場合に限られているのが、65歳以上の人たちとの大きな違いだね。
例えば、若くして不運な事故で介護が必要になったとしても、この介護保険からはお金が出ないケースがあるんだよ。
若いうちは「支える役割」が強いということを覚えておくと、制度の全体像が掴みやすくなるクマ。
窓口での自己負担は、原則として1割で済むようになっているんだ。
これは後期高齢者医療制度と同じ割合だから、高齢期の負担は1割が基本だとセットで覚えておくと便利だよ。
介護の備えは自分だけでなく家族を守る盾になるんだね
労災保険による仕事中の怪我への備え
労災保険は、仕事中や通勤中に起きた怪我や病気から私たちを守ってくれる心強い味方だよ。
この保険の一番の特徴は、働いている人なら「誰でも」対象になるという点なんだ。
正社員はもちろん、パートやアルバイトの人であっても、1時間でも働いていれば自動的に守られるルールになっているよ。
もし会社が「君はバイトだから労災はないよ」と言ったとしても、それは法律的には通らないお話なんだね。
会社が保険料を全額負担する理由
労災保険の保険料は、なんと会社がすべて支払ってくれているんだよ。
私たちが普段入っている健康保険は、プライベートの怪我もカバーしてくれるから、自分でも半分負担する「労使折半」という形をとっているね。
でも労災は「仕事さえしていなければ起きなかったはずの事故」を補償するものなんだ。
だからこそ、雇っている側である会社が責任を持って全額を負担する義務があるんだよ。
- 1治療費の負担病院での窓口負担はゼロ。自己負担なしで治療が受けられる。
- 2休業中の補償仕事をお休みして4日目から、お給料の約8割相当が支給される。
- 3対象の広さアルバイトやパートを含め、すべての労働者が対象になる。
このように、仕事中のトラブルについては、健康保険よりもずっと手厚いサポートが用意されているんだね。
通勤中の事故も守られる範囲
仕事そのものだけでなく、会社に行く途中や帰る途中の「通勤」も労災の範囲に含まれるよ。
「会社に行きたくないな」と思いながら歩いている時間も、仕事のための移動であればしっかり守られているんだ。
ただし、仕事帰りに大幅にルートを外れて遊びに行ったりすると、そこからは「プライベートの時間」とみなされて労災が効かなくなることもあるから注意してね。
労災で治療を受けるときは、病院の窓口で「労災です」と伝えることが第一歩になるんだ。
健康保険証を出してしまうと後で手続きが大変になるから、仕事中の怪我のときは冷静に対応しようね。
働く人の安心を一番下で支えているのが労災保険なんだよ
雇用保険が支える失業時や休業時の生活
雇用保険は、お仕事を辞めてしまったときや、育児などで働けない期間を支えてくれる保険だよ。
一般的に「失業保険」と呼ばれているけれど、正式には「基本手当」という名前がついているんだ。
これを受け取るためには、単にお仕事を辞めるだけでなく、過去にどれくらいの期間、保険料を払ってきたかという条件をクリアする必要があるよ。
失業手当をもらうための加入期間
お仕事を辞めた理由によって、必要な加入期間が変わるのが面白いポイントなんだ。
自分の意思で辞める「自己都合退職」の場合は、辞める前の2年間に通算して12ヶ月以上の加入期間が必要だよ。
一方で、会社が倒産したり解雇されたりした「会社都合」の場合は、1年間に6ヶ月以上の加入があれば認められるんだ。
| 辞めた理由 | 判定される期間 | 必要な加入月数 |
|---|---|---|
| 自己都合 | 離職前2年間 | 12ヶ月以上 |
| 会社都合 | 離職前1年間 | 6ヶ月以上 |
会社都合の人が優遇されているのは、急に職を失った「かわいそうな人」をより早く助けてあげようという優しさからきているんだね。
もらえる日数とお金を受け取れるタイミング
失業手当は、申し込んですぐにもらえるわけではないんだよ。
まず、誰であっても最初の7日間は「待機期間」として、一円ももらえない時期があるんだ。
さらに自己都合で辞めた人の場合は、そこからさらに1ヶ月程度の「給付制限」というお休み期間が加わってしまうよ。
- 1待機期間7日間。全員が共通して待たなければならない期間。
- 2給付制限自己都合の場合のみ。1ヶ月ほど受給を待つ必要がある。
- 3所定給付日数勤続年数によって90日から150日など、もらえる日数が決まる。
長く働いてきた人ほど、次の仕事を探すための期間を長くプレゼントしてもらえる仕組みなんだね。
例えば、20年以上サラリーマンとして頑張ってきた人なら、最大で150日分、つまり約5ヶ月分もの手当が受け取れるんだよ。
仕事を探しているときだけでなく、今の仕事を頑張りながらスキルアップしたいときにも、雇用保険は力になってくれるよ。
自分のお給料から引かれている保険料が、未来の自分への投資になっていると考えると、少し前向きな気持ちになれるね。
次のステップへ進むための準備期間を支えてくれる仕組みなんだクマ。
社会保険を味方につけるための学習のコツ
社会保険のルールを学ぶときは、単なる暗記ではなく「誰を助けるためのものか」を想像するのが近道だよ。
「介護保険は高齢者だけでなく、その家族も助けているんだな」とか、「労災はリスクを負って働く人を守るためなんだな」と考えるんだ。
ほんだ講師の解説でも、制度の目的を大切にすることで、難しい数字がすんなり頭に入るよう工夫されているね。
似ている制度を比較して整理する
社会保険には似たような言葉がたくさん出てくるから、表にして比べてみるとスッキリ整理できるよ。
特に健康保険の「傷病手当金」と労災保険の「休業補償給付」は、どちらもお休み中のお金をサポートするものだね。
でも、対象となる人が「健康保険は正社員など一部の人」に対し、「労災は全員」という大きな違いがあるんだ。
こういう「どっちだったかな?」という迷いやすいポイントを一つずつ解消していくのが、合格への大きな一歩になるよ。
実生活に当てはめて考えてみる
自分や家族がもし明日怪我をしたら?
もしお仕事を辞めることになったら?
とシミュレーションしてみるのもおすすめだよ。
育児休業給付なら、お休み中の収入がどれくらい確保されるのかを知っておくだけで、将来の計画がずっと立てやすくなるね。
FPの勉強は、テストのためだけじゃなく、自分自身の人生の選択肢を広げるための「知恵」を蓄える時間なんだ。
- 目的を知るなぜその制度があるのかを比喩で考える。
- 数字を繋げる40歳から介護、20年勤続で150日など、リズムで覚える。
- 実益を感じる自分が使える制度がないか探してみる。
一つひとつの保険は複雑に見えるけれど、どれも私たちが安心して暮らすための土台になっているんだよ。
知識という武器を身につけて、不確実な未来を少しでも安心なものに変えていこう!
一歩ずつ進んでいけば、きっと「自分にもわかる」という瞬間が増えていくはずだよ。
これからも自分のペースで、楽しみながら学びを深めていこうクマ!
