

こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
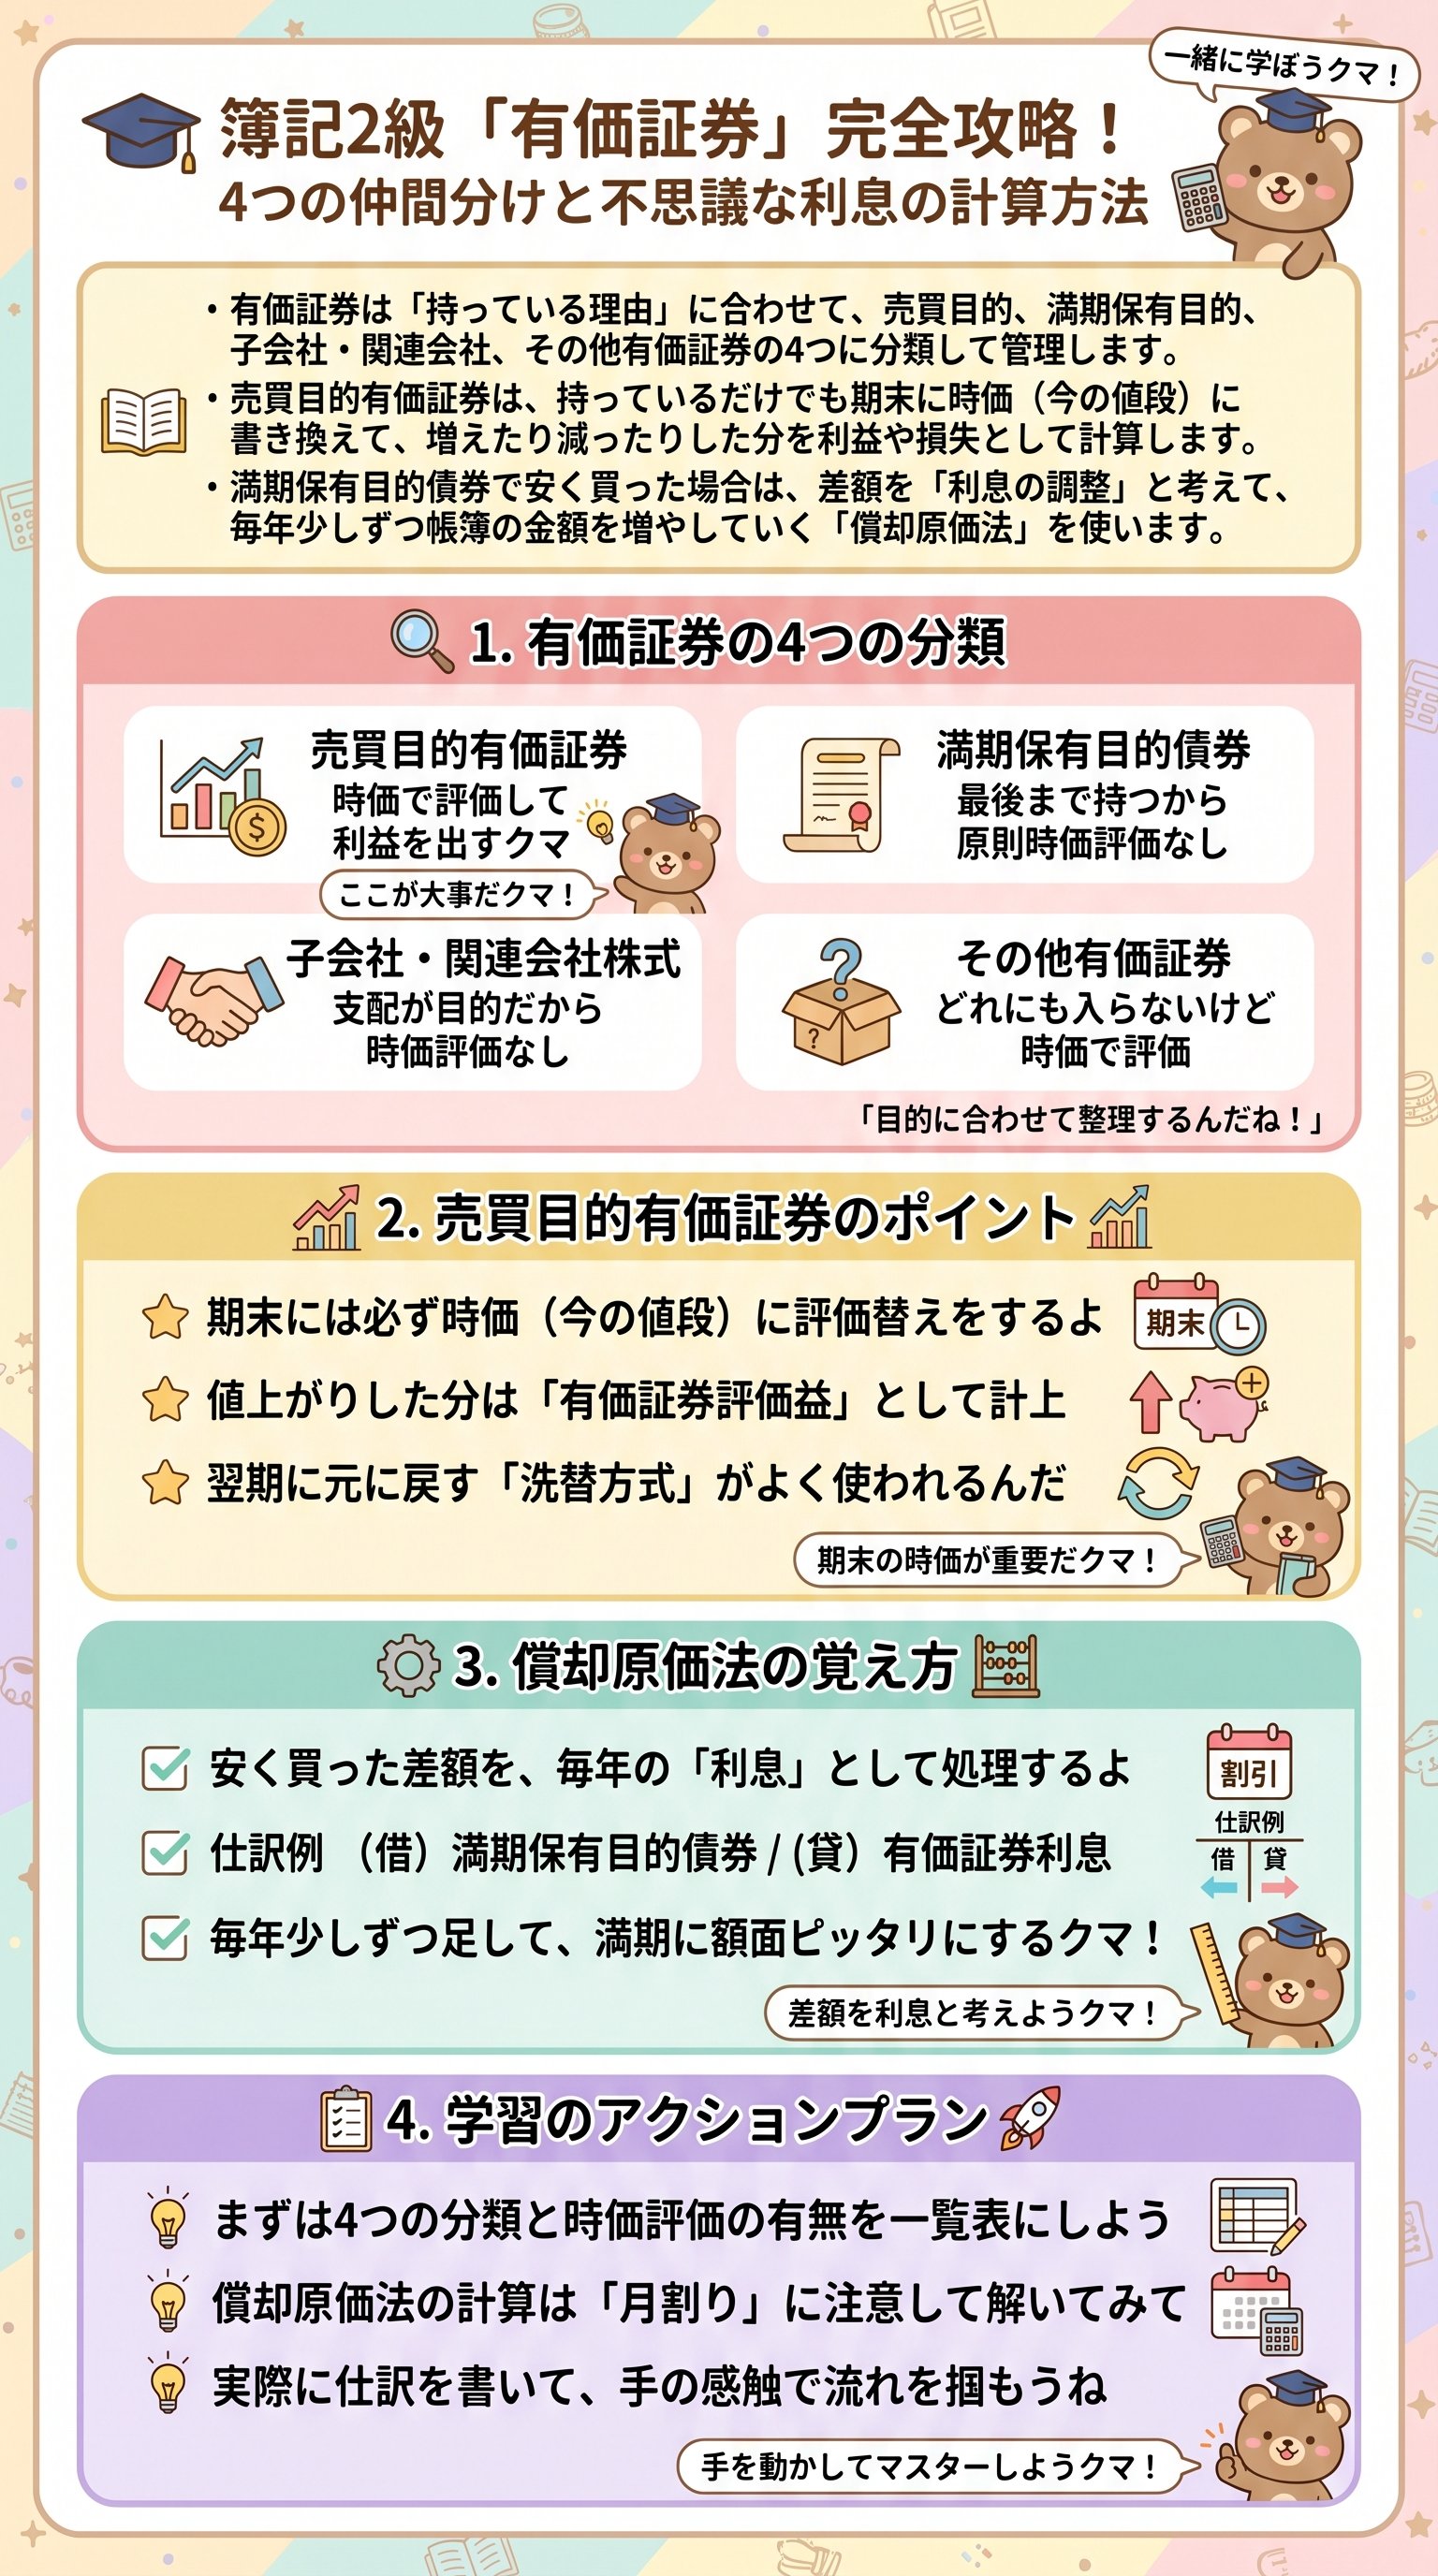
証券ってなに?「持っている理由」で決まる4つの魔法のハコ
みんな、こんにちは!
まなびクマだよ!
今日は、ちょっと難しそうな「有価証券(ゆうかしょうけん)」についてお話しするね。
でも、安心して。
実はこれ、「持っている目的」さえわかれば、パズルみたいにスッキリ解けるんだ。
会社が持っている株や債券(お金を貸した証明書)は、実は4つのハコに分けられるんだ。
「なんとなく持ってる」じゃダメなんだよ。
どうして買ったのかで、名前もルールもガラッと変わるんだ。
まるで、おもちゃを「自分で遊ぶ用」と「友達と交換する用」に分けるのと似ているね。
まずは、この4つのハコの名前を覚えちゃおう。
「売買目的」「満期保有目的」「子会社・関連会社」「その他」。
これが、簿記の世界で一番大事な最強の4分類なんだ。
まずは、このハコの違いをわかりやすく表にまとめてみたよ。
| 目的のハコ | どんな目的? | お値段の書き換え(時価評価) |
|---|---|---|
| 売買目的 | すぐに売って儲けたい! | やる(毎年変える) |
| 満期保有 | 最後まで持ってお利息をもらう | しない(別の方法を使う) |
| 子会社など | 仲間(グループ)を作るため | しない(ずっとそのまま) |
| その他 | 上の3つ以外、とりあえず! | やる(でも利益にはしない) |
まずはこの表を頭のアルバムに保存してね。
実は、一番忙しく動くのが一番上の「売買目的有価証券」なんだ。
この目的の違いを理解することが、簿記2級合格への最短ルートなんだクマ!
すぐに売って儲けたい!「売買目的有価証券」のヒミツ
さあ、1つ目のハコ、売買目的有価証券について詳しく見ていこう。
これは、ゲーム機を安く買って高く売る「せどり」みたいなイメージだね。
「明日、値上がりしたらすぐに売っちゃおう!」と考えている株のことなんだ。
この株の最大の特徴は、「期末( 1年の終わり)」に今の値段に書き換えること。
これを専門用語で時価評価(じかひょうか)と言うんだ。
株の値段が上がっていたら、「まだ売ってなくても儲かったことにしちゃえ!」って考えるんだよ。
例えば、100円で買った株が、1年の終わりに120円になっていたとするよ。
まだ売ってないけど、通帳の数字を120円に書き換えて、「 20円儲かったクマ!」と喜ぶんだ。
このとき使う名前が、「有価証券評価益(ゆうかしょうけんひょうかえき)」だよ。
でも、注意して。
次の年の始まりには、値段を元に戻す方法(洗い替え法)もあるんだ。
「あれ?結局、本当に売ったときにいくら儲かるの?」って混乱しちゃうよね。
だから、「売るまでは仮の儲け」として計算しておくことが大切なんだクマ。
「売買目的」は、とにかくスピード感が命!
どんどん値段が変わるから、ノート(帳簿)もそれに合わせて更新してあげる必要があるんだ。
この「持っているだけで利益が出る」という感覚をマスターしてね。
これが、現代の会計のもっとも刺激的で面白いルールなんだ!
最後まで持ってコツコツ!「満期保有目的債券」と魔法の計算
2つ目のハコは、満期保有目的債券(まんきほゆうもくてきさいけん)だよ。
これは株じゃなくて「債券(お金を貸した証明書)」だけが入るハコなんだ。
「返してもらえる日まで、絶対離さないクマ!」という強い意志が必要だよ。
このハコでは、株みたいに「今の値段」を気にしなくていいんだ。
だって、売るつもりがないんだから、今の値段がいくらでも関係ないよね。
でも、ここで「償却原価法(しょうきゃくげんかほう)」という難しい呪文が登場するんだ。
例えば、100万円返してもらえる券を、95万円で買ったとするよ。
「えっ、安く買えてラッキー!」と思うよね。
この差額の5万円は、実は「 5年間でもらえるお利息」みたいなものなんだ。
だから、毎年1万円ずつ、ノートに書いてある券の価値を増やしていくんだよ。
1年目は96万円、2年目は97万円……という感じだね。
この「差額を利息と考えて、毎年ちょっとずつ足していく」のが償却原価法なんだクマ!
- 1買ったときは95万円。
- 2毎年、1万円ずつ価値をプラスする。
- 35年後、ピッタリ100万円になる!
- 4最後に100万円返してもらって、ハッピーエンド!
実は、この1万円プラスしたときも、「有価証券利息」として儲けにカウントするんだ。
現金でもらう利息とは別に、価値が上がった分も利息と考えちゃうんだね。
ちょっとややこしいけど、「時間をかけて価値を育てる」イメージを持つと分かりやすいよ。
ずっと仲良し!「子会社・関連会社株式」はチームの証
3つ目のハコは、子会社株式(こがいしゃかぶしき)と関連会社株式だよ。
これは、儲けるためじゃなくて「相手の会社をコントロールするため」に持つの。
例えば、自分の子分(子会社)にしたり、大事なパートナー(関連会社)にするためだね。
この株は、絶対に売っちゃダメ。
だって売ったら仲間じゃなくなっちゃうからね。
だから、お値段が上がっても下がっても、ノートの数字は絶対に変えないんだ。
買ったときの値段を、ずっと大切に守り続けるんだクマ。
もし、みんなが会社の社長さんだとして、隣の会社を仲間にしたいと思ったらどうする?
その会社の株を半分以上買い占めれば、みんながリーダーになれるんだ。
これが「支配(しはい)」という、ビジネスの世界の大きな力なんだよ。
だから、この株は投資というより「経営の道具」なんだね。
| 持ち株の比率 | 呼び方 | あなたの立場 |
|---|---|---|
| 50% より多い | 子会社 | 支配者(王様!) |
| 20% 〜50% | 関連会社 | 頼れるアドバイザー |
| それ未満 | その他 | ただの投資家 |
簿記の試験では、「これは子会社にするために買いました」という言葉を見逃さないで。
その瞬間、「あ、これは時価評価しなくていいハコだ!」と判断してね。
どんなに市場がパニックになっても、このハコだけは静かにどっしり構えているんだ。
迷ったらここ!「その他有価証券」の不思議なルール
最後の4つ目のハコは、その他有価証券だよ。
名前からして「残り物」みたいだけど、実はこれが一番ややこしいんだ。
「すぐに売るわけじゃないけど、ずっと持ってるわけでもない……」という曖昧な株が入るよ。
例えば、取引先の会社と仲良くするために持っている「持ち合い株」なんかがこれだね。
実は、このその他有価証券も、時価評価(お値段の書き換え)はやるんだクマ!
でもね、ここからが面白いところなんだけど……。
「えっ、どういうこと?」って思うよね。
売買目的のときは「利益」にしたけど、その他有価証券は「純資産(じゅんしさん)」という場所に直接メモするんだ。
名前は「その他有価証券評価差額金(そのたゆうかしょうけんひょうかさがくきん)」。
長すぎて噛んじゃいそうな名前だね!
「儲かったけど、まだPL(損益計算書)には載せないよ」という、お預け状態なんだ。
だって、本当に売るかどうかわからないから、今すぐ利益として認めちゃうのは危ないよね。
この慎重な姿勢こそが、簿記の面白い知恵なんだクマ!
- 1期末に今の値段を調べる。
- 2買った値段との差額を計算する。
- 3その差額を「純資産のハコ」にポイッと入れる。
- 4次の年の最初に、また元の値段にリセットする!
有価証券の4つの分類、どうだったかな?
難しい言葉も、「どんな気持ちで持っているか」というストーリーで考えれば、きっと忘れないよ。
みんなが簿記の迷宮を楽しく冒険できるのを、まなびクマはいつでも応援しているクマ!
