事業承継を見据えた純資産抑制の合理性
多くの経営者は「会社に利益を残し、純資産を厚くすること」が健全な経営であると信じて疑いません。
しかし、脱・税理士の菅原由一氏は、この一般的な常識に警鐘を鳴らします。
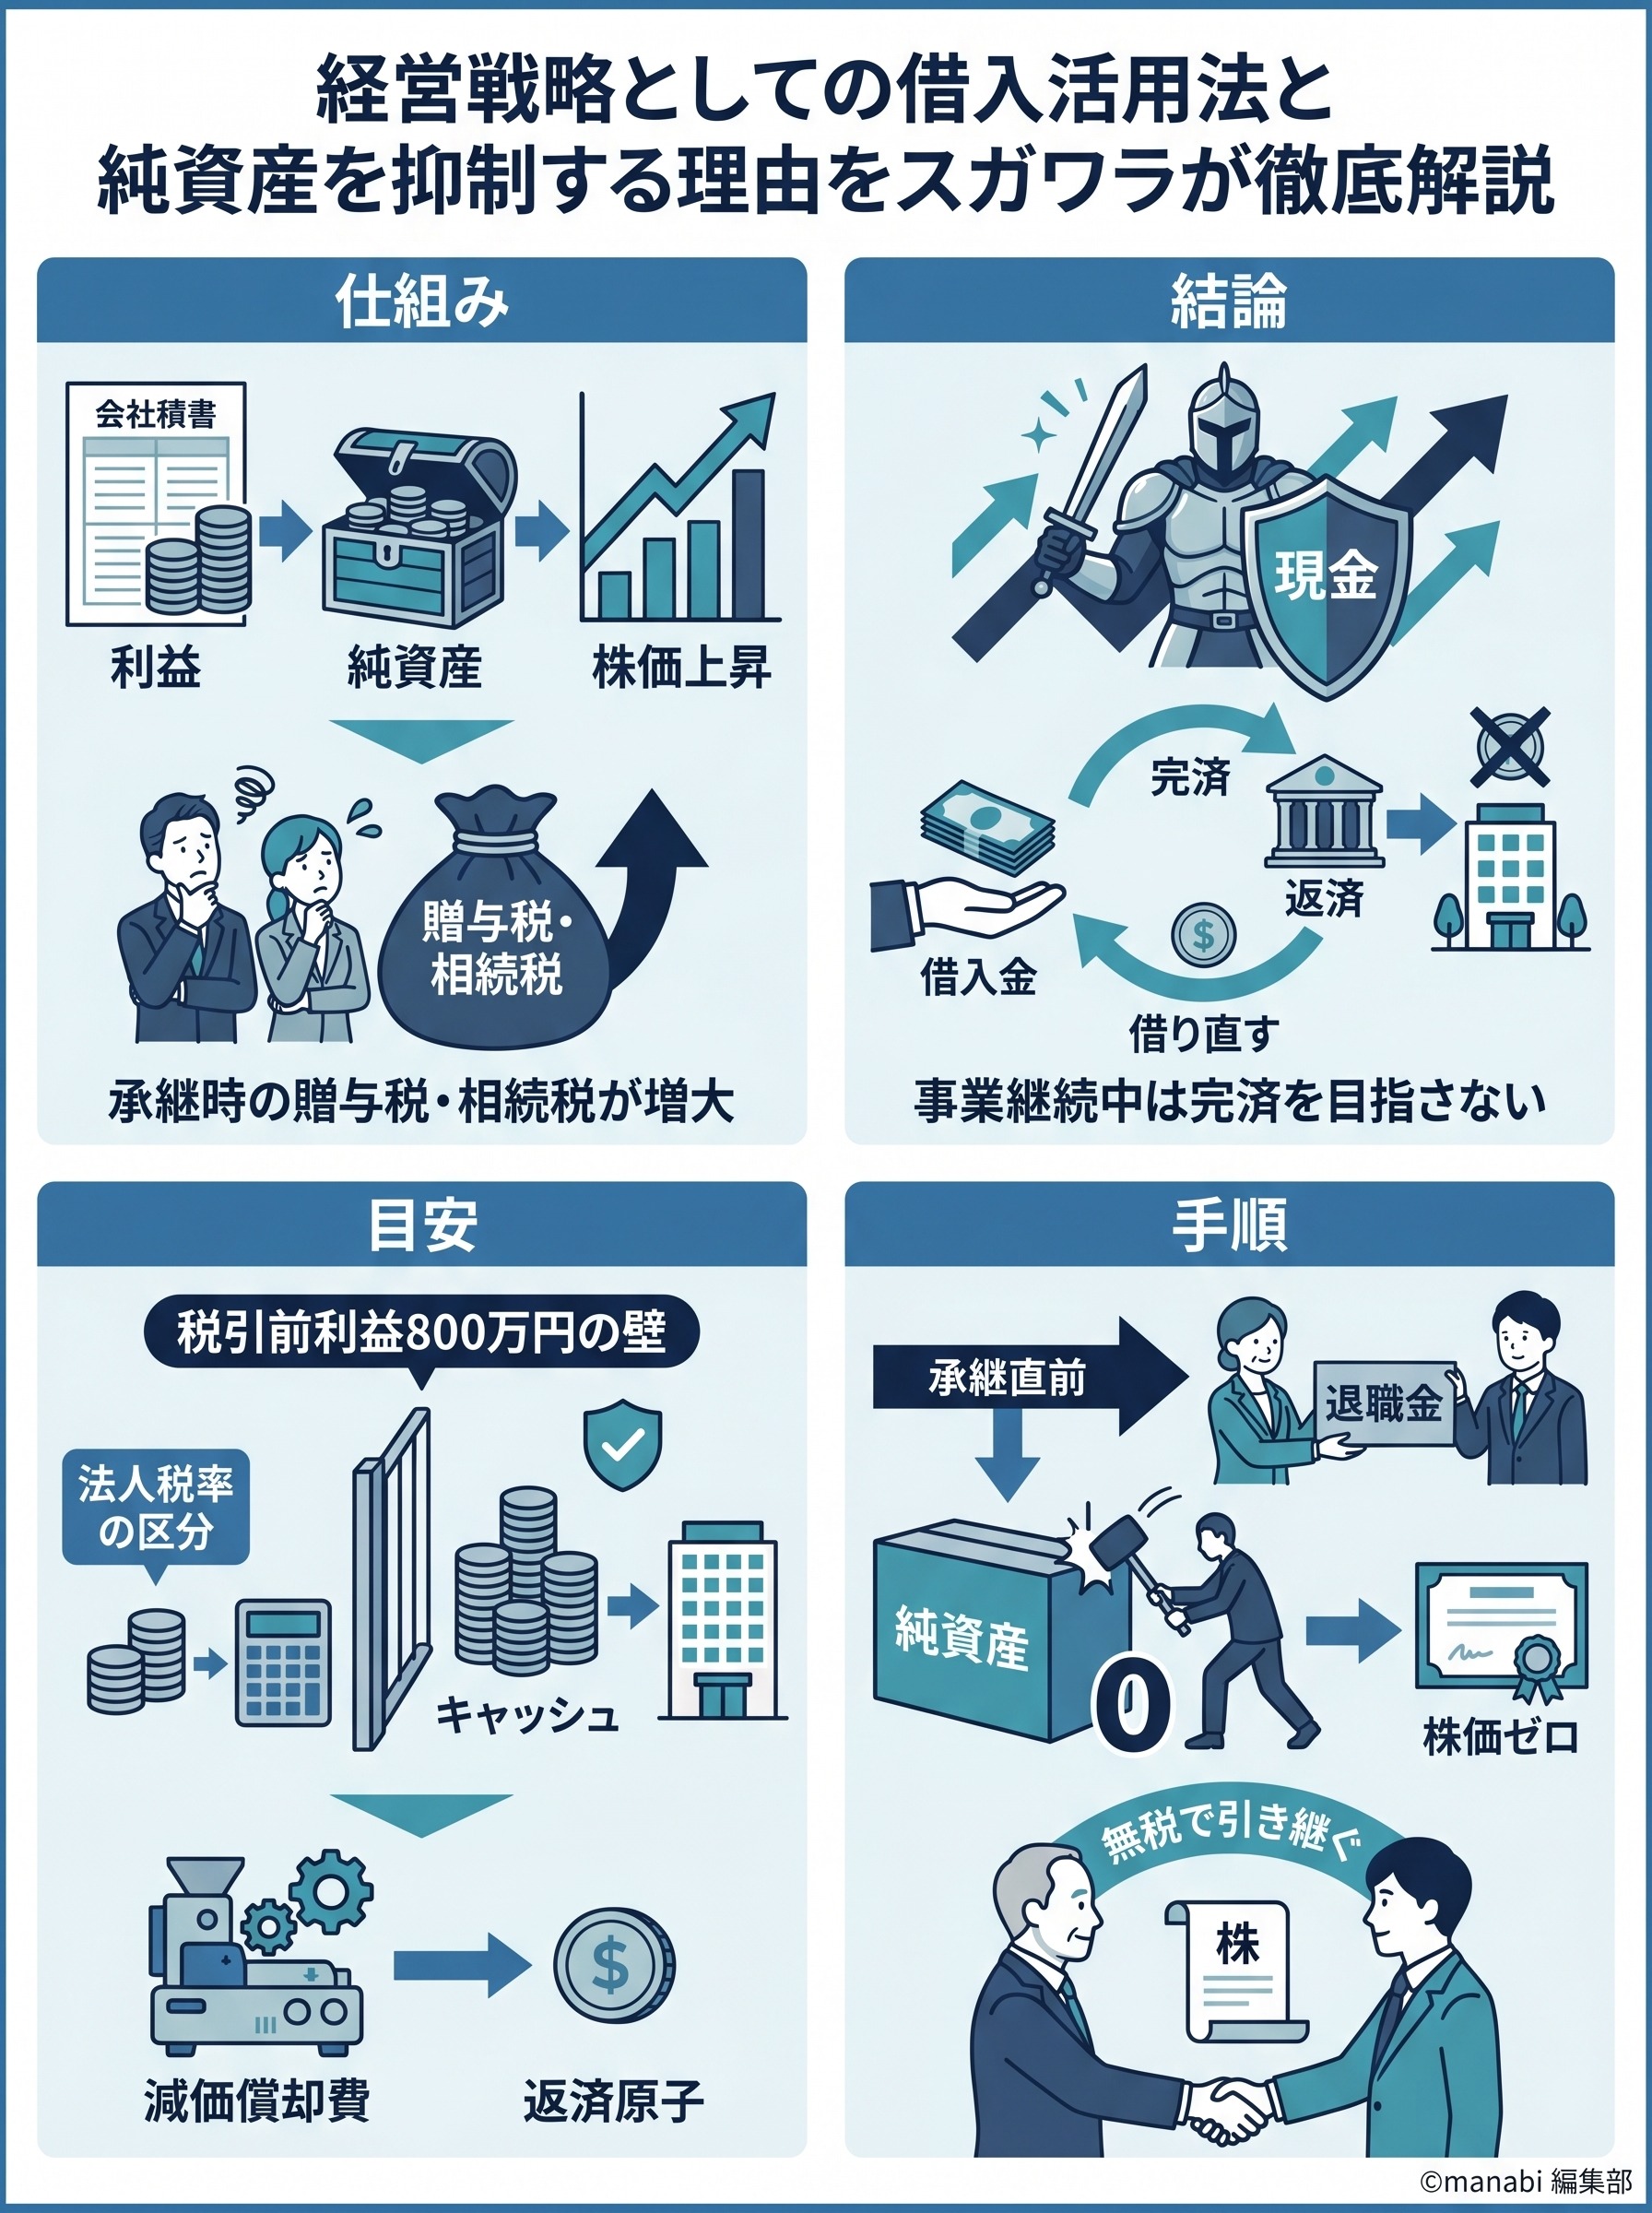
貸借対照表における純資産、特に「利益剰余金」が増え続けることは、一見すると財務の安定を示しているように見えますが、実は将来の事業承継における致命的なリスクを孕んでいるのです。
利益剰余金とは、創業から現在に至るまでの毎年の利益が積み上がったものです。
ここが膨らむと、会社の資産価値が高まり、結果として自社株の評価額(株価)が跳ね上がります。
もし、後継者に株を譲ろうとした際、株価が高すぎると多額の贈与税や相続税が発生し、承継そのものが困難になるケースが日本中で頻発しています。
菅原氏は、自身の会社においても「純資産を増やさない戦略」を徹底しています。
これは単なる節税対策ではなく、「いつ何があっても後継者や家族に税金負担をかけずに会社を引き継げる状態」を維持するための高度な経営判断です。
一般的な中小企業にとって、類似業種比準価額等の評価手法で株価を低く抑えることは可能ですが、それには高いハードルがあり、不確実性が伴います。
だからこそ、根本から利益を出しすぎないコントロールが求められるのです。
株価高騰が招く「贈与税・相続税」の深刻なリスク
実際に株価が高騰した場合、どのような事態が起こるのでしょうか。
動画内では、純資産が2億円積み上がった会社を例に、具体的な数値が示されています。
このような価値のある株を後継者に譲渡しようとすると、国に対して1億1000万円もの税金を納めなければならない可能性があります。
後継者がこれほどのキャッシュを持っていない場合、事業を引き継ぐこと自体が不可能になり、最悪の場合は自己破産や廃業を余儀なくされるのです。
この問題を解決するために、国は「事業承継税制」などの特例を用意していますが、条件が厳格であり、すべての企業が恩恵を受けられるわけではありません。
菅原流の戦略は、こうした複雑な制度に頼るのではなく、経営者自身の意思で株価をコントロール下に置くことに本質があります。
利益を抑えることで株価の上昇を未然に防ぎ、常に承継可能な状態を保つのです。
- 純資産=創業からの利益の累計
- 株価=純資産額に連動して上昇する
- 相続・贈与=株価が高いほど税負担が激増する
借入金は返すべき負債ではなく成長のための「武器」
次に、借入金に対する考え方を180度転換する必要があります。
多くの日本人は「借金は早く返すべきもの」と考えがちですが、菅原氏は「借入金は事業を成長させるための武器である」と断言します。
借入金が増えるということは、手元の現金が増えることを意味します。
現金こそがビジネスにおける戦闘力であり、攻めの投資や守りの資金繰りにおいて最大の安心材料となります。
「2歩進んで3歩下がる」というユニークな例えが示す通り、2000万円を返済しても、新たに3000万円を借り入れることで、手元のキャッシュを増やし、事業を拡大させていく。
これが成長企業のスタンダードです。
借入金を減らそうと躍起になることは、自ら武器を手放しているのと同じです。
事業を継続している間は、借入金をゼロにする必要は全くありません。
| 項目 | 一般的な考え方 | 菅原流の戦略 |
|---|---|---|
| 借入金 | 早期完済を目指す | 武器として借り続ける |
| 現預金 | 借金返済に充てる | 事業成長の投資に回す |
| 負債の捉え方 | リスクである | 成長のレバレッジである |
借入金は事業を畳む時だけ返せばいい。
継続中は増やすことが成長の鍵だ。
このマインドセットの転換が、資金繰りに窮しない強い会社を作ります。
税引後利益に頼らない「借り換え」による資金繰り術
「利益を出さなければ、借入金を返済できないのではないか」という疑問に対し、菅原氏は会計的な返済原資の仕組みを詳しく解説しています。
通常、借入の返済は「税引後利益」に「減価償却費」を加えた額から行われます。
しかし、利益を抑える経営をしていても、「借り換え」という手法を使えば資金繰りは十分に回ります。
例えば、毎年の返済額が1000万円必要な状況で、利益と減価償却費の合計が700万円しかなかったとしても、不足分の300万円を新たに借り入れる、あるいは既存のローンを組み直して手元の預金を増やせば、返済に困ることはありません。
重要なのは「借入残高を減らすこと」ではなく「手元の現金を減らさないこと」です。
納税額を適正にコントロールしながら、最大限のキャッシュを内部に留保する工夫が求められます。
- 1税引前利益を800万円程度に目安を置く(税率の最適化)
- 2減価償却費を活用し、現金支出のない経費を計上する
- 3返済額が原資を上回る場合は、躊躇なく借り換えを実行する
- 4常に銀行から「借りられる時に借りられるだけ借りる」状態を作る
出口戦略としての退職金活用と企業売却の考え方

最後に、最も重要な「出口戦略」について解説します。
純資産をあえて低く抑えてきた経営者が、いよいよ引退する際、どのように会社を渡すべきか。
菅原氏が推奨するのは、「退職金の支給による純資産の相殺」です。
引退時に多額の退職金を支給することで、積み上がった純資産を削り、会社の価値を一時的にゼロ、あるいはマイナスにまで持っていきます。
これにより、株価がゼロになった状態で後継者に株を譲渡すれば、税負担なしで事業承継が完了します。
この際、会社には借入金が残るかもしれませんが、それは問題ありません。
創業者が身を引くことで高額な役員報酬の支払いがなくなり、その分がすべて返済原資や利益に転換されるため、残された借入金は短期間で完済できる体質へと変わるからです。
また、第三者への企業売却(M&A)においても、借入金の有無より「収益力」が重視されます。
| 出口の選択肢 | 借入金の扱い | メリット |
|---|---|---|
| 事業承継 | 退職金で純資産を削り、借入と共に承継 | 承継時の贈与税・相続税を最小化できる |
| 企業売却(M&A) | 借入金込みで売却することが一般的 | 収益力があれば高値で売却可能 |
| 廃業 | 完済して閉じる | 唯一、借金をゼロにする必要があるケース |
菅原氏が説く経営術は、目先の数字に囚われず、数十年のスパンで「会社をどう守り、どう繋ぐか」を徹底的に考え抜いた合理的な戦略です。
「何を考えて経営をするか」。
その問いに対する答えは、常に手元のキャッシュを最大化し、未来の承継コストを最小化することに集約されると言えるでしょう。
