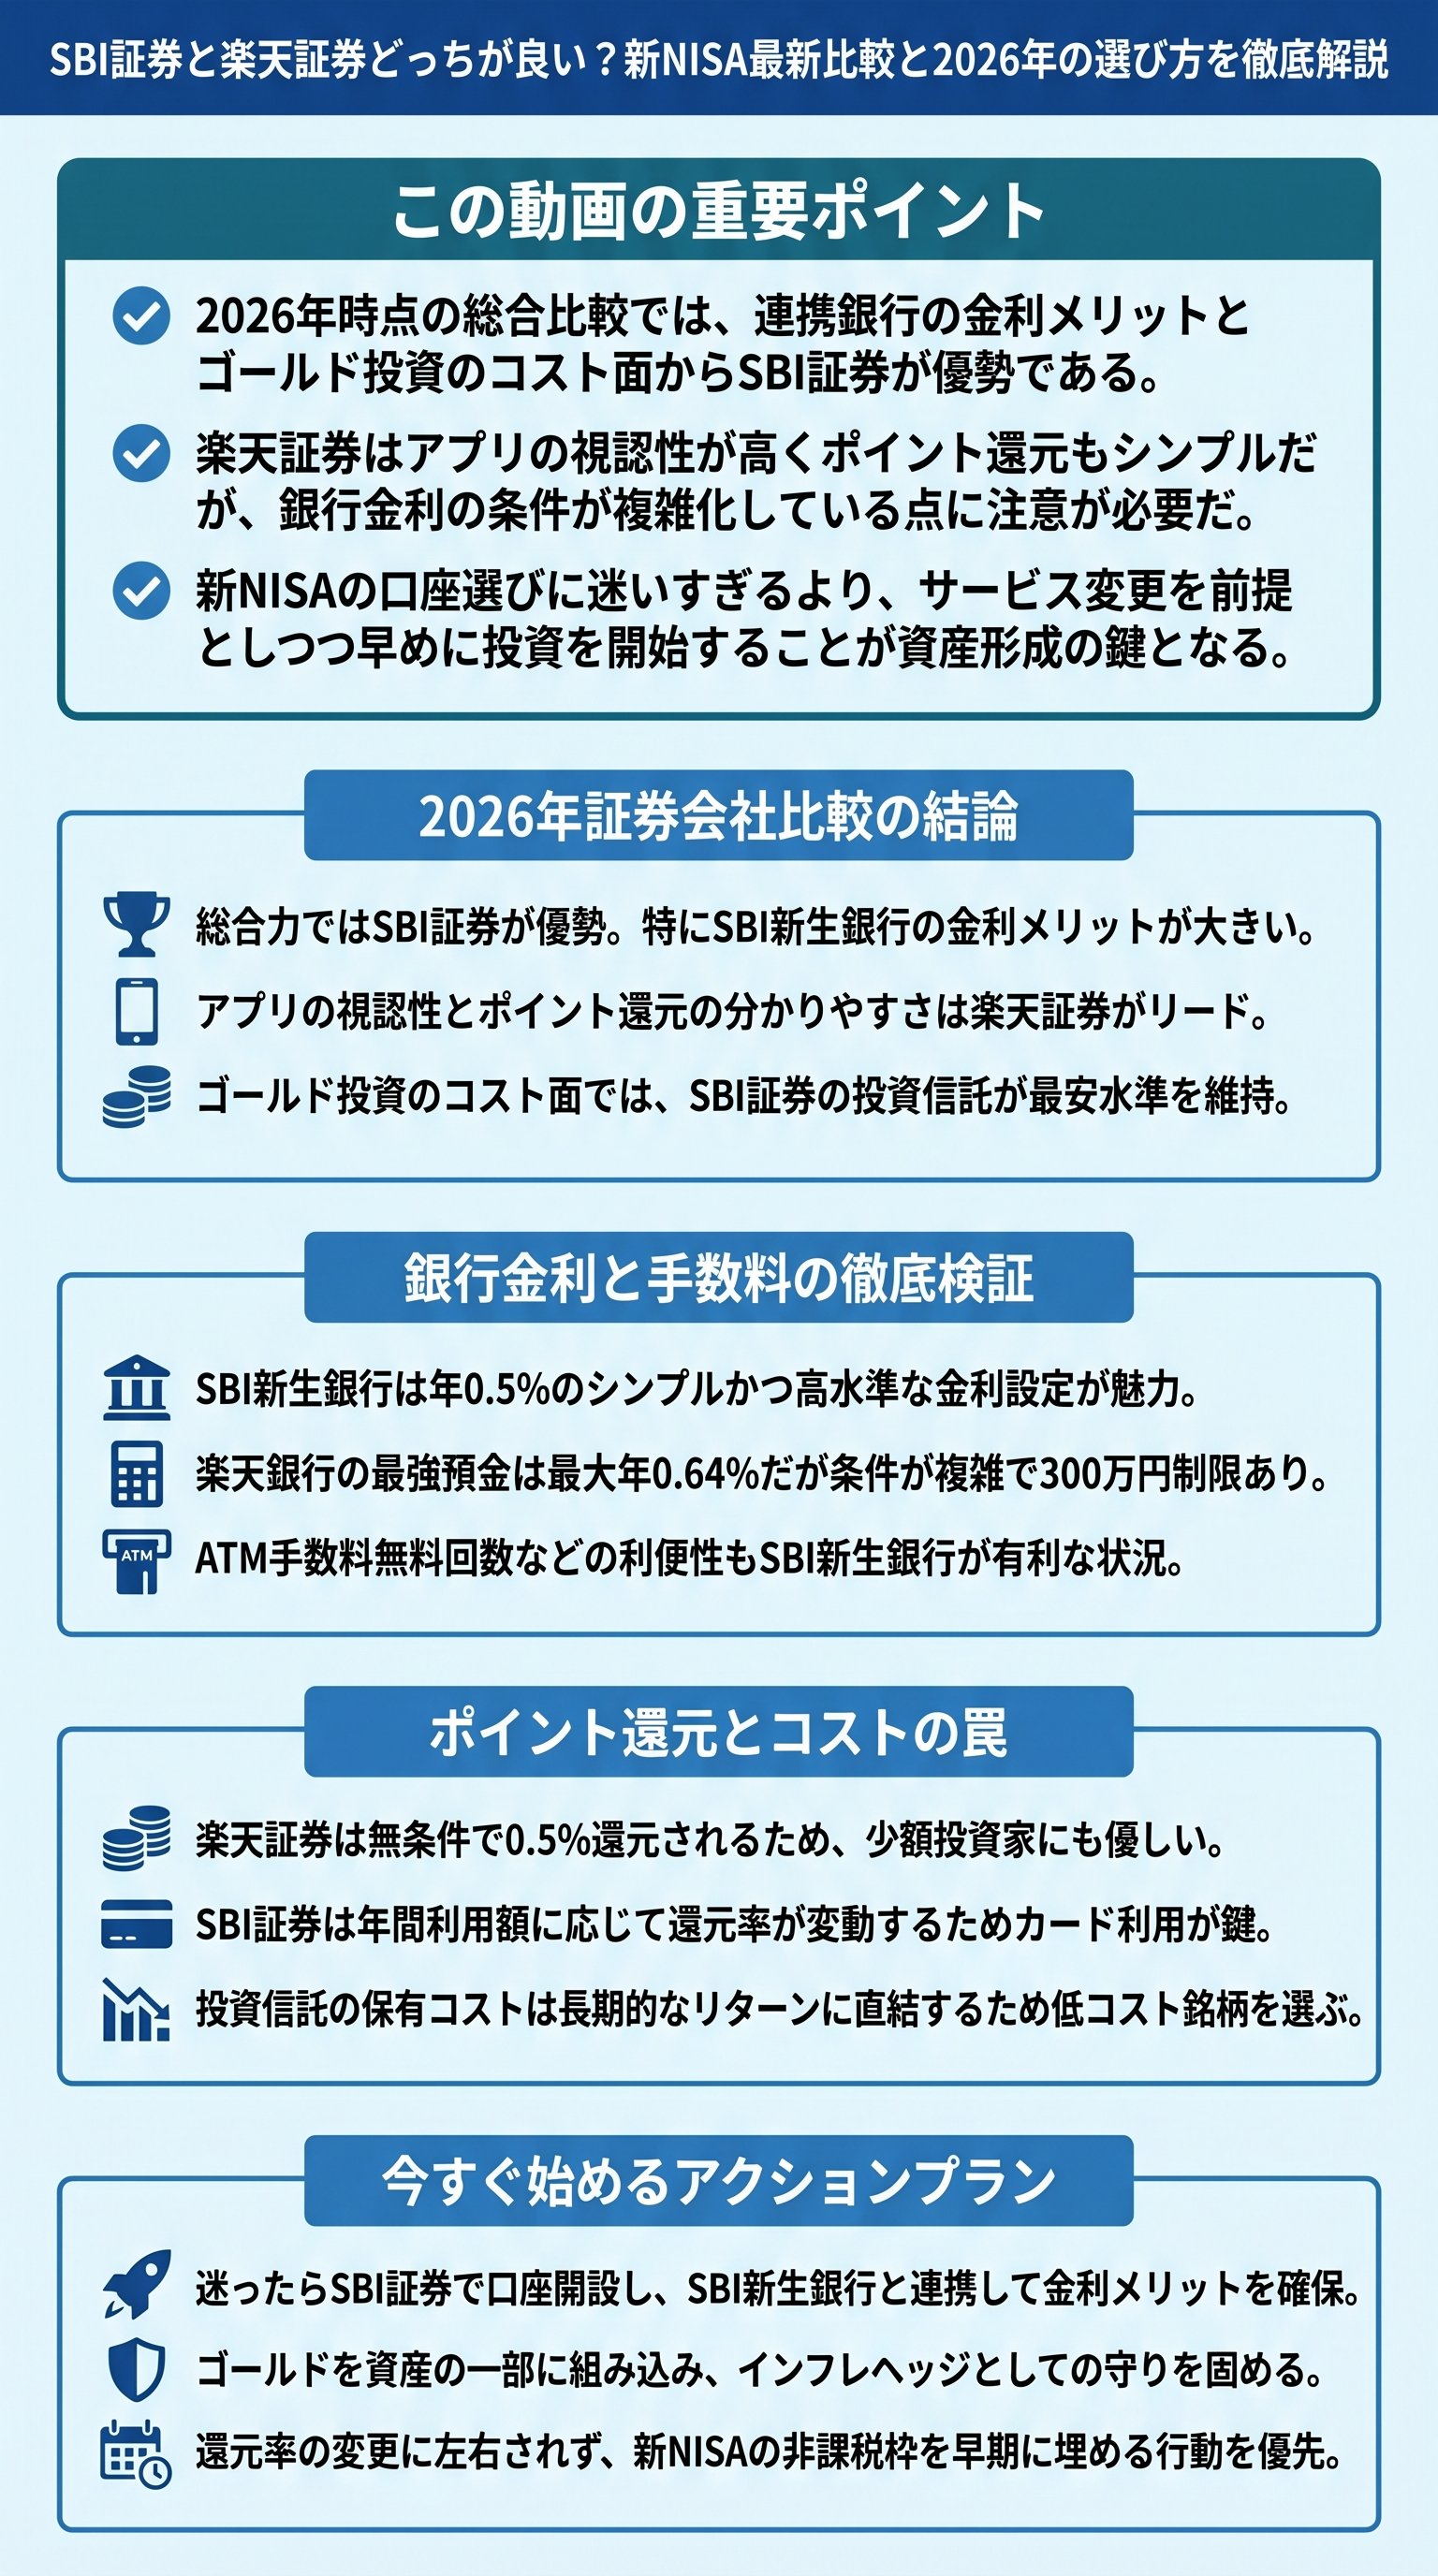
2026年最新比較!アプリの操作性と新NISA設定の利便性
新NISAの口座選びにおいて、多くのユーザーが最初に直面するのがスマホアプリの使い勝手です。
2026年現在、SBI証券と楽天証券の双方が高度な専用アプリを提供しており、甲乙つけがたい進化を遂げています。
SBI証券では「SBI証券かんたん積立」が主力であり、三井住友カード等を利用したクレカ積立の設定が非常にスムーズに行える点が魅力です。
動画の話し手もS&P500への月間30万円積立をこのアプリで続けており、直感的な操作で積立枠の管理が完結すると語っています。
一方、楽天証券が提供する「iGrow」アプリも極めて高い評価を得ています。
特に資産状況を可視化する円グラフの操作性が秀逸で、ポートフォリオの比率を一目で確認できる点は、初心者から中級者まで幅広い支持を集めています。
特定口座とNISA口座の資産を瞬時に切り替えて表示できるため、管理のしやすさでは楽天証券に軍配が上がる場面も少なくありません。
最近のトレンドとして、セキュリティ強化のための二段階認証が必須となっています。
PC画面でのログインは煩雑になりがちですが、SBI証券の「スマート認証」や楽天証券のアプリ認証を活用すれば、セキュリティと利便性を両立できます。
PC画面の使い勝手については、従来通り楽天証券が整理されており見やすい印象ですが、SBI証券も大幅な改善を続けており、設定後の普段使いにおいては大きな差はなくなっています。
- SBI証券:積立設定に特化した「かんたん積立」が優秀
- 楽天証券:資産可視化に優れた「iGrow」が直感的
- 共通点:生体認証(Face ID等)によりログインが極めてスムーズ
- 共通点:クレカ積立の管理がアプリ内で完結する
銀行連携の罠?SBI新生銀行と楽天銀行の金利差を検証
2026年の証券会社選びで最大の焦点となっているのが、連携銀行の普通預金金利です。
楽天証券は楽天銀行、SBI証券はSBI新生銀行との連携サービスを提供しています。
結論から言えば、2026年時点ではSBI新生銀行の金利設定が非常に魅力的です。
SBI新生銀行の「SBIハイブリッド預金」では、SBI証券との連携だけで年0.5%の金利が適用されます。
さらに新規口座開設キャンペーン等を活用すれば、期間限定で年5.0%といった破格の金利を享受できるケースもあり、預金者にとってのメリットが非常に明確です。
対する楽天銀行は、2026年2月より「楽天最強プラン」利用者向けの「最強預金」を開始しましたが、その中身は少々複雑です。
最大年0.64%という数字が並びますが、これは楽天モバイルの利用や給与受取、さらには特定のクレジットカード利用など、複数の条件をクリアしなければなりません。
さらに預金残高300万円を超える部分については金利が低下するという制限があるため、まとまった資金を預ける場合には注意が必要です。
| 項目 | SBI新生銀行(SBIハイブリッド預金) | 楽天銀行(最強預金) |
|---|---|---|
| 基本金利目安 | 年0.5% | 年0.3% (通常) |
| 最大優遇金利 | 条件により変動(5.0%等) | 最大年0.64% (条件厳格) |
| 残高制限 | 特になし | 300万円超で金利低下あり |
| 手数料優遇 | ATM手数料何度でも無料 | 条件に応じた回数制限あり |
SBI新生銀行のもう一つの強みは、各種手数料の無料化です。
ダイヤモンドステージ等の条件を満たせば、提携ATMの手数料が何度でも無料、他行宛振込手数料も月間最大50回まで無料となるなど、日常のメインバンクとしてのスペックが非常に高いです。
金利がシンプルで分かりやすく、かつ手数料コストを極限まで抑えられる点で、2026年はSBI証券とSBI新生銀行の組み合わせが強く推奨されます。
ポイント還元の実態!クレカ積立の条件と獲得効率の差
新NISAの積立で欠かせないクレカ積立のポイント還元ですが、2026年は両社の戦略が分かれています。
楽天証券の最大の特徴は「シンプルさ」です。
年会費無料の「楽天カード」を利用した場合、無条件で0.5%の還元が受けられます。
月間10万円の積立上限まで利用すれば、毎月500ポイントが確実に貯まる計算です。
ゴールドカードやプレミアムカードを利用すれば還元率はさらに上がりますが、一般カードでも安定した還元がある点は高く評価できます。
一方、SBI証券(三井住友カード等)の還元ルールは、カードの「年間利用額」に依存する形へと移行しました。
例えば、三井住友カードの場合、年間のカード利用額が10万円未満だと、クレカ積立の還元率が0%になってしまいます。
10万円以上の利用でようやく0.5%の還元が得られるため、普段からカード決済をあまり行わない人にとっては、ハードルが高く感じられる可能性があります。
- 1楽天証券一般カードで無条件0.5%還元。上限10万円で月500pt。
- 2SBI証券年間利用額に応じて0%〜4%還元。管理がやや煩雑。
- 3ゴールドカード比較SBIは年間100万利用で翌年以降永年無料の特典あり。
- 4楽天キャッシュクレカ枠と別に月5万円まで0.5%還元で併用可能。
ただし、SBI証券には「コンビニ・飲食店での最大7%還元」という強力なポイントアッププログラムがあります。
これは三井住友カードのスマホタッチ決済等を利用した際の特典ですが、投資信託の保有残高に応じて貯まる「投信マイレージ」と合わせることで、トータルのポイント獲得効率は非常に高まります。
ポイントはおまけ程度に考えるべきという原則はありますが、家計全体の支出と紐付けることで、SBI経済圏の恩恵は最大化されます。
ゴールド投資の最適解!SBI証券が選ばれる低コストの理由
2025年から続くインフレ懸念を背景に、ゴールド(金)への投資が急激に注目を集めています。
物価が上昇し現金の価値が相対的に目減りする中で、守りの資産としてのゴールドの価値が再認識されているのです。
2026年、新NISAの成長投資枠でゴールドの投資信託を購入する場合、SBI証券には圧倒的なコスト優位性があります。
SBI証券で取り扱っている「SBI i-シェアーズ・ゴールド・ファンド」は、信託報酬が年0.1838%(税込)と極めて低く抑えられています。
投資信託の販売ランキングでも上位に食い込んでおり、多くの投資家がこの低コスト銘柄を選んでいることが分かります。
楽天証券でも「ステート・ストリート・ゴールド・オープン」などの優良銘柄がありますが、信託報酬は年0.2925%程度であり、長期保有を前提とする投資においては、SBI証券のコスト安が有利に働きます。
ゴールドへの投資において注意すべきは、為替ヘッジの有無と短期的な値動きです。
円高局面での資産減少を避けたい場合は「為替ヘッジあり」が選択肢に入りますが、ヘッジコストがかかるため、長期では「為替ヘッジなし」が一般的です。
また、短期間で価格が高騰した後は調整が入る可能性もあるため、一括投資ではなく積立投資で平均取得単価を安定させることが推奨されます。
SBI証券なら、ゴールドの投資信託もクレカ積立の対象となるため、ポイントを得ながら堅実に金を積み立てることが可能です。
結論:迷うならSBI証券だが「即開始」が最大の利益
2026年最新の徹底比較を通じて見えてきたのは、総合力と銀行金利のSBI証券、操作性とシンプルさの楽天証券という構図です。
SBI証券は、SBI新生銀行との連携による「年0.5%」の高金利、そしてゴールド投資信託の圧倒的な低コストという2点において、合理的な投資家にとって非常に強い動機付けを持っています。
一方で、楽天証券は楽天経済圏との親和性が依然として高く、アプリの完成度も群を抜いているため、既に楽天モバイル等を利用している方にとっては最良の選択肢であり続けます。
証券会社のサービス内容や還元率は、市場環境や競争によって今後も変化し続けるでしょう。
重要なのは、目先の数ポイントの差に固執して投資の開始を遅らせないことです。
思い立ったが吉日の精神で、まずはどちらか一方の口座を開設し、少額からでも積立を開始しましょう。
口座開設後に不満があれば、翌年以降にNISA口座を移管することも可能です。
- 結論1:金利メリットと投資コスト重視ならSBI証券
- 結論2:アプリの使い勝手と楽天経済圏重視なら楽天証券
- 行動指針:悩む時間は最小限に。まずは100円からでも積立を始める
- 注意点:還元率の変更に一喜一憂せず、長期的な資産成長にフォーカスする
