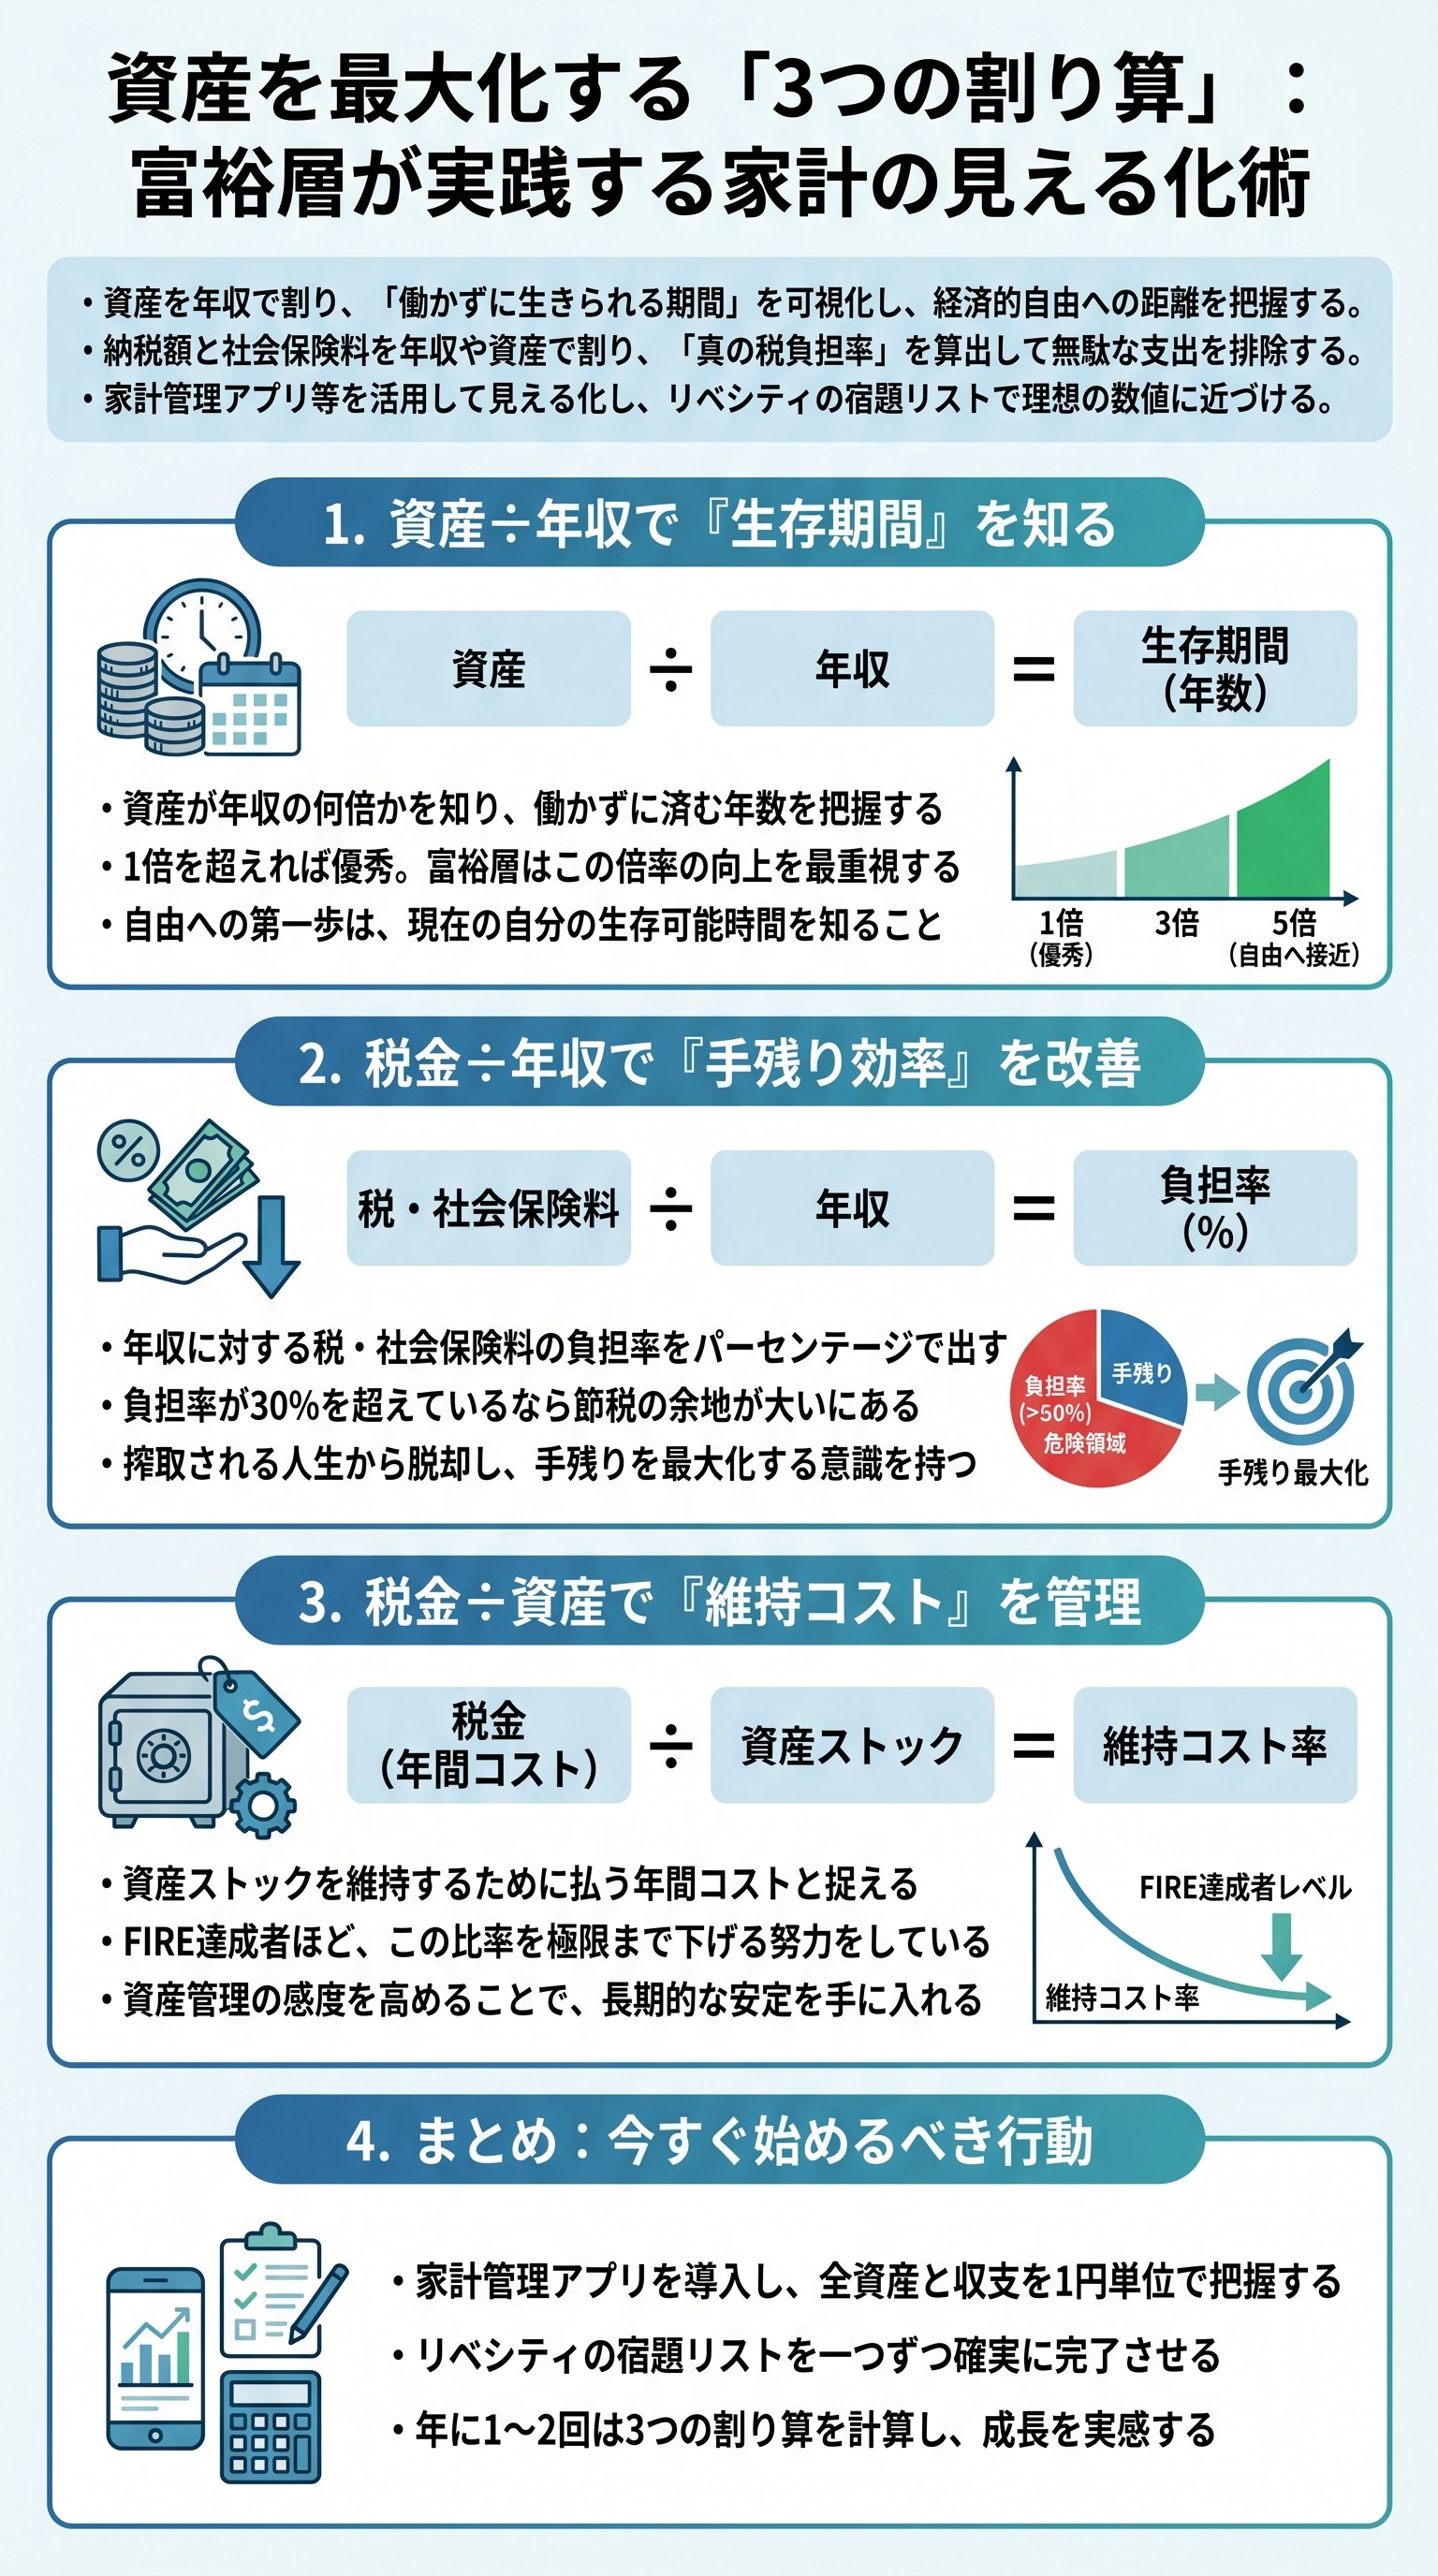
資産と年収の比率が示す「生存可能時間」の真実

世の中には、年収が高くても常に金に困っている者がいる。
一方で、年収はそこそこでも、驚くほど平穏に暮らす者がいる。
この差を生むのは、単なる通帳の残高ではない。
「資産÷年収」という数式が叩き出す、残酷なまでの現実である。
多くの人間は、入ってくるフローの金額ばかりを気にする。
しかし、本質的な自由を測る尺度は、資産が年収の何倍あるかだ。
例えば、資産500万円で年収300万円なら、その数値は1.66倍となる。
つまり、働かずに生きていける期間が可視化されているのだ。
富裕層はこの倍率が上昇することに、並々ならぬ執着を見せる。
なぜなら、この数値こそが「真の独立」を保証するからだ。
逆に、年収1000万円でも資産が800万円なら、数値は0.8倍に過ぎない。
稼げば稼ぐほど支出が増える「ラットレース」の典型例である。
ただ、凡人はこの計算をすることすら恐れる。
自分の現状を突きつけられるのが怖いからだ。
しかし、現実を見ない者に、現状を打破する資格などない。
まずは自分の生存可能時間を秒単位で把握することから始めるべきである。
計算式は至って単純である。
だが、その背後にある意味は、人生の重みそのものだ。
倍率が高まれば高まるほど、選択肢は増え、心は安定する。
この数値を意識しないまま、がむしゃらに働くのは、もはや無謀と言えるだろう。
| 資産額 | 年収 | 資産÷年収 | 判定 |
|---|---|---|---|
| 500万円 | 500万円 | 1.0倍 | 一般的 |
| 1500万円 | 500万円 | 3.0倍 | 優秀 |
| 5000万円 | 500万円 | 10.0倍 | 小金持ち |
国家に搾取されないための「防御的割算」
次に突きつけるべきは、納税という名の「コスト」である。
日本という国で生きる以上、税金と社会保険料は避けられない。
しかし、多くの者は自分がどれほど「むしり取られているか」に無自覚だ。
ここで用いるのが、「税・社会保険料÷年収」という割算である。
例えば、100万円の負担に対して年収400万円なら、比率は25%となる。
つまり、1年のうち3ヶ月間は、国家のために無償労働をしている計算だ。
この数字が30%、35%と跳ね上がっている者は、即刻注意が必要である。
「ノーガード納税」という名の、無防備な収奪を許しているからだ。
富裕層はこの比率を1%でも下げることに心血を注ぐ。
それはケチだからではない。
取られる人生、支配される人生を拒絶しているからである。
税をコントロールすることは、自分の人生の手綱を握ることと同義だ。
実は、サラリーマンがこの数値を下げる手段は限られている。
だからこそ、副業や控除の活用が、死活的に重要となるのだ。
知識の欠如は、そのまま資産の流出に直結する。
この割算を行わないことは、穴の空いたバケツで水を汲むようなものである。
マネーリテラシーが高い人間は、この「負担率」に敏感である。
手取り額が増えないと嘆く前に、抜かれている額を凝視せよ。
「可処分所得」を最大化させる戦いは、この割算から始まる。
冷徹な数字こそが、貴様を「搾取の連鎖」から救い出す唯一の武器である。
資産維持コストという「ストックの視点」

3つ目の割算は、日本人には馴染みが薄いかもしれない。
「税・社会保険料÷資産」という、ストックに対するコストの算出である。
これは、「自分の資産を維持するために、年間何%の維持費を払っているか」という視点だ。
アメリカの富裕層が極めて重視する、合理的な指標である。
例えば、税・社会保険料が100万円で、資産が500万円なら20%だ。
資産に対して20%のコストを払っている状態は、極めて効率が悪い。
富裕層からすれば、これは「管理費が高すぎる欠陥マンション」を保有しているのと同じだ。
資産を積み上げる過程で、この数値を極限まで下げる必要がある。
特に、FIRE(経済的自由)を目指す者にとって、この数字は生命線だ。
資産から得られる利回りと、この「維持コスト」を天秤にかけるからである。
今はピンと来ないかもしれないが、資産を一つの「事業体」と見なすなら、この計算は避けて通れない。
ストックを維持するための固定費を把握せよ、ということだ。
でも、なぜ資産で割る必要があるのか?
それは、「どれだけの負担なら、資産を減らさずに生きていけるか」を知るためだ。
年収で割るだけでは見えない、長期的な生存戦略がここにある。
小金持ちを目指すなら、この「維持コスト」という概念を脳に刻め。
富というものは、稼ぐ力、貯める力、そして「守る力」の総和である。
資産に対するコストを意識し始めた時、貴様の視座は一段高くなる。
フローの損得勘定を捨て、ストックの最適化に移行せよ。
それこそが、単なる労働者から「資本家」へと脱皮する瞬間である。
階層別データが暴く「残酷な格差の正体」

ここで、興味深い比較データを示そう。
「年収1000万円のサラリーマン」と「小金持ち」と「FIRE達成者」。
彼らの割算の結果を並べると、驚くべき事実が浮き彫りになる。
高年収だからといって、必ずしも幸福な数字が出ているわけではないのだ。
| 指標 | 1000万サラリーマン | リベ的小金持ち | ガチFIRE勢 |
|---|---|---|---|
| 資産÷年収 | 0.8倍 | 7.1倍 | 26.5倍 |
| 税・社保÷年収 | 30.0% | 20.0% | 16.0% |
| 税・社保÷資産 | 37.5% | 2.8% | 0.6% |
注目すべきは、年収1000万円のサラリーマンの惨状である。
資産は年収分もなく、税金は30%も引かれ、資産維持コストは37%を超える。
これは「誰よりも働き、誰よりも搾取され、何も残らない」という地獄だ。
額面年収という「虚栄心の数字」に、多くの人間が騙されているのである。
一方で、FIRE達成者の数値はもはや「資本主義のバグ」に近い。
誰よりも年収(資産からの収入)が多いのに、税負担は最小限。
資産に対する維持コストは0.6%と、ほぼ誤差の範囲である。
マネーリテラシーを極めた先にあるのは、この圧倒的な効率性なのだ。
小金持ち山に登頂した者たちは、一様にこの「効率」を追求している。
節税を徹底し、無駄を削ぎ落とし、課税されない資産を育てている。
だからこそ、同じ額を稼いでも、手元に残る自由の総量が違うのだ。
稼ぐ量以上に、残す技術が勝敗を分けるのである。
この格差は、生まれ持った才能の違いではない。
単に、これら3つの割算を意識し、行動を変えたかどうかの差だ。
絶望的な数字が出ているなら、それは改善の余地があるという希望でもある。
資本主義というゲームのルールを知り、自分の数値を「最適化」せよ。
知識を資産へ変える「可視化と宿題」の儀式
さて、ここまで読んで、自分の数値が気にならない者はいないだろう。
しかし、大半の人間は「計算が面倒だ」と言って、明日には忘れる。
だからこそ、実際に行動する上位数%の人間だけが、富を手にする。
計算の第一歩は、現状の「完全なる可視化」である。
まずはマネーフォワード等のアプリを使い、1円単位で把握せよ。
年収、税金、社会保険料、そして全ての資産。
これらが不透明なままでは、どんな戦略も机上の空論に終わる。
「見える化」とは、自分の人生に対する誠実さの証明である。
可視化した後は、具体的な改善ステップに進む必要がある。
ここで重要になるのが、リベシティが提唱する「宿題リスト」だ。
これを一つずつ潰していくことで、各指標の数値は劇的に改善される。
理想の数値は、日々の泥臭い行動の積み重ねの先にしかない。
実は、この「割算」を定期的に行うこと自体に価値がある。
1年に一度、あるいは半年に一度、自分の進捗を測るのだ。
数値が改善されていれば、それは貴様の歩みが正しいことの証左である。
データに基づかない努力は、ただの自己満足に過ぎない。
最後にもう一度言う。
小金持ち山への登山は、なんとなく暮らしていては絶対に不可能だ。
意識的に、戦略的に、冷徹に数値をコントロールせよ。
今日この瞬間からの行動が、数年後の貴様の「資産倍率」を決定づける。
