貸借対照表(B/S)の真実。企業の「今」を解剖する技術
貸借対照表、通称バランスシート(B/S)は企業の財政状態を映し出す鏡である。
左側に「資産」、右側に「負債」と「純資産」を配したこの表は、単なる数字の羅列ではない。
これは、企業がこれまでどのように資金を調達し、それを何に形変えたのかを示す生存の記録なのだ。
左右の合計が必ず一致するその構造は、一分の隙もない論理的な美しさを湛えている。
実は、この構造は個人のライフプランニングにおける「個人バランスシート」と全く同質のものである。
企業の資産は、大きく分けて流動資産と固定資産の二つに分類される。
基準は単純明快だ。
一年以内に現金化できるか否か、いわゆる「ワン・イヤー・ルール」である。
でも、単に現金化の速さだけで判断するのはあまりに早計だと言わざるを得ない。
| 資産区分 | 主な内容 | 特徴 |
|---|---|---|
| 流動資産 | 現金、売掛金、棚卸資産 | 1年以内に現金化可能な、企業の「血液」 |
| 固定資産 | 建物、備品、土地 | 長期的に使用する、経営の「基盤」 |
流動資産の中には、さらに当座資産と棚卸資産という決定的な違いが存在する。
当座資産は、即座に支払いに充てられる、純度の高い「換金力」を誇る資産だ。
対して、棚卸資産は「売れなければ現金にならない」という不確実性のリスクを孕んでいる。
だから、流動資産の総額だけを見て安心するのは、素人の浅はかな考えに過ぎないのである。
つまり、B/Sを読むとは、企業の「筋肉量」と「脂肪分」を峻別する作業に他ならない。
資産をどのように構成しているかを見れば、その企業の経営者の思想と覚悟が透けて見える。
無駄な在庫を抱え込み、流動性を損なっている企業に未来はない。
今この瞬間、会社が倒産しても支払いに応じられるか。
その問いに答えるのが、B/Sの真実である。
短期と長期の安全性。潰れない会社を見極める羅針盤

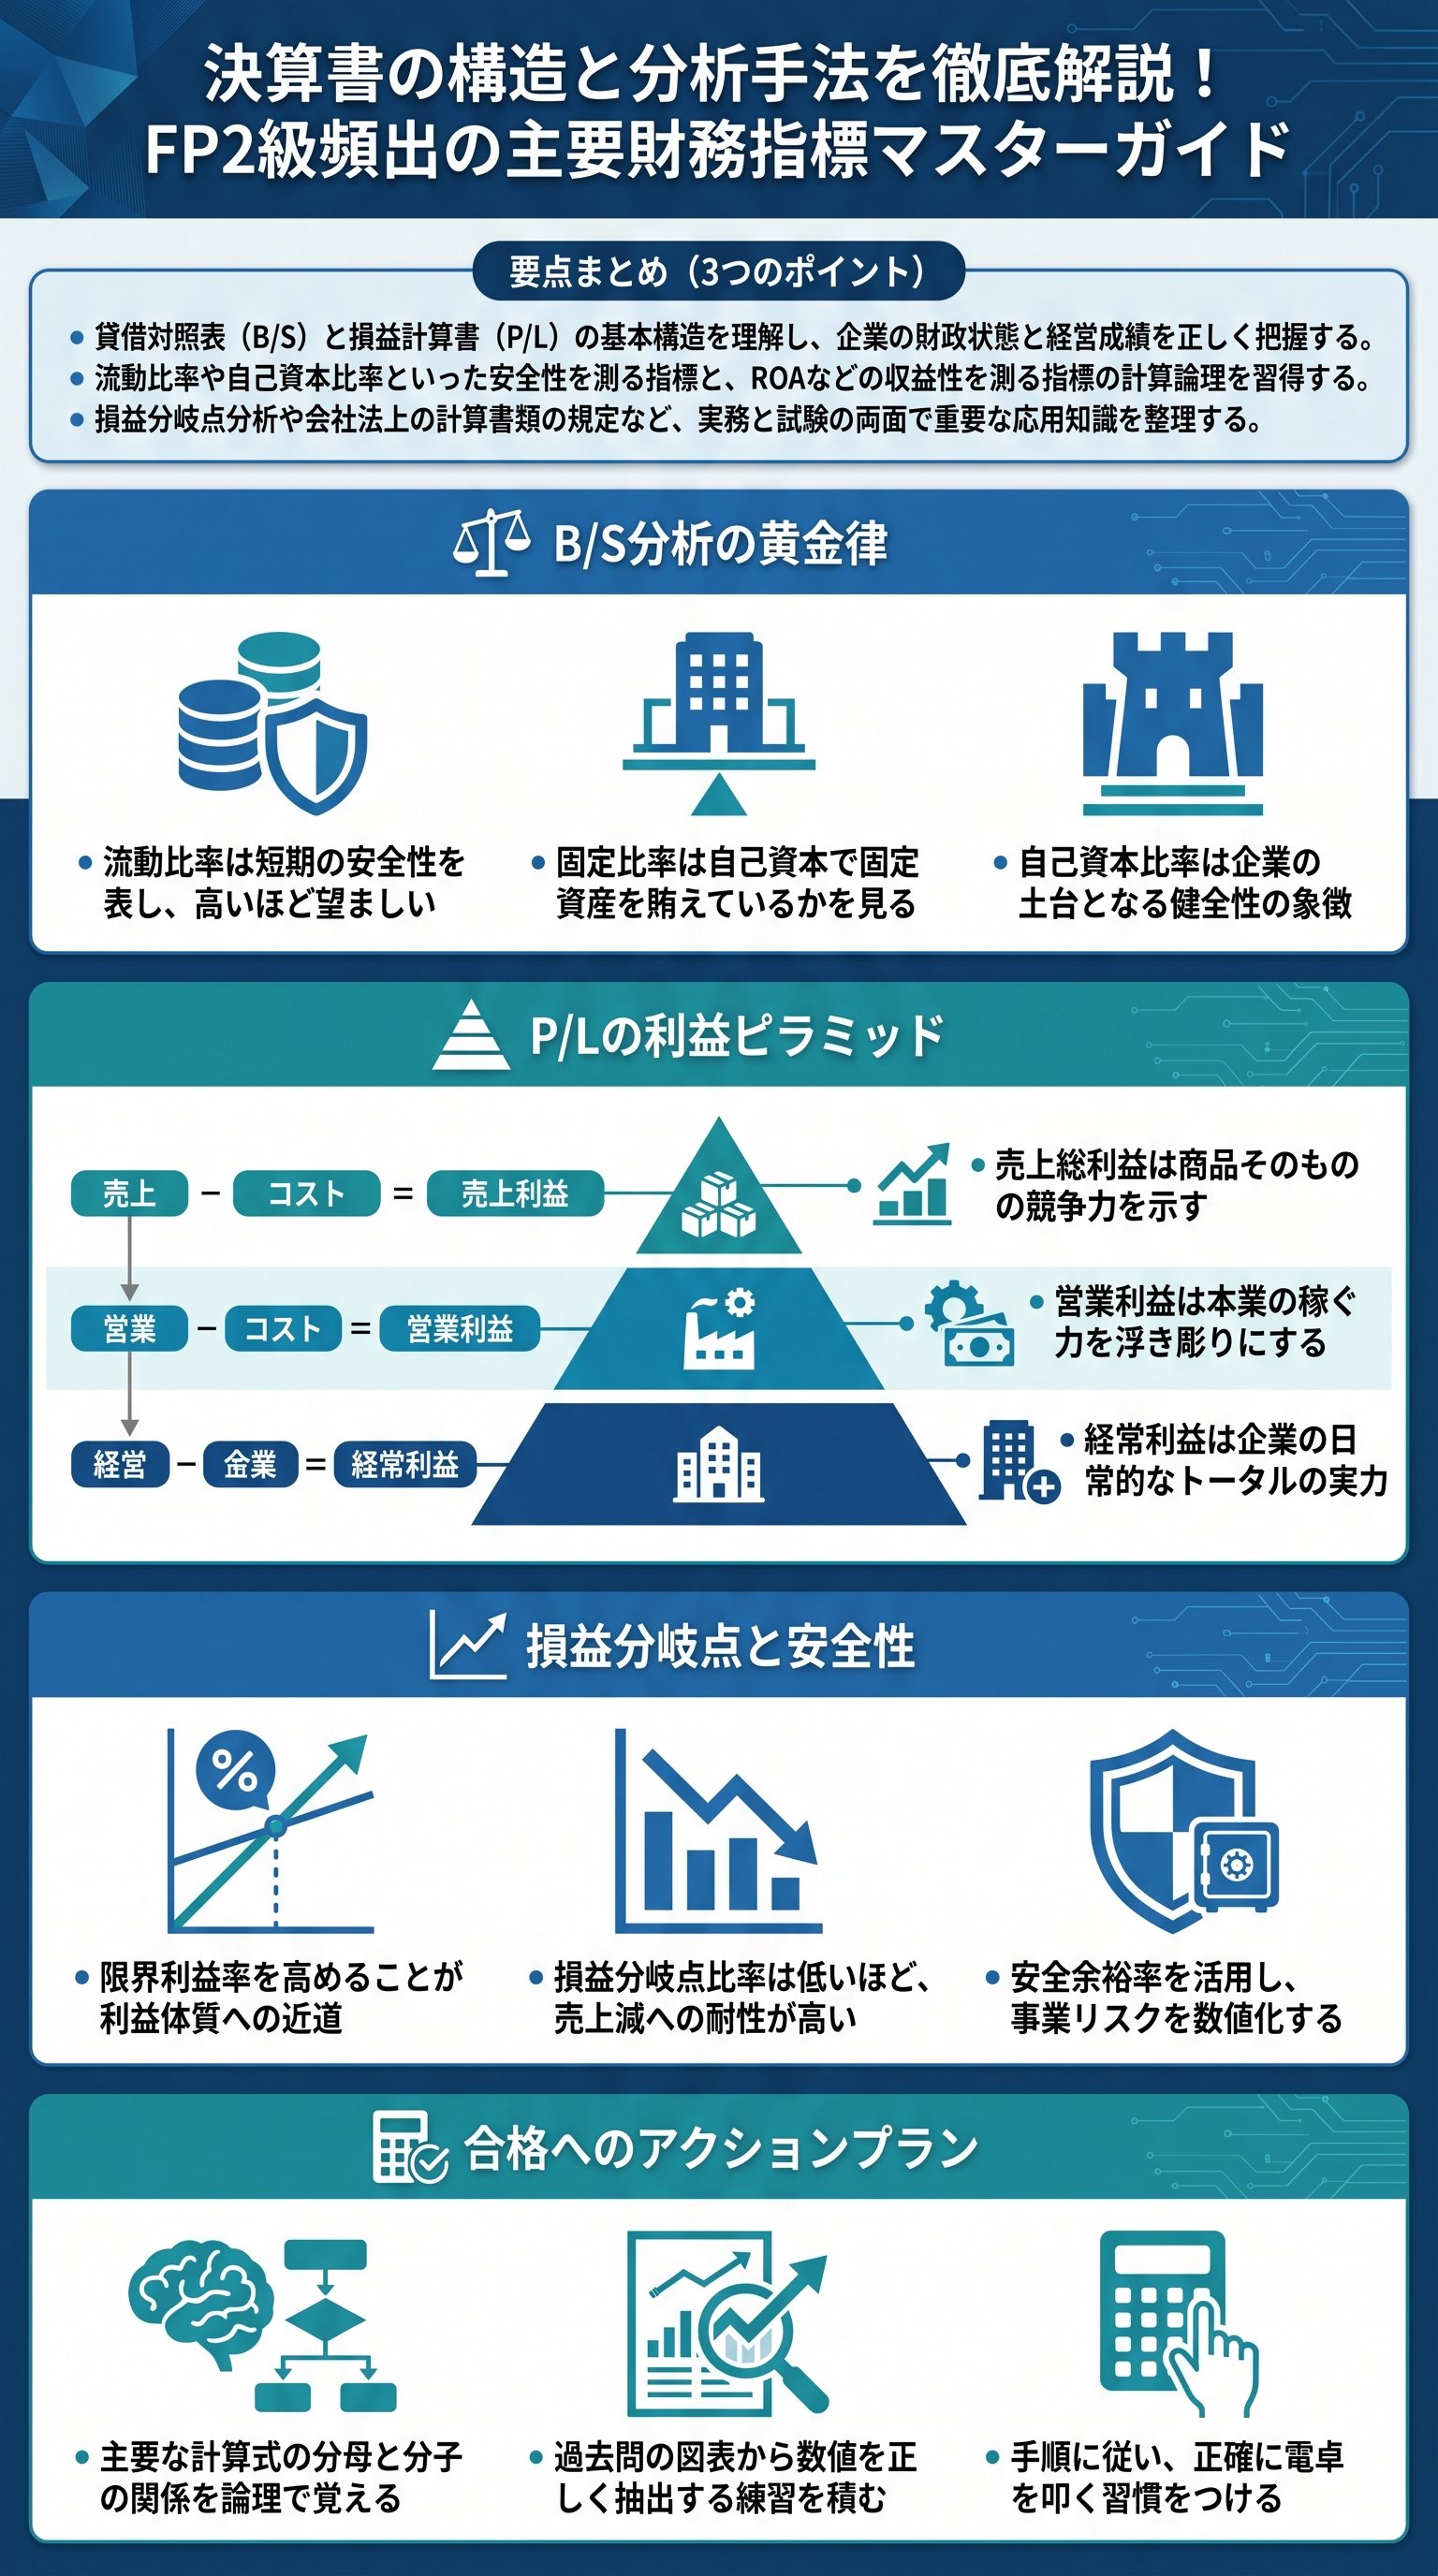
企業の安全性を測る際、真っ先に確認すべきは自己資本比率である。
これは総資産のうち、返済義務のない「純資産」が占める割合を示す。
この数値が高いほど、外部の資金に頼らない健全な経営がなされている証拠だ。
でも、自己資本比率が高いだけで「優良企業」と断じるのは、あまりに観察眼が欠如している。
次に注目すべきは、短期的な資金繰りを示す流動比率である。
1年以内に返すべき負債に対し、1年以内に現金化できる資産がどれだけあるか。
一般的に200%以上が理想とされるが、日本の実務では150%程度でも良しとされる。
ただ、より厳格に評価するならば、棚卸資産を除外した当座比率こそが真の支払能力を物語る。
長期的な安全性を測る指標として、固定比率と固定長期適合率がある。
固定比率は、建物や設備といった固定資産を、全額自己資本で賄えているかを問う。
これは100%を下回る、つまり自己資本の範囲内に固定資産が収まっているのが理想だ。
しかし、大規模な設備投資が必要な業種では、この基準は極めて厳しいものとなる。
| 指標名 | 計算式 | 評価の基準 |
|---|---|---|
| 固定比率 | 固定資産 ÷ 自己資本 | 100%以下が望ましい(理想) |
| 固定長期適合率 | 固定資産 ÷ (自己資本 + 固定負債) | 100%以下が必須(現実的) |
そこで登場するのが、分母に「固定負債」を加えた固定長期適合率である。
返済まで1年を超える長期資金であれば、固定資産の購入に充てても急激な資金ショートは起きない。
つまり、長期で使う資産は長期の資金で賄うという、極めて当たり前の原則を確認する指標だ。
これが100%を超えている状態は、短期の借金で長期の資産を買っている「異常事態」である。
計算式を暗記することに何の意味もない。
なぜその計算が必要なのか、その裏にある企業の悲鳴や安堵を感じ取らねばならない。
数字は嘘をつかないが、読み手が無知であれば、数字は真実を語ってはくれない。
財務諸表を読み解く力は、ビジネスという戦場で生き残るための、唯一の武器である。
損益計算書(P/L)の深層。利益の質が「企業の品格」を決める
損益計算書は、ある一定期間における企業の経営成績を示す。
収益から費用を差し引き、残った利益を算出するが、ここには5つの異なる階層が存在する。
それぞれの利益は、企業活動のどの側面から生み出されたものかを峻別している。
まず最初に現れるのが、売上高から原価を引いた売上総利益、いわゆる「粗利」である。
「売上総利益こそが、その商品やサービスが市場で持つ本源的な競争力を表す。」
次に、そこから販売管理費を引くことで営業利益が導き出される。
これこそが「本業で稼ぐ力」であり、投資家が最も重視する指標の一つだ。
でも、本業が好調でも、借金の利息負担が重ければ企業としての存続は危うい。
だからこそ、営業外の損益を加味した経常利益が、企業の日常的な実力を示すのである。
- 1売上総利益(荒利):商品力の証明
- 2営業利益:本業の遂行能力
- 3経常利益:企業の経常的な実力
- 4税引前当期純利益一過性の損益を含む最終評価
実は、これらの利益の名称を覚えるコツは、その頭文字が「あいうえお順」に近いことだ。
売上総利益(う)、営業利益(え)、経常利益(け)……という並びは、試験対策としても有効である。
最後に特別損益を加減し、税金を払った残りが当期純利益となる。
これが株主の取り分であり、企業が内部に蓄積できる真の「成果物」なのだ。
利益の額だけを見て一喜一憂するのは、財務リテラシーが欠如している証拠だ。
例えば、本業の営業利益が赤字なのに、ビルを売った特別利益で当期純利益が黒字の会社。
これを「好調」と呼ぶ者は、毒を盛られた料理を「豪華だ」と喜ぶ愚か者と同じである。
P/Lを縦に読み、どの段階で利益が削られているのかを、鷹の目で見極めなければならない。
損益分岐点と効率性。経営の「勝負所」を数値で割り出す
経営資源をいかに効率よく利益に変えたか。
それを測る指標がROA(総資産利益率)である。
これは「リターン・オン・アセット」の名が示す通り、資産という投資に対してどれだけの利益を得たかを表す。
ROAを高める方法は二つしかない。
売上高に対する利益率を上げるか、資産の回転速度を上げるかだ。
これを「売上高利益率 × 総資産回転率」に分解して考えるのが、プロの分析手法である。
さらに踏み込んだ経営判断には、費用を変動費と固定費に分ける「変動損益計算書」が不可欠だ。
売上に連動して増える変動費と、売上の有無にかかわらず発生する固定費。
売上から変動費を引いたものを「限界利益」と呼び、これが固定費を上回った瞬間、会社は黒字に転じる。
この損益がゼロになるポイントを、損益分岐点売上高と呼ぶ。
| 費用項目 | 具体例 | 特徴 |
|---|---|---|
| 変動費 | 原材料費、外注費、販売手数料 | 売上が増えるほど増加する |
| 固定費 | 人件費、家賃、減価償却費 | 売上に関係なく一定額発生する |
損益分岐点が低い企業ほど、不況に対する耐性が強い。
固定費を極限まで削り、限界利益率を高めることは、経営の安定性を確保するための絶対条件だ。
また、現在の売上高が損益分岐点からどれだけ離れているかを示す「損益分岐点比率」も重要である。
この比率が低いほど、売上が多少落ち込んでも赤字に転落しない「安全余裕」があることを意味する。
損益分岐点を超えた後の売上は、その大部分が利益として積み上がる「ボーナスステージ」だ。
そこに至るまでの苦しい道のりを、いかに短縮し、効率的にクリアするか。
経営とは、この損益分岐点という高い壁を越えるための、緻密な計算と実行の連続である。
数値を掌握せずして、感情だけで経営を語るなど、もっての外と言わざるを得ない。
決算書の集合知。会社法と実務が要求する真実の開示
ここまでB/SとP/Lを中心に語ってきたが、これらは決算書という広大な迷宮の入り口に過ぎない。
キャッシュフロー計算書(C/F)は、利益ではなく「現金の動き」に焦点を当てる。
利益は会計上の解釈で操作可能だが、現金の増減は決して嘘をつかない。
営業、投資、財務の3区分で見れば、その会社が今どのフェーズにあるのかが一目瞭然だ。
さらに、純資産の変動を追う「株主資本等変動計算書」や、注意書きをまとめた「個別注記表」がある。
これらを含めた決算書類は、会社法や金融商品取引法によって作成と開示が厳格に定められている。
特に株式会社であれば、B/S、P/L、株主資本等変動計算書、個別注記表の4点セットは必須である。
これは、利害関係者に対して「我々は正当に運営されている」と証明するための誠実さの証だ。
- 会社法上の必須4書類:B/S、P/L、株主資本等変動計算書、個別注記表
- 金融商品取引法(上場企業)の追加義務:キャッシュフロー計算書
- 税務申告用の調整書類:法人税申告書別表四
実は、法人税の世界では会計上の利益をそのまま信じることはしない。
「別表四」という書類を用い、会計上の利益に税法独自のルールを適用して、真の所得を算出する。
このように、一つの企業を複数の角度から定義し直すのが、現代会計の高度な仕組みである。
決算書を読むとは、複数のレンズを使い分け、多次元的に会社を観察することに他ならない。
計算式を丸暗記しようとするのは、今すぐやめるべきだ。
「何を知りたくてその計算をしているのか」という目的意識が欠如していれば、分析はただの作業に成り下がる。
資金繰りに窮していないか、効率よく稼いでいるか、投資の回収は順調か。
問いを発し続け、数字の裏側にある経営者の苦悩と決断を読み取れ。
決算書は、過去の死骸ではない。
それは未来の戦略を練るための、最も信頼に足るインテリジェンス(機密情報)である。
この重厚な数字の体系を制する者だけが、ビジネスという不確実な大海原を渡り切ることができる。
まなびの道に終わりはない。
