
簿記3級合格を左右する「現金・当座預金」の深層理解
簿記3級の試験において、最も基礎的でありながら失点しやすいのが現金および預金のセクションだ。
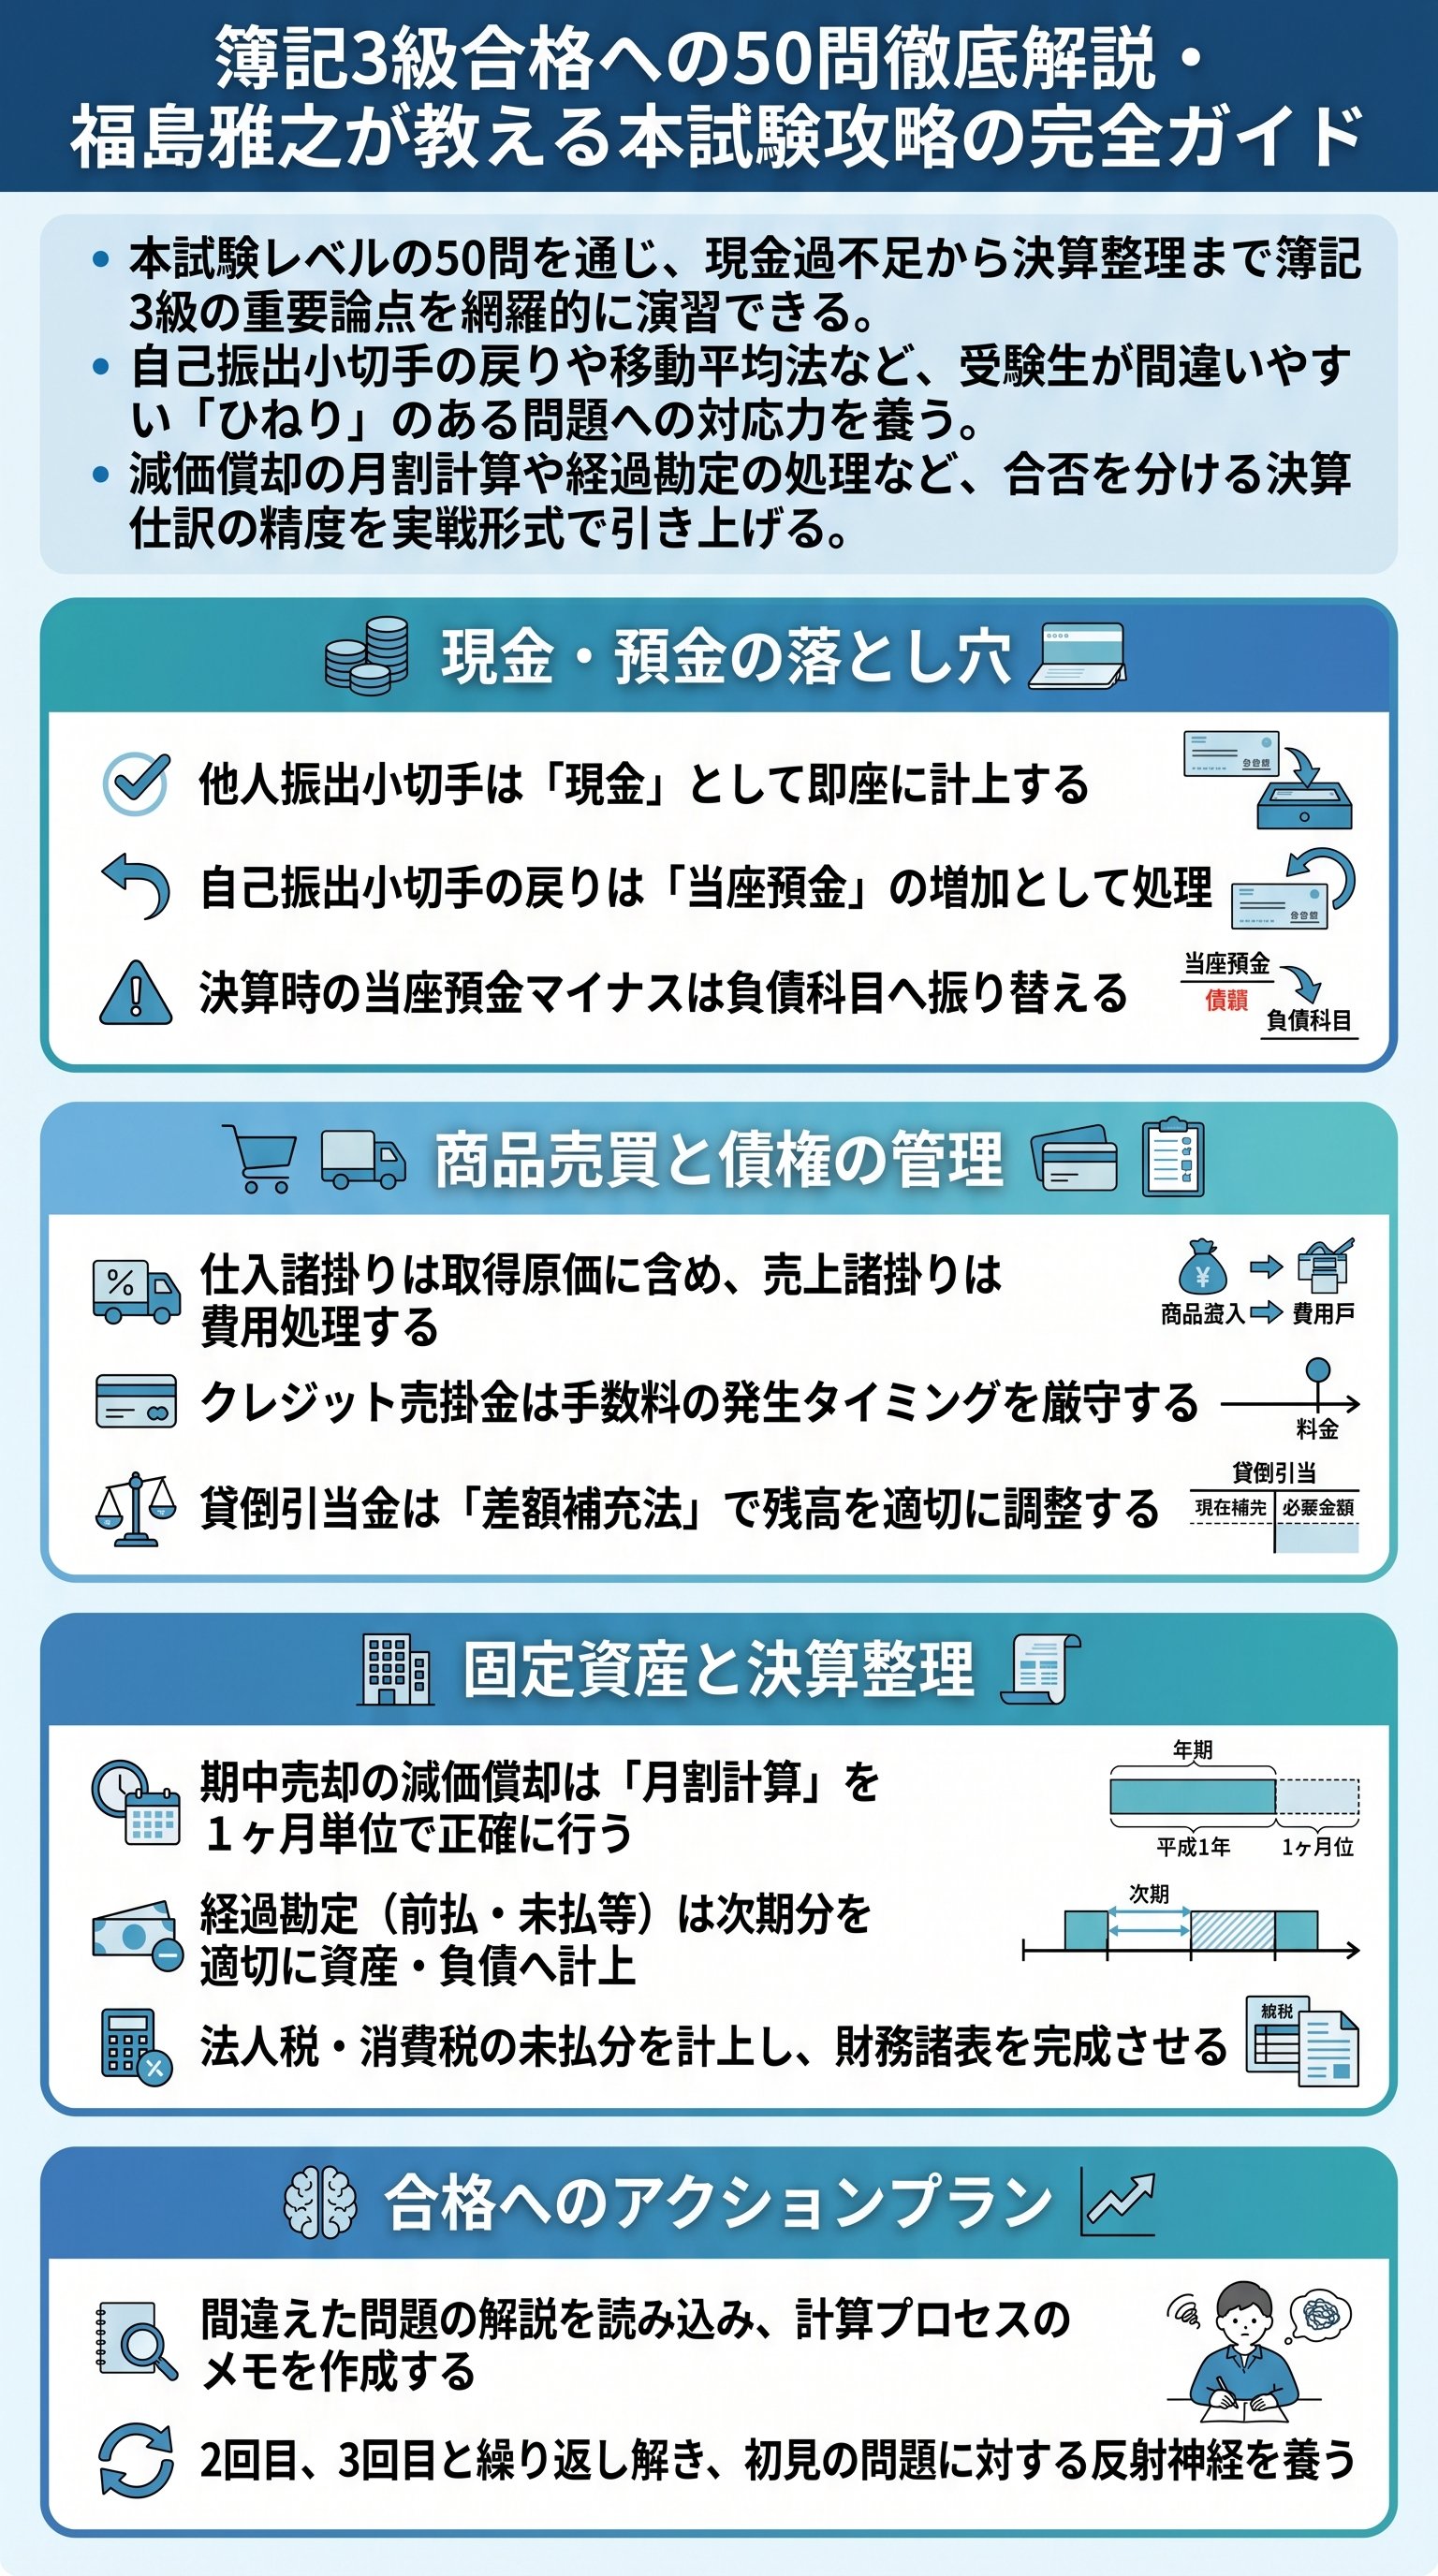
多くの受験生が「現金」を単なる紙幣や硬貨と捉えがちだが、本試験レベルでは他人振出小切手や送金小切手など、通貨代用証券としての理解が求められる。
特に注意すべきは、自分が振り出した小切手が戻ってきた場合の処理だ。
これは負債の減少ではなく、預金の減少を取り消す「当座預金の増加」として処理する必要がある。
この論点は、問題文の「誰が振り出したか」という主語を読み解く力が試されるポイントと言える。
現金過不足の処理も、決算時と期中で対応が異なるため注意が必要だ。
期中に判明した差額は、一旦「現金過不足」勘定で整理し、決算日までに原因が判明しなければ雑益または雑損へと振り替える。
この際、帳簿残高を実際の有高に合わせるという大原則を忘れてはならない。
帳簿は常に現実の鏡でなければならないという意識が、正確な仕訳を導く鍵となる。
- 1他人振出小切手:現金として処理
- 2当店振出小切手(戻り):当座預金の増加として処理
- 3当座借越決算時は当座借越または借入金へと振り替える
当座借越が発生している場合、決算整理において「当座預金」のマイナス残高を負債科目へ適切に振り替える作業が必須となる。
これを怠ると、財務諸表の正確性が損なわれ、実務でも大きな問題となる。
本動画では、こうした「実務で起こり得るイレギュラー」を試験形式で学ぶことができるのが大きな特徴だ。
商品売買における計算精度とクレジット売掛金の処理
次に攻略すべきは商品売買の複雑な論点だ。
現代の試験では、単なる三分法(仕入・売上・繰越商品)だけでなく、クレジット売掛金や支払手数料の同時処理が頻出する。
特に、クレジット決済における販売時の手数料負担が「販売時」なのか「入金時」なのかによって仕訳のタイミングが変わる点に注目したい。
問題文の指示を読み飛ばすと、手数料分を売掛金に含めてしまうといったミスを誘発する。
また、商品の単価算定において移動平均法が問われるケースも多い。
仕入れるたびに平均単価を算出し直すこの手法は、計算の正確性がそのまま得点に直結する。
特に返品が発生した場合、その返品がどの単価の時のものかを正確に把握しなければならない。
計算のプロセスをメモとして残す習慣が、複雑な問題における正解率を劇的に向上させる。
| 取引内容 | 勘定科目 | 注意点 |
|---|---|---|
| クレジット販売 | クレジット売掛金 | 手数料の発生タイミングを確認 |
| 返品(逆仕訳) | 仕入/売上 | 消費税の還付処理も忘れずに |
| 諸掛り(当店負担) | 発送費 | 仕入諸掛りは取得原価に含める |
仕入諸掛り(購入時の運賃など)は仕入原価に含めるのが原則だ。
一方、売上諸掛りは「発送費」等の費用として処理する。
この基本的な区別が、本試験の緊張感の中では意外と混同されやすい。
50問のノックを通じて、反射的に正しい科目が浮かぶまでトレーニングを積むことが推奨される。
固定資産の減価償却と売却益・売却損の決定打
固定資産、特に備品や車両運搬具の売却は、第3問や第5問でも頻出する最重要論点の一つだ。
ここで多くの受験生を悩ませるのが、期中売却時における月割計算である。
取得日から売却日まで、何ヶ月間使用したのかを指折り数える正確さが求められる。
決算期をまたぐ場合、前期までの累計額と当期分の減価償却費を合算して、帳簿価額(ボッカ)を算出するプロセスを徹底しよう。
減価償却の記帳方法には直接法と間接法があるが、試験では間接法が主流だ。
「減価償却累計額」という評価勘定を用いることで、資産の取得原価を常に把握できるメリットがある。
売却時には、この累計額を全額取り消すと同時に、当期分の償却費を計上し、売却価額との差額を固定資産売却益または固定資産売却損として着地させる。
パズルのピースを埋めるように、貸借を一致させていく感覚が重要だ。
- 取得原価の確認(付随費用が含まれているか)
- 前期末までの累計額の算出
- 当期使用分の月割償却費の計算
- 売却損益の確定
固定資産の買い替え(下取り)が発生するパターンも想定しておくべきだ。
古い資産の売却と新しい資産の購入を一セットの仕訳で表現する際、差額が未払金になるのか現金で清算するのか、取引の全体像を俯瞰する力が試される。
福島雅之(Masayuki Fukushima)氏の解説では、こうした複雑な計算をいかにシンプルに構造化するかが語られている。
決算整理の山場「経過勘定」と「貸倒引当金」の完全攻略

試験の合否を決定づけるのが決算整理事項だ。
特に「前払・未払・前受・未収」のいわゆる経過勘定は、概念を理解するまでが苦労するポイントである。
例えば、家賃を1年分前払いした場合、決算日以降の期間に対応する金額は「資産(前払費用)」として次期へ繰り越す。
これは「費用の発生主義」に基づく適切な期間損益計算を行うための必須作業である。
貸倒引当金の設定についても、差額補充法による仕訳が一般的だ。
期末の売上債権残高に対して一定率を乗じ、既に設定されている引当金との差額だけを追加計上する。
もし既存の引当金の方が多い場合は、貸倒引当金戻入という収益科目が登場する。
「いくら足りないか」ではなく「いくらにしたいか」から逆算する考え方が、ミスを防ぐ秘訣となる。
- 1貸倒見積額を計算する(債権残高 × 率)
- 2既存の引当金残高を確認する
- 3差額を仕訳する(貸倒引当金繰入または戻入)
法人税等の計上も忘れてはならない。
期中に支払った中間納付額を「仮払法人税等」として処理している場合、決算では確定した税額との差額を「未払法人税等」として計上する。
消費税についても同様で、仮払消費税と仮受消費税を相殺し、差額を納税義務として確定させる。
これらの処理は、簿記3級の学習が実務に直結していることを実感させる瞬間でもある。
帳簿組織と伝票会計でケアレスミスをゼロにする方法
最後に確認すべきは、伝票会計と補助簿の関係性だ。
入金伝票、出金伝票、振替伝票の3伝票制において、一つの取引が複数の伝票にまたがる場合の合計金額の把握は、実務的かつ試験でも問われやすい。
一部が現金で一部が掛けという取引を、伝票上でどう分解するか(あるいは分解しないか)のルールを習熟しておく必要がある。
また、補助簿の選択問題も頻出する。
例えば、備品を購入した際に記入すべきは「備品台帳」であり、商品を仕入れた際に記入すべきは「仕入先元帳」や「商品有高帳」である。
どの取引がどの帳簿に影響を与えるかを理解することは、簿記の全体構造を把握することと同義である。
仕訳は点、帳簿は線であり、それらが繋がって財務諸表という「面」になるのだ。
繰越利益剰余金の配当や処分についても、株主総会での決議に基づいた仕訳が求められる。
未払配当金の計上と同時に、利益準備金の積立て(資本準備金と合わせて資本金の4分の1に達するまで、配当額の10分の1を積み立てる等のルール)が必要な場合もある。
こうした法務・財務的な側面も、簿記3級の範囲には含まれている。
50問を解き終えたとき、あなたは単なる計算作業者ではなく、ビジネスの数字を管理する「プロ」としての第一歩を踏み出しているはずだ。
合格への最短ルートは、間違えた問題と真摯に向き合うことにある
福島雅之氏が強調するように、1回目で満点を取る必要はない。
重要なのは、なぜ間違えたのか、どの言葉に惑わされたのかを分析し、2回目、3回目で正解を導き出せるようになることだ。
この50問を血肉に変えたとき、合格通知は自ずと手の中に転がり込んでくるだろう。
