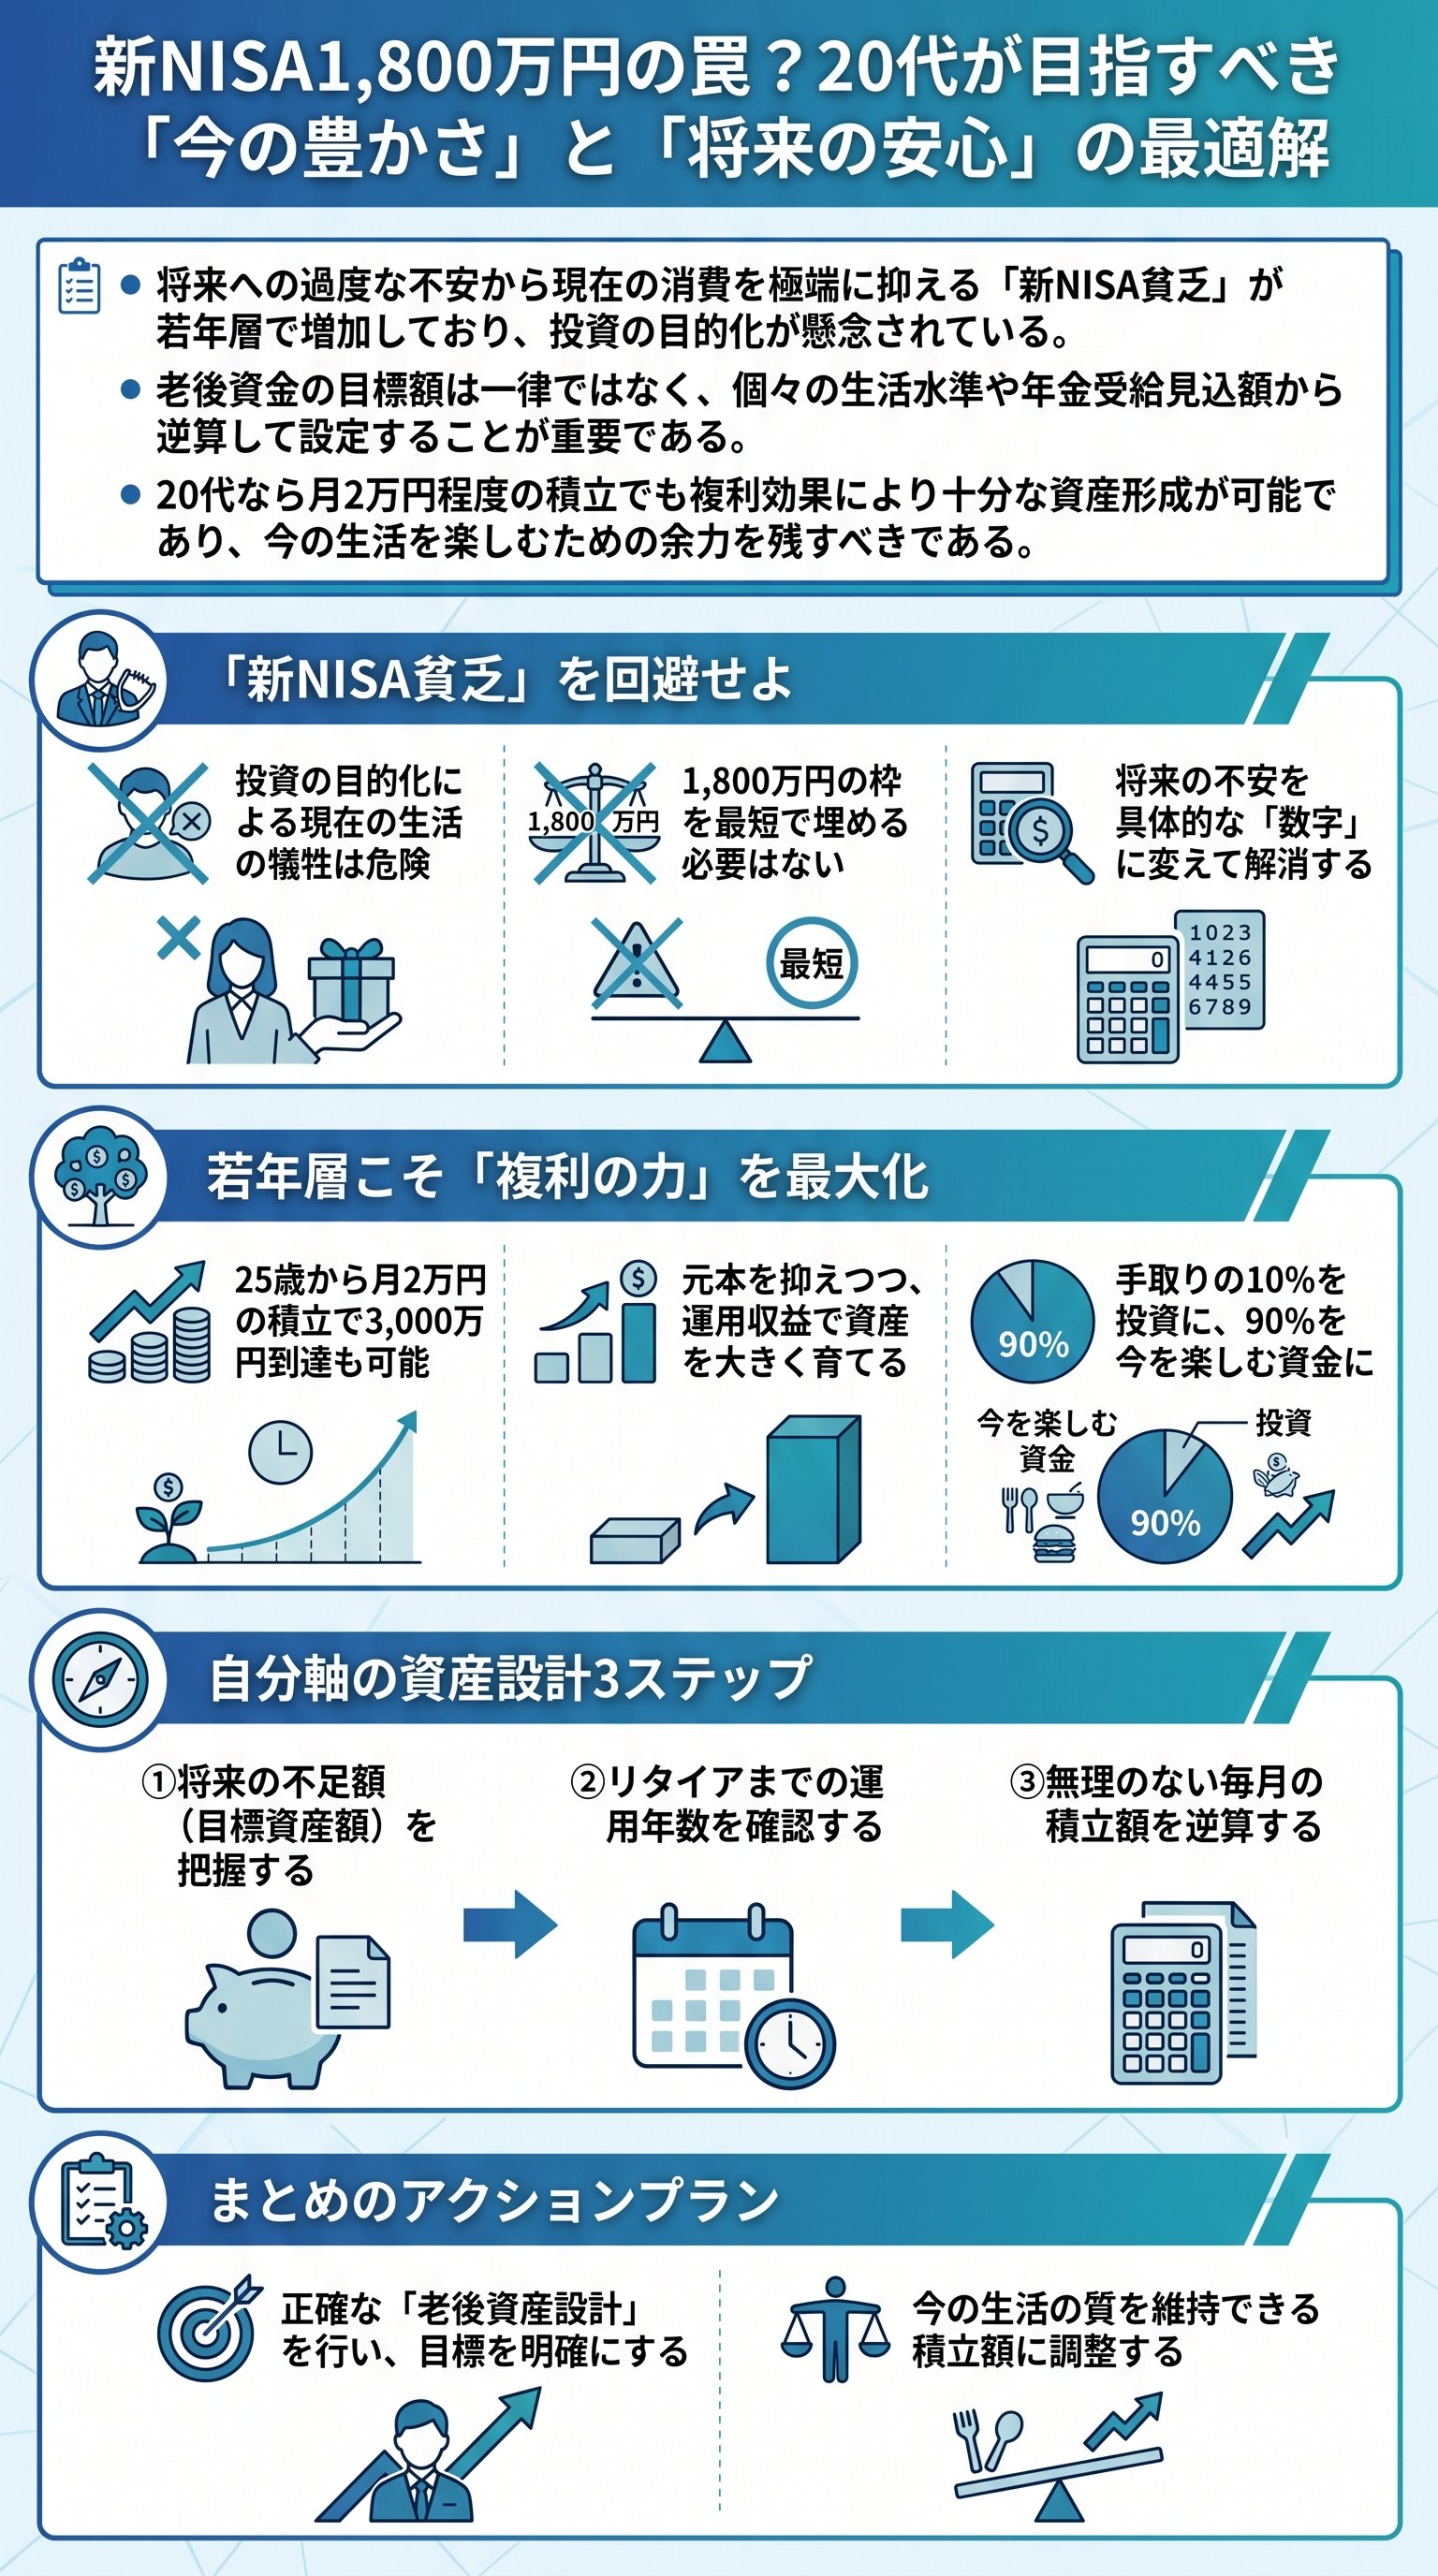
「新NISA貧乏」という名の本末転倒
最近、国会でも取り上げられた「新NISA貧乏」という言葉が波紋を広げている。
20代の若者が将来への不安から、極限まで消費を削り、投資に心血を注いでいるというのだ。
だが、断言しよう。
これは明白な本末転倒である。
資産形成は人生を豊かにするための手段に過ぎない。
それ自体が目的となり、現在の生活を破壊しているのなら、それはもはや投資ではなく「強迫観念」だ。
でも、なぜこれほどまでに若者は追い詰められているのか。
実は、その根底にあるのは「公的年金への絶望」である。
ニュースによれば、若年層の約75%が将来の年金受給に期待していないという。
だから、今の生活を犠牲にしてでも、将来の食い扶持を確保しようと必死になるのだ。
つまり、今の若者にとってNISAは、夢を叶える道具ではなく、生存のための防弾チョッキなのである。
だが、冷静に現状を分析せよ。
無理な積み立てを強行した結果、目の前の生活が困窮し、友人の誘いも断り、自己投資の機会さえ失う。
これは「将来の富」と「現在の成長」の等価交換ではない。
将来の自分に金を渡すために、今の自分を餓死させているようなものだ。
貴様の人生を彩るのは、65歳以降の通帳の数字だけではないはずだ。
自分の投資額が手取りの何%を占めているか確認せよ。
趣味や人付き合いを「投資資金のため」という理由だけで制限していないか自問自答せよ。
実は、この現象は現代特有の歪みではない。
形を変えて繰り返される、日本社会の「不安の病」である。
かつてはそれが「マイホーム地獄」と呼ばれたものであった。
手段が目的化し、システムに振り回される大衆の姿は、いつの時代も変わらない。
今この瞬間を犠牲にしすぎる投資は、投資ではなく「宗教」である。
昭和のマイホーム、令和の新NISA
歴史を紐解けば、かつての団塊の世代もまた、同じような呪縛の中にいた。
当時は、猫も杓子も「マイホーム購入」に突き進んだ時代である。
35年の住宅ローンを組み、必死に働き、家族との時間を削って返済に充てた。
その動機もまた、老後の住まいに対する「不安」であった。
形が「不動産」から「新NISA」に変わっただけで、日本人の精神構造は驚くほど進化していない。
ただ、決定的に違う点が一つある。
それは「実質所得」の推移だ。
昭和の時代は、物価も上がったが、それ以上に給料が劇的に上昇した。
所得倍増計画の名の下に、翌年には年収が跳ね上がるという確信があった。
だからこそ、重いローンも「未来の成長」で相殺することができた。
対して現代はどうか。
物価は上がるが、給料は横ばいのまま。
不安の正体は、投資額の多寡ではなく、実質所得の低迷にある。
| 項目 | 昭和の不安対策 | 令和の不安対策 |
|---|---|---|
| 主な手段 | マイホーム・貯蓄 | 新NISA・個別株投資 |
| 経済背景 | 高度経済成長・インフレ | 低成長・デフレ脱却期 |
| 働き方 | 24時間戦えますか(猛烈社員) | ワークライフバランス重視 |
| 最大のリスク | ローン破綻 | 新NISA貧乏・機会損失 |
現代の若者が「投資」に走るのは、もはや他に頼れるものがないからだ。
所得が増えない以上、「運用」というレバレッジをかけなければ、老後の計算が立たない。
だから、彼らは合理的に判断した結果として、新NISAに殺到している。
でも、その合理性が「今」を食いつぶしているとしたら、それは戦略のミスと言わざるを得ない。
本来、我々が戦うべき相手は「投資額」ではなく、「稼ぐ力」の停滞である。
稼ぐ力、すなわち労働所得の向上こそが、投資の効率を最大化させる。
1万円の節約に血眼になるよりも、1万円の増収を目指す方が、人生の選択肢は広がる。
だが、今の日本社会はその「当たり前」の難易度が異常に高い。
だからこそ、若者は手っ取り早い「節約と投資」という防御策に逃げ込んでしまうのだ。
複利の魔法を信じろ。月2万円の衝撃
では、具体的にいくら投資すれば「安泰」と言えるのか。
巷のインフルエンサーたちは「1800万円の枠を最速で埋めろ」と煽る。
だが、そんな極論に耳を貸す必要は一切ない。
冷静なシミュレーションを行えば、驚くほど少額で老後資金は準備できる。
結論から言えば、20代なら「月2万円」の積み立てで十分だ。
仮に25歳から65歳までの40年間、月2万円を世界株に投じたとする。
利回りを現実的な5%(物価上昇率を加味)で計算してみよう。
すると、65歳時の資産総額は約3000万円に到達するのだ。
注目すべきは、その内訳である。
40年間の元本合計はわずか960万円。
残りの約2000万円はすべて「運用の利益」だ。
月2万円の積み立てだけで、人生は十分に逃げ切れるのである。
- 1複利は「時間」を燃料にする早く始めるほど、少額で済む。
- 2無理な増額は不要生活を壊してまで1800万円を埋める必要はない。
- 3価値の維持を考える5%という数字は、インフレ負けしないための保守的な設定だ。
もちろん、夫婦であればこの2倍の備えができることになる。
世帯で月4万円を積み立てれば、老後資金は6000万円。
これで「老後が不安だ」と言うのなら、それはもはや計算の問題ではない。
心理的な問題である。
だから、「今」を犠牲にしてまで投資に狂う必要はないと言い切れるのだ。
もし貴様が20代なら、新NISAに全額突っ込む前に、その金で旅に出ろ。
あるいは、スキルアップのための本を買え。
複利の魔法は投資信託だけでなく、「自分自身」という資産にも効く。
元本960万円が3000万円になるマジックを信じ、余った金は堂々と使えばよい。
投資とは、未来を担保にして「今」を最大限に楽しむための技術なのだから。
人生の主権を取り戻せ。老後資産設計の極意
投資で失敗する人間の共通点は、「自分のゴール」を持っていないことだ。
SNSで他人の投資額を見て焦り、無理な設定をして自滅する。
だが、他人の資産額と貴様の幸福に、何の関係があるというのか。
必要なのは、一律の「老後2000万円問題」といったスローガンではない。
貴様自身の生活水準から逆算した、「個別の老後資産設計」である。
運用年数は、現在の年齢からリタイアまでの期間として固定される。
ならば、変数は「目標金額」と「積み立て額」の二つだけだ。
多くの人間が陥る罠は、この「目標金額」を適当に決めることにある。
自分がどのような老後を送りたいのか、年金はいくらもらえるのか。
これらを把握せずに投資を始めるのは、行き先を決めずに高速道路を走るようなものだ。
無知からくる不安こそが、貴様を「新NISA貧乏」へと突き動かす真犯人である。
もし、計算の結果、月2万円で足りないのであれば、そこで初めて「稼ぎ」を増やすか、あるいは「支出」を見直す。
これは冷徹な算数の世界である。
感情や不安を挟む余地はない。
そして、法が認めた権利を最大限に活用せよ。
「権利の上に眠る者は保護されない」という法格言がある通り、自ら情報を掴み、動く者だけが救われるのだ。
まずは「老後資産設計」のシミュレーションを行え。
算出された「適正な積み立て額」以上の過剰な投資は、即座に停止して「今」に回せ。
将来が不安なのは、未来が見えないからだ。
だが、数字で可視化された未来は、もはや恐怖の対象ではない。
ただの「予定表」である。
新NISAという便利な制度を、人生を縛る鎖にしてはならない。
貴様がコントロールすべきは、株価指数ではなく、自分自身の人生のハンドルである。
将来を安泰にし、かつ「今」も最高に楽しむ。
そのバランス感覚こそが、真のインテリジェンスだと知るべきである。
投資は人生の一部であり、人生のすべてではない。
この絶対的な真理を胸に、明日からの資産形成を再定義せよ。
堂々と金を使い、堂々と投資せよ。
それが、現代という不透明な時代を生き抜く、唯一無二の「硬派な生き方」である。
