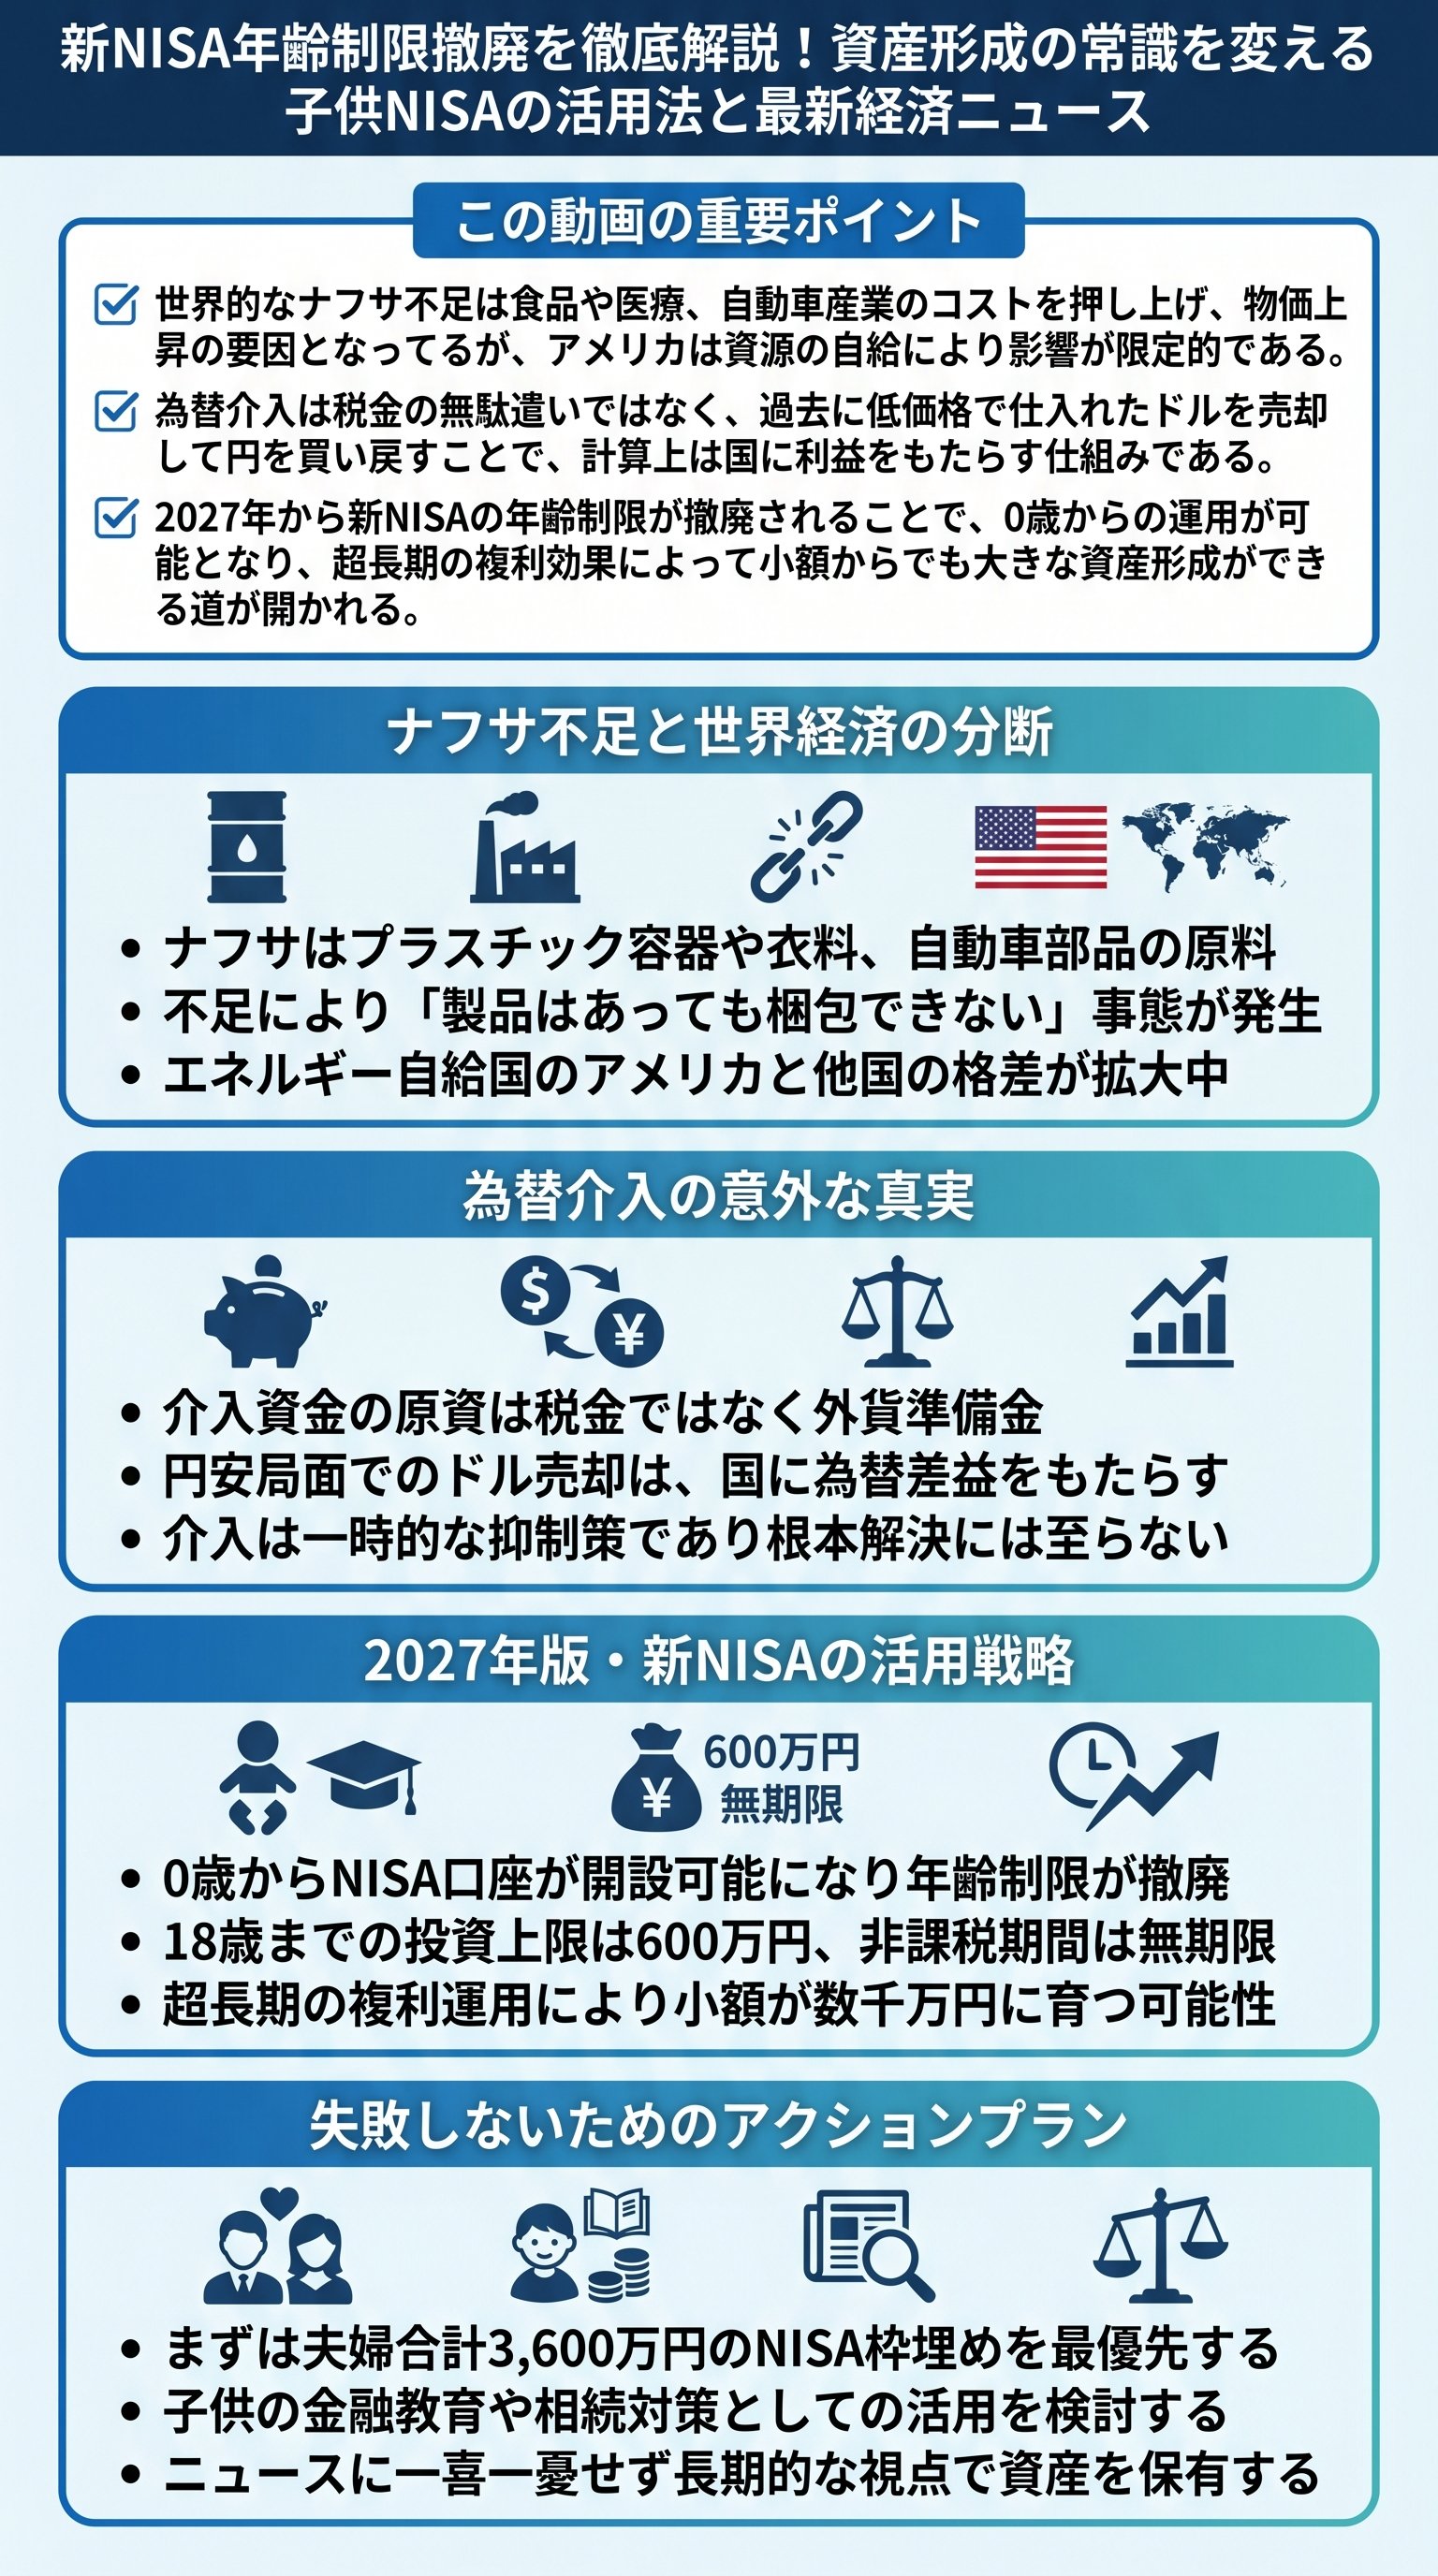
ナフサ不足が招く「梱包できない」物価高の正体
世界経済の動向を正しく把握することは、投資家として資産を守るための第一歩です。
今、私たちの身近なところで「ナフサ」の供給不足という深刻な問題が発生しています。
カルビーのポテトチップスのラベルが白黒になるというニュースを耳にした方も多いかもしれませんが、その背景にはこのナフサ不足が深く関わっています。
ナフサとは、原油を精製する過程で抽出される物質の一つです。
原油を加熱すると、その沸点の違いによって重油、軽油、灯油、ガソリン、そして最も軽い成分であるナフサへと分かれます。
このナフサを原料とする製品は多岐にわたり、私たちの生活のあらゆる場面で不可欠な存在となっています。
具体的には、食品の包装フィルムやペットボトル、医療用の注射器やチューブ、さらには自動車のダッシュボードやバンパー、電線の被覆材までもがナフサから作られています。
つまり、ナフサが不足するということは、製品そのものがあっても、それを梱包・保存・輸送することができなくなるという事態を意味しているのです。
この問題において注目すべきは、アメリカはこの影響をほとんど受けていないという事実です。
なぜなら、アメリカは自国で原油を産出できるエネルギー自給国だからです。
一方で、資源を持たない日本や東南アジアの国々、そしてAI半導体以外の企業は、原材料費の高騰という極めて厳しい局面に立たされています。
現在の市場を見ると、S&P500や日経平均などは上昇傾向にあるように見えます。
しかし、その実態はエヌビディア(NVIDIA)や台湾積体電路製造(TSMC)といった、代替不可能な技術を持つAI・半導体関連企業が全体を牽引しているに過ぎません。
それ以外の多くの企業は、コスト増と供給不安の板挟みになっています。
為替介入は「税金の無駄」か?日本政府の真実
4月末から5月にかけて、日本政府と日本銀行による大規模な為替介入が行われました。
総額10兆円規模とも言われるこの介入に対し、一部のメディアでは「税金の無駄遣いではないか」という批判的な声が上がっています。
しかし、金融の仕組みを正しく理解すれば、この批判がいかに的外れであるかが分かります。
まず理解すべきは、為替介入の原資は税金ではないということです。
介入資金は主に「政府短期証券」と呼ばれる国債の一種を発行して調達した円を、かつて1ドル100円程度の円高時代にドルに替えてストックしていたものです。
この「外貨準備」を取り崩して、現在の1ドル160円近い円安局面でドルを売り、円を買い戻しているのです。
- 1過去に1ドル100円でドルを仕入れる(例: 10兆円で1000億ドル)
- 21ドル160円の時に10兆円分を買い戻すために必要なドルを計算する(10兆円 ÷ 160円 = 625億ドル)
- 310兆円を円に戻した上で、手元には375億ドルもの含み益が残る
このように、計算上では為替介入によって国は利益を得ていることになります。
これを「税金の無駄遣い」と呼ぶのは、簿記や金融の基本原則を無視した主張と言わざるを得ません。
為替差益が発生するため、国の財政的にはむしろプラスの側面があるのです。
| 項目 | 介入前(想定) | 介入後(円安局面) |
|---|---|---|
| ドル仕入れレート | 1ドル = 100円 | 1ドル = 160円 |
| 円買い戻しコスト | 10兆円で1000億ドル必要 | 10兆円で625億ドル必要 |
| 結果としての資産 | 基準となる円 | 多額の売却益が発生 |
財務大臣が記者の質問を無視した場面が話題となりましたが、それは質問の前提自体が間違っているため、答える必要がないと判断したのかもしれません。
投資家は感情的なニュースに惑わされず、数字と仕組みで事実を判断する姿勢が求められます。
2027年開始!新NISAの年齢制限撤廃で何が変わる?
日本の資産形成において、極めて大きな転換点となるニュースが入ってきました。
2027年1月より、新NISA(少額投資非課税制度)の年齢制限が撤廃されることが決定しました。
これまでは18歳以上という制限がありましたが、今後は0歳からでも投資枠を持つことが可能になります。
これは、かつての「ジュニアNISA」が形を変えて復活し、さらに使い勝手が向上したものと捉えることができます。
年間投資枠は60万円(月5万円)まで、生涯投資枠は大人と同じく非課税保有期間が無期限となります。
ただし、18歳までの総投資上限は600万円と設定される見込みです。
この制度の最大の恩恵は、「時間の力」を極限まで活用できることにあります。
投資において時間は最も強力な武器です。
0歳から資産運用を開始できるということは、将来の教育資金だけでなく、その子が老後を迎えるまでの超長期的な資産形成を親がサポートできることを意味します。
もちろん、制度には注意点もあります。
12歳までは原則として引き出しが制限される可能性があるほか、教育資金として使うつもりで子供の名義で運用していても、いざ使う時に「それは子供の財産である」という法的な縛りが発生します。
親が勝手に自分の用途に流用することはできません。
5000万円も夢じゃない?超長期複利の驚異
「月々たったの5,000円で、将来5,000万円が作れる」と言われたら、信じられるでしょうか。
これは決して誇大広告ではなく、複利という算数の魔法がもたらす現実的なシミュレーションの結果です。
新NISAの年齢制限撤廃は、この魔法を最大限に引き出す機会を提供します。
例えば、0歳から18歳までの18年間、毎月5,000円を積み立てるとします。
合計の投資額は108万円です。
これを年利7%で運用できた場合、18歳時点での資産額は約211万円になります。
ここまでは、驚くほどの数字ではありません。
しかし、ここからが複利の本領発揮です。
18歳以降は一銭も追加投資をせず、この211万円をそのまま65歳まで47年間、同じく年利7%で運用し続けたとします。
すると、65歳になった時の資産額は、計算上5,090万円にまで膨れ上がります。
毎月5,000円という、ちょっとしたお小遣い程度の金額が、老後の大きな安心へと変わるのです。
- 0歳〜18歳: 月5,000円積立(投資元本108万円)
- 18歳時点: 約211万円に成長
- 18歳〜65歳: 追加投資なし、運用のみ継続
- 65歳時点: 約5,090万円に到達
このシミュレーションで重要なのは、運用利回りが確定しているわけではないこと、そして「いかに早く始めるか」がすべてを決めるということです。
たとえ少額であっても、0歳から始めることで、後から大金をつぎ込むよりも遥かに効率的に資産を増やすことができます。
これこそが、資本主義社会における「富の形成」の正体なのです。
親の枠が最優先!失敗しないための判断基準
子供向けのNISA制度が拡充されるからといって、慌てて子供の口座を開設する必要はありません。
最も避けるべき失敗は、「親のNISA枠が余っているのに、子供の枠を優先してしまうこと」です。
資産運用の鉄則は、まず家計の柱である親の基盤を固めることにあります。
親のNISA枠は夫婦合わせて3,600万円あります。
この枠がまだ埋まっていないのであれば、まずは親の名義で運用することをお勧めします。
なぜなら、親名義のお金は教育資金にも老後資金にも、状況に合わせて柔軟に用途を変えられるからです。
一度子供名義の口座に入れたお金は、法的に子供のものであり、自由度が低下します。
子供NISAを活用すべき家庭は、夫婦の3,600万円の枠を数年で使い切ってしまうような高い入金力を持つ家庭や、相続対策を兼ねて子供に資産を移転したい場合です。
そうでない多くの家庭にとっては、無理に子供の枠を使うよりも、親の枠でしっかりと運用する方が管理も楽で、万が一の際にも柔軟に対応できます。
しかし、お金を増やすこと以外のメリットとして、「金融教育」という視点は非常に価値があります。
自分の名前の口座でお金が増えていく過程を親子で共有することは、「投資はギャンブルではなく、社会への貢献と時間の対価である」という正しい認識を育むきっかけになります。
