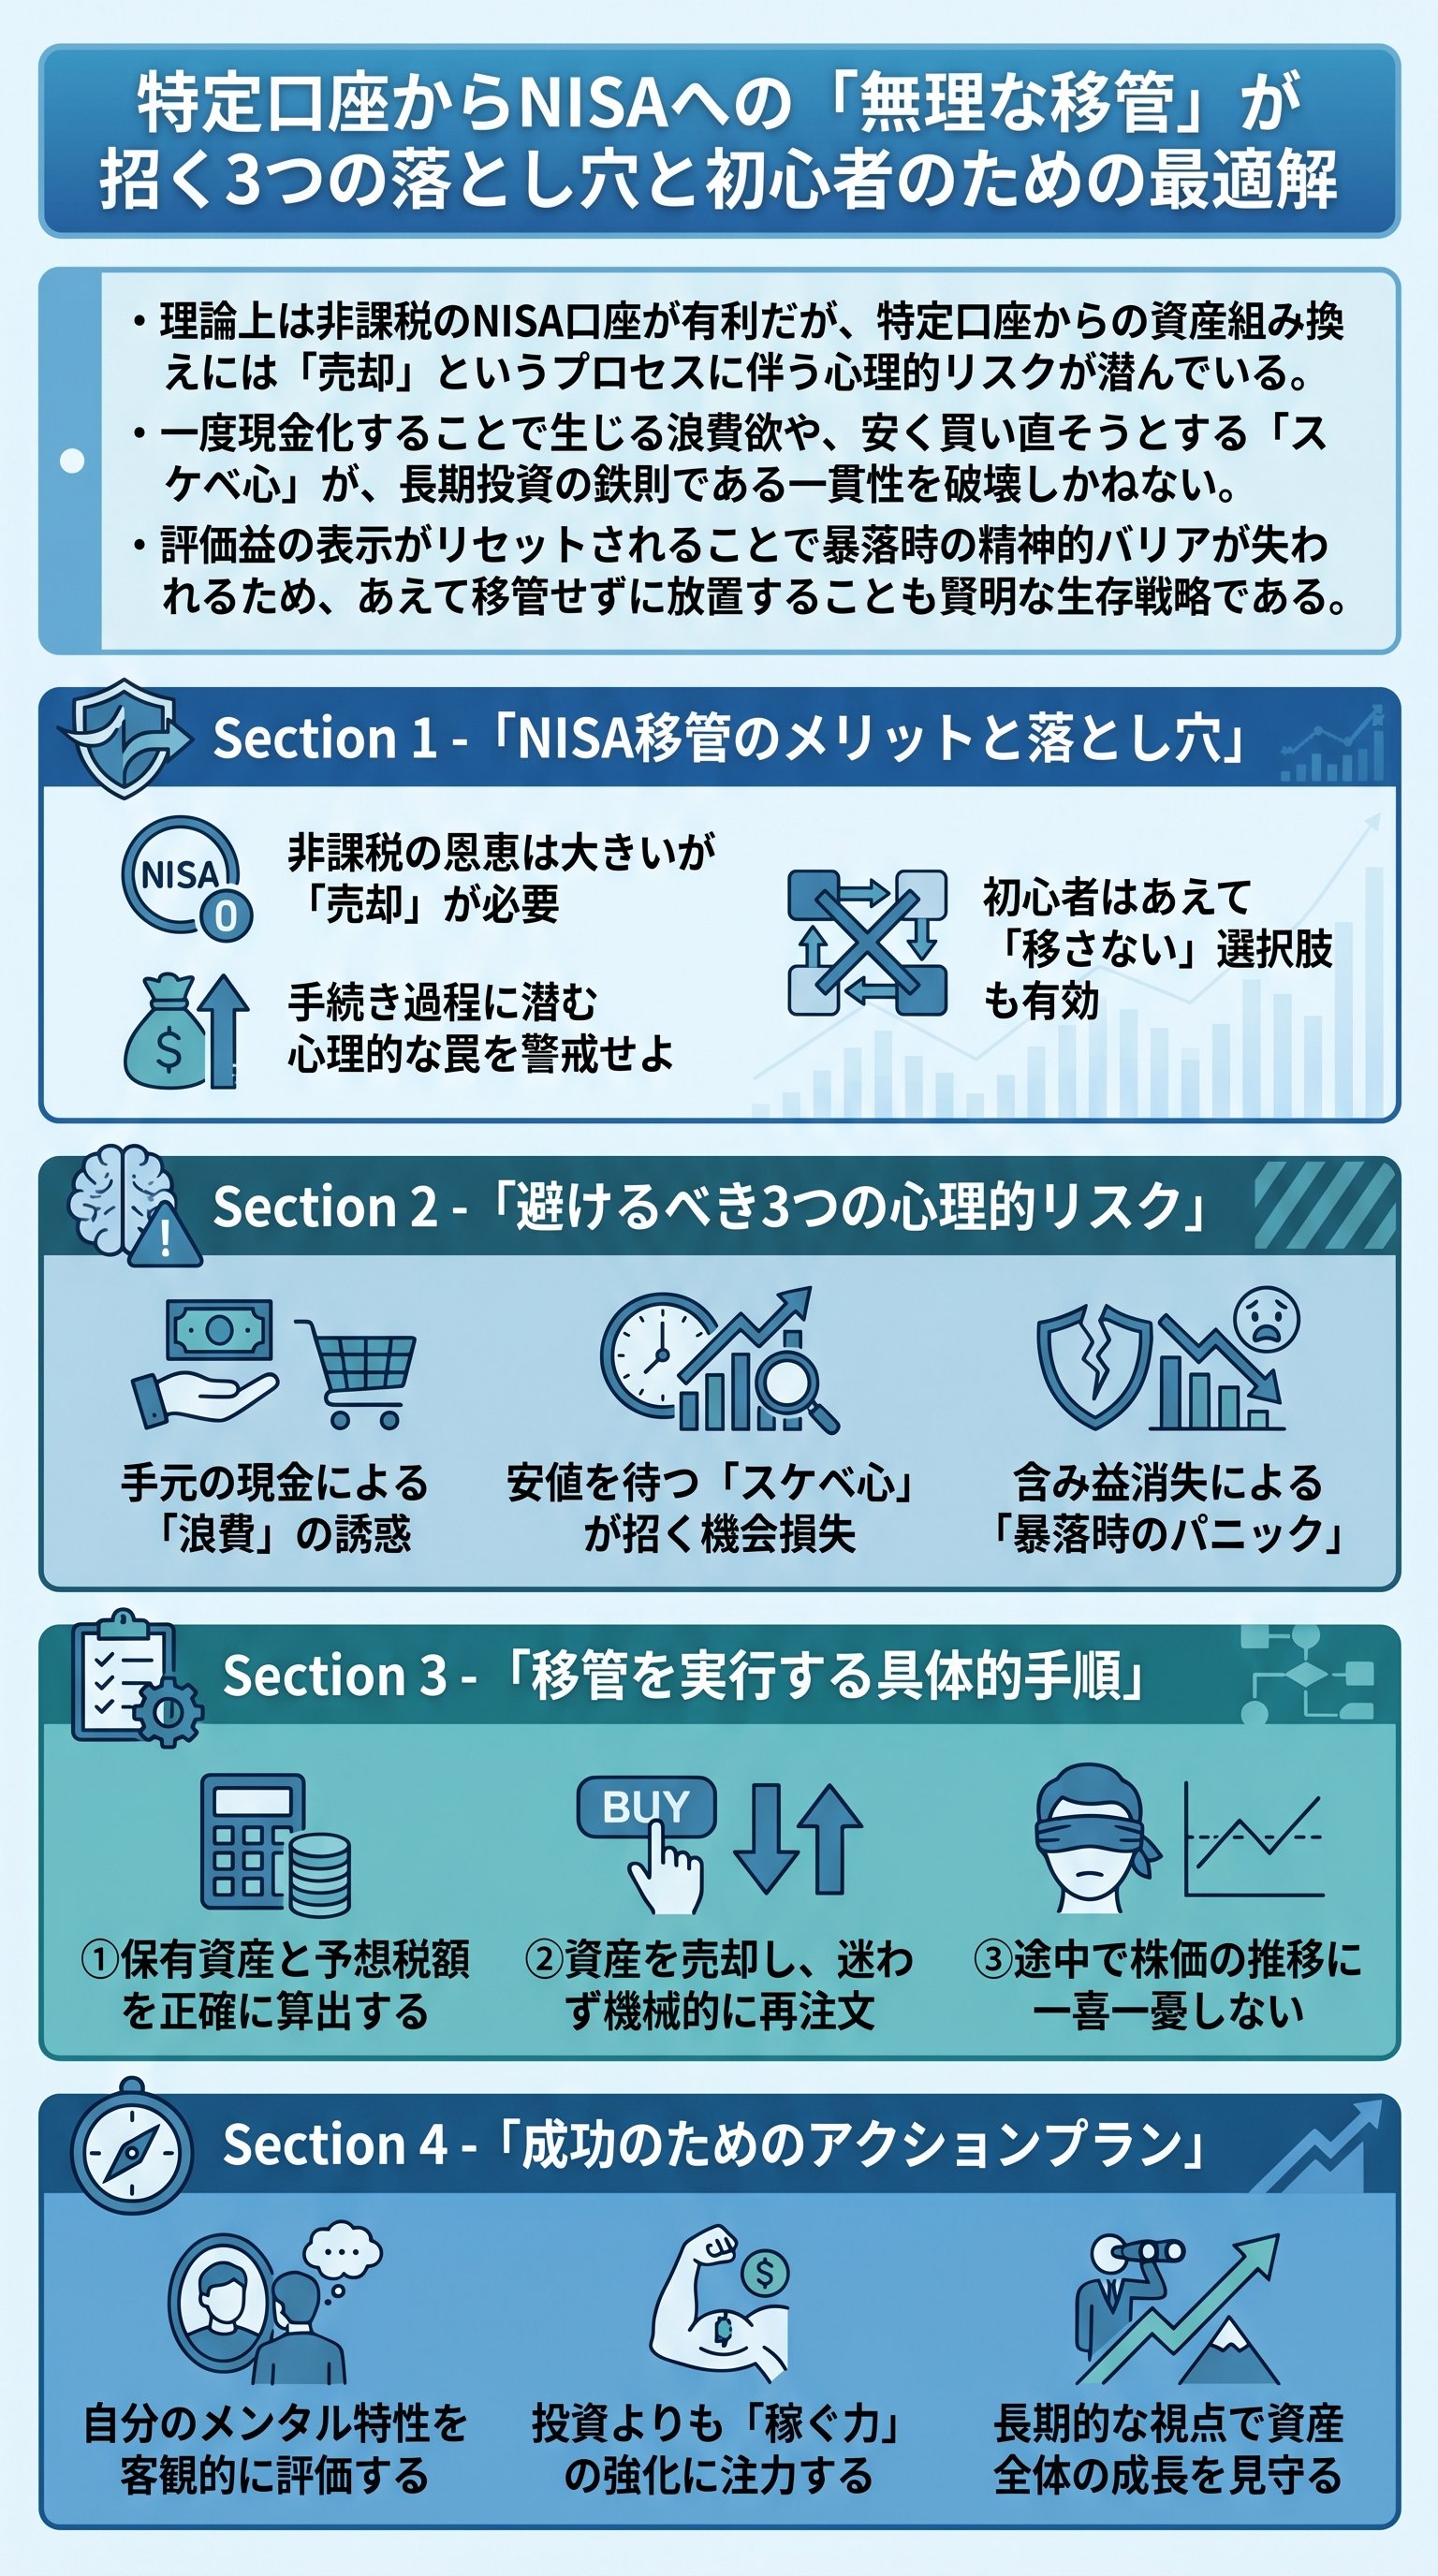
特定口座とNISAの構造的違いと「移管」の真実
多くの投資家が、新NISAの登場とともに資産の「大移動」を画策している。
年間360万円、生涯で1800万円という巨大な非課税枠を埋めるためだ。
特定口座で運用している資金を、一刻も早くNISAへ移すべきだと焦っているのである。
だが、その焦燥感こそが投資の失敗を招く毒になることを自覚せねばならない。
そもそも、特定口座とNISA口座は全く性質の異なる「畑」である。
特定口座は無限に広がる荒野であり、どれだけ利益を出しても構わない。
ただし、その収穫物の20%を税金として上納する義務がある。
一方でNISAは、国が用意した「温室」のようなものだ。
税金は一切かからないが、その広さには厳格な制限が設けられているのである。
| 項目 | 特定口座(課税) | NISA口座(非課税) |
|---|---|---|
| 投資限度額 | 無制限 | 生涯1,800万円まで |
| 年間投資枠 | 無制限 | 最大360万円まで |
| 税率 | 利益の20.315% | 0%(完全非課税) |
| 移管の方法 | 振替不可(売却が必要) | 新規買い付けのみ |
実は、特定口座からNISAへ資産を直接「引っ越す」ことはできない。
一度、現在保有している商品を売却して、現金化するプロセスが不可欠だ。
ここで利益が出ていれば、当然ながら20%の税金がその場で徴収される。
つまり、100万円の含み益があるなら、20万円を国に差し出すことになる。
この「身を切る行為」を伴うのが、移管という名の儀式なのである。
だからこそ、安易に移管を推奨する風潮には疑問を呈さざるを得ない。
理論上は、将来の利益にかかる税金をゼロにする方が得に見える。
しかし、投資は数字のパズルではなく、人間の感情のドラマである。
論理的に正しいことが、必ずしも個人の資産形成において正解とは限らない。
この残酷な真実を、まずは肝に銘じるべきである。
多くの投資家は、自分が「合理的な判断ができる」と過信している。
だが、特定口座にある資産を売却し、銀行口座に多額の現金が戻ったとき。
その瞬間に、あなたの心に潜む魔物が目を覚ますのである。
その魔物の正体は、これまで抑圧してきた「消費の欲望」に他ならない。
一度手元に渡った現金を守り抜くことは、想像以上に困難な試練となるだろう。
手元に現金が戻る瞬間の「浪費リスク」を侮るな
資産を移管するために、保有株を売却したとしよう。
証券口座、あるいは銀行口座に「100万円」という数字が躍る。
この瞬間、投資家としての規律は極めて脆弱な状態に置かれる。
「これはNISAで買い直すための資金だ」という決意は、いとも簡単に崩れ去る。
なぜなら、人間は現金を目の前にすると、それを「自由な小遣い」と錯覚するからだ。
「せっかく利益が出たのだから、少しだけご褒美を買ってもいいだろう」。
この甘い囁きが、あなたの資産形成を根底から破壊する。
たとえば、100万円のうち20万円を旅行やブランド品に使ってしまう。
残った80万円でNISA枠を埋めたとしても、それは「投資元本の毀損」である。
非課税メリットを享受する前に、投資の軍資金そのものが減っているのだ。
実は、投資を継続できているのは「含み益」という数字の魔法のおかげだ。
含み益は画面上の数字に過ぎないため、容易に使うことはできない。
しかし、一度確定させてしまった現金には、強烈な引力が備わっている。
この引力に抗える人間は、統計的に見て極めて少数派である。
だから、無理に移管せず、特定口座に「封印」しておく方が安全なのである。
- 1売却によって得た現金が、日常の財布と混ざり合う。
- 2「あぶく銭」を手にしたという心理的な高揚感が生まれる。
- 3NISAでの買い直しを後回しにする理由を探し始める。
- 4結局、資産の一部が消え、投資のリズムが完全に途絶える。
つまり、移管という行為は、自ら「誘惑の罠」に飛び込むようなものだ。
資産を最大化させたいのであれば、資金を動かさないことが最強の防御になる。
「動かざること山の如し」という格言は、投資の世界でも黄金律である。
あえて特定口座に放置することで、物理的に使えない状態を維持する。
これこそが、凡人が資産を築くための極めて現実的な生存戦略なのである。
市場の隙を突こうとする「スケベ心」が資産を溶かす

移管における第2の罠は、投資家の心に芽生える「スケベ心」である。
特定口座で商品を売却し、現金を手にした後、すぐに買い直せば問題はない。
しかし、多くの者はここで「少しでも安く買い直したい」という欲を出す。
「今は少し高いから、数日待って暴落した時にNISAで買おう」。
この根拠なき自信が、あなたの投資成績を致命的に悪化させる。
インデックス投資の要諦は、市場に居続けることにある。
だが、買い直しのタイミングを計る行為は、もはやインデックス投資ではない。
それは不器用なタイミング投資であり、ギャンブルの領域である。
株価が明日上がるか下がるかなど、誰にも予測はできない。
待っている間に価格が上昇し、結局、売値より高い価格で買う羽目になる。
今この瞬間が、最も安く買えるチャンスかもしれないという可能性を無視するな。
市場は残酷である。
あなたが「下がれ」と願うほど、価格はするすると上昇していく。
結局、元の100万円で買えたはずの株数が、90万円分しか買えなくなる。
あるいは、高くなった株価を見て「今は買い時ではない」と判断を誤る。
こうして、永久に市場から取り残される投資家が後を絶たない。
投資のリズムを崩すことは、複利の恩恵を自ら放棄することと同義である。
だから、インデックス投資家は「賢くなってはいけない」のである。
機械的に、淡々と、感情を排して行動することだけが勝利への道だ。
移管というプロセスは、どうしても「主観的な判断」を介入させてしまう。
「もっと安くなるはずだ」「今買えば損をする」。
これらの雑念は、資産を増やす上でのノイズでしかない。
投資は、知能指数を競うゲームではない。
いかにして自分の愚かな感情をコントロールするかを競う規律のスポーツだ。
移管を試みる際、あなたは一時的に「ノーポジション」になる。
この無防備な期間に、市場の急騰というチャンスを逃すリスクは計り知れない。
だからこそ、特定口座に鎮座している資産を、あえて動かさない勇気が必要なのだ。
暴落時のメンタルを支える「含み益バリア」の喪失
投資を継続する上で最も重要な要素は、知識ではなく「握力」である。
そして、その握力を支える最強の盾が「含み益の表示」だ。
たとえば、50万円で買ったものが80万円になっているとする。
画面には「+30万円(+60%)」という輝かしい数字が表示されている。
この数字があるからこそ、多少の暴落が来ても「まだ利益がある」と耐えられる。
しかし、NISAへの移管はこの「心のバリア」を粉砕してしまう。
80万円で売り、税金を払って74万円で買い直したとしよう。
その瞬間に、あなたの画面上の含み益は「±0円(0%)」にリセットされる。
投資元本が50万円から74万円に切り上がったように見えるからだ。
これは視覚的なマジックに過ぎないが、精神に与えるダメージは深刻である。
- 暴落が起きた際、すぐに「含み損(マイナス表示)」に突入する。
- 精神的な余裕がなくなり、パニック売りのリスクが激増する。
- 自分がかつていくらで買ったかという記憶は、驚くほど早く曖昧になる。
- 結局、「損をした」という感覚に耐えきれず、市場から退場してしまう。
含み益は、暴落という嵐からあなたの心を守るための「精神的防波堤」である。
もし含み益が30万円あれば、株価が10%下がってもまだ笑顔でいられる。
だが、買い直した直後に10%下がれば、画面は真っ赤なマイナス表示だ。
人間は、「得をする喜び」よりも「損をする痛み」を2倍強く感じる生き物である。
このプロスペクト理論による心理的苦痛が、あなたの冷静な判断を狂わせる。
「投資なんてするんじゃなかった」という絶望感は、マイナス表示から生まれる。
特定口座に放置しておけば、含み益はあなたを優しく守り続けてくれる。
たとえ税金を払うことになっても、「投資を辞めないこと」の方が価値は高い。
多くの成功者は、特別な手法を用いたわけではなく、ただ辞めなかっただけだ。
移管によって表示上の利益を消す行為は、自ら盾を捨てる愚行と言える。
メンタルを安定させるために、あえて特定口座の「含み益」を温存せよ。
知識より重要なのは「平穏な投資継続」という結論
投資の世界には、常に「効率性」を求める声があふれている。
「税金を払うのは損だ」「非課税枠を使い切らないのは無能だ」。
だが、こうした理論的な正解が、必ずしもあなたを幸福にするとは限らない。
投資の目的は、資産の数字を競うことではなく、人生を豊かにすることだ。
移管の手続きに悩み、相場に一喜一憂し、夜も眠れなくなるなら本末転倒である。
あの投資の神様、ウォーレン・バフェットもこう述べている。
「投資において最も重要な資質は、知性ではなく、気質である」。
知識量は二の次であり、揺るがない精神状態を保つことこそが極意なのだ。
移管によるメンタルトラップに嵌まるリスクがあるなら、何もしないのが正解だ。
多少の税金を多めに払うコストは、いわば「心の平安のための保険料」である。
「投資で成功するために、IQが160ある必要はない。IQが130あれば、あとの30は他人に売ってしまっていい。必要なのは、他人を窮地に陥れるような衝動をコントロールする能力だ。」
だからこそ、結論はこうだ。
移管の手続きを淡々とこなし、誘惑に負けず、暴落にも動じない。
そんな鋼のメンタルを持つ上級者以外、特定口座の資産は動かすな。
「自分は普通の人間に過ぎない」という謙虚な自覚を持つことだ。
その自覚こそが、無謀な行動を抑制し、長期的な成功を導き出す。
もしあなたが、今すぐ特定口座からNISAへ資金を動かそうとしているなら。
一度立ち止まり、深呼吸をして、自分自身に問いかけてほしい。
「私は現金を目の前にして、一円も無駄遣いしない自信があるか?」。
「私は株価が上がっても下がっても、機械的に買い直せるか?」。
もし少しでも不安がよぎるなら、そのままにしておくことが最善の策である。
余計なことにリソースを割くのは、今日限りで終わりにしよう。
それよりも、本業で稼ぐ力を高め、新しい余剰資金でNISAを埋めていく。
それが、凡人が最短で小金持ちへと至るための、最も確実な王道である。
投資は、あなたの人生の脇役であるべきだ。
平穏な日常を守りながら、静かに資産を育てていく。その泰然自若とした態度こそが、真の投資家像である。
