終わりの始まりか、新時代の幕開けか。マネー膨張が導く「超」相場の正体
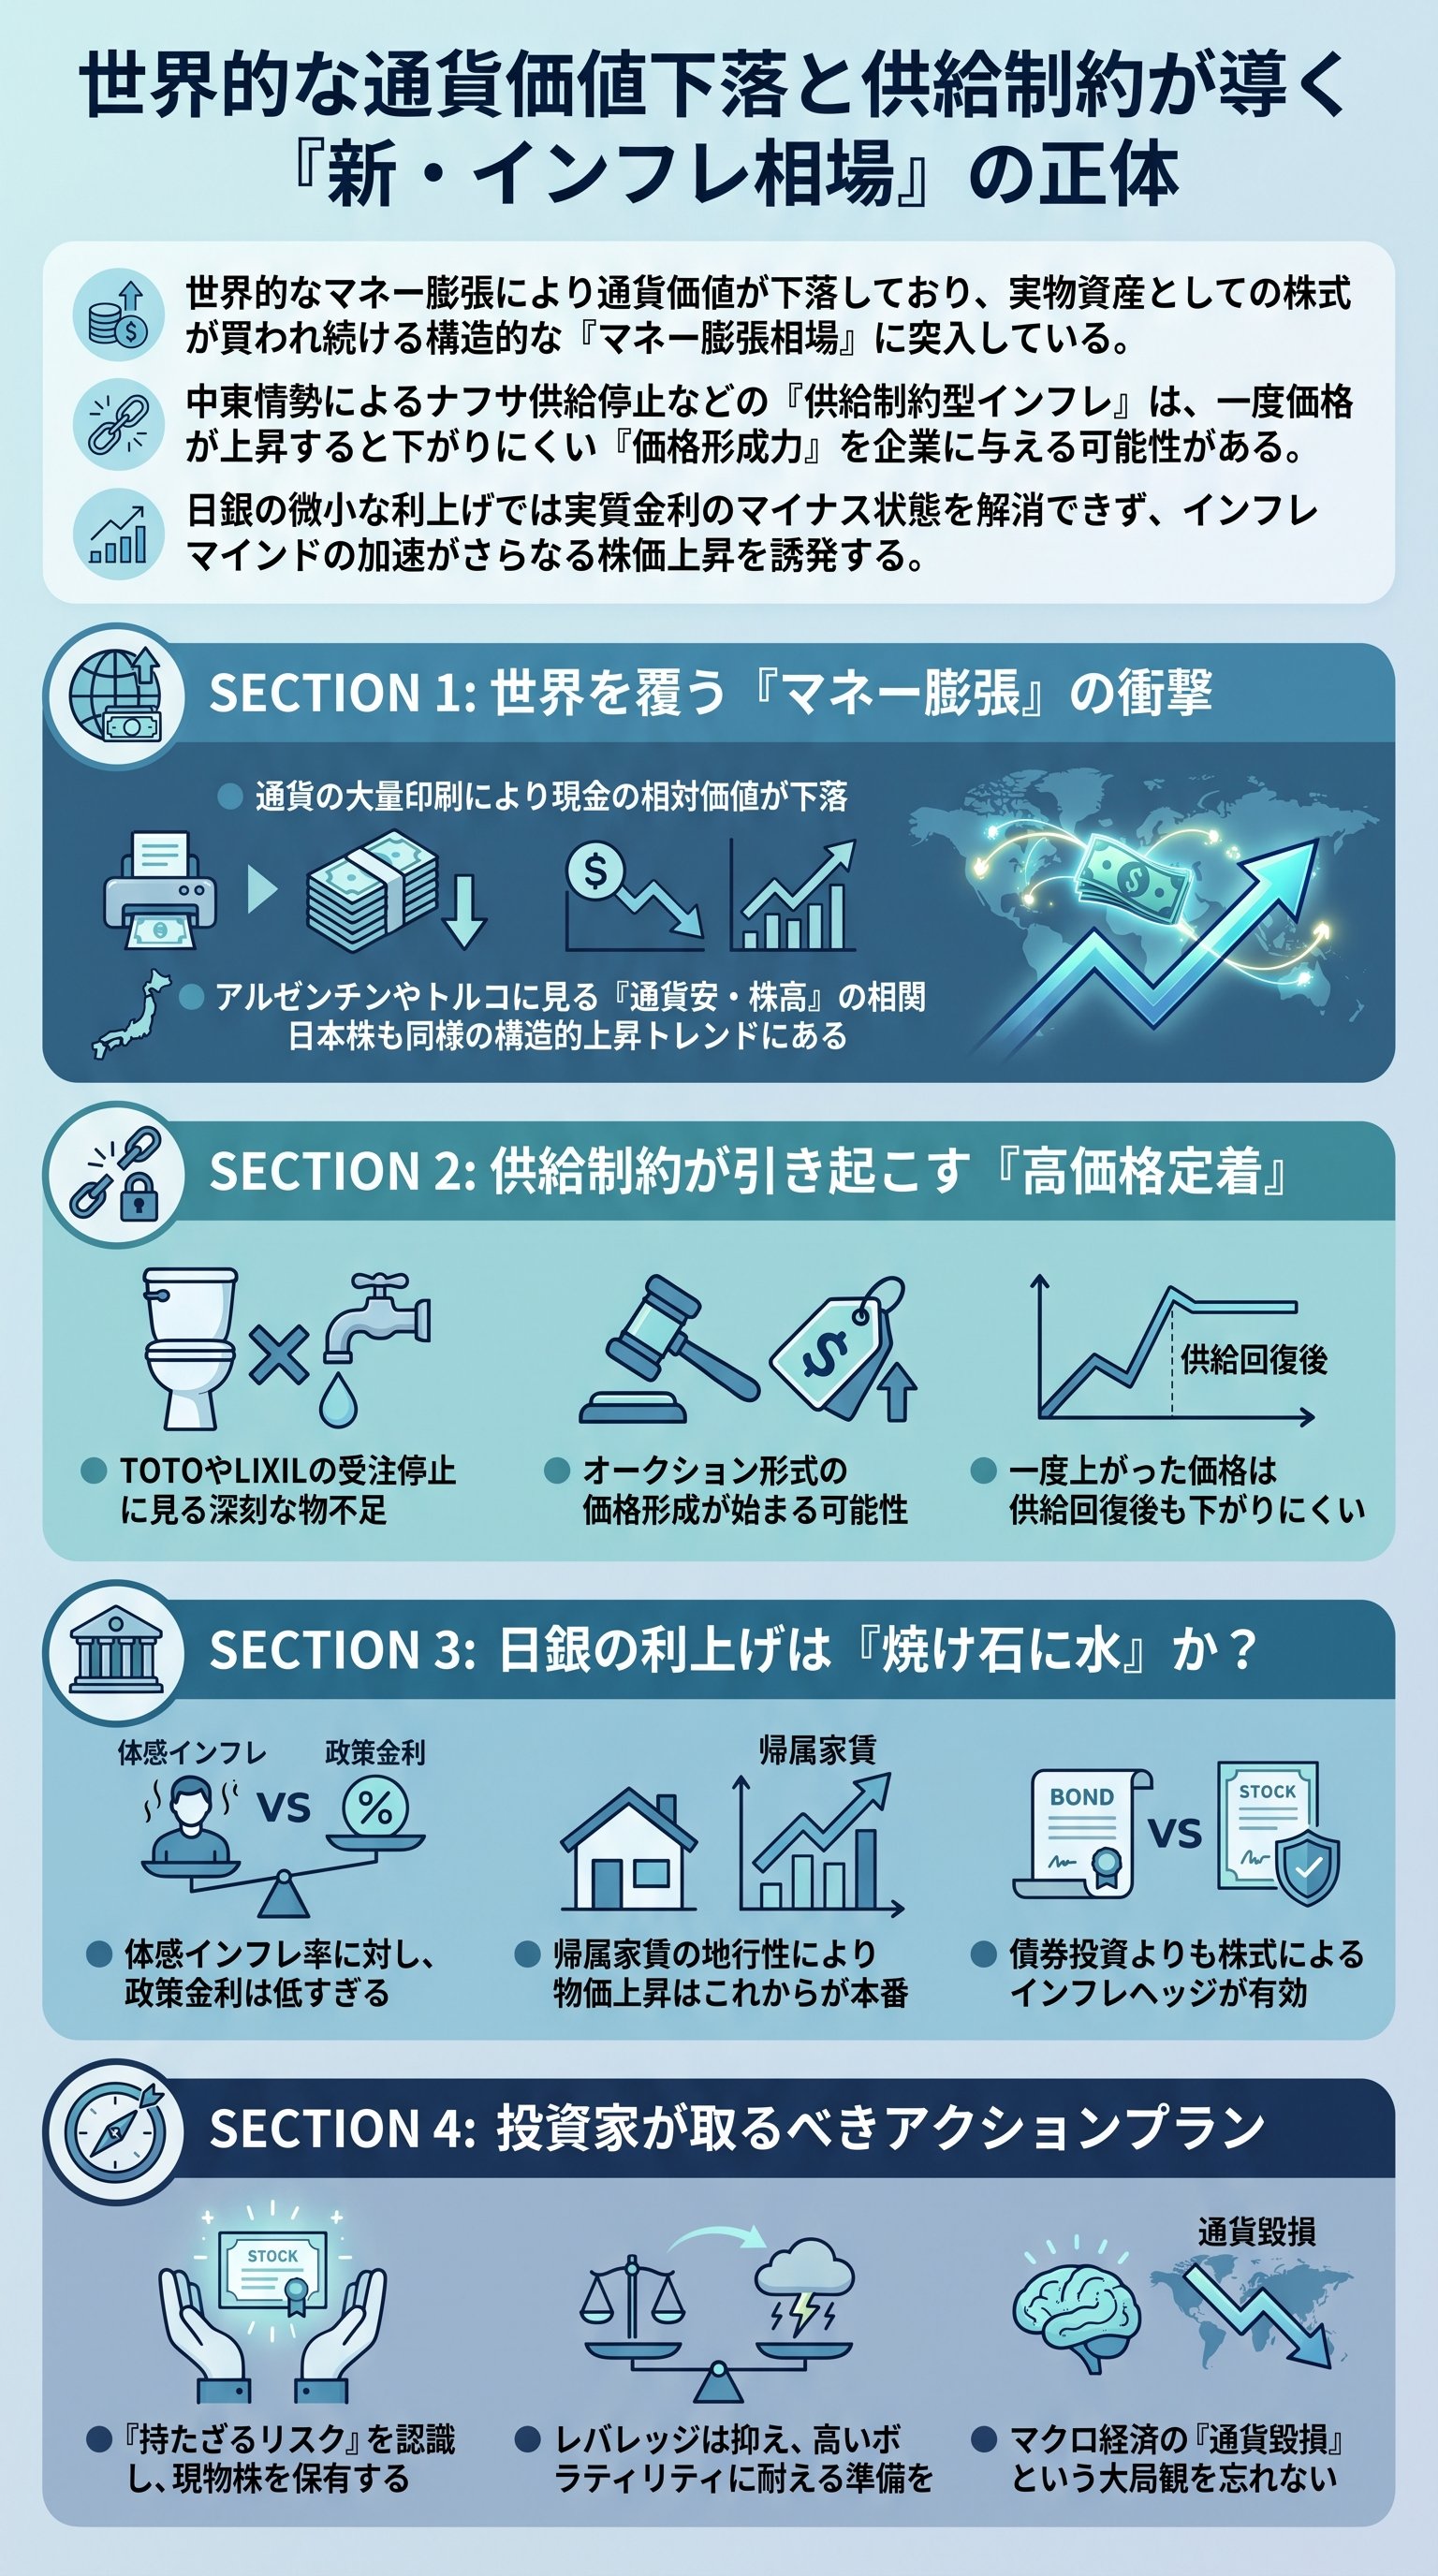
世界は今、歴史的なマネーの崩壊に直面している。
相場が地政学リスクを無視して上昇し続ける理由は、もはや企業の成長性だけではない。
通貨そのものの価値が溶け出している。
つまり、現物資産としての株式に逃避するしか道がないのである。
でも、多くの投資家はまだこの本質に気づいていない。
目先の戦争や物価高に怯え、せっかくの波を自ら手放しているのが実情だ。
実は、現代の相場は「従来の常識」が通用しないフェーズに突入している。
これを理解できない者は、容赦なく市場から淘汰されることになる。
「世界中でマネーの価値がなくなりつつある。これが日本株を押し上げる根本的な原動力だ」
朝倉慶氏の言葉は、冷徹なまでに真実を突いている。
かつてのような景気循環型の相場ではない。
これは、通貨の神話が崩壊していく過程で生じる、一種の異常事態である。
だから、多少の暴落があったとしても、すぐに高値を更新し続けるのである。
市場は常に上を目指したがっている。
例えイランで爆撃が起ころうとも、原油価格が高止まりしようともだ。
なぜなら、銀行に現金を置いておくことこそが、最大の損失を招くリスクだからである。
今や株式は、単なる投資対象ではなく「資産のシェルター」へと変貌を遂げた。
- 1世界的な過剰流動性が株価の下支えとなっている。
- 2財政赤字を埋めるためのマネープリンティングが止まらない。
- 3インフレヘッジとしての株式需要は今後さらに加速する。
この流れは、かつてのドイツやアルゼンチンが経験したハイパー・インフレ相場の入り口に酷似している。
もちろん、日本が即座に崩壊するわけではない。
しかし、方向性は間違いなく「そっち側」を向いている。
我々は今、現金がゴミに変わる時代の最前線に立っているのだ。
供給制約型インフレがもたらす「価格支配力」のパラドックス
ナフサが足りない。
ユニットバスの受注が止まる。
一見すると、製造業にとっては致命的な悪材料にしか見えないだろう。
でも、市場の反応は正反対だ。
TOTOやLIXILの株価が急落後にすぐさま反発する現象は、何を意味するのか。
実はここに、新時代のインフレの勝ち筋が隠されている。
つまり、物がないからこそ「売る側」が圧倒的に有利になるのだ。
これを供給制約型インフレと呼ぶ。
従来のような需要過多によるインフレとは、構造が根本的に異なる。
価格を上げても、背に腹は代えられない顧客は買わざるを得ない。
この「価格決定権の逆転」こそが、企業の利益を爆発させる。
家を建てている施主にとって、お風呂がなければ引き渡しは受けられない。
そこで「1年待ちか、5倍の価格で今すぐ買うか」を迫られたらどうなるか。
おそらく、多くの者が後者を選ぶはずだ。
これはもはや商取引ではなく、オークション(競売)に近い。
このパワーバランスの変化を、株式市場は敏感に嗅ぎ取っているのである。
| 項目 | 従来の相場 | 供給制約型インフレ |
|---|---|---|
| 価格決定権 | 買い手が優位 | 売り手が絶対優位 |
| インフレ要因 | 景気拡大(需要) | 資源枯渇・供給網分断 |
| 企業業績 | 薄利多売の構造 | 高単価・高収益への転換 |
だから、目先の生産停止を理由に売るのは二流の投資家だ。
真のプロは、その先にある「価格形成力の定着」を見る。
一度書き換えられた値札が、元に戻ることはまずない。
原油価格が下がったとしても、便乗して上げた価格はそのまま利益として残る。
供給制約という名の強気な値上げが、企業の体質を劇的に変えるのである。
日銀の敗北。実質金利マイナスが招くインフレマインドの暴走
日銀が利上げに踏み切った。
でも、そんな微々たる修正に何の意味があるのだろうか。
政策金利を0.25%や0.5%に上げたところで、実態は何も変わらない。
なぜなら、体感インフレ率はすでに二桁に達しているからだ。
実質金利が大幅なマイナスのままでは、円安もインフレも止まるはずがない。
実は、日銀はすでに詰んでいる。
金利を大幅に上げれば、膨大な国債の利払いで政府が破綻する。
かといって、上げなければ通貨価値が際限なく下落し続ける。
このビハインド・ザ・カーブ(後手に回る対応)こそが、相場を煽る。
投資家は、日銀が「何もできない」ことを見透かしているのである。
「インフレ率が3%で金利が1%なら、実質金利はマイナス2%。これでは緩和が続いているのと同じだ」
この上田総裁のロジックは、極めて上品な「敗北宣言」である。
銀行に現金を預けておけば、毎年着実に資産が目減りしていく。
だったら、お米を買う、金を買う、そして株を買う。
このインフレマインドに火がついた瞬間、日本人の行動原理は一変する。
デフレ脱却という美名の裏で、貯蓄という名の自殺行為が始まるのだ。
- 1日銀は政府の債務問題があるため、大幅な利上げは不可能。
- 2預金者は実質的な「資産課税」をインフレによって徴収されている。
- 3賢明な投資家は、現金をすぐさま「価値の腐らない資産」に換装している。
債権市場に目を向けても、海外勢の思惑が入り乱れているだけだ。
本物のインフレが襲来したとき、固定金利の債権などただの紙屑に等しい。
にもかかわらず、未だに債権を買い増す勢力がいるのは、彼らが未来ではなく過去を見ているからだ。
歴史を振り返れば、インフレ下で債権者が救われた試しはない。
相場の現場に立つ我々は、学者の理論ではなく、財布の重さの変化を信じるべきである。
バックミラーを見る学者たちと、フロントガラスを見る投資家
経済学者の言うことは、常に正しいように聞こえる。
でも、彼らは常にバックミラーを見て運転しているに過ぎない。
統計データという過去の残骸を分析し、それを未来に当てはめようとする。
現在の市場が理論通りに動かないのは、理論が間違っているからではない。
前提となる「均衡」そのものが、すでに崩壊しているからである。
実は、マーケットは学問の鏡ではない。
マーケットこそが、これから起こる残酷な現実を真っ先に映し出す水晶玉だ。
理論が「金利を上げればインフレは収まる」と言っても、現場はそうは動かない。
供給が絶たれ、通貨への信頼が失われたとき、数式は無力化する。
学者は過去を証明し、投資家は未来を創造する。
この差は決定的だ。
投資の世界において、謙虚であるべき相手は学者ではなく市場の価格だ。
「マーケットが間違っている」と叫ぶ評論家は、大抵の場合、資産を減らしている。
自分の予測が外れたとき、前提条件の変化を読み取れない者は生き残れない。
朝倉氏が説く「アルゼンチン・トルコ型相場」の恐怖は、決して夢物語ではないのだ。
それは、論理を超えたマネーの暴走という名の現実である。
学者は、政策が成長戦略に基づけば円高になると説く。
でも、現実は容赦ない円安と物価高を突きつけている。
どちらが正しいかは、口座残高を見れば一目瞭然だ。
我々は、大学の講義室に座っているわけではない。
泥臭い市場の最前線で、命の次に大事な金を賭けて戦っているのである。
自己責任という名の洗礼。狂乱の相場で最後に生き残る条件
最後に、残酷な真実を伝えなければならない。
この「マネー膨張相場」は、全員を救うためのものではない。
むしろ、無知な者から知恵ある者へ資産を移転させるための巨大な装置だ。
信用取引でレバレッジをかけ、調整局面で投げ飛ばされる若者たち。
彼らは、プロの栄養源として吸収される運命にある。
相場に「絶対」はない。
朝倉氏が「株は下がらない」と言うとき、そこには高度な文脈が含まれている。
それは、数十年スパンでの通貨価値の崩壊を前提とした話だ。
短期的な30%の暴落など、この巨大なうねりの中では単なる誤差に過ぎない。
その誤差に耐えられる資金管理がない者に、投資家を名乗る資格はない。
- 1信用取引は諸刃の剣。自分の器を超えたポジションは身を滅ぼす。
- 2インフレ局面では「現物」を握り続ける忍耐力が最大の武器となる。
- 3ニュースの裏側にある「通貨の裏切り」を常に意識し続けよ。
投資家としての真価は、上げ相場でいくら稼いだかではない。
避けられない暴落が来たときに、いかに「死なない」かで決まる。
10連勝していても、最後の1敗で全財産を失えば、それは敗北だ。
プロの相場師たちは、40年、50年という歳月をかけてその厳しさを身に刻んでいる。
「ほどほど」という言葉の重みを知る者だけが、狂乱の宴を最後まで楽しめるのだ。
世界はこれから、さらに混沌を深めていくだろう。
供給網は寸断され、地政学リスクは常態化し、紙幣は刷られ続ける。
でも、嘆く必要はない。
構造を理解した者にとって、これほどエキサイティングな時代はないからだ。
常識を捨て、学問を疑い、マーケットの熱狂の中に身を投じろ。
時代の激流を乗りこなす覚悟がある者にのみ、黄金の未来は開かれるのである。
