混ぜるな危険。変額保険が「99%のゴミ」である理由
世の中には、良心的な顔をして忍び寄る金融の罠が満ち溢れている。
その代表格が「変額保険」という代物だ。
実は、この商品の99.9%は粗悪品であると断言して差し支えない。
なぜなら、これは「保障の薄い保険」と「手数料の高い投資信託」を無理やり混ぜ合わせた妥協の産物だからだ。
でも、多くの人間が「これ一つで安心」という甘い言葉に騙される。
つまり、保険会社に高い手数料を中抜きされている事実に気づかないのだ。
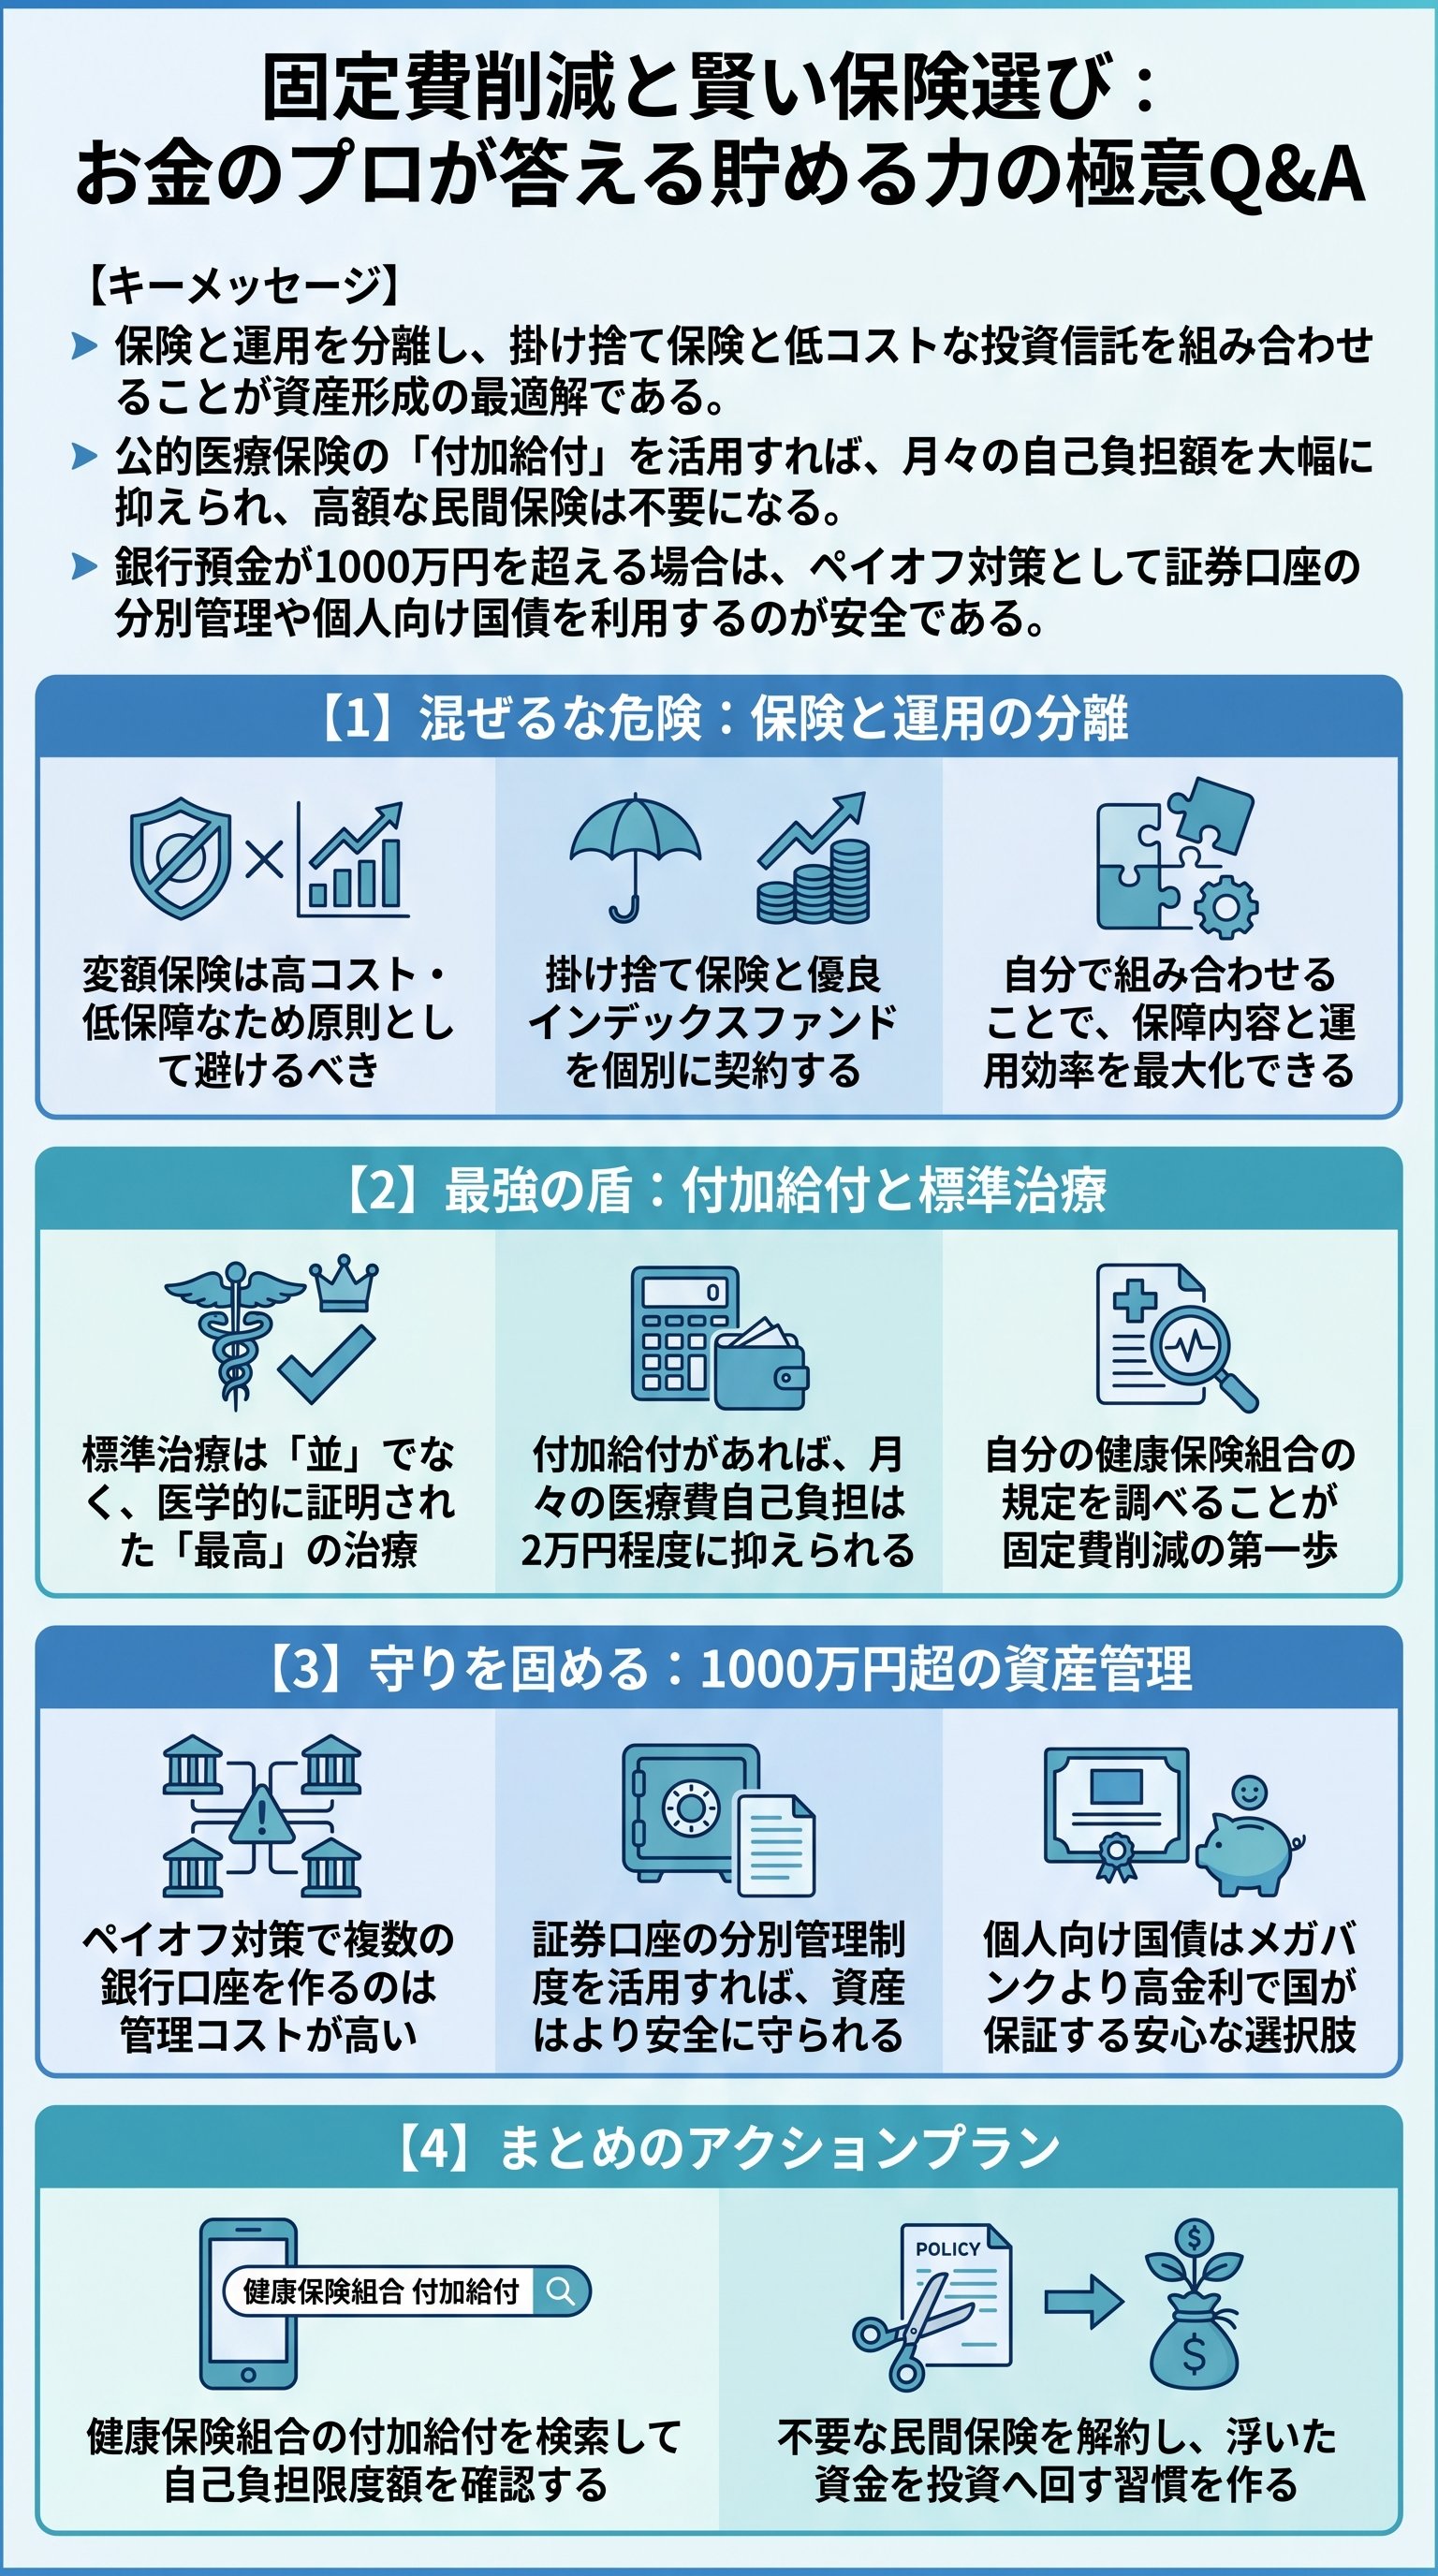
本当に賢い選択とは、保険と運用を完全に切り離すことに他ならない。
これを徹底できない者は、一生涯、金融機関の養分として搾取され続ける運命にある。
「変額保険は、中身のスカスカな弁当と同じだ。自分で有料な掛け捨て保険と投資信託を詰め合わせた方が、はるかに豪華で安上がりになる」
具体的にどうすべきか。
まずは、純粋な掛け捨て保険で万が一に備えることだ。
そして、浮いた金でS&P500やオルカンといった優良なインデックスファンドを買い付ける。
これだけで、保障内容も資産形成の効率も劇的に向上する。
| 項目 | 変額保険(混合型) | 掛け捨て保険 + 投資信託 |
|---|---|---|
| 手数料 | 極めて高い | 最小限に抑えられる |
| 保障内容 | 中途半端 | 必要十分な設計が可能 |
| 資産形成 | 効率が悪い | 最大効率を狙える |
だから、混ぜるな。
自分の資産を守りたいのであれば、この鉄則を魂に刻み込む必要がある。
小綺麗なパンフレットに惑わされるな。
シンプルであることこそが、最強の防衛術なのである。
「標準治療」こそが医学界の最高峰であるという真実

多くの人間が勘違いしている。
先進医療こそが「金持ちだけが受けられる最高の治療」だと思い込んでいるのだ。
だが、現実は残酷なほどに逆である。
実は、標準治療こそが世界で最も効果が証明された「最高峰の治療」なのだ。
でも、言葉の響きに騙されてはいけない。
標準とは「並」という意味ではない。
膨大な臨床データに基づき、効果と安全性が究極まで突き詰められた正解のことだ。
だから、最先端の実験段階にある「先進医療」のために高額な保険料を支払うのは、合理性の欠片もない行為だと言える。
ただし、例外も存在する。
それは歯科治療だ。
歯医者における保険診療は、あくまで「最低限の機能回復」を目指すものに過ぎない。
つまり、見た目の美しさや耐久性を求めるなら、自費診療(自由診療)の方が圧倒的に質が高いケースが多いのだ。
- 一般医療標準治療が最強。先進医療特約は不要。
- 歯科治療保険診療は最低限。自費の方が良くなる場合が多い。
- 先進医療効果が認められれば、順次「標準治療」に格上げされる。
結局のところ、民間保険の役割は「貯金で賄えない壊滅的なリスク」に備えることだけに限定すべきだ。
毎月数千円の先進医療特約を払うくらいなら、その金を自分の健康維持やインデックス投資に回すべきである。
無知はコストを増大させるという典型例が、ここにある。
大企業の社員が知らない「付加給付」という最強の盾

世の中には二種類の人間がいる。
「高額療養費制度」を知っている者と、その先の「付加給付」まで使いこなす者だ。
実は、大企業の健康保険組合や公務員の共済組合には、独自のボーナス制度が存在する。
それが付加給付である。
でも、この存在を知っている社員は驚くほど少ない。
通常、高額療養費制度を使えば自己負担は月10万円程度で済む。
だが、付加給付がある組織では、自己負担の上限が月額2万円程度にまで引き下げられるのだ。
つまり、どれほど大きな手術をしても、個人の財布から出るのはたったの2万円という世界が存在する。
- 1保険証を手元に用意する。
- 2記載されている「健康保険組合名」を確認する。
- 3Googleで「(組合名)付加給付」と検索する。
- 4自己負担限度額がいくらかを把握する。
この事実を知れば、毎月1万円も医療保険を払うのがいかに馬鹿げているか理解できるはずだ。
最大2万円の支出に備えるために、年間12万円の保険料を払う。
これは数学的に破綻したギャンブルに他ならない。
だからこそ、自分の立ち位置を正確に把握せよ。
自分が最強の盾に守られていると気づけば、不安を煽る保険営業マンの言葉など、ただの雑音にしか聞こえなくなるはずだ。
知識こそが、真の安心をもたらす武器なのである。
1000万円を超えた預金を守る「分別管理」の思考法
「ペイオフ」という言葉を聞いて、夜も眠れないほど不安になる者がいる。
銀行が破綻した際、1000万円までしか保護されないというルールだ。
でも、対策のために銀行口座をいくつも作るのは時間の無駄でしかない。
管理コストが増えるだけで、人生の生産性を著しく下げるからだ。
実は、最も賢明な解決策は証券口座に資金を移すことである。
証券会社には「分別管理」という義務があり、万が一会社が潰れても顧客の資産は全額保護される。
銀行預金よりも、証券会社に置いてある資産の方が法的に守られているという事実は、現代のパラドックスと言えるだろう。
「銀行は潰れる可能性があるが、分別管理された証券口座の資産は、制度によって物理的に隔離され、守られている」
もし、どうしても投資が怖いというのであれば、個人向け国債(変動10年)を買っておけばいい。
これは銀行に預けるよりも安全だ。
なぜなら、国は銀行よりも潰れにくいからである。
しかも、メガバンクの雀の涙ほどの利息よりも、はるかにマシなリターンが得られる。
- 決済用預金利息はつかないが、全額保護される。
- 証券口座分別管理により、投資信託や現金が全額保護される。
- 個人向け国債元本割れがなく、国が保証する最強の安全資産。
つまり、預金1000万円超えは「投資を始めるサイン」と捉えるべきだ。
銀行に眠らせておくのはリスクでしかない。
インフレによって価値が目減りするリスクを考えれば、現金を握りしめていることこそが最大の危険行為なのだ。
経済的自由への道は「徹底した現状把握」から始まる

結局のところ、金が貯まらない人間は「自分の現在地」を見ていない。
なんとなく不安だから保険に入り、なんとなく安心したいから銀行に預ける。
この「なんとなく」の積み重ねが、君の資産をじわじわと蝕んでいるのだ。
実は、経済的自由へのステップは驚くほどシンプルである。
それは、不要な固定費を削り、浮いた金を優良な資産に投じ続けること。
ただそれだけだ。
でも、多くの人間が「行動」という高い壁を越えられずに脱落していく。
知識を得ただけで満足してはいけない。
学んで行動するまでがセットなのだ。
動画を見て「勉強になった」と言うだけなら、小学生でもできる。
プロの投資家、あるいはプロの生活者として、即座に手を動かす者だけが、小金持ちという高みに到達できる。
最後に、厳しいようだが事実を伝えよう。
貴様の人生が今日から変わるか、昨日までの延長線上で終わるか。
それは、この記事を読み終えた5分後の行動で決まる。
思考停止の搾取される側から脱却せよ。
光り輝く未来は、泥臭い現状分析の先にしか存在しないのである。
