投資の「最初の一歩」で挫折する人々への処方箋
新NISAの狂騒曲が始まって久しい。
だが、現実は冷徹である。
労働人口約7,000万人のうち、実際に口座を開設したのは3分の1程度に過ぎない。
「何を買えばいいのか」という迷いが、あまりにも高い壁となって立ちはだかっているのだ。
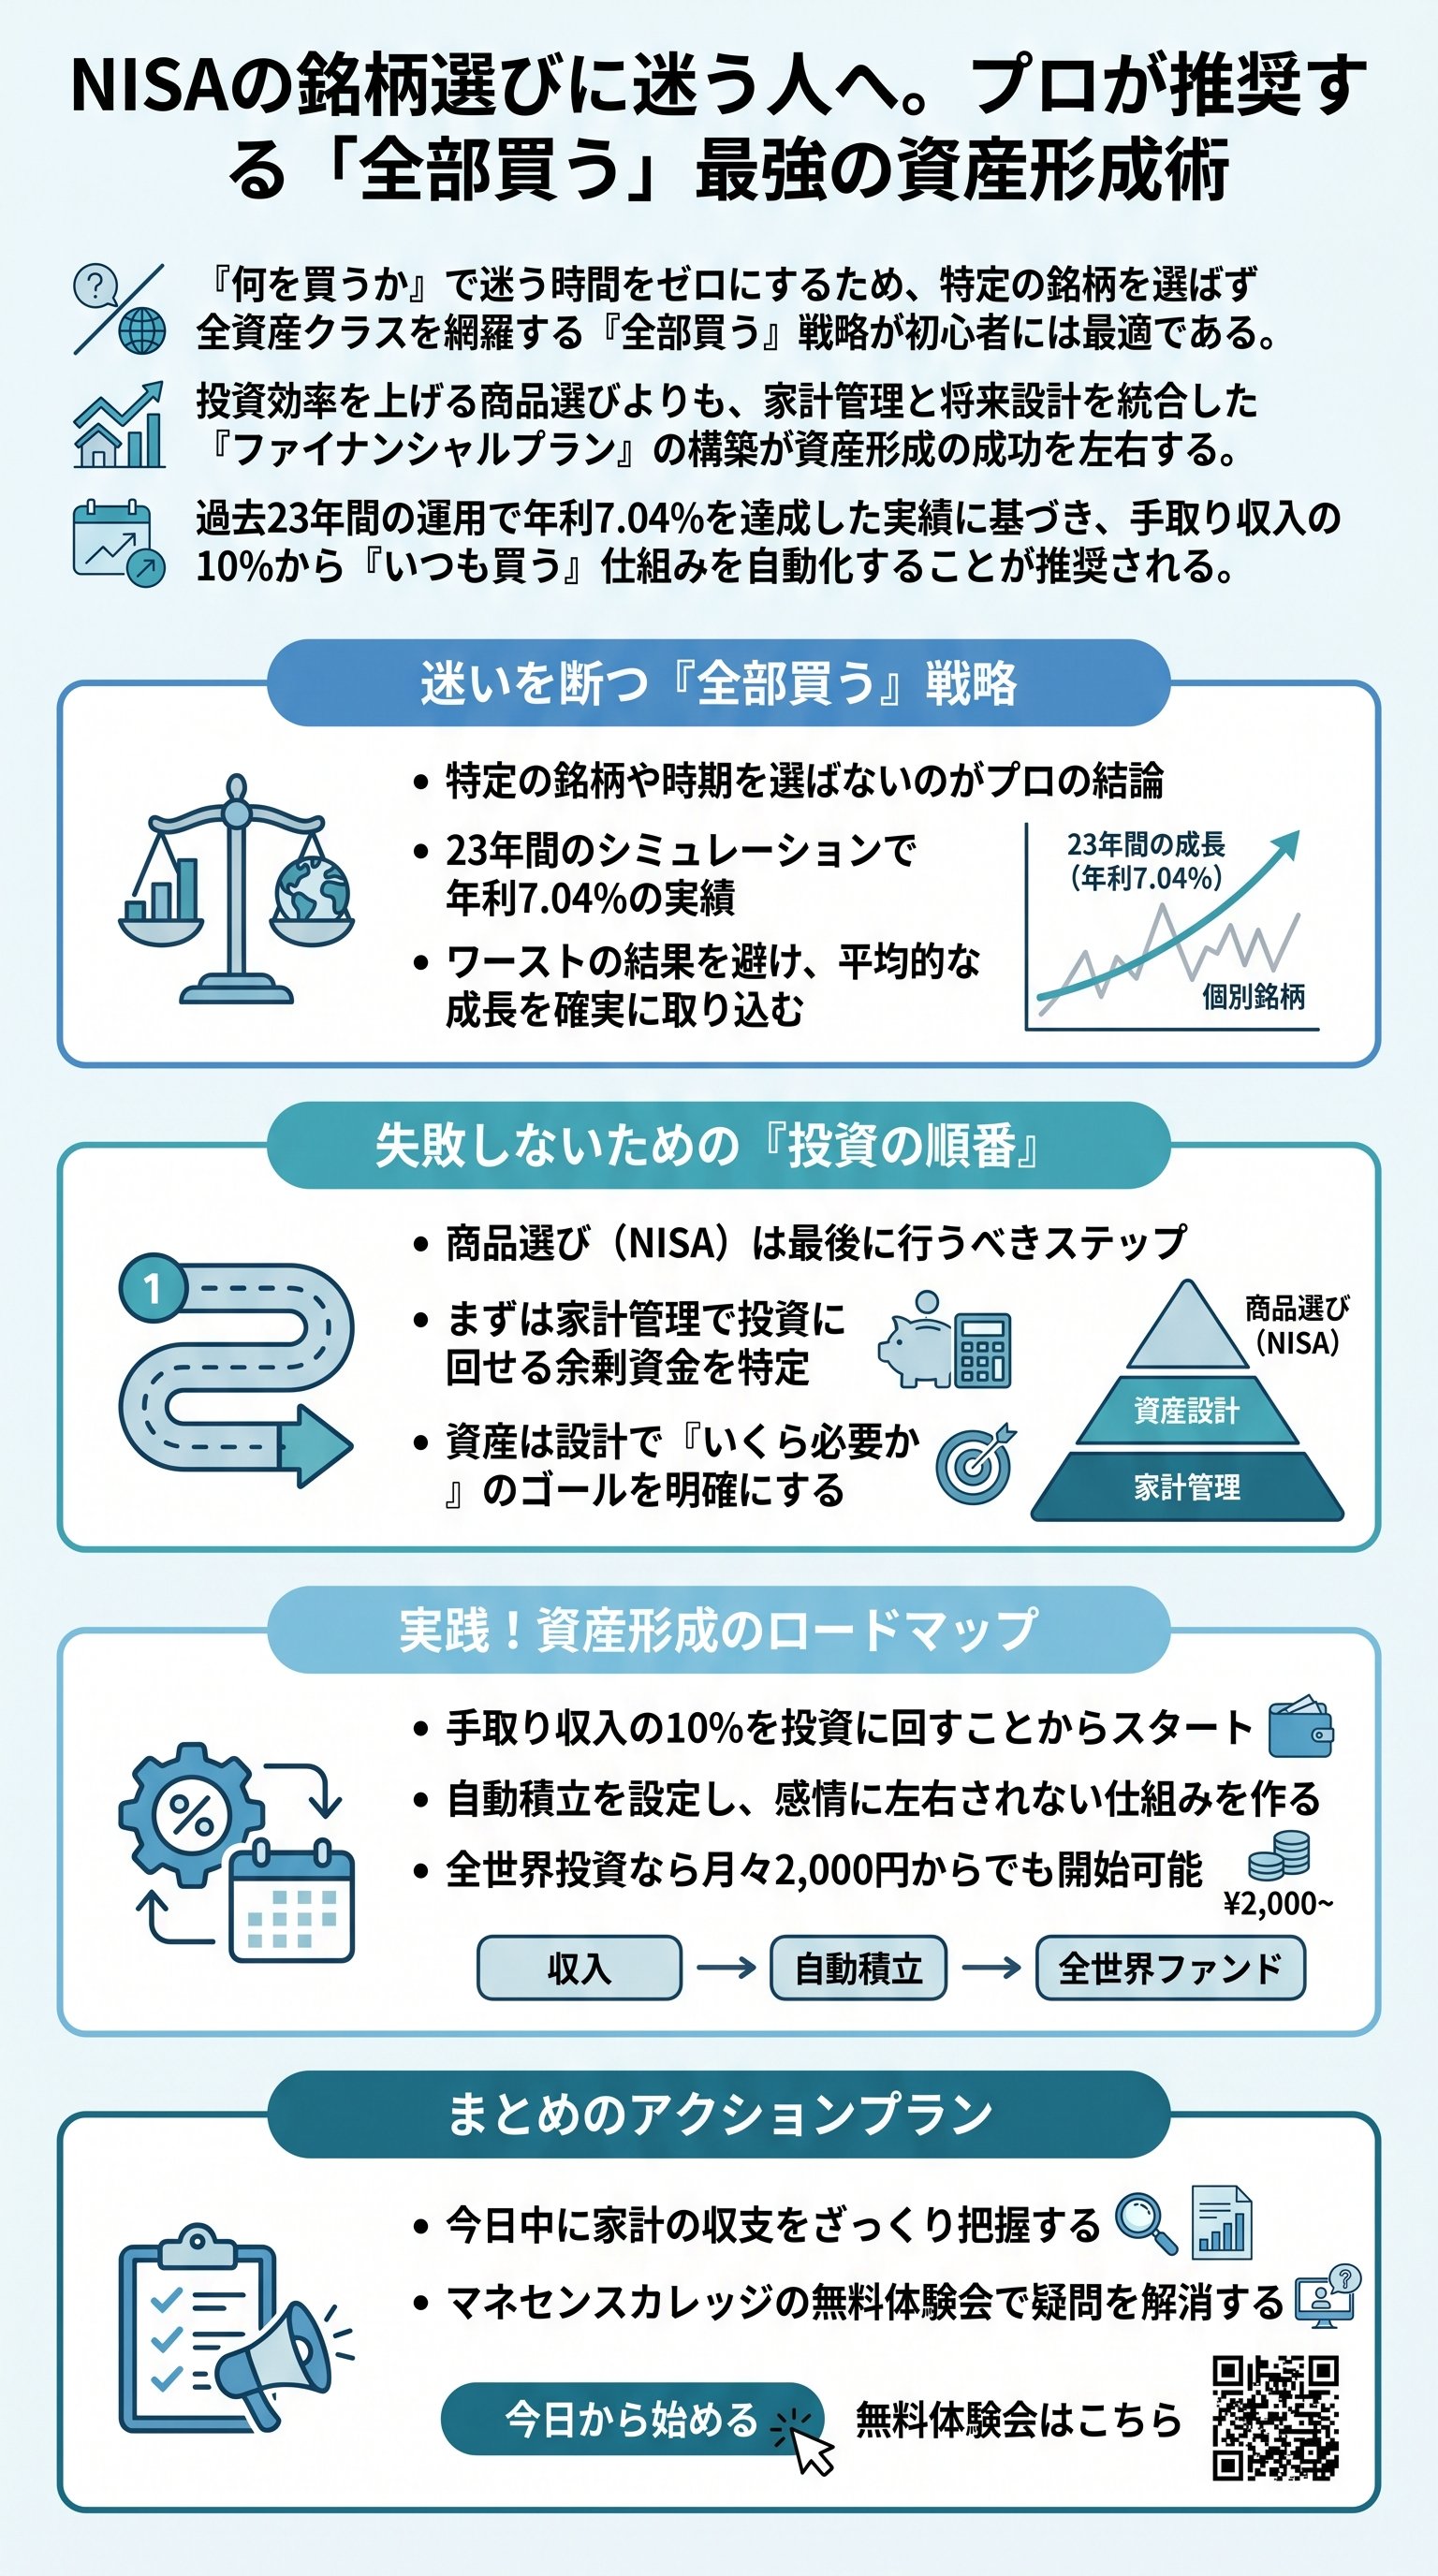
実は、投資における最大の敵は「選択」である。
多くの初心者が、銘柄選びという迷宮に迷い込み、貴重な時間を浪費している。
だが、答えは驚くほどシンプルだ。
「全部買う」こと、そして「いつも買う」こと。
これこそが、迷いを断ち切る唯一の正解である。
つまり、特定の企業や国に賭けるのではない。
世界経済の成長そのものに相乗りするのだ。
「いつ買うか」というタイミングを計る必要も一切ない。
ただ淡々と、機械的に買い続ける。
この思考停止の仕組み化こそが、プロが推奨する最強の戦略である。
もちろん、自分で調べて納得したいという気持ちも分かる。
だが、金融知識ゼロの状態で選ぼうとするのは無謀である。
まずは仕組みに乗り、走りながら学ぶ。
これが現代の資産形成における鉄則だ。
現状、NISAの買い付け総額は順調に増えている。
しかし、マジョリティ層に普及するには、手続きの簡素化だけでは足りない。
「これさえ買えば間違いない」という圧倒的な安心感が必要なのだ。
敗者のゲームを回避する「全部買い」の合理的論理

「全部買う」という戦略は、決して消去法の妥協ではない。
過去23年間の運用実績に基づけば、年利7.04%という驚異的な数字を叩き出しているのだ。
これは、特定の資産に集中投資するよりも遥かに堅実な結果である。
実は、投資において最も避けるべきは「ワースト」を引くことだ。
特定の銘柄が暴落しても、全資産クラスに分散していれば致命傷は避けられる。
この手法は、常にランキングの「真ん中」をキープする。
これこそが、長期投資における生存戦略の核心である。
| 投資手法 | メリット | デメリット |
|---|---|---|
| 集中投資 | 短期的な爆発力 | 資産を失う高いリスク |
| 全部買い | 長期的な安定と複利 | 瞬間的なトップにはなれない |
例えば、金(ゴールド)は近年高騰している。
だが、過去23年を振り返れば、半分以上の期間は「泣かず飛ばず」の状態だった。
先進国株式も同様だ。
好調な時期もあれば、10年以上も低迷する暗黒時代が存在する。
だから、素人がトレンドを追いかけるのは危険極まりない。
カクテルパーティー効果により、好調な資産の情報ばかりが耳に入るようになる。
だが、その時にはすでに価格は上がりきっている。
「全部持っている」状態こそが、機会損失を防ぐ最大の手立てなのだ。
投資は「勝つ」ことよりも「負けない」ことが重要だ。
ワーストを回避し続け、市場の平均点を取り続ける。
これだけで、20年後の資産額は劇的に変わる。
これは歴史が証明している事実である。
投資効率よりも重要な「ファイナンシャルプラン」の真実

多くの者が、投資信託の銘柄選びに血道を上げている。
だが、それは「末節」に過ぎない。
本当に人生を左右するのは、投資戦略の前段階にある「ファイナンシャルプラン」の構築である。
ファイナンシャルプランとは、具体的には家計管理と資産設計の二柱を指す。
いくら運用利回りが高くても、元手となる投資資金を捻出できなければ意味がない。
逆に、目標額から逆算した積立額を把握していなければ、航海図のない船と同じである。
実は、ほとんどの家庭で月1万円程度の「無駄」が潜んでいる。
この1万円を投資に回すだけで、数十年後の景色は一変する。
だが、その1万円がどこにあるのかを見つけ出すのが家計管理の役割だ。
だから、まずは自分の人生を棚卸しせよ。
「今できるお金」と「将来必要なお金」のギャップを直視することからすべては始まる。
このギャップを埋めるための工夫こそが、投資の真の醍醐味である。
多くの者は、この順番を逆にしている。
商品を選んでから、いくら出すかを考える。
それでは答えは出ない。
「人生の目的」があり、「戦略」があり、最後に「商品」がある。
この順序を履き違えてはならない。
手取り10% から始める「自動化」と「人生の奪還」

では、具体的にいくらから始めれば良いのか。
結論を言おう。
手取り収入の10% を最低ラインとせよ。
20代であれば10% で十分だが、年齢が上がるにつれてこの比率を高める必要がある。
- 120代:手取りの10%(投資の習慣化を目指す)
- 230代:手取りの15%(ライフイベントとの両立)
- 340代:手取りの20%(老後へのラストスパート)
- 450代:手取りの25%(最終的な資産の積み上げ)
実は、一度設定してしまえば、あとは「自動化」の力に任せるだけだ。
給料日の翌日に自動で買い付ける設定をする。
これだけで、投資における感情の揺らぎは完全に排除される。
でも、10% すら厳しいという者もいるだろう。
その場合は、5,000円でも1万円でも構わない。
まずは少額からでも「市場に参加している」という事実を作ることが肝要だ。
現代は100円から投資ができる、かつてない良き時代である。
投資を始めると、驚くべき変化が起こる。
今まで無関心だった経済ニュースが、自分事として入ってくるようになるのだ。
これを「学びのトリガー」にせよ。
資産が増える喜びとともに、知識が増える喜びを享受する。
投資は人生を豊かにするための手段に過ぎない。
資産を増やす過程で、健康管理や自己投資にも目を向ける余裕を持つこと。
それこそが、真の成功者が歩むべき道である。
世界経済の成長に身を委ねる「強者のマインドセット」
投資の根底にあるべきは、「世界経済は成長し続ける」という信念である。
有史以来、人類は戦争や疫病、幾多の恐慌を乗り越えてきた。
そして、そのたびに以前よりも豊かな社会を築き上げてきたのだ。
だから、目先の暴落に一喜一憂する必要はない。
損をしている時は、世界中の投資家が等しく損をしている。
だが、経済の成長曲線に乗っていれば、いずれプラスに転じることが期待できると動画は語る。
つまり、投資とは「人類の進歩」に対する信頼の証なのだ。
GPIF(年金積立金管理運用独立行政法人)のような巨大資本も、基本的には同じ考え方で運用されている。
彼らは日本と世界の株・債券をバランス良く持ち、長期的な果実を得ている。
ただ、この真理に辿り着くには相応の学びが必要だ。
マスメディアの煽り運転に惑わされず、自分自身の頭で考え、紐解く力を養わなければならない。
失敗したくないという恐怖は、「全部買い」という究極の分散によって克服できる。
まずは一歩踏み出し、その後に自分の興味に合わせて微調整していけば良い。
動き出さないことが、人生における最大のリスクである。
さあ、今すぐ自分の人生を取り戻す準備を始めよう。
正しい知識と強固な戦略さえあれば、投資という大海原は、君の夢を運ぶ追い風となるはずだ。
