

こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
簿記のキホン!「資産」や「費用」の迷子をなくそう
みんな、こんにちは!
「まなびクマ」だよ。
今日は簿記の世界で一番大事な「商品の売り買い」について、プロの視点でガッツリ解説していくなクマ!
簿記の勉強を始めると、最初に出てくるのが「資産」とか「費用」っていう言葉だよね。
でも、これって実は「お財布の健康状態」を整理するためのラベルなんだ。
まずは基本の復習からいくよ。
みんなは、何かが増えたときに「右(貸方)」に書くか「左(借方)」に書くか、パッと答えられるかな?
実はこれ、「5つのグループ」の定位置さえ覚えちゃえば、パズルみたいに簡単に解けるようになるんだ。
でも、もしここで迷子になっちゃうと、あとの計算が全部ぐちゃぐちゃになっちゃうから注意してね。
例えば、500万円で自分たちの事務所用のビルを買ったとするよ。
このとき、「建物」っていう資産が増えるから左側に書く。
代金を後で払う約束(ツケ)にしたら、「未払金」っていう負債が増えるから右側に書くんだ。
つまり、「価値のあるものが増えた」という事実と、「あとで払う義務が生まれた」という事実を同時に記録するわけだね。
でも、ここで一つだけ超重要なルールがあるんだ。
それは、買うものが「自分たちで使うビル」なのか、それとも「売ってお金にするための商品」なのかで、使う言葉が変わっちゃうことなんだ。
ビルなら「未払金」だけど、売るための商品なら「買掛金(かいかけきん)」っていう言葉を使うんだクマ。
企業にとって、商品を売って儲けることは一番のメインイベント。だから、商品に関わることだけは「特別な名前」で呼んで区別してあげなきゃいけないんだ。
なぜこんなに区別するのか。
それは、会社にとって「商品売買こそが命」だからなんだよ。
文房具屋さんが鉛筆を仕入れるのと、事務所で使うパソコンを買うのとでは、意味が全然違うでしょ?
だからこそ、商品に関わるお金の流れを正確につかむことが、簿記のラスボスを倒すための第一歩になるんだクマ!
| 項目 | 事務所用の建物を買ったとき | 売るための商品を仕入れたとき |
|---|---|---|
| 資産の勘定科目 | 建物 | 商品(または仕入) |
| ツケの勘定科目 | 未払金 | 買掛金 |
| 注目ポイント | 自分たちで使うもの | 利益を生むための主役 |
「分記法」は正直者?儲けがすぐわかる魔法のルール
次に、商品の記録方法の一つ「分岐法(ぶんきほう)」についてお話しするよ。
これはね、商品を売った瞬間に「いくら儲かったか」をその場で書いちゃう、とっても正直なやり方なんだ。
例えば、5,000円で仕入れた商品を7,000円で売ったとするよね。
このとき、差額の2,000円を「商品売買益」としてすぐに記録するんだクマ。
でも、これって実は結構パワーが必要な作業なんだ。
商品を売るたびに、「えーっと、この商品って元々いくらで買ったんだっけ?」っていちいち昔の記録を調べなきゃいけない。
つまり、売った値段と買った値段の差を毎回計算する手間がかかるってことなんだね。
実を言うと、この分岐法は最近の試験範囲からは少し外れちゃったんだ。
「えっ、じゃあ覚えなくていいの?」って思うかもしれないけど、それは大間違いなんだクマ!
なぜなら、建物や土地を売るときは、今でもこの分岐法と同じ考え方を使って計算するからなんだ。
だから、分岐法をしっかり理解しておくことは、簿記の深い理屈を知るために欠かせないんだよ。
「買った値段(原価)」と「儲け(利益)」を分けて書く。
このシンプルな構造がわかれば、他の難しいルールもスッと頭に入ってくるはず。
まさに、「すべての記録の原点」とも言えるカッコいい方法なんだクマ!
例えば、高級車や大きな家を売る不動産屋さんなら、1日に何万回も取引しないよね?
そんなお店なら、1回ごとに「よし、この家は3,000万で仕入れて4,000万で売ったから、1,000万の儲けだ!」って書く方が管理しやすい。
つまり、「取引の回数が少なくて、一つひとつが高価なもの」を扱うときには、この分岐法は最強の武器になるんだクマ。
儲けがその場ですぐに見える。
これが分岐法の最大のメリットなんだ。
でも、コンビニみたいに1日に何千人もお客さんが来るお店でこれをやったらどうなるかな?
店員さんがレジを打つたびに「このおにぎり、いくらで仕入れたっけ?」なんて調べてたら、お店の前は大行列になっちゃうよね。
現代の主流!「3分法」で毎日の記帳をラクにする
さあ、いよいよ真打ち登場!
今の簿記の試験や実務で99%使われているのが、この「3分法(さんぶんぽう)」なんだ。
この方法を一言で言うなら、「毎日の記録を極限まで手抜きしちゃおう!」っていう画期的なアイデアなんだクマ。
「手抜き」って聞くと悪く聞こえるかもしれないけど、これこそが忙しいビジネスを支える知恵なんだよ。
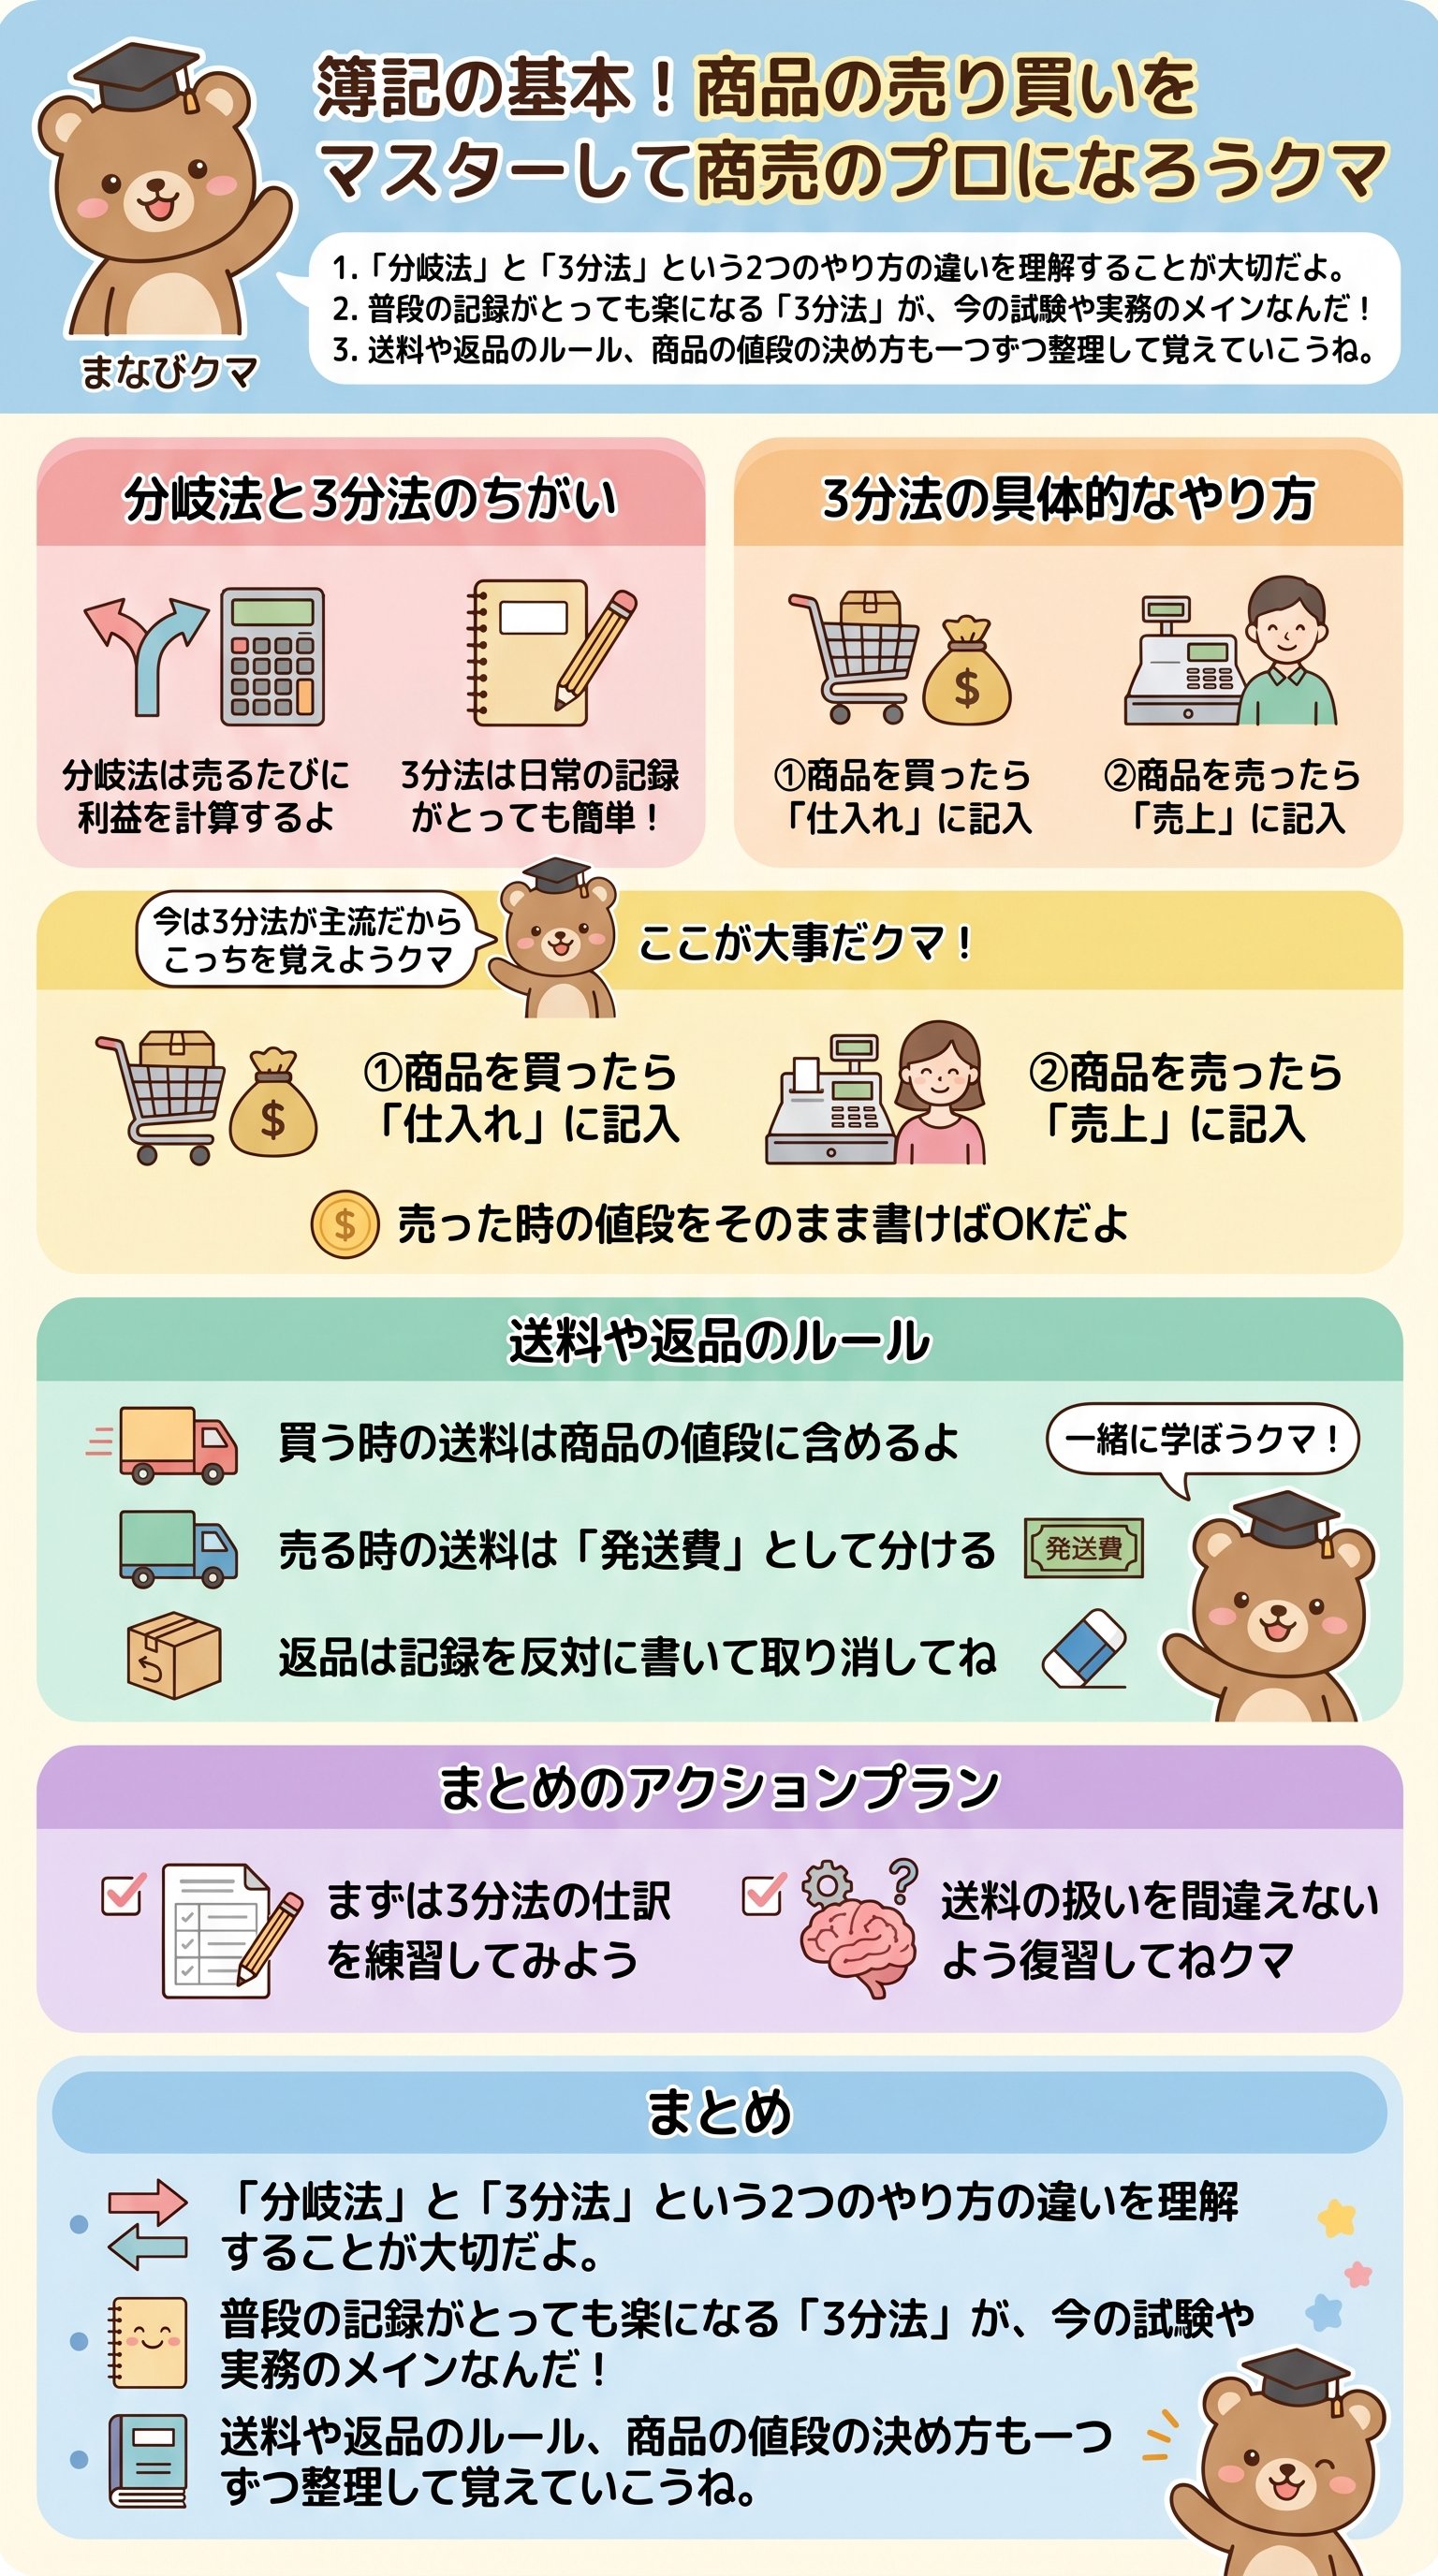
3分法では、商品にまつわる記録を「仕入」「売上」「繰越商品」の3つの箱に分けて管理するんだ。
一番の特徴は、商品を売ったときに「いくらで仕入れたか」なんて一切気にしないこと。
「とにかく7,000円で売れたんだから、売上7,000円って書いちゃえ!」っていう、驚くほどスッキリしたやり方なんだ。
- 1商品を買ったときは、全部「仕入(費用)」という箱に放り込む
- 2商品を売ったときは、全部「売上(収益)」という箱に記録する
- 3毎日の計算では、儲けがいくらかはあえて考えない
でも、ちょっと待って。
その場で儲けを計算しないなら、一体いつ利益がわかるの?
その答えは、「1年の終わりの決算日」にあるんだクマ!
毎日コツコツ計算する代わりに、最後にまとめて「全部でいくら仕入れた?」「全部でいくら売れた?」「倉庫にいくら残ってる?」と一気に計算するんだ。
つまり、「普段はラクをして、最後に一気に帳尻を合わせる」 というのが3分法のリズムなんだね。
これを「決算整理(けっさんせいり)」って呼ぶんだけど、これはまた別の機会に詳しく教えるなクマ。
今はとにかく、3分法を使えば毎日の仕訳が驚くほど簡単になる、ということを覚えておいてね。
ただし、この3分法にはちょっと不思議なところもあるんだ。
商品を仕入れたとき、本当は「手元に物が増えた」んだから資産なはずなのに、簿記の世界では「費用」として扱っちゃう。
物が増えたのに「お金を使った(費用)」にするなんて、なんだか変な感じがするよね?
でも、これは「最終的に売れて費用になるんだから、最初から費用にしちゃおう」という便利なルールなんだ。
だから、3分法は理屈で考えると少し複雑に見えるかもしれない。
でも、実際にやってみるとこれほど使いやすい方法はないんだクマ。
「毎日のシンプルさ」を追求した結果、世界中の多くの企業で愛される最強のルールになったんだよ!
送料や返品はどうする?お買い物の「困った」を解決
商売をしていると、ただ商品を売り買いするだけじゃ済まないこともあるよね。
例えば、荷物を送るための「送料」がかかったり、届いた商品が壊れていて「返品」したり。
こういう「ついでに発生するお金」をどう扱うか、ここが簿記の腕の見せどころなんだクマ!
まずは「送料(付随費用)」のルールから。
ここには「どっちが負担する約束か」という大事なポイントがあるんだ。
もし、商品を仕入れるときに自分が送料を払ったなら、その送料は「商品の値段の一部」にしちゃうんだよ。
例えば100円の卵を買うために、往復200円のバス代をかけたら、その卵は自分にとって「300円の価値」になるよね?
逆に、売ったときにかかった送料は「発送費」という別の費用として処理するのが基本なんだ。
次に「返品(へんぴん)」が起きたときの魔法の呪文を教えるよ。
それは、「なかったことにする(反対仕訳)」!
仕入れた商品を返したなら、買ったときの記録をひっくり返して書くだけ。
売った商品が戻ってきたときも、売った記録をそのまま逆さまにするだけでいいんだクマ。
ここで、みんなが一番悩む「在庫の値段」の決め方についてもお話ししなきゃ。
同じ商品でも、昨日買った時と今日買った時では値段が違うことがあるよね?
そんなとき、倉庫から出した商品の値段をどう決めるか。
代表的な2つの方法があるんだクマ。
- 先入先出法(さきいれさきだしほう):古いものから順番に売れたと考える。食べ物屋さんみたいに、鮮度が大事なイメージだね。
- 移動平均法(いどうへいきんほう):買った値段を全部混ぜて「平均」を出す。みんなで仲良く割り勘するみたいなイメージなんだ。
| 方法 | 考え方の特徴 | メリット |
|---|---|---|
| 先入先出法 | 古いものから出す | 現実の流れに近い |
| 移動平均法 | 混ぜて平均をとる | 値段の変化が穏やかになる |
「どっちが正しいの?」って思うかもしれないけど、これは会社が「うちはこのルールで行くクマ!」って決めていいんだ。
でも、一度決めたらコロコロ変えちゃいけないというのが、商売の世界の鉄の掟なんだよ。
ルールがバラバラだと、去年の儲けと今年の儲けを比べられなくなっちゃうからね。
最後に、ちょっとしたトラブル解決。
もし「相手が払うはずの送料を、自分が立て替えて払ってあげた」らどうする?
これは「立て替え金」という名前を使って、後で「返してね」と言える権利(資産)として記録するんだ。
商売は「約束を守ること」が一番大切。
だから、こういう細かいお金のやり取りも正確にメモしておくんだクマ!
前払い金やクレカもバッチリ!実務で役立つ応用テク
最後に、もっと実務に近い「予約」や「カード払い」のお話をしよう。
大きな買い物をするとき、「手付金(てつけきん)」として先にお金を払うことがあるよね。
これを簿記では「前払金(まえばらいきん)」って呼ぶんだ。
まだ商品はもらっていないけど、「将来、商品を受け取る権利」を手に入れた、ということなんだクマ。
逆に、お店側がお客さんから先にお金をもらったら、それは「前受金(まえうけきん)」になる。
お金をもらってラッキー!
と思うかもしれないけど、これは「将来、商品を渡さなきゃいけない義務」なんだよ。
だから、前払金は「資産」、前受金は「負債」のグループに入るんだ。
ここ、テストに出やすいから要チェックだよ!
最近は現金じゃなくて「クレジットカード」で買い物をする人も多いよね。
お店側からすると、カードで売れたときは「後でお金をもらえる権利」ができる。
でも、銀行に振り込まれるときには、カード会社に「手数料」を取られちゃうんだクマ。
10,000円売れても、手元に来るのは9,800円だけ…なんてこともあるんだね。
この手数料(支払手数料)は、お店にとっての「費用」になるんだ。
「えー、200円も引かれるの?」と思うかもしれないけど、カードが使えるおかげでお客さんがたくさん来てくれるなら、それは必要なお金なんだね。
簿記を勉強すると、こういう「ビジネスの裏側の仕組み」が見えてくるから、とっても面白いんだクマ!
- 1お客さんがカードでピッと払う
- 2お店は「クレジット売掛金」を記録する
- 3同時に、カード会社に払う「手数料」も費用にする
- 4後日、手数料を引かれた残りのお金が銀行に届く!
ここまで読んでくれたみんな、本当にお疲れ様!
商品の売り買いには、いろんなドラマがあることがわかったかな?
「3分法」や「付随費用」など、最初は難しく感じるかもしれないけど、身近なお買い物の延長線上にあるものなんだクマ。
今日覚えたことは、君が将来どんな仕事をするときも、必ず助けになってくれる一生モノの知識だよ。
難しい言葉に負けずに、楽しみながらコツコツ積み上げていこう。
まなびクマは、頑張るみんなのことをいつも応援しているなクマ!
また次回のブログで会おうね!
