世界最大の巨人ブラックロックが放つ「新兵器」の正体
ついに、日本にも「金利のある世界」が帰還した。
長きにわたるゼロ金利という名の冬が終わり、市場が息を吹き返し始めている。
投資家たちは色めき立ち、新たな利回りを求めて彷徨っている。
だが、現実は残酷である。
普通預金の金利はせいぜい0.3%程度に過ぎない。
この微々たる数字に、多くの国民が物足りなさを感じているのも事実だ。
そんな渇望を見透かすかのように、世界最大の運用会社ブラックロックが動いたのである。
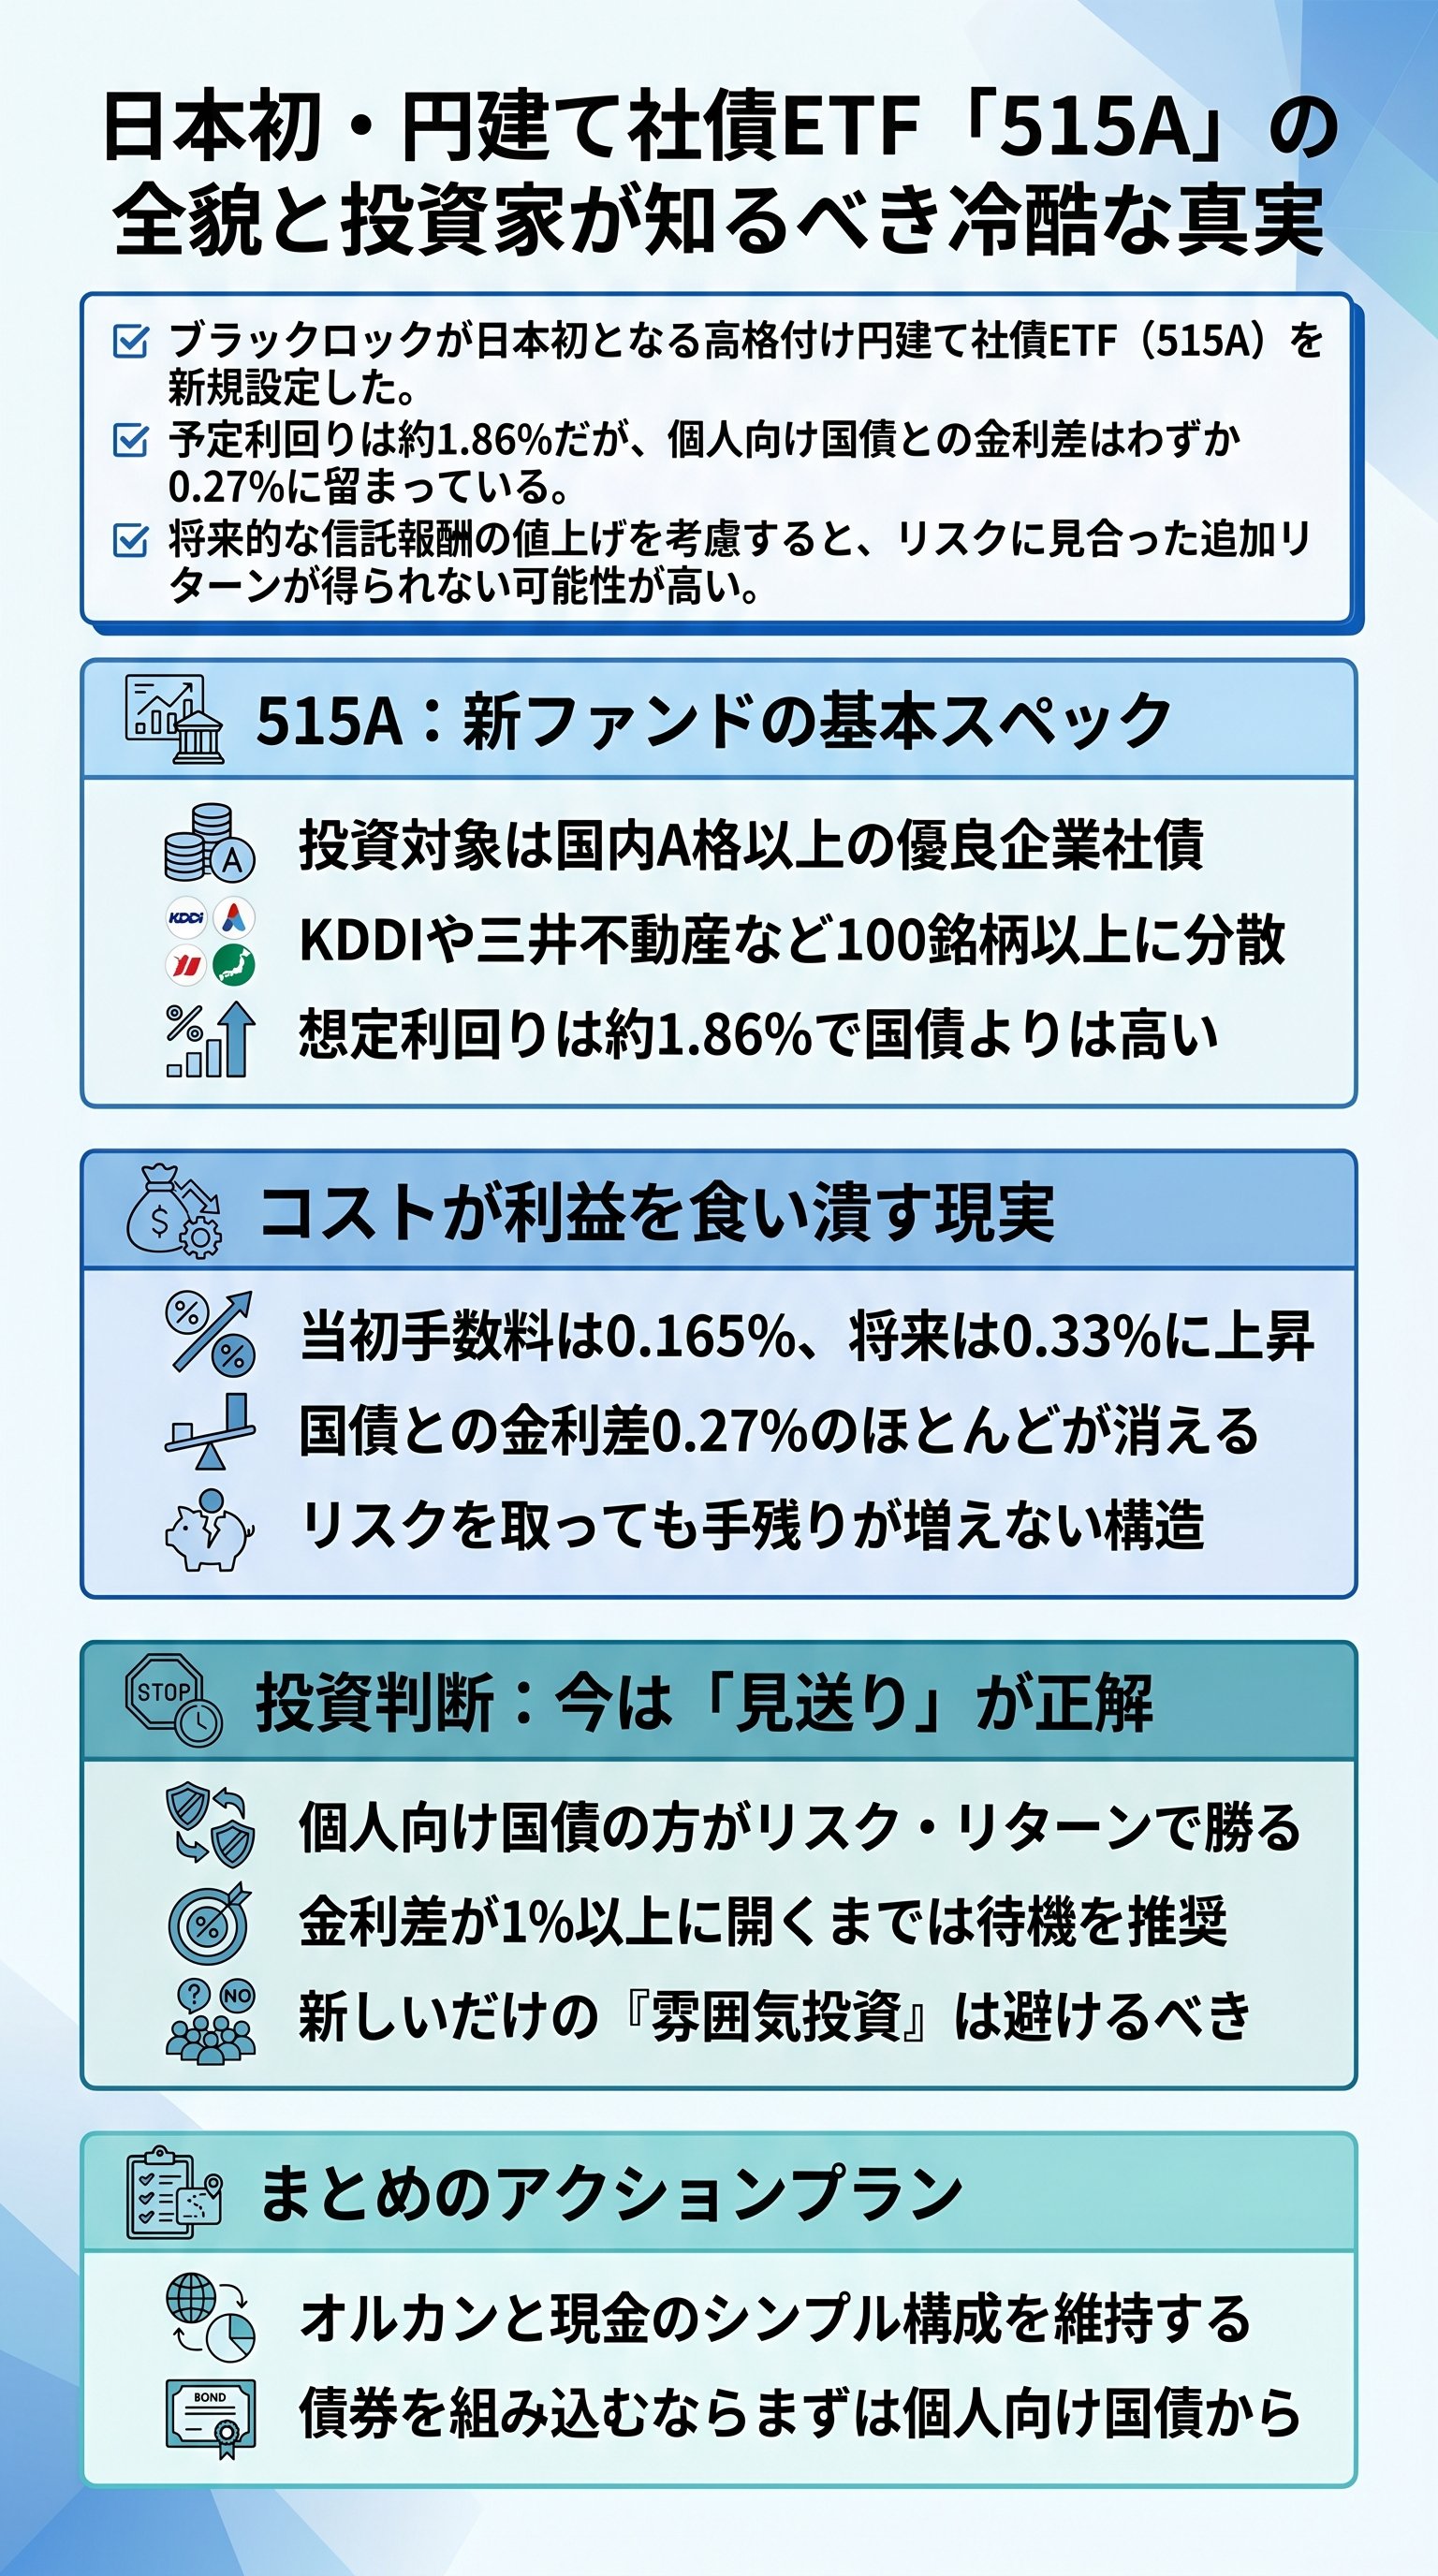
彼らが日本市場に投入したのは、国内初となる円建ての高格付け社債ETF「iシェアーズ高格付け日本円社債ETF(515A)」である。
これは単なる新商品ではない。
日本の投資環境を激変させる可能性を秘めた、黒船の再来とも言える一手なのだ。
実は、日本の社債市場の利回りは、ここ数年で急上昇している。
グラフを見れば一目瞭然だが、一時期の低迷が嘘のように、今や2%近い水準を狙える位置にある。
過去のデータと比較しても、現在は明らかに歴史的な高水準に位置しているのだ。
だからこそ、我々はこの新ファンドを冷静に、かつ冷徹に解剖しなければならない。
巨人が差し出した蜜の味は、果たして本物なのか。
それとも、巧妙に計算された甘い罠なのか。
プロの視点から、その裏側に潜む真実を暴いていく。
つまり、我々に求められているのは、盲目的な追従ではない。
徹底した客観的分析による自己防衛である。
これからの数分間で、貴様の投資判断を根底から揺さぶる事実を突きつけることになるだろう。
覚悟して読み進めてほしい。
豪華絢爛なポートフォリオに隠された「債券投資」の甘い罠

このETFの中身、いわゆる「お弁当の具材」は、一見すると非常に豪華である。
投資対象は、格付け会社から「A格」以上の評価を受けた超一流企業の社債のみで構成されている。
これこそが、このファンドの最大の売り文句である。
でも、ここで思考を止めてはいけない。
債券投資において最も重要なのは、利回りとリスクのバランスである。
このファンドの平均残存期間(デュレーション)は約4.4年。
これは、「お金を貸してから返ってくるまでの期間」が比較的短いことを意味している。
つまり、この商品は「退職金を一つの銘柄に突っ込む」といったギャンブルとは無縁の、極めて全うな投資信託であると言える。
だが、プロの眼力は、表面的な健全さの裏側にある「コストという名の重圧」を見逃さない。
実は、このファンドの真の姿は、信託報酬というコストを注視して初めて浮き彫りになる。
当初の報酬は年0.165%と良心的だが、2029年以降は年0.33%へと倍増することがあらかじめ決定されているのだ。
これが何を意味するか、貴様は理解できているか。
投資におけるコストは、確実にリターンを蝕む「目に見えない毒」である。
どんなに運用成績が良くとも、手数料が高いだけでその価値は霧散する。
このファンドが提示する「1.86%」という数字。
その輝きは、コストという影によって既に陰り始めているのである。
徹底検証:0.27%の「極小スプレッド」が暴く絶望的な非効率
ここからが本題である。
この「515A」への投資がアリかナシか。
その結論を出すために、最強のライバルである「個人向け国債(5年固定)」と比較してみよう。
次の表は、このファンドの存在意義を問う残酷な対照表である。
| 項目 | 社債ETF(515A) | 個人向け国債(5年固定) |
|---|---|---|
| 想定利回り | 約1.86% | 約1.59% |
| 信託報酬 | 0.165% 〜0.33% | 0.00% (無料) |
| 元本保証 | なし(価格変動あり) | あり(国が保証) |
| 実質リターン差 | わずか0.27% | 基点 |
これを見て、貴様はどう感じるか。
たった0.27%の追加リターンを得るために、元本割れのリスクを背負い、さらに運用会社へ手数料を支払う必要があるのだ。
このあまりに不均衡なトレードオフこそが、この商品の致命的な欠陥である。
つまり、将来的に信託報酬が0.33%に上昇した場合、国債との利回り差はほぼ消失する。
それどころか、市場価格の下落リスクを考慮すれば、実質的な赤字に転落する可能性すら極めて高い。
これが「世界一の運用会社」が提供する投資の正体なのだ。
だから、私は断言する。
このスプレッド(金利差)で社債リスクを取るのは、合理的判断とは言い難い。
わずか0.2%程度の差のために、国による元本保証という最強の盾を捨てるのは、戦場に裸で飛び出すような暴挙である。
もちろん、金利がさらに上昇し、キャピタルゲイン(売却益)を狙える局面になれば話は別だ。
しかし、現時点の金利水準において、この手間とコストをかける価値は皆無である。
プロの結論は、常に数字の冷徹な計算の上に成り立つ。
結局のところ、「手間とコスパが絶望的に合わない」のである。
多くの投資家が求めているのは、安心できる収益のはずだ。
だが、この商品は「安心」を代償に「わずかな小銭」を差し出しているに過ぎない。
この歪な構造に、一刻も早く気づくべきである。
なぜプロは「買わなくていい」と断じるのか?投資の真理を問う
「せっかくの新商品なのに、なぜそこまで否定的なのか」と疑問に思う者もいるだろう。
だが、忖度なしに言わせてもらえば、現時点での円建て社債ファンドは、全くもって「美味しくない」のである。
投資の世界では、常に「機会費用」を考えなければならない。
この不透明な社債ETFに資金を拘束させるくらいなら、より効率的な資産に配分するのが賢者の選択だ。
例えば、金利差が1%以上に拡大したなら再考の余地はあるが、今はその時ではない。
では、なぜこのような「微妙な商品」が次々と世に放たれるのか。
それは、金融機関にとっての「ビジネス」だからだ。
彼らは投資家を儲けさせるためではなく、預かり資産を増やし、手数料を得るために商品を設計する。
この構造を理解しない限り、貴様は一生カモのままである。
実は、投資で成功するための秘訣は、「余計なことをしないこと」に集約される。
新しいものが出るたびに飛びつき、ポートフォリオを複雑化させるのは愚か者の典型だ。
シンプルであればあるほど、管理コストは下がり、リターンは安定する。
つまり、今の日本市場において、このETFを買う理由はどこにもない。
もし貴様が「チャリンチャリン」というインカムに惹かれているのなら、その欲望を一旦、理性という名の檻に閉じ込めるべきだ。
冷静になれば、これが「割に合わないギャンブル」であることは明白である。
我々が進むべき「唯一の正道」:シンプル・イズ・ベストの美学

では、我々はどうすべきか。
結論は、驚くほどシンプルである。
これまで通り、「株式」と「現金」のシンプルなポートフォリオを淡々と積み上げていけばよい。
全世界株式(オルカン)とキャッシュ。
これ以上に強力で、合理的な組み合わせは他に存在しない。
「もっと良い方法があるはずだ」という焦燥感が、投資家を迷路へと誘い込む。
しかし、「淡々と積み上げる」という退屈な作業こそが、最終的に莫大な資産を築く唯一の道である。
複雑な社債ETFなどは、その道を邪魔する石ころに過ぎない。
将来的に、もし本当に「美味しい」商品が登場したならば、その時は改めて検討すればよい。
だが、少なくとも現時点では、このブラックロックの新作に触れる必要は皆無である。
「今は全然美味しくないから買わんでいい」。
この言葉を、深く胸に刻んでおくがいい。
最後に、貴様に問いたい。
貴様は投資を通じて何を得たいのか。
一時的な興奮か、それとも長期的な安寧か。
もし後者を望むのであれば、取るべき道は自ずと決まる。
奇をてらった商品は捨て、王道を歩め。
今日という日は、人生で一番若い日である。
無駄な投資で時間を浪費している暇はない。
正しい知識で武装し、強固な資産の城を築き上げよう。
迷った時は、常に原点に立ち返るのだ。
「買わなくていい」という勇気が、貴様の資産を真に守ることになるのだから。
