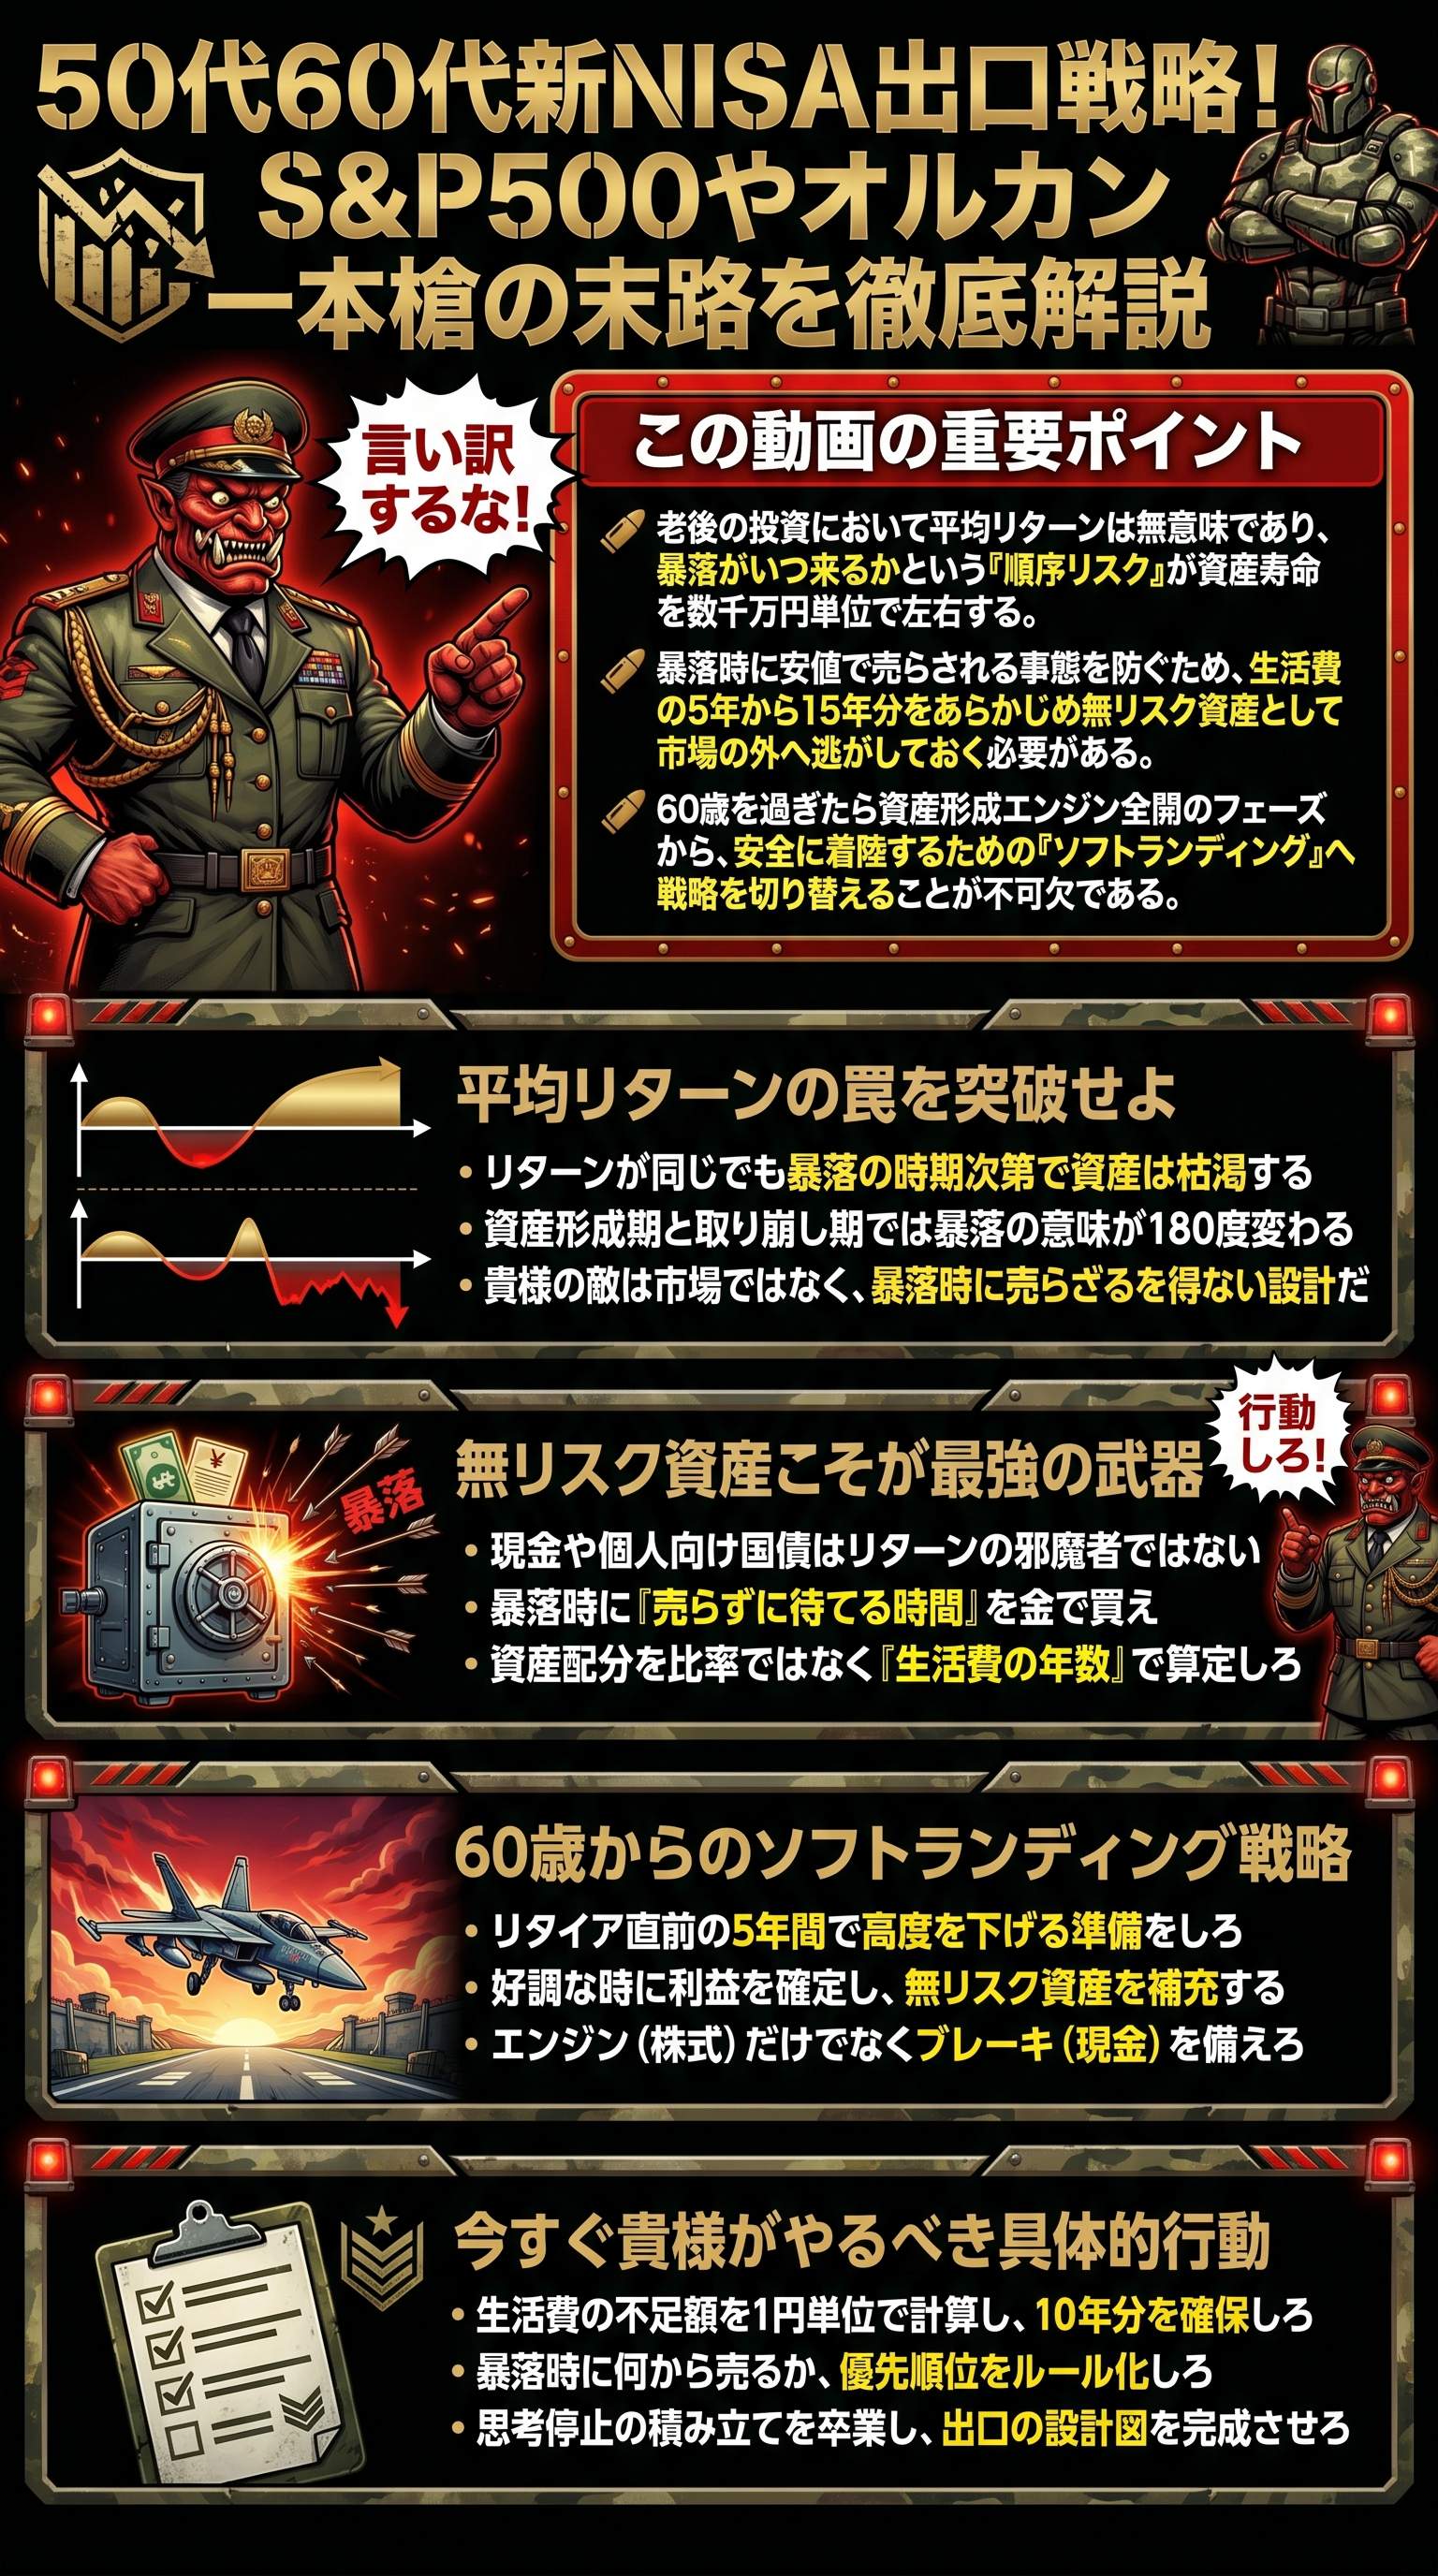
順序リスクという地獄の真実:暴落のタイミングが貴様の生死を分ける
貴様らはまだ夢を見ているのか?
「S&P500(Standard & Poor's 500)」や「全世界株式(MSCI ACWI / オルカン)」を積み立てていれば、老後は安泰だと思い込んでいる思考停止の家畜ども。
そんな甘い考えは今すぐ捨てろ。
資産形成期と同じ感覚で取り崩し期に突入すれば、貴様を待っているのは資産枯渇という名の地獄だ。
投資の世界には「平均リターン」という言葉があるが、そんなものは机上の空論に過ぎない。
特に50代・60代の貴様らにとって、リターン以上に恐ろしいのは順序リスク(Sequence of Returns Risk)だ。
これは、暴落が「いつ」来るかによって、最終的な資産残高が決定的に変わってしまうという残酷な事実である。
動画で提示されたシミュレーションを直視しろ。
65歳で3000万円を持ち、毎年180万円を取り崩しながら「S&P500」に全額投資したAさんの末路だ。
2000年の「ITバブル(IT Bubble)」崩壊直前にリタイアしたAさんは、わずか17年後、82歳の時に資産が底をついた。
一方で、リターンの順番を逆にした場合、85歳時点で5000万円以上が残るという結果が出ている。
同じリターン、同じ期間、同じ金額でも、暴落が最初に来るか最後に来るかで5000万円以上の差が生まれるのだ。
この現実を知ってもなお、貴様は「長期なら右肩上がりだ」と抜かして何もしないつもりか?
- 資産形成期:暴落は安く買えるバーゲンセール
- 取り崩し期:暴落は資産寿命を削り取る致死毒
- 平均リターンで未来を予測する無能さ
- 暴落の「順番」をコントロールできない絶望
- 枯渇するか、富を遺すかを分ける紙一重の差
無リスク資産という盾:暴落時に資産を投げ売りする雑魚から脱却しろ
なぜAさんの資産は枯渇したのか?
それは、暴落中にも生活費のために「安値で売らざるを得なかった」からだ。
貴様らのような腰抜けは、資産が目減りしていく恐怖に耐えきれず、最も損なタイミングで解約する。
老後の運用における勝利の鍵は、「売らない自由」をいかに構築するかに集約される。
そのためには、投資資金の一部を「無リスク資産(Risk-free assets)」として市場の外へ逃がしておくことが必須だ。
具体的には「個人向け国債」や現金だ。
これらはリターンこそ低いが、暴落時に貴様の生活を守る最強の盾となる。
無リスク資産を持つことは、単にポートフォリオの効率を下げる行為ではない。
暴落が来ても、株を売らずに「待てる時間」を買う行為なのだ。
シミュレーションによれば、資産の50%を無リスク資産に割り当てるだけで、ITバブル崩壊と「リーマンショック(Lehman Brothers collapse / Global Financial Crisis)」を直撃しても、85歳時点で資産を残すことが可能になる。
無リスク資産を「リターンの邪魔者」と見なしている間は、貴様はまだ二流の雑魚に過ぎない。
本物の成功者は、守りの重要性を誰よりも理解している。
- 1無リスク資産(現金・国債)を確保する
- 2暴落が来ても株式には一切手を触れない
- 3市場が回復するまで無リスク資産で生活をつなぐ
- 4回復後に改めて資産配分を整える
| 資産構成 | 82歳時点の状況 | 特徴 |
|---|---|---|
| 株式100% | 資産枯渇 | 暴落時に安値で売らされる |
| 株式50%:無リスク50% | 資産継続 | 暴落をやり過ごす「時間」がある |
比率ではなく年数で管理せよ:市場の外に逃がすべき資金の具体的算定
「現金は何パーセント持てばいいですか?」などと質問する無能な思考停止野郎に告ぐ。
パーセンテージで考えるのは今日限りでやめろ。
貴様が考えるべきは、「何年分の生活費を市場の外に置くか」という時間軸の管理だ。
例えば、公的年金だけで足りない生活費が月5万円なら、年間60万円だ。
この不足分を補うために、5年分(300万円)あるいは10年分(600万円)をあらかじめ確保しておくのだ。
これが貴様の生存圏を定義する。
パーセントで管理すると、資産総額が減った時に無リスク資産まで減らしてしまうリスクがあるが、年数管理ならその心配はない。
この「年数」という指標は、貴様のリスク許容度そのものだ。
15年分を確保していれば、歴史的な大暴落が来ても「15年間は株を売らずに生活できる」という圧倒的な精神的優位に立てる。
逆に、1年分も確保していない雑魚は、暴落した瞬間に市場から退場させられる運命にある。
貴様の人生を、どこの誰とも知れぬ機関投資家やアルゴリズムが決める相場に委ねるな。
自分の足で立ち、自分の意志で出口をコントロールしろ。
- 生活費の不足額を正確に算出する
- 不足額の5年〜15年分を無リスク資産へ
- 市場が好調な時に利益を確定し、無リスク資産を補充する
- 年数管理こそが老後運用の羅針盤となる
60歳からの着陸準備:エンジン全開で墜落する腰抜けにならないための戦略
飛行機が着陸する際に、地面の直前でいきなり急ブレーキを踏むパイロットがいるか?
そんなものは墜落だ。
だが、貴様らの投資戦略はまさにそれだ。
65歳になった瞬間にいきなり守りに入ろうとする。
だが、その時に暴落が来ていたらどうする?
「損切り」を嫌って結局売れず、取り崩しだけが始まり、資産は急速に溶けていく。
これが貴様らに待ち受ける末路だ。
そうなりたくないなら、60歳から「着陸準備(Soft Landing)」を開始しろ。
具体的には、55歳までは資産形成エンジン全開で良いが、60歳を過ぎたら新規の積立先を無リスク資産にシフトしろ。
あるいは、株価が好調な時期に一部を利益確定し、市場の外へ逃がしておくのだ。
5年という歳月をかけて、徐々に高度を下げていく。
この「余裕」が、想定外の事態から貴様を救う唯一の手段だ。
いいか、投資は「増やす」ことよりも「守り抜く」ことの方が数倍難しい。
そして「使い切る」ことはさらに難しい。
その難易度の高いミッションに、無策で挑むのは自殺志願者だけだ。
結論:商品選びは「部品」に過ぎない、設計図なき投資はゴミだ
オルカンが良いか、S&P500が良いか、そんな低レベルな議論に終始しているのは、車のネジの形状を議論しているのと同じだ。
ネジがいくら優秀でも、ブレーキのない車に乗れば死ぬ。
貴様の資産運用において、指数は単なる「エンジン」だ。
そして、無リスク資産は「ブレーキ」、取り崩しルールは「ハンドル」だ。
これらすべてが揃って初めて、貴様は老後という長い旅路を安全に完結させることができる。
設計図を持たずに走り出せば、途中の崖から真っ逆さまだ。
今この瞬間から、貴様の投資を「設計」という観点で見直せ。
貴様がやるべきことは、YouTubeで次のおすすめ銘柄を探すことではない。
自分の余命を考え、暴落に何年耐えられるかを計算し、売る順番を紙に書き出すことだ。
それができないなら、今すぐ投資などやめて全額銀行に預けておけ。
無知なまま市場に残ることは、カモにされるだけだ。
言い訳は聞かない。
結果がすべてだ。
未来の自分に恨まれたくないなら、今この場で行動を開始しろ。
- 商品名よりも資産配分(Asset Allocation)
- 暴落時の「売る順番」の文書化
- 現金という「最強の弾薬」の再評価
- 老後を設計する冷徹な論理の習得
今すぐ動け。
言い訳は聞かない。
