こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
1. 相続税がかかる仕組みを正しく知ろう
みんな、元気かな?
まなびクマだよ!
今日は「親のお金を使い込むと相続税が安くなる」という、ちょっとドキドキするお話について解説するクマよ。
まず、そもそも相続税が誰にでもかかるわけではないことを知っておこうね。
亡くなった人の財産が、ある一定の金額を超えたときにだけ税金が発生する仕組みなんだ。
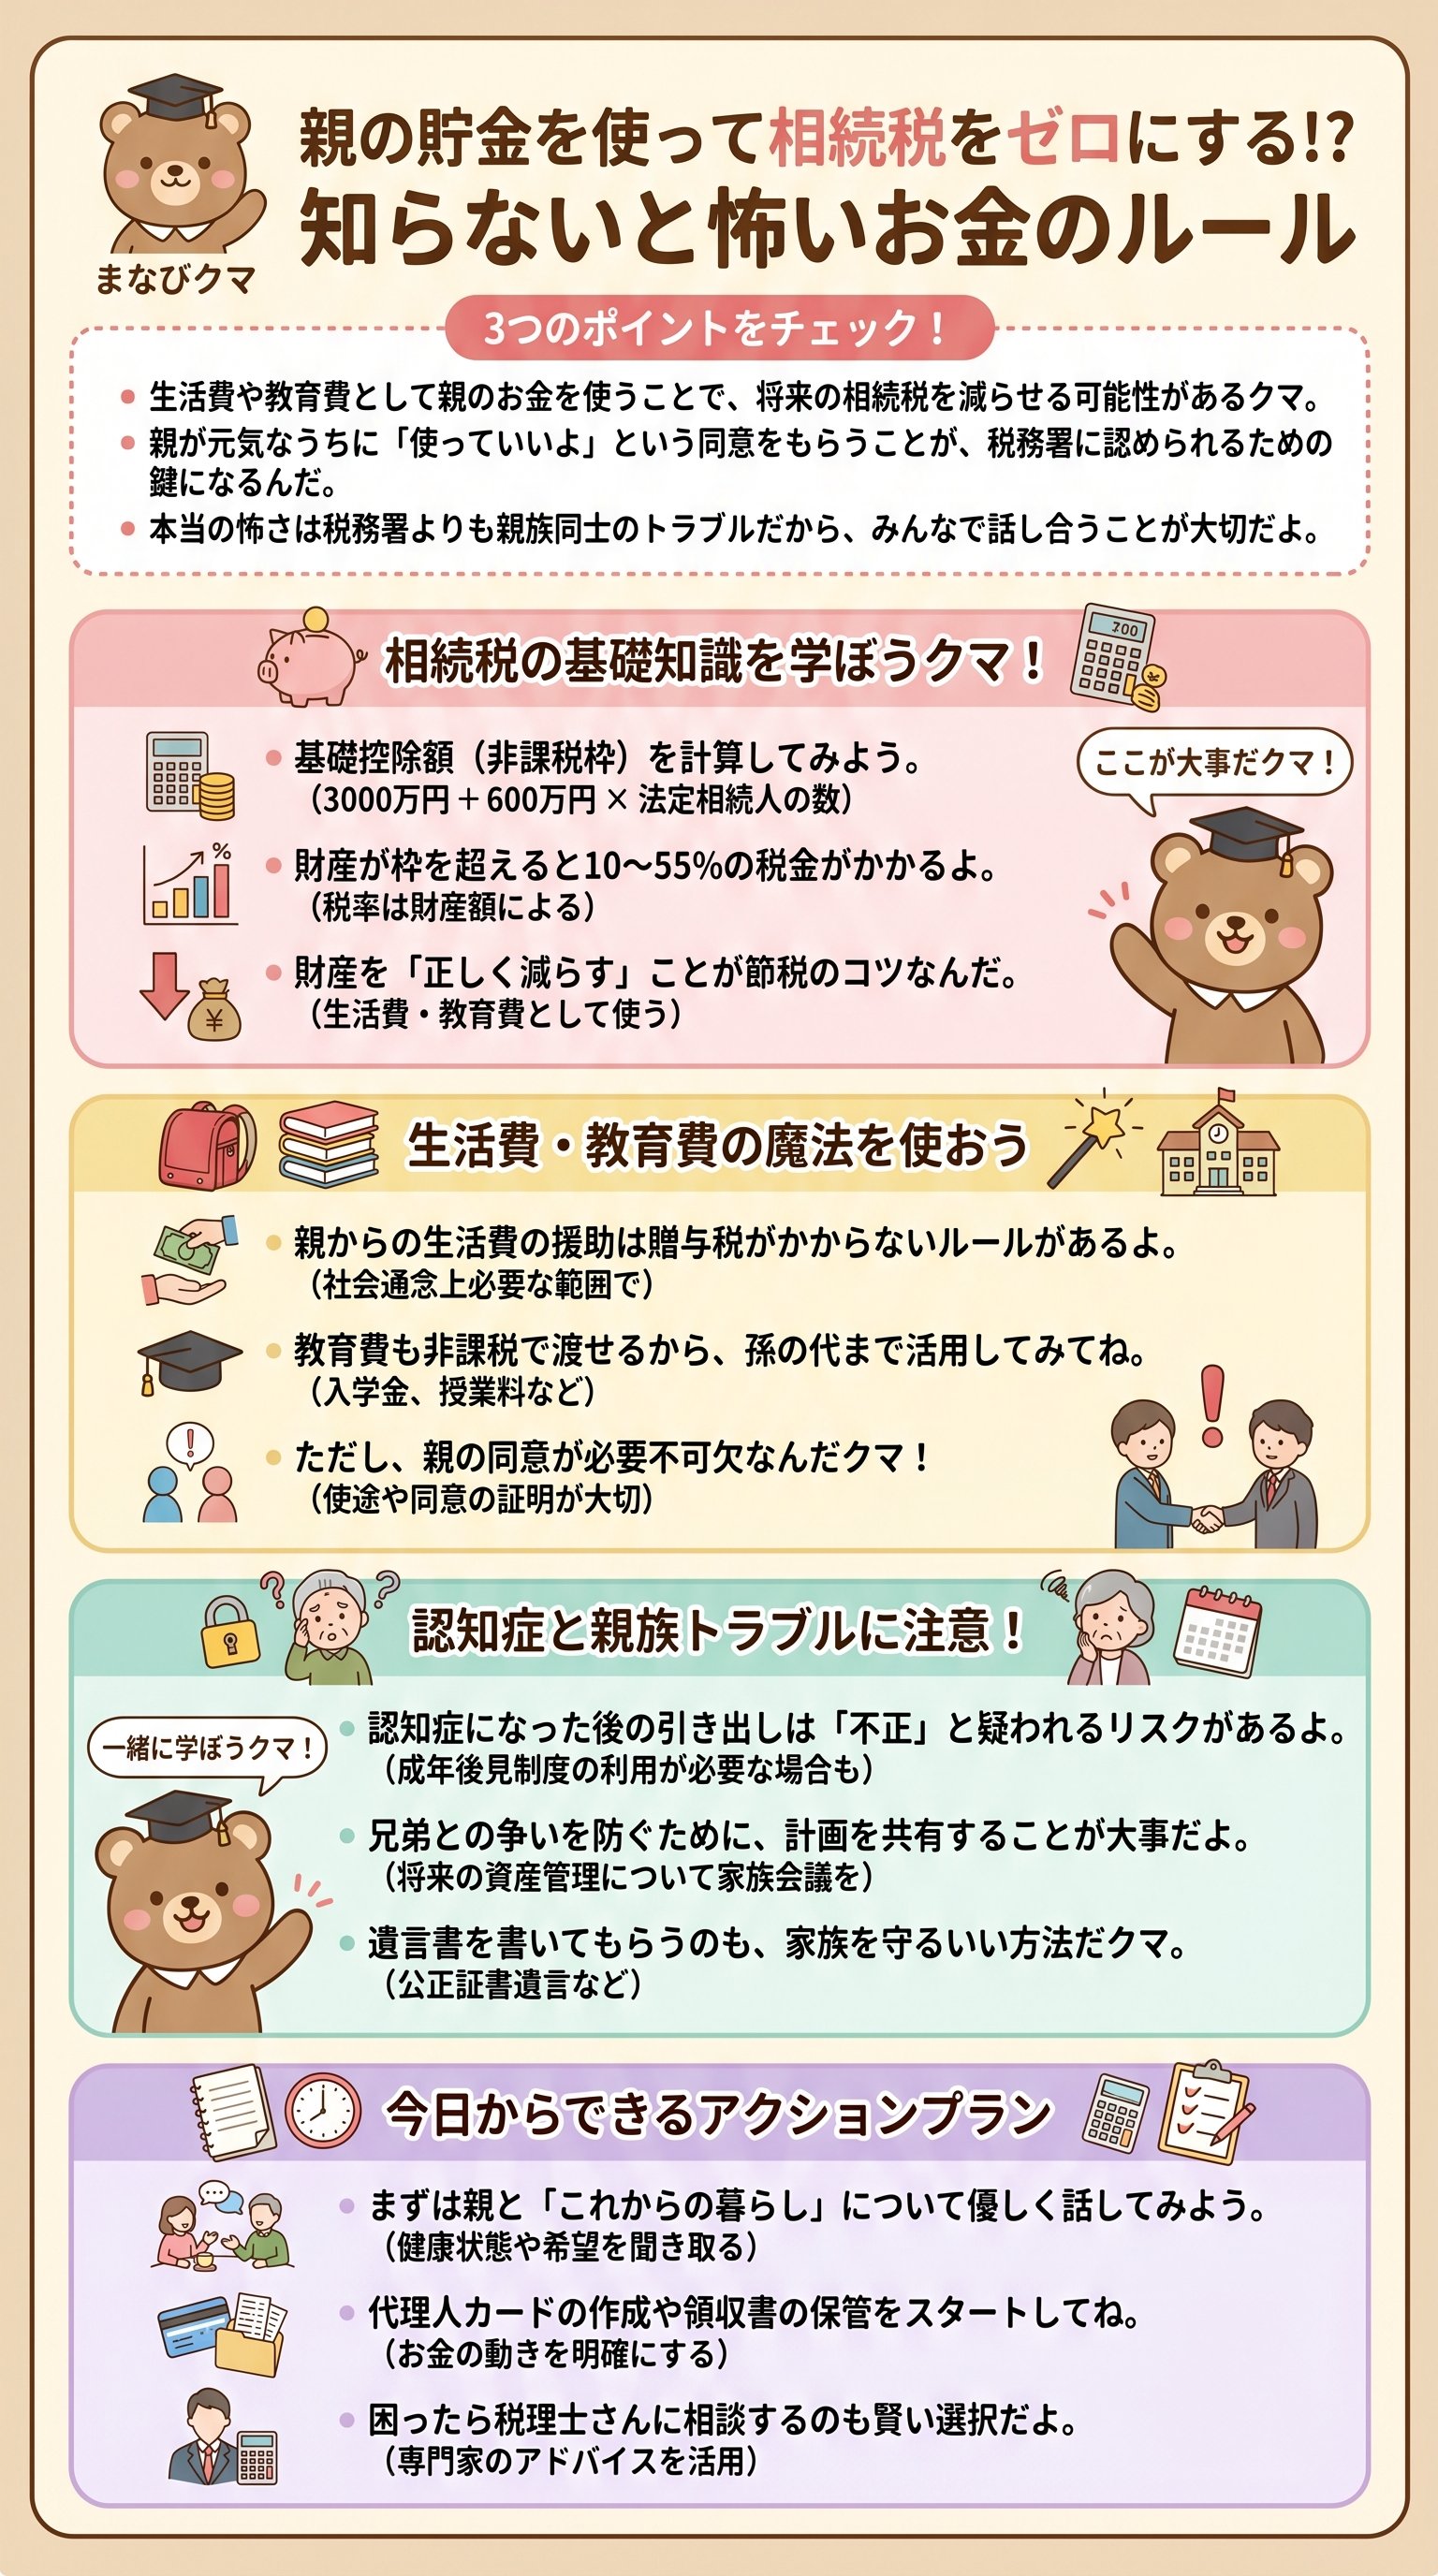
3,000万円 +(600万円 × 法定相続人の数)
例えば、お父さんが亡くなって、お母さんと子供2人が残された場合、相続人は3人だね。
この場合、3,000万 + 600万 × 3 = 4,800万円が非課税枠(基礎控除)になるクマ。
もしお父さんの財産が1億円あったら、4,800万円を引いた5,200万円に対して税金がかかるんだ。
この税率は最低でも10%、最高だとなんと55%にもなるから、半分以上が税金で取られちゃうこともあるんだよ。
だから、財産を減らしてこの非課税枠の中に収めることが、一番の節税対策になるんだ。
でも、ただ隠したり勝手に使ったりするのはダメだよ。
正しいやり方で財産を整えていくことが、みんながハッピーになるための近道なんだクマ!
| 項目 | 詳細内容 |
|---|---|
| 基礎控除 | 3,000万円 + 600万円 × 人数 |
| 税率 | 10% 〜55% |
| 10人に1人 | 相続税がかかる人の割合 |
2. 生活費として使う裏ワザの条件
じゃあ、どうやって財産を減らせばいいのかな?
一つの方法は、親の同意を得て生活費や教育費としてお金をもらうことだよ。
実は、日常生活に必要なお金や、子供や孫の学校代としてお金を渡すのは、贈与税(ぞうよぜい)がかからないルールがあるんだ。
これを利用して、親の口座から自分たちの生活費を出してもらうことで、親の財産を少しずつ減らしていくことができるクマ。
- 1親に「生活費として使わせてもらうね」と話して同意をもらう。
- 2親の口座から毎月一定額を引き出す。
- 3そのお金を実際に電気代や食費、家賃などに使う。
- 4教育費の場合は、学校への支払いに直接あてる。
ここで大事なのは、生活費という名目なら年間110万円を超えても非課税という点だよ。
普通のお小遣いとしてただもらうだけだと税金がかかるけど、生活を支えるためのお金なら守られているんだ。
ただし、自分に十分な収入があるのに無理やりもらうのは、税務署に怪しまれる可能性があるから注意してね。
あくまで「親のサポートを受ける」という形が基本になるんだクマよ。
3. 認知症になる前が勝負の分かれ目
この方法を使うときに一番気をつけなきゃいけないのが、親の健康状態なんだ。
法律では、意思表示(いしひょうじ)ができない人との約束は無効になっちゃうことがあるんだよ。
もし親が認知症(にんちしょう)になってから勝手にお金を引き出すと、それは「同意のない使い込み」とみなされてしまうクマ。
そうなると、後で税務署から「それは相続財産に戻しなさい」と怒られちゃうんだ。
もし税務調査が入ったとき、税務署の人は銀行の記録を過去10年分くらいチェックすることもあるんだ。
「このお金、お父さんが認知症になった後に引き出されていますよね?」と聞かれたとき、言い返せなくなっちゃうよ。
だから、親がまだ元気で、しっかりとお話ができるうちに「今後の生活や教育のためにこのお金を使わせてもらうね」という合意を交わしておくことが、とっても大切なんだクマ。
- 診断書が出る前に話し合う。
- 同意があった時期を明確にする。
- 継続的に使っている実績を作る。
一度同意があれば、その後に認知症になったとしても、それまでの習慣として認められる可能性が高くなるんだ。
だから、早めに準備を始めることが、家族を守ることにつながるんだよ。
「まだ早いかな?」と思うくらいが、ちょうどいいタイミングなのかもしれないね。
勇気を出して、お父さんやお母さんと将来のことをお話ししてみてね。
4. 税務署よりも怖い「親族トラブル」
実は、税金よりももっと怖いものがあるんだ。
それは、一緒に相続する兄弟や親戚との争い(争続)なんだクマ!
自分だけが親のお金を使って相続税をゼロにしても、他の兄弟がそれを知らなかったらどう思うかな?
「お前だけ得をしてずるい!」とか「俺たちの分のお金まで使い込んだな!」と、大喧嘩になってしまうかもしれないよ。
親族の間で揉めないためには、以下のようなことに気をつけてみてね。
- 1兄弟にも「親から生活費をもらっている」と事前に伝えておく。
- 2もらった金額や使い道を、ある程度オープンにする。
- 3親に遺言書(ゆいごんしょ)を書いてもらうよう相談する。
「本当に怖いのは税務署じゃない、親族だ」
この言葉は、多くの相続を見てきた菅原由一(Yuichi Sugawara)先生の実感なんだろうね。
お金は大切だけど、それ以上に家族の絆は大切クマよ。
誰か一人が得をするのではなく、みんなで話し合って、どうすれば家族全員の負担が減るかを考えるのが、本当の「賢い相続対策」なんだ。
5. 証拠を残して身を守る具体的な方法
最後のアドバイスだよ!
せっかく正しい方法で対策をしても、それを証明できなかったら意味がないんだ。
税務署の調査官が来たときに、「これは生活費です」と自信を持って言えるように、証拠(しょうこ)をしっかり残しておこうねクマ。
特に大きな金額が動くときは、後から誰が見てもわかるようにしておくのがプロのやり方だよ。
| 必要な証拠 | 具体的な例 |
|---|---|
| 支出の記録 | 家計簿、通帳のメモ |
| 領収書 | 電気・ガス代、教育費の振込票 |
| 同意の記録 | メモ書きやメール、代理人カードの作成 |
具体的には、親のカードをそのまま使うのではなく、代理人カードを作っておくと、銀行に対しても「ちゃんとお父さんの許可を得て管理しています」という証明になりやすいんだ。
また、毎月いくら引き出して何に使ったかを、簡単なノートにまとめておくだけでも全然違うよ。
まずは親と話し合い、次に引き出しのルールを決め、最後に使った記録を保管する仕組みを作ろう!
しっかり証拠を残しておけば、税務署に生活費だと説明しやすくなるんだ。
難しいかもしれないけど、一つずつやっていけば大丈夫。
みんなの明るい未来のために、今日から一歩踏み出してみようクマ!
応援しているからね!
