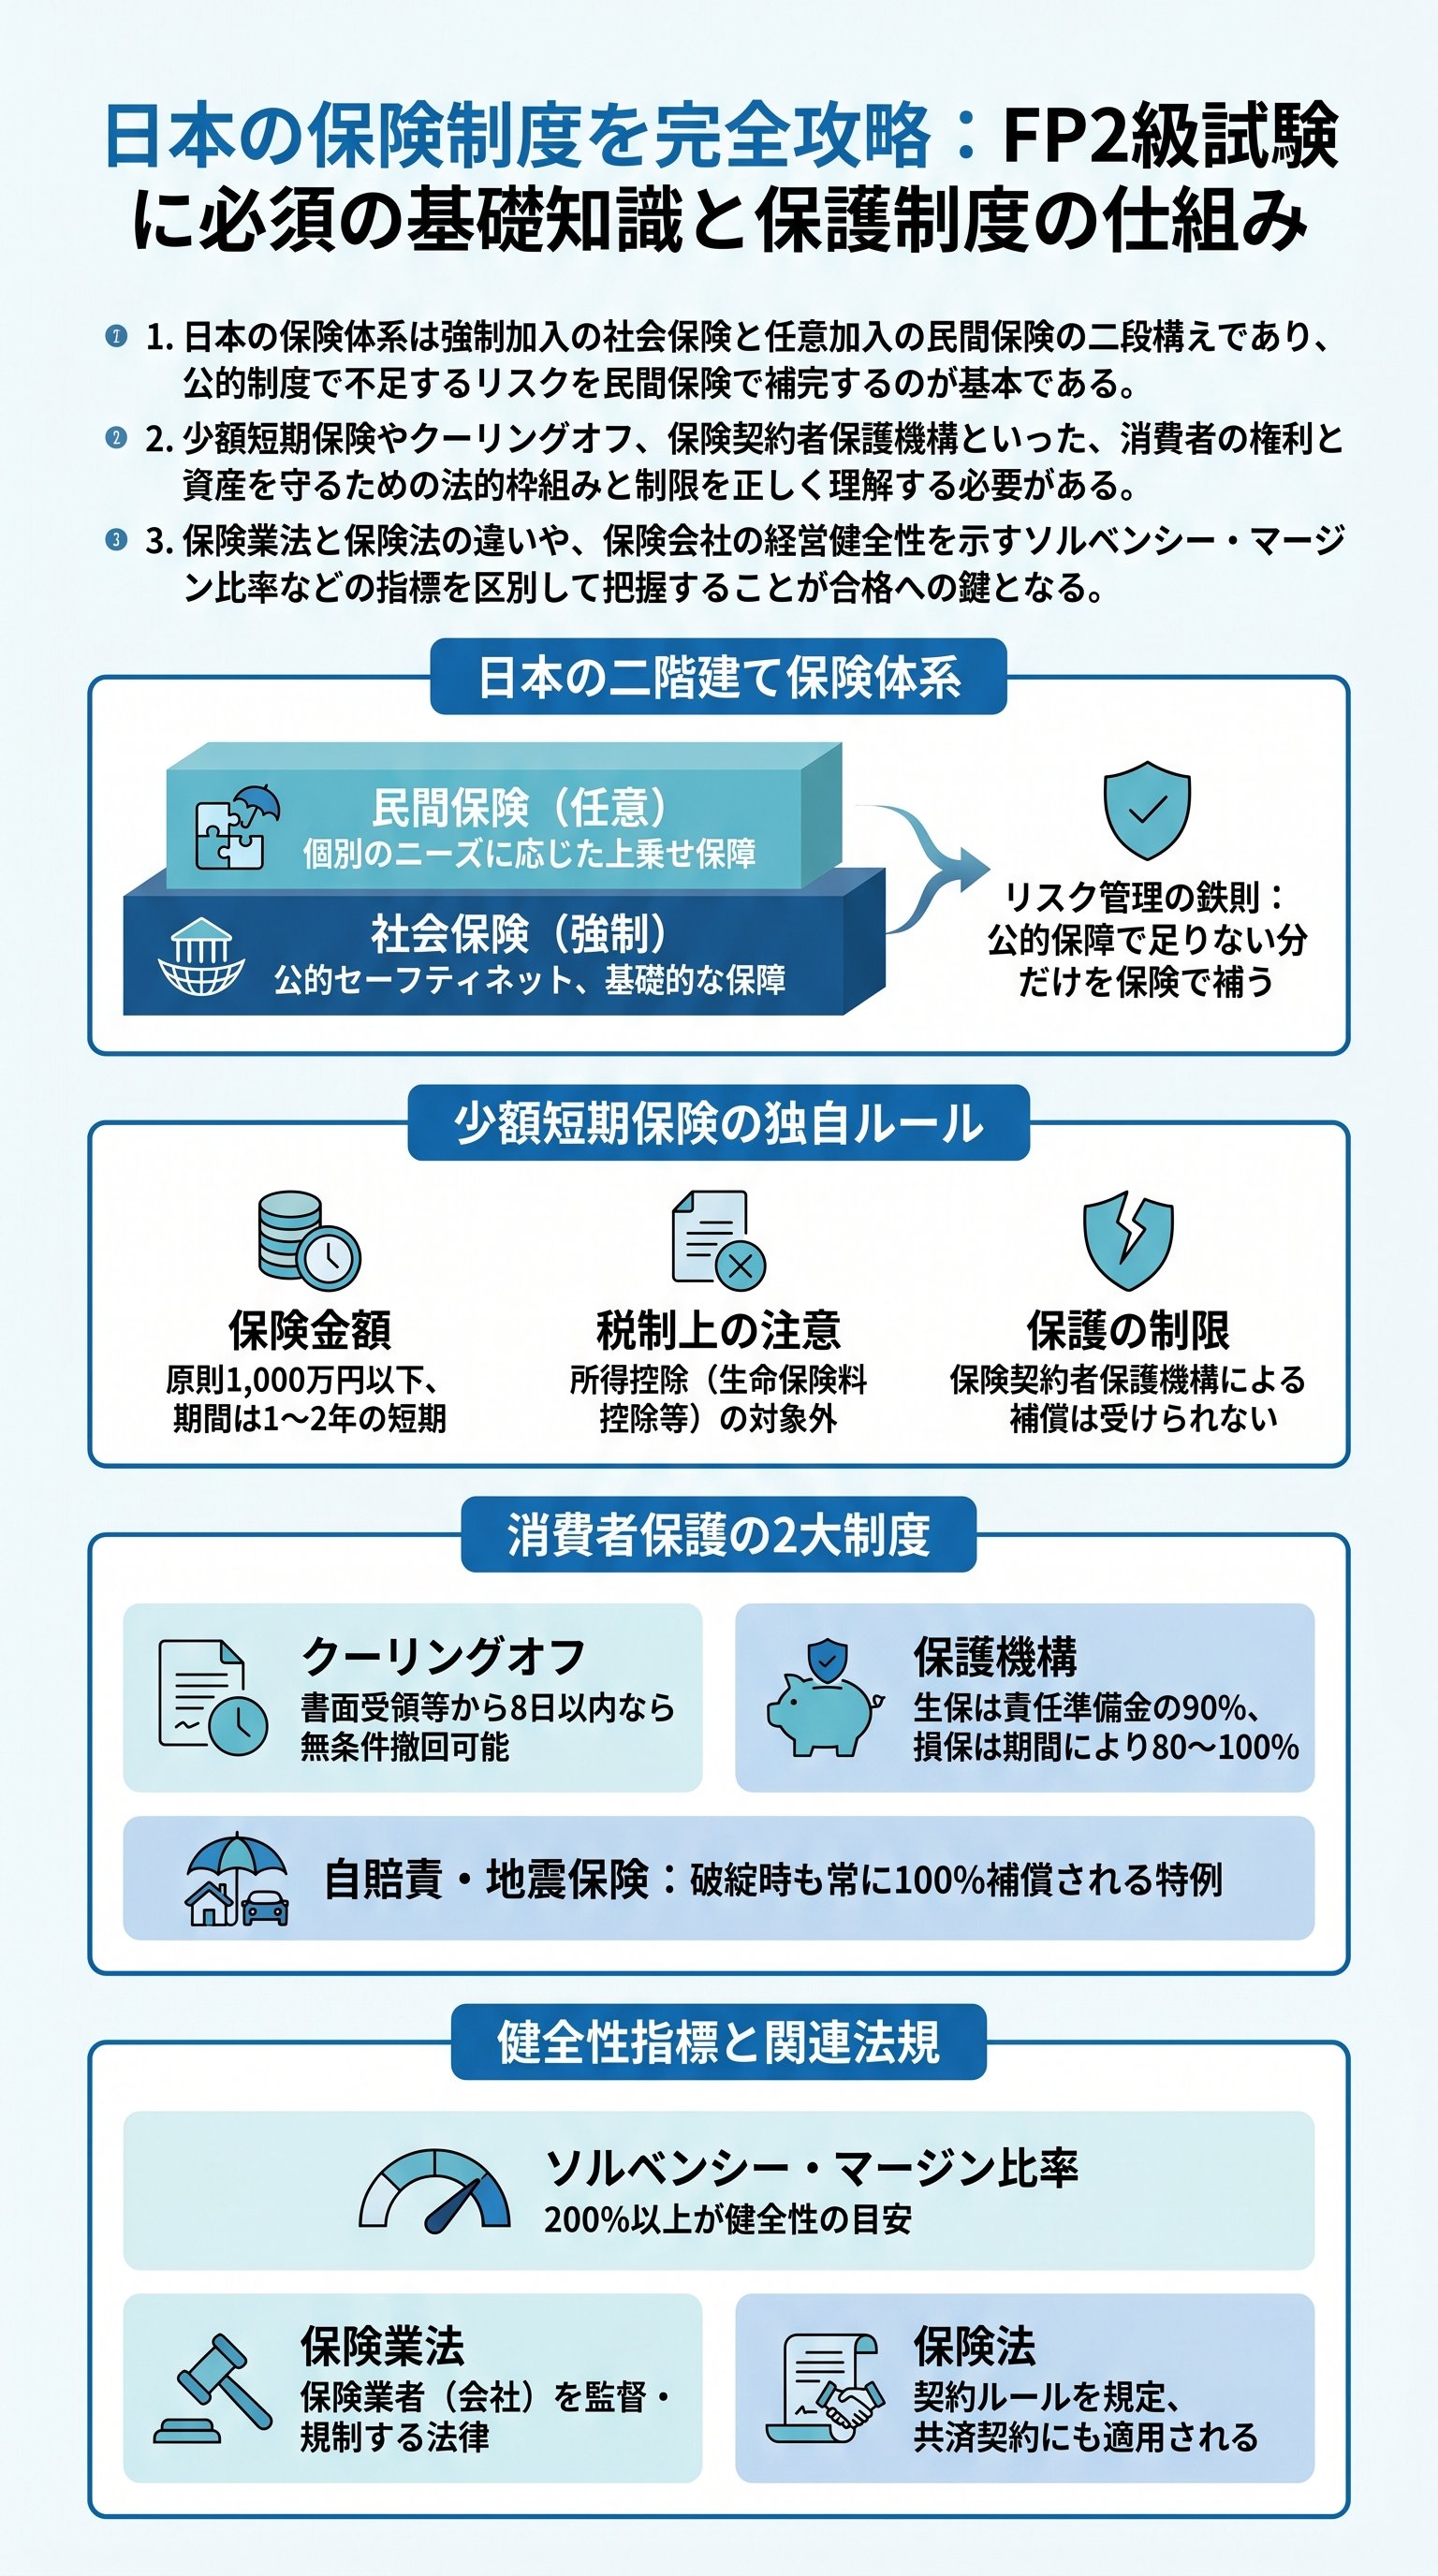
二層構造の真実と「ミニ保険」の境界線
日本の保険制度は、あまりにも歪で強固な二重構造の上に成り立っている。
まずは公的な「社会保険」が国民全員を強制的に包み込み、その穴を埋める形で「民間保険」が君臨する。
つまり、我々が民間保険を検討する際、社会保険でカバーできない損害を正確に見極めることが絶対条件となる。
この順序を誤る者は、無駄な保険料を垂れ流し続ける「搾取の対象」に成り下がるだろう。
民間保険の運営主体は、「保険会社」「共済」「少額短期保険業者」の3つに大別される。
中でも現代の賢者が注目すべきは、いわゆる「ミニ保険」と呼ばれる少額短期保険の存在だ。
これは免許制の保険会社とは異なり、登録制で運営される。
規模は小さいが、機動力に富んだ掛け捨て特化型の金融商品である。
だが、この「ミニ保険」には厳格な制約が課せられている。
一人の被保険者が引き受けられる保険金額の合計は、原則として1000万円が限界だ。
さらに保険期間も短く、生命保険・医療保険なら1年、損害保険でも2年が上限である。
つまり、人生を賭けた長期的な保障ではなく、極めて限定的なリスク回避に特化したツールなのだ。
自分の契約が「保険業法」と「保険法」のどちらの規制を受けているか、そこで少額短期保険が所得控除の対象外であることを即座に確認せよ。
実は、この少額短期保険には致命的な弱点が存在する。
それは、保険会社が破綻した際のセーフティネットが存在しないという事実だ。
保険料は所得控除の対象にもならず、後述する「保険契約者保護機構」による保護も受けられない。
利便性と引き換えに、契約者は「自己責任」という重い十字架を背負うことになるのである。
| 項目 | 一般の保険会社 | 少額短期保険業者 |
|---|---|---|
| 運営主体 | 免許制(大規模) | 登録制(小規模) |
| 保険金額 | 原則制限なし | 合計1,000万円まで |
| 保険期間 | 長期契約が可能 | 1年または2年以内 |
| 保護機構 | 対象となる | 対象外である |
だからこそ、我々は「安さ」という甘い言葉に惑わされてはならない。
リスクの大きさと、運営主体の健全性を天秤にかける眼光が必要だ。
保険とは、万が一の時に機能しなければ、ただの紙屑に過ぎない。
この冷徹な現実を直視することから、真のライフプランニングは始まるのである。
クーリング・オフという名の「思考の猶予」

営業マンの巧みな話術と熱量に押され、断りきれずに判を押す。
そんな愚かな過ちを犯したとしても、日本法は「敗者復活」の道を用意している。
それが「クーリング・オフ」という制度だ。
申し込みや契約締結の後であっても、一定期間内であれば一方的に契約を撤回できる。
これは、消費者に与えられた強力な「法的武器」である。
なぜ「8日間」なのか。
そこには、日曜日のような休日を丸一日使い、冷静に再考せよという立法者の意図がある。
また、この意思表示は必ず「書面」で行わなければならない。
言った言わないの不毛な争いを避け、確実に証拠を残すための鉄則だ。
現代では電磁的記録(メール等)が認められるケースも増えているが、書面が基本であることに変わりはない。
しかし、この武器が通用しない「聖域」も存在する。
例えば、自ら営業所や事務所に足を運んで締結した契約だ。
わざわざ出向くという行為は、「契約する確固たる意志」の表れとみなされる。
また、保険期間が1年以内の短期契約も、消費者への不利益が小さいとして対象外とされる。
「どこで、どのような期間の契約を結ぶか」で、あなたの防御力は決まる。
- 1申し込み日、または書面受領日の遅い方から8日以内に発信する。
- 2証拠が残る「書面」にて意思表示を行う。
- 3営業所以外(自宅やカフェ等)での契約であることを確認する。
- 4保険期間が1年を超える契約であることを確認する。
つまり、クーリング・オフとは「自らの無知や弱さ」を補完するための最終手段なのだ。
だが、この制度に頼り切る姿勢こそが、そもそも危うい。
契約書に署名するその瞬間に、撤回の必要がないほどの確信を持てるかどうか。
破綻の深淵で守られる資産の「聖域」
「保険会社は潰れない」という神話は、バブル崩壊とともに霧散した。
万が一、契約先の保険会社が破綻した場合、我々の資産はどうなるのか。
ここで登場するのが、保険契約者保護機構である。
生命保険会社が破綻すれば「生命保険契約者保護機構」、損害保険会社なら「損害保険契約者保護機構」が、我々の盾となる。
これは業界全体で拠出金を出し合い、契約者を救済する互助システムだ。
この「責任準備金」という言葉を正しく理解している者は少ない。
これは将来の保険金支払いのために、会社が積み立てを義務付けられている原資を指す。
したがって、受け取れる保険金が10割維持されるわけではない。
むしろ、破綻の衝撃によって給付額が削減される痛みは、契約者が甘受しなければならない。
「90%保証」という数字の裏に隠された、冷酷な現実を読み解け。
一方、損害保険の分野では、さらに複雑なルールが適用される。
自動車保険や火災保険の場合、破綻後3ヶ月以内の事故なら100%保証される。
しかし、3ヶ月を過ぎれば保証額は80%にまで下落する。
「いつまでも沈みゆく船に乗っているな、早く乗り換えろ」という強烈なメッセージだ。
ただし、政府が関与する自賠責保険や地震保険だけは、例外的に常に100%の保護が約束されている。
逆に、前述した「共済」や「少額短期保険」は、この保護機構の対象外だ。
彼らは機構の会員ではないため、万が一の際の救済ルールが全く異なる。
「安かろう悪かろう」ではないが、セーフティネットの有無は、平時には見えない巨大な格差となって現れる。
経営基盤が脆弱な事業者に大切な資産を預けるリスクを、真剣に検討すべきだ。
結局のところ、保護機構は「全損を防ぐための最低限の装置」に過ぎない。
我々に求められるのは、救済を待つことではない。
最初から破綻のリスクが極めて低い、盤石な財務基盤を持つ会社を見抜く審美眼である。
国が助けてくれるという甘えを捨て、自らの資産を自らで守る矜持を持て。
指標の虚飾と法律が描く「契約の秩序」
保険会社の健全性を測るモノサシとして、「ソルベンシー・マージン比率」が存在する。
これは、大災害などの予測不能な事態に対し、どれほどの支払い余力があるかを示す数値だ。
行政が定める基準値は「200%以上」。
このラインを下回れば、金融庁から早期是正措置という名の鉄槌が下される。
だが、「200%超え=絶対安全」という認識は、あまりにもナイーブだ。
実は、保険の世界を支配するルールには、性質の異なる二つの法律がある。
一つは、業者に対する義務や規制、罰則を定めた「保険業法」。
もう一つは、保険契約そのものの一般的なルールを定めた「保険法」だ。
この違いを混同している者が多いが、適用範囲には決定的な差がある。
「保険業法」は業者を縛り、「保険法」は契約の関係者を縛る。
特筆すべきは、2010年に施行された「保険法」の画期的な役割だ。
それまで保険のルールは「商法」に依存しており、共済契約には適用されないという空白地帯があった。
しかし現代において、共済は保険と同等の社会的機能を果たしている。
そこで「保険法」は、共済契約も規制の対象に含めるという決断を下した。
これにより、契約者保護の基準がようやく一本化されたのである。
- 1保険業法監督官庁(金融庁)が、保険会社の経営を厳しく監視するための法律。
- 2保険法契約の成立、効力、支払いなど、契約者と会社間のトラブルを防ぐための法律。
- 3ソルベンシー・マージン比率200%は最低ラインであり、理想は500%以上の維持。
ただ、法律が整備され、指標が公開されているからといって安心するのは早い。
共済が保険業法の対象外である理由や、法改正の背景にある歴史を知る。
その深掘りこそが、単なる「暗記」を「知恵」へと昇華させる唯一の方法だ。
結局、我々が守るべきは数字ではなく、自分自身のライフプランそのものである。
社会保険という盤石な土台を理解し、民間保険というオプションを正しく配置する。
そして、法と指標を武器に、常に疑いの目を持って現状をアップデートし続ける。
「無知はコストである」。
この言葉を胸に刻み、保険という名の迷宮を攻略せよ。
