2026年12月からiDeCoが進化!掛金上限3倍の衝撃
日本の資産形成における重要な転換点が訪れようとしています。
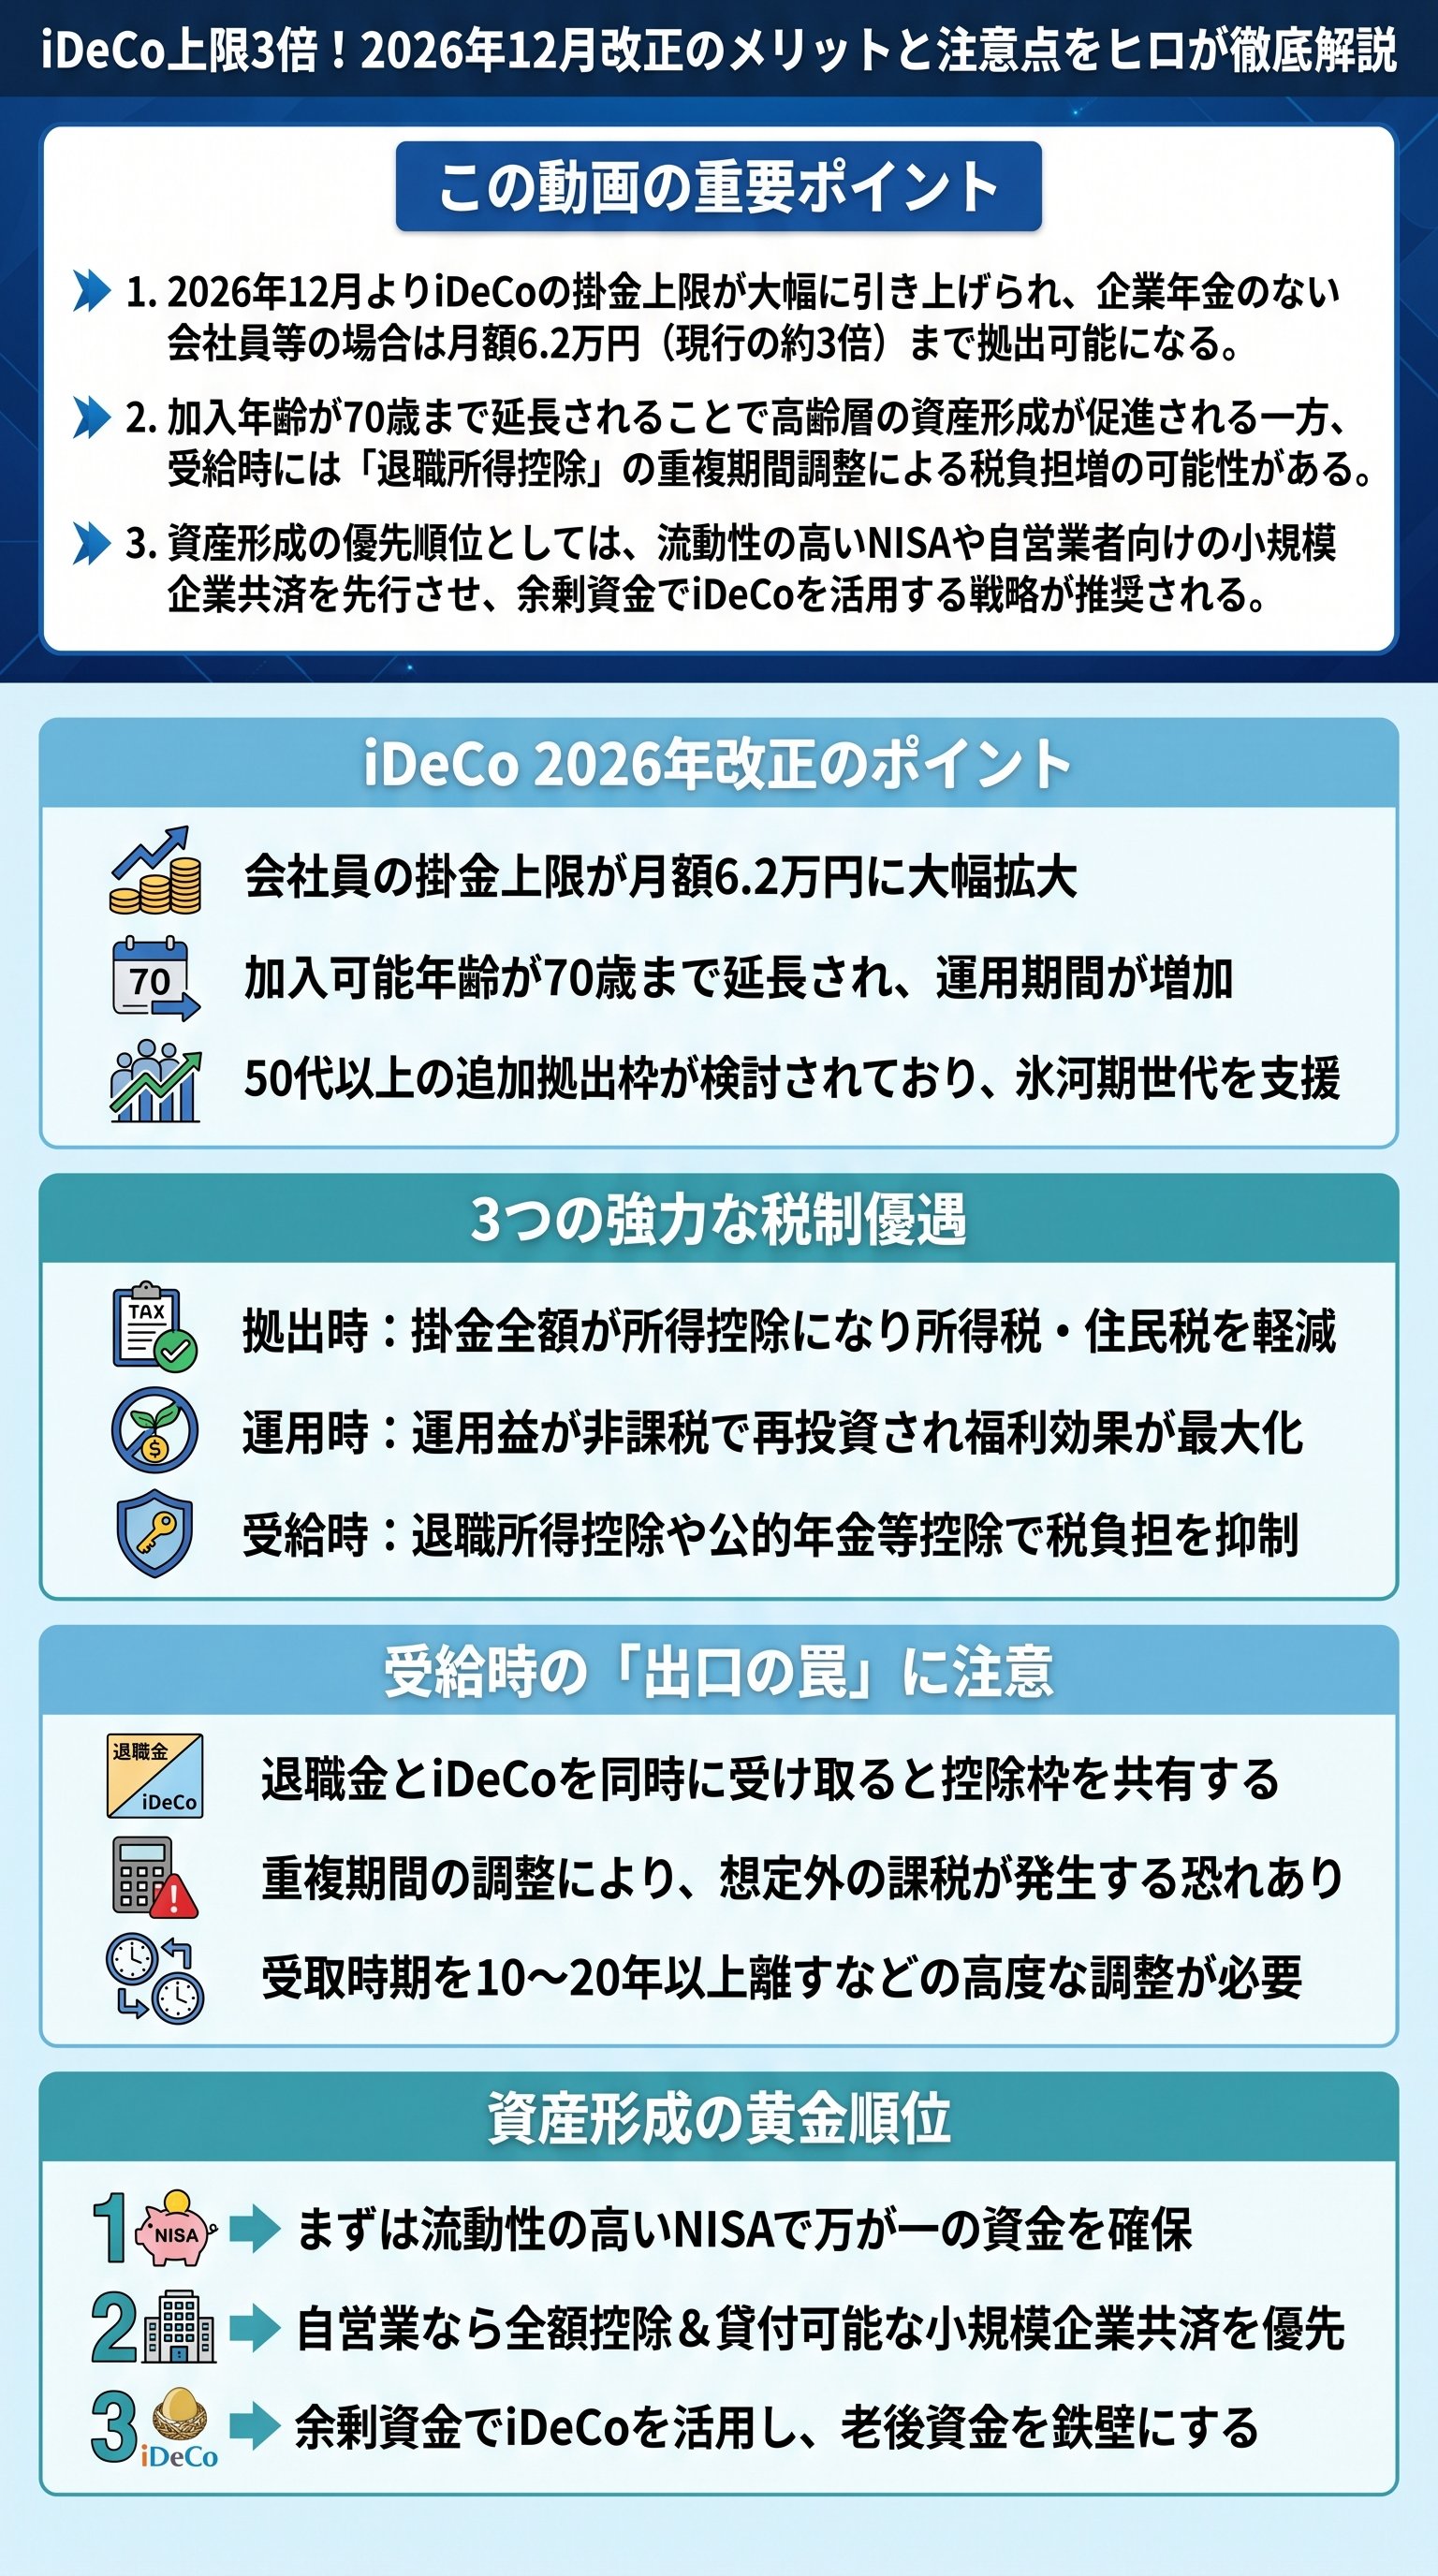
iDeCo(個人型確定拠出年金)の制度が2026年(令和8年)12月から大幅に拡充されることが決定しました。
今回の改正における最大の目玉は、何と言っても拠出限度額の引き上げです。
これまで企業年金のない会社員や会社経営者の上限は月額2.3万円と、資産形成としては少々物足りない水準でしたが、改正後は月額6.2万円へと約3倍に拡大されます。
これにより、現役世代が老後資金をより強力に準備できる環境が整います。
今回の改正は単なる増額にとどまりません。
個人事業主やフリーランスの方(第1号被保険者)についても、現行の月額6.8万円から月額7.5万円への増額が予定されています。
これは国民年金基金との合算枠ではありますが、老後の自助努力を支援する国の強い姿勢が伺えます。
「異次元の進化」とも言える今回の改正を、自身のライフプランにどう組み込むかが問われています。
| カテゴリー | 現行上限(月額) | 改正後上限(月額) |
|---|---|---|
| 会社員(企業年金なし) | 2.3万円 | 6.2万円 |
| 個人事業主 | 6.8万円 | 7.5万円 |
| 企業型DC併用者 | 2.0万円 | 状況により拡大 |
iDeCo最大の魅力である「3段階の税制優遇」を再確認

なぜiDeCoがこれほどまでに注目されるのか、その理由は他の投資制度にはない圧倒的な税制優遇にあります。
大きく分けて「拠出時」「運用時」「受給時」の3つのステージでメリットを享受できます。
まず拠出時ですが、支払った掛金は全額が「小規模企業共済等掛金控除」の対象となり、所得税や住民税を軽減できます。
これは実質的に「貯金をしているのに税金が安くなる」という非常に有利な仕組みです。
- 1拠出時掛金全額が所得控除の対象となり、毎年の税負担が軽減される。
- 2運用時運用益(配当や譲渡益)が非課税で再投資される。
- 3受給時一時金なら退職所得控除、年金なら公的年金等控除が適用される。
次に運用時ですが、通常であれば投資利益には約20%の税金がかかりますが、iDeCo内ではこれが一切かかりません。
複利効果を最大化できるため、長期運用においてはこの非課税メリットが複利で大きく効いてきます。
そして出口となる受給時も、税負担を軽くするための仕組みが用意されています。
「入り口で得をして、運用中に増やし、出口でも優遇される」。
これこそがiDeCoを資産形成の柱に据えるべき理由です。
70歳までの加入延長と50代以上の追加拠出検討の意義
今回の改正では、掛金額だけでなく加入可能期間についても大きな変更があります。
これまでは原則65歳までだった拠出期間が、70歳まで延長されることになりました。
これは労働寿命の長期化に合わせた措置であり、60代でも積極的に働いて資産を増やしたい方にとっては朗報です。
50代から投資を始めるという遅いタイミングであっても、20年近い運用期間を確保できる計算になります。
さらに、現在政府内では50歳以上の方に限定した追加拠出枠の検討も進められています。
これは特に「就職氷河期世代」と呼ばれる、現在40代後半から50代の方々を救済する意図があると言われています。
この世代は資産形成が十分でないケースが多く、老後直前のラストスパートとして、通常枠を超えた拠出を認めるという構想です。
- 加入期間が延びることで複利運用の期間が最大化される。
- 氷河期世代への手厚いサポートが期待されている。
- 長く働くことが前提の社会制度へとシフトしている。
「もっと長く、もっと多く」という改正の方向性は、将来の公的年金に対する不安を個人で補うための強力な武器となります。
ただし、50代以上の方は健康リスクや介護など、資金の流動性(いつでも引き出せること)も重要になるため、iDeCoの「60歳まで引き出せない」という性質を十分に考慮する必要があります。
【重要】受給時に直面する「退職所得控除」の重複ルール

メリットばかりに目が向きがちですが、iDeCoには非常に複雑な「出口の落とし穴」が存在します。
それは、iDeCoを一時金として受け取る際の「退職所得控除」の扱いです。
退職所得控除は、勤続年数(iDeCoの場合は加入期間)に応じて非課税枠が決まる非常に有利な制度ですが、勤務先からの退職金とiDeCoを同時期に受け取ると、枠を共有しなければなりません。
例えば、40年勤めた会社の退職金と、同じく40年加入したiDeCoを同時に受け取る場合、控除額は「40年分」しか使えません。
以前は「5年ルール(退職金を先に受け取り、5年以上あけてiDeCoを受け取れば別々に計算できる)」がありましたが、2026年1月からは「10年ルール」に改められ、iDeCoを先に受け取る場合は従来どおり「20年ルール」が適用されます。
つまり、退職金とiDeCoの両方を全額非課税で受け取るためのハードルは極めて高くなっています。
- 1iDeCoを一時金で受け取ると「退職所得」扱いになる。
- 2勤務先の退職金と同じ年に受け取ると合算され、枠を超えた分には課税される。
- 3重複期間を回避するには、受給時期を10年以上(戦略によっては20年以上)離すなどの高度なシミュレーションが必要。
資産形成の優先順位!NISAや小規模企業共済との使い分け
最後に、多くの制度の中でiDeCoをどう位置づけるべきか、その優先順位について考えます。
税理士の視点からは、まずはNISA(少額投資非課税制度)を優先することを推奨します。
NISAはiDeCoのような拠出時の所得控除はありませんが、いつでも解約・売却ができるため、結婚や教育、住宅購入などのライフイベントに柔軟に対応できるからです。
自営業者や小規模企業の経営者の方であれば、小規模企業共済も非常に有力な選択肢です。
こちらも掛金が全額所得控除になり、かつ途中で貸付を受けられるなどの融通が利きます。
iDeCoは一度加入すると60歳(改正後はさらに延長の可能性)まで原則として資金を引き出すことができません。
「資金をロックされる」という最大のリスクを考慮し、余裕資金の範囲内で活用するのが鉄則です。
- 優先順位1位NISA(流動性が高く、あらゆる層に最適)
- 優先順位2位小規模企業共済(自営業者の最強の退職金積立)
- 優先順位3位iDeCo(強制的に老後資金を貯めたい、高所得者で節税したい場合)
改正によってiDeCoの魅力は間違いなく高まりましたが、無計画な増額は出口での増税を招く恐れもあります。
ご自身の退職金予定額や将来の年金受取額をシミュレーションした上で、賢くこの「新制度」を活用していきましょう。
専門家やシミュレーションツールの活用も有効な手段の一つです。
