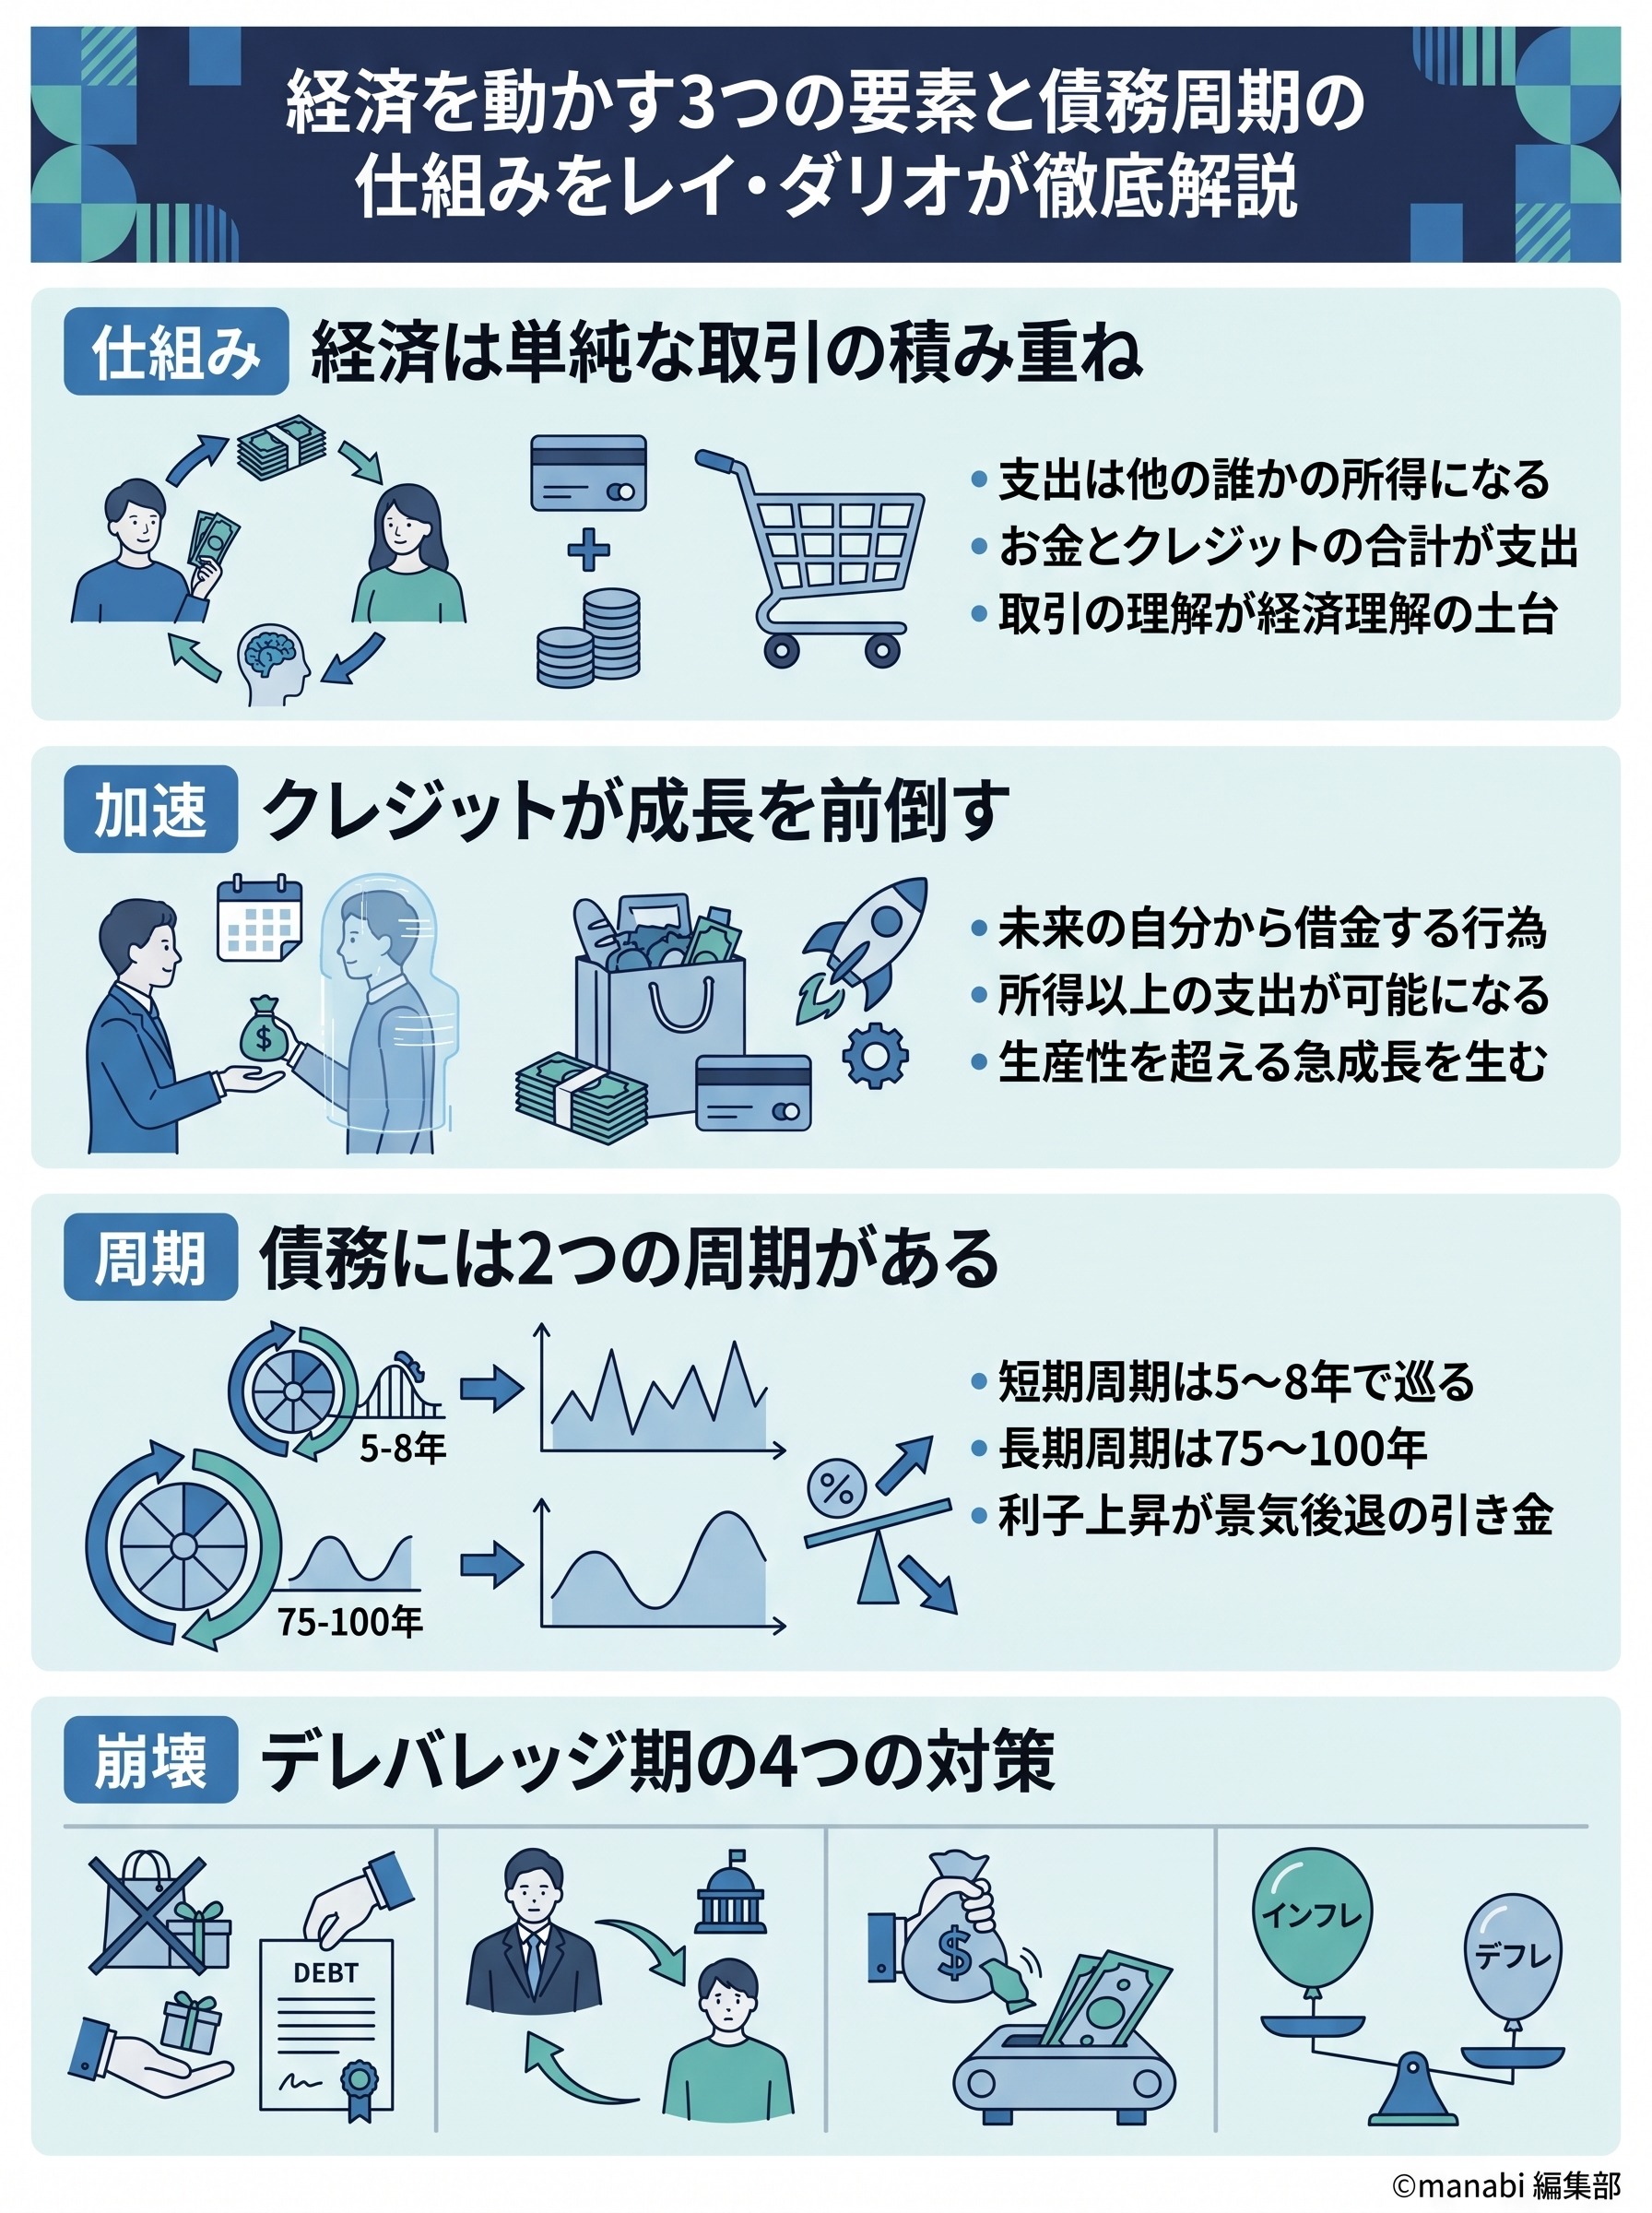
経済を構成する最も単純な要素である取引の構造
経済は一見すると非常に複雑なシステムのように感じられますが、その本質は極めて単純な取引の積み重ねに過ぎません。
私たちがスーパーで買い物をしたり、株式を購入したりする日常的な行為の一つひとつが取引であり、これが無数に集まることで市場が形成され、経済全体が動いています。
取引においては、買い手がお金やクレジットを提供し、売り手が物品、サービス、あるいは資産を提供します。
このシンプルな交換が経済を駆動する最小単位となります。
ここで重要なのは、支出総額という考え方です。
市場で使われた現金とクレジットの合計が、その経済を動かすエネルギーとなります。
この支出総額を、販売された商品の総量で割ることで、私たちは「単価」を算出することができます。
つまり、取引を理解することは、経済全体の動きを把握するための第一歩なのです。
あなたが1ドルを支出すれば、世界のどこかで誰かが1ドルの所得を得ます。
この単純な法則により、人々の支出が増えれば増えるほど、社会全体の所得が増加していくことになります。
所得が増えた人は、さらにお金を使う余裕が生まれ、さらに別の誰かの所得を増やすという連鎖が生まれます。
この循環こそが、経済成長の根本的なメカニズムなのです。
| 構成要素 | 内容 | 役割 |
|---|---|---|
| 買い手 | お金・クレジットを提供 | 需要の創出 |
| 売り手 | 物品・サービス・資産を提供 | 供給の担い手 |
| 市場 | 全ての取引の集合体 | 経済の舞台 |
クレジットが生み出す経済の変動と拡大のメカニズム
経済において最も大きく、かつ最も変動しやすい要素がクレジットです。
クレジットとは、貸し手が「将来返済される」と信じ、借り手が「将来返済する」と約束することで発生する、何もないところから生み出される購買力です。
米国の例を見ると、流通している現金が約3兆ドルであるのに対し、クレジットの総額は約50兆ドルにも上ります。
現代経済の大部分は、実はクレジットによって支えられているのです。
クレジットが発生すると、借り手は自分の所得以上の支出が可能になります。
先ほど述べた通り、支出は誰かの所得になりますから、借り手が所得以上に支出することで、社会全体の所得水準が押し上げられます。
所得が増えた人は信用力が高まり、さらに多くのクレジットを受けられるようになります。
これが繰り返されることで、経済は自己増殖的な拡大を見せることになります。
- 1借り手がクレジットを得て支出を増やす
- 2その支出が別の人の所得を増やす
- 3所得が増えた人の信用力が上がり、さらに融資を受けられる
- 4社会全体の支出と所得が加速的に増大する
しかし、クレジットには「借りたものは返さなければならない」という宿命があります。
借金をすることは、いわば未来の自分から前借りをする行為です。
今の自分を豊かにするために、将来の自分の支出を制限することを約束しているのです。
この約束が、経済に必然的な波、すなわち周期を生み出します。
クレジットがなければ、経済は生産性の向上による緩やかな右肩上がりの成長しかできませんが、クレジットの存在によって、急激な上昇とその後の下降という変動が不可避となります。
短期的な債務周期と中央銀行による調整の仕組み
経済には5年から8年の周期で繰り返される短期債務周期が存在します。
この周期を主にコントロールしているのが中央銀行です。
経済が拡大し、支出と所得が生産高を上回るスピードで増加すると、物価が上昇し始めます。
これがいわゆるインフレです。
中央銀行はインフレを抑制するため、利子率を引き上げます。
利子が上がると、借金のコストが増えるため、人々は借り入れを控え、支出を抑えるようになります。
支出が減ると、前述の逆回転が始まります。
誰かの支出が減れば、別の誰かの所得が減ります。
所得が減れば、人々はさらに財布の紐を締め、物価が下落するデフレが発生します。
これが不景気の状態です。
中央銀行は不景気が深刻化するのを防ぐため、今度は利子を引き下げます。
利子が下がれば返済負担が軽くなり、再び借り入れと支出が増え、経済は再び拡大局面へと向かいます。
- 経済拡大期クレジットが容易に得られ、支出が増加し、物価が上昇する。
- 景気後退期利子率が上がり、クレジットが減少、支出が減り、物価が下落する。
- 回復期利子率が下がり、再び支出と所得が増加し始める。
中央銀行は、金利というレバーを操作することで、この短期的な波の振幅を調整しています。
しかし、人間の性質として、借金を返すことよりも、さらに借金をして支出を増やす傾向があります。
そのため、周期が終わるたびに、債務の総量は以前よりも少しずつ増えていきます。
これが長い年月をかけて積み重なり、次の大きな問題を引き起こすことになります。
長期債務周期の終わりとバブル崩壊後の対応策
数十年にわたる短期周期の積み重ねの結果、債務が所得の伸びを遥かに上回るスピードで膨らみ続けると、長期債務周期の頂点に達します。
人々は所得が増え、資産価値が上がっているうちは、「自分は裕福だ」と錯覚して借金を続けます。
これがバブルです。
しかし、やがて債務の返済額が所得を上回り、支出を削らざるを得ない瞬間が訪れます。
これが2008年の世界金融危機や、1929年の大恐慌の正体です。
この段階になると、もはや金利を引き下げるという手法は通用しません。
金利は既にゼロ近くまで下がっており、利下げの余地がないからです。
これをデレバレッジ(債務圧縮)と呼びます。
デレバレッジ期には、以下の4つの手法を組み合わせて、巨大な債務負担を解消していく必要があります。
- 1支出削減(緊縮策)個人、企業、政府が支出を切り詰める。しかし、これは所得の減少を招き、さらなるデフレを引き起こす苦痛を伴います。
- 2債務の削減と再編貸し手が債務の免除や利下げに応じる。資産価値の減少を招きますが、返済不能な債務を整理するために必要です。
- 3富の再分配富裕層への課税を強め、困窮層や政府の財源に充てる。社会的な緊張を生むリスクがあります。
- 4紙幣の印刷中央銀行が新しいお金を刷り、政府債券や金融資産を購入する。これはインフレ要因となります。
紙幣の印刷がクレジットの消滅を補う程度であれば、ハイパーインフレは起きません。
むしろ、所得の成長率を債務の利子率よりも高く維持することで、経済はゆっくりと正常な状態へ戻っていきます。
この調整には通常10年以上の歳月を要するため、「失われた10年」と呼ばれることもあります。
健全な経済成長を維持するための3つの重要原則
レイ・ダリオが30年以上の経験から導き出したこのモデルは、私たちが現在どのような状況にあり、将来どこへ向かうのかを予測する強力なツールとなります。
この複雑な「からくり」を理解した上で、私たちが個人としても、政策立案者としても守るべき重要な原則は3つに集約されます。
第一の原則は、所得よりも早く債務を増やさないことです。
借金による支出の拡大は一時的な高揚感をもたらしますが、いずれ訪れる返済の波に耐えられなくなります。
無理なレバレッジは、最終的に個人の生活や国家の経済を破綻させる原因となります。
第二の原則は、所得を生産性よりも早く増やさないことです。
実力が伴わないまま所得だけが増えると、競争力が失われ、長期的な衰退を招きます。
適正な報酬は、あくまで生み出した価値に見合ったものであるべきです。
第三の原則は、生産性を向上させる努力を惜しまないことです。
これは長期的に見て、生活水準を引き上げる唯一の、そして最も重要な要素です。
発明、工夫、勤勉な労働こそが、経済の土台となる「生産力の成長」を支えるのです。
経済は複雑な機械のように見えますが、その根底にあるのは人間心理と単純な取引です。
歴史は繰り返されますが、その仕組みを理解していれば、私たちは危機の予兆を捉え、賢明な判断を下すことができるはずです。
このモデルを日々の意思決定や投資に役立ててください。
