

こんにちは、まなびクマだよ。
今日もいっしょに、たいせつなことを楽しく学んでいこうね。
お店の家計簿?帳簿の全体像をのぞいてみよう
みんな、毎日おこづかい帳をつけたことはあるかな?
簿記の世界でも、お店のお金の動きを記録する専用のノートがあるんだ。
それを帳簿(ちょうぼ)と呼ぶよ!
取引の内容をただメモするだけじゃなくて、決まったルールで整理整頓するのが簿記のすごいところなんだ。
帳簿をしっかりつけることで、お店が今どれくらい儲かっているのか、あとどれくらいお金が残っているのかがパッとわかるようになるんだクマ。
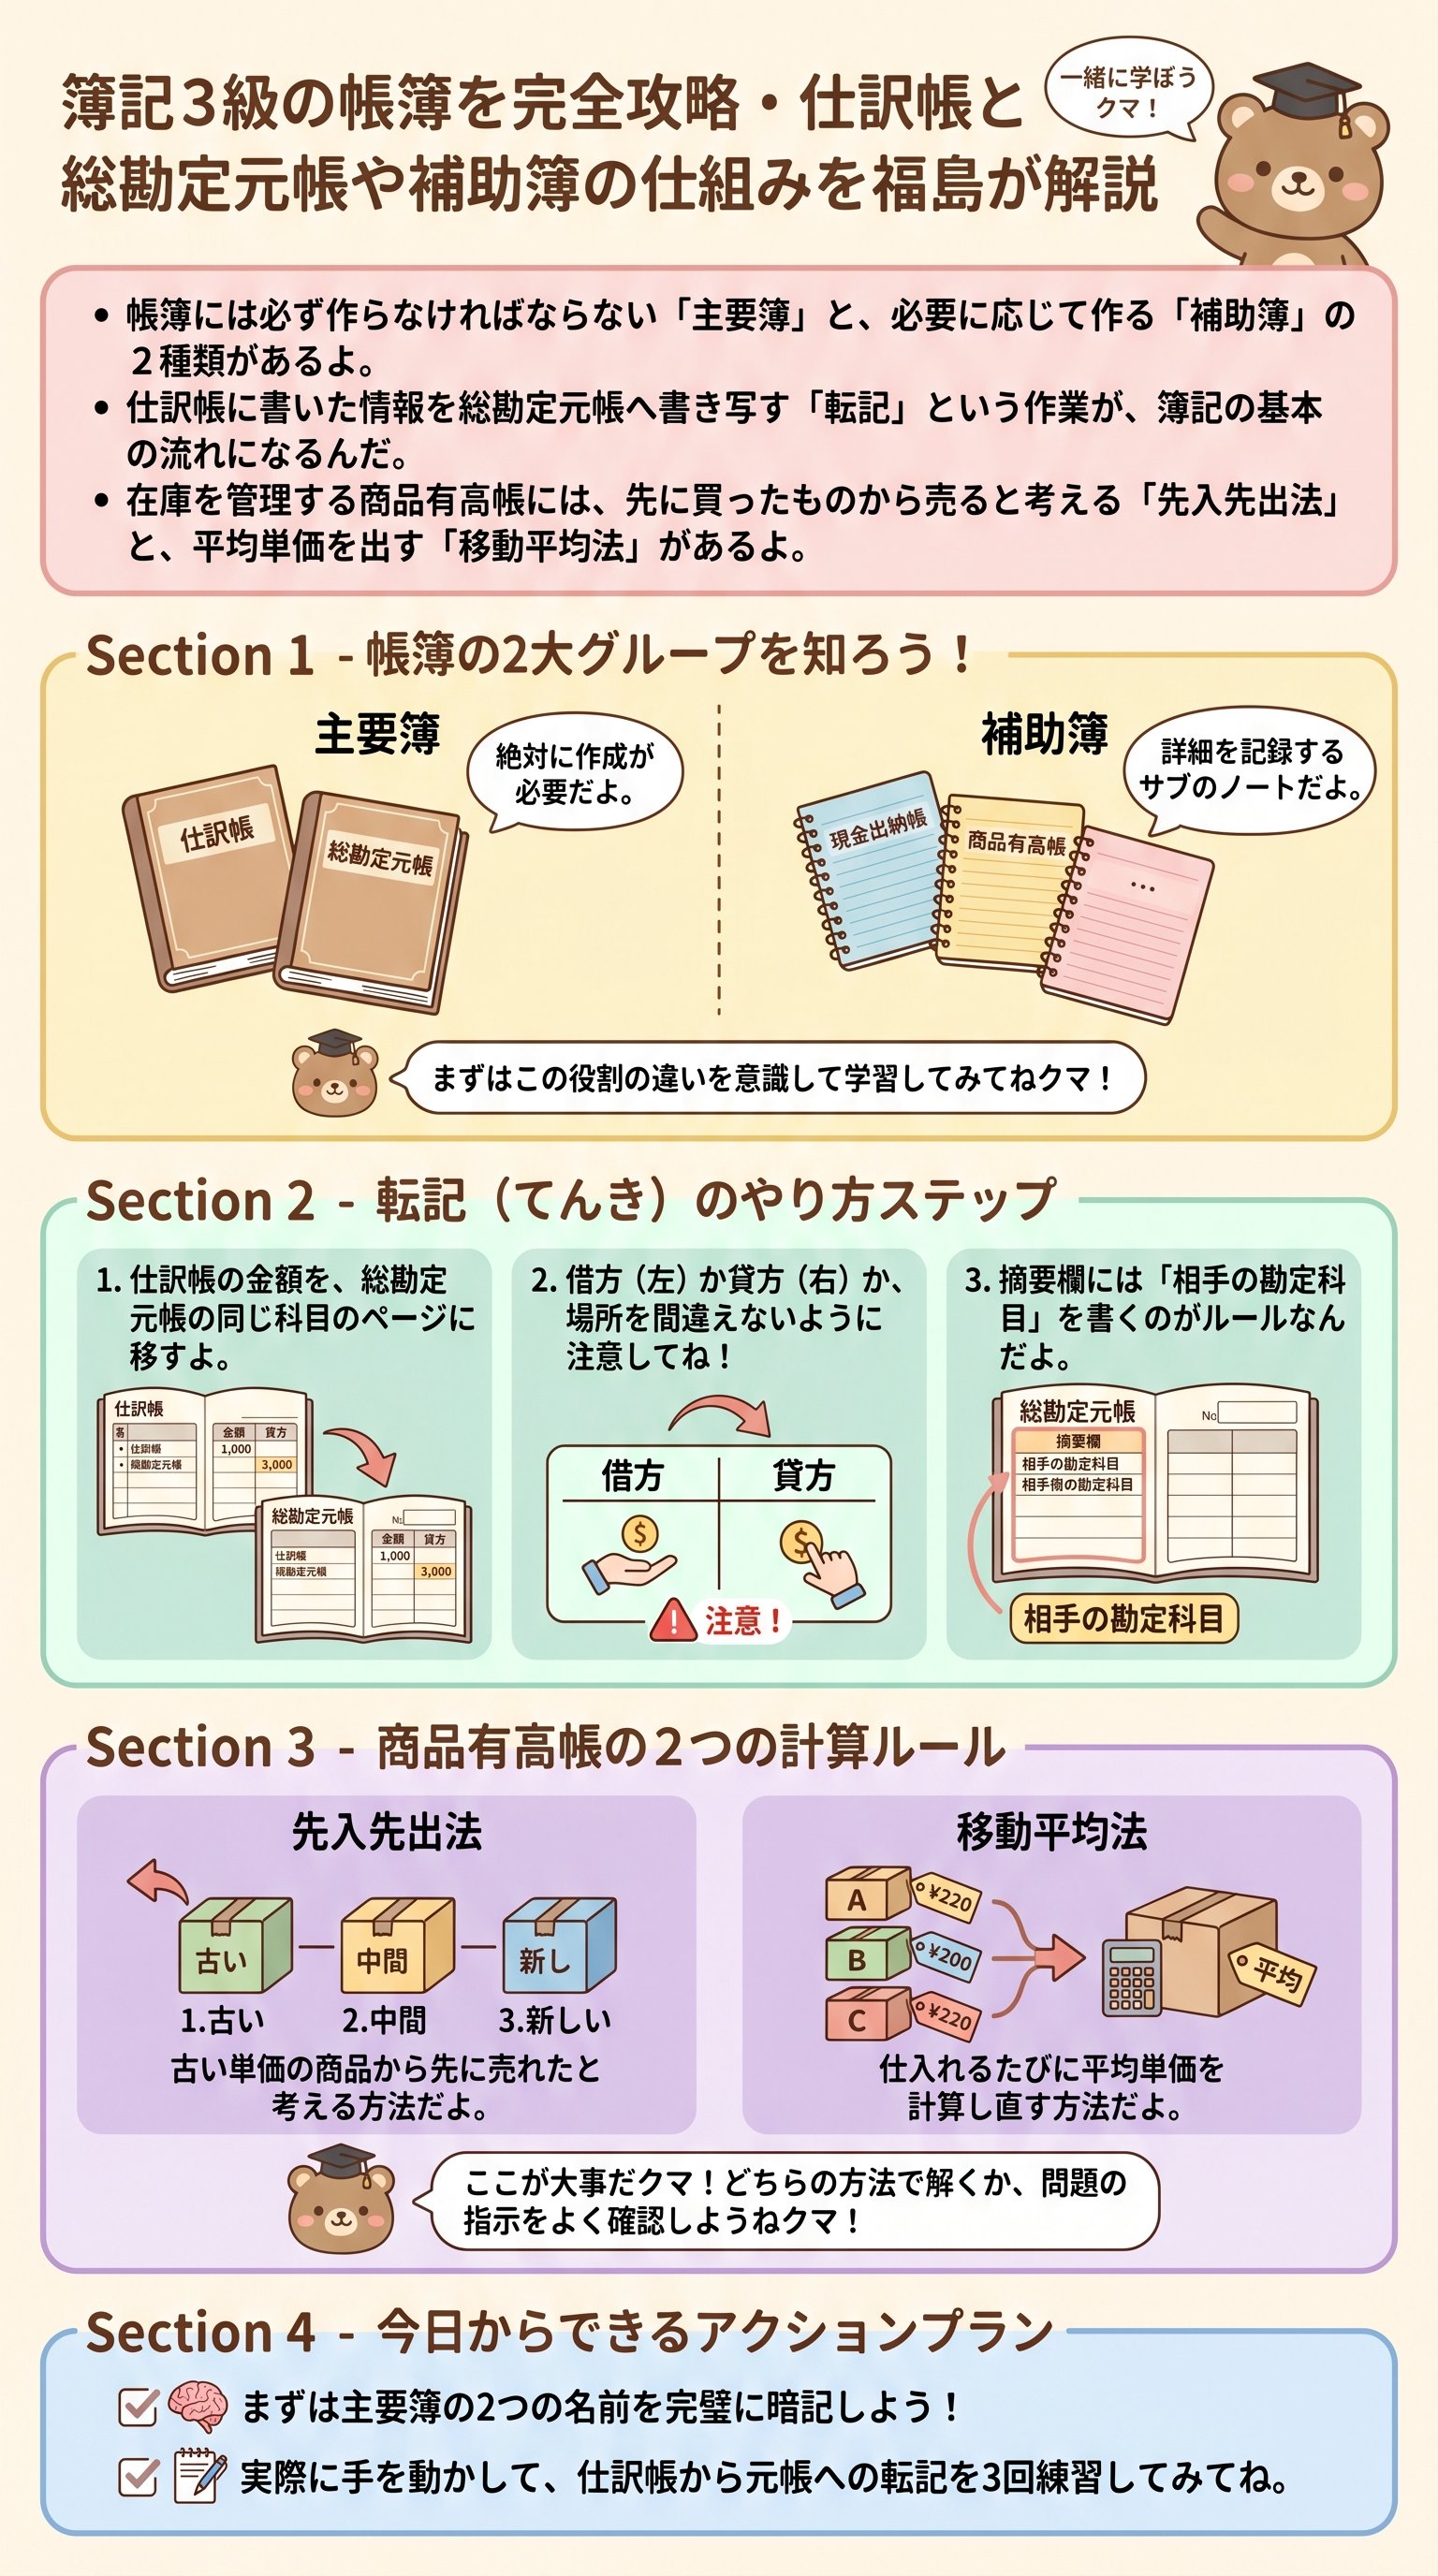
帳簿には、大きく分けて主要簿(しゅようぼ)と補助簿(ほじょぼ)の2つのグループがあるんだ。
主要簿は、どんなお店でも絶対に作らなきゃいけない「エース級」のノート。
一方で補助簿は、もっと詳しい情報が知りたいときに使う「名脇役」のような存在だよ。
この2つを組み合わせることで、お店の取引を完璧に記録できるんだね。
まずはこの全体像をイメージすることが、簿記マスターへの第一歩だよ!
帳簿は「主要簿」と「補助簿」の二段構えで成り立っているんだ
2つのエース!主要簿である仕訳帳と総勘定元帳
絶対に欠かせない主要簿には、仕訳帳(しわけちょう)と総勘定元帳(そうかんじょうもとちょう)の2つがあるよ。
仕訳帳は、毎日の取引を発生した順番にどんどんメモしていくノートなんだ。
いつ、何が起きたのかを時系列で追いかけるのにとっても便利だよ。
でも、仕訳帳だけだと「今、現金は全部でいくらあるの?」といった項目ごとの合計を知るのがちょっと大変なんだクマ。
そこで登場するのが、もう一つのエースである総勘定元帳だよ!
これは「現金」「売掛金」「仕入」といった勘定科目(かんじょうかもく)ごとにページが分かれているノートなんだ。
仕訳帳にバラバラに書かれた情報を、科目ごとに整理し直して集計するための場所だと思ってね。
この2つがあって初めて、取引の「いつ」と「何が」の両方を完璧につかむことができるんだよ。
- 仕訳帳取引が発生した順番に記録する(日付順)。
- 総勘定元帳項目ごとにまとめて記録する(勘定科目順)。
- 1取引が発生する
- 2仕訳帳に仕訳を書く
- 3総勘定元帳の各ページに数字を移す
データを写す「転記」は正確さが命のバトンタッチ
仕訳帳に書いた情報を総勘定元帳に書き写す作業のことを、簿記の用語で転記(てんき)と言うよ!
これは、リレーのバトンタッチのようにとっても大事な作業なんだ。
もしここで数字を書き間違えたり、左側(借方)と右側(貸方)を逆にしてしまったりすると、最後にお金が合わなくなって大変なことになっちゃう。
だから、一つひとつ丁寧に、落ち着いて作業することが大切なんだクマよ。
転記の手順はとってもシンプルだよ。
例えば「仕入」をしたなら、総勘定元帳の「仕入」のページを開いて、日付と金額を書き込むんだ。
そのとき、仕訳の反対側に書いてある科目(相手勘定)を添えておくと、後で見返したときに「何のために使ったお金か」がすぐにわかって親切なんだ。
地味な作業に見えるけど、これが正確な決算書を作るための土台になるんだよ!
転記の正確さが、正しい決算への一番の近道なんだ
| 帳簿の種類 | 役割 | 必須レベル |
|---|---|---|
| 仕訳帳 | 取引を発生順に記録する | 絶対に必要 |
| 総勘定元帳 | 勘定科目ごとに集計する | 絶対に必要 |
困ったときの助っ人!補助簿で細かい情報をメモしよう
主要簿だけでは書ききれない、もっと細かい「取引の正体」を記録するのが補助簿の役割だよ。
例えば、仕訳帳に「備品を買った」と書いてあっても、それがパソコンなのか、机なのか、いつまで使えるものなのかまではわからないよね。
そんなとき、固定資産台帳(こていしさんだいちょう)という補助簿があれば、一つひとつの備品の詳細がバッチリわかるんだクマ。
補助簿は、お店の必要に応じて自由に作ることができるんだ。
現金の出入りを細かく管理したいなら現金出納帳(げんきんすいとうちょう)、誰にいくら貸しているかを知りたいなら売掛金元帳(うりかけきんもとちょう)といった具合だね。
全部を覚えるのは大変だけど、「主要簿をサポートするための詳しいメモ帳」だと考えれば、難しくないはずだよ。
自分のお店にどんな情報が必要かを考えて、賢く使い分けようね!
- 現金出納帳現金の出し入れを詳しく記録する。
- 商品有高帳商品の在庫数や単価を管理する。
- 得意先元帳お客さんごとの売掛金残高を記録する。
商品有高帳を攻略!2つの計算方法
補助簿の中でも特にテストに出やすくて大事なのが、商品有高帳(しょうひんありだかちょう)だよ!
ここでは、商品の「単価」をどう計算するかがポイントになるんだ。
同じ商品でも、昨日買ったときと今日買ったときで値段が変わることがあるよね。
そんなとき、売れた商品の原価をどう計算するかには、2つの代表的なルールがあるんだクマ。
1つ目は先入先出法(さきいれさきだしほう)。
これは「先に仕入れたものから順番に売れていく」と考える方法だよ。
古い在庫からなくなっていくから、計算が直感的でわかりやすいのが特徴なんだ。
2つ目は移動平均法(いどうへいきんほう)。
新しい商品を仕入れるたびに、今持っている在庫と合わせて平均単価を出し直す方法だよ。
どちらの方法を使うかで、残った在庫の金額が変わることもあるから、指示に従って正しく計算してみてね!
| 計算方法 | 特徴 | メリット |
|---|---|---|
| 先入先出法 | 古いものから順に出す | 実際の物の流れに近い |
| 移動平均法 | 仕入のたびに平均を出す | 常に最新の平均単価がわかる |
まなびクマからの応援メッセージ
帳簿の学習、お疲れさま!
種類が多くて最初は目が回っちゃうかもしれないけど、基本は「仕訳帳」と「総勘定元帳」の2つなんだ。
ここをしっかり押さえておけば、補助簿はあとからゆっくり慣れていけば大丈夫だよ。
簿記は、手を動かして問題を解くほど、パズルのピースがはまっていくみたいに楽しくなっていくんだクマ。
君ならきっと、立派な帳簿マスターになれるよ!
応援しているからね!
