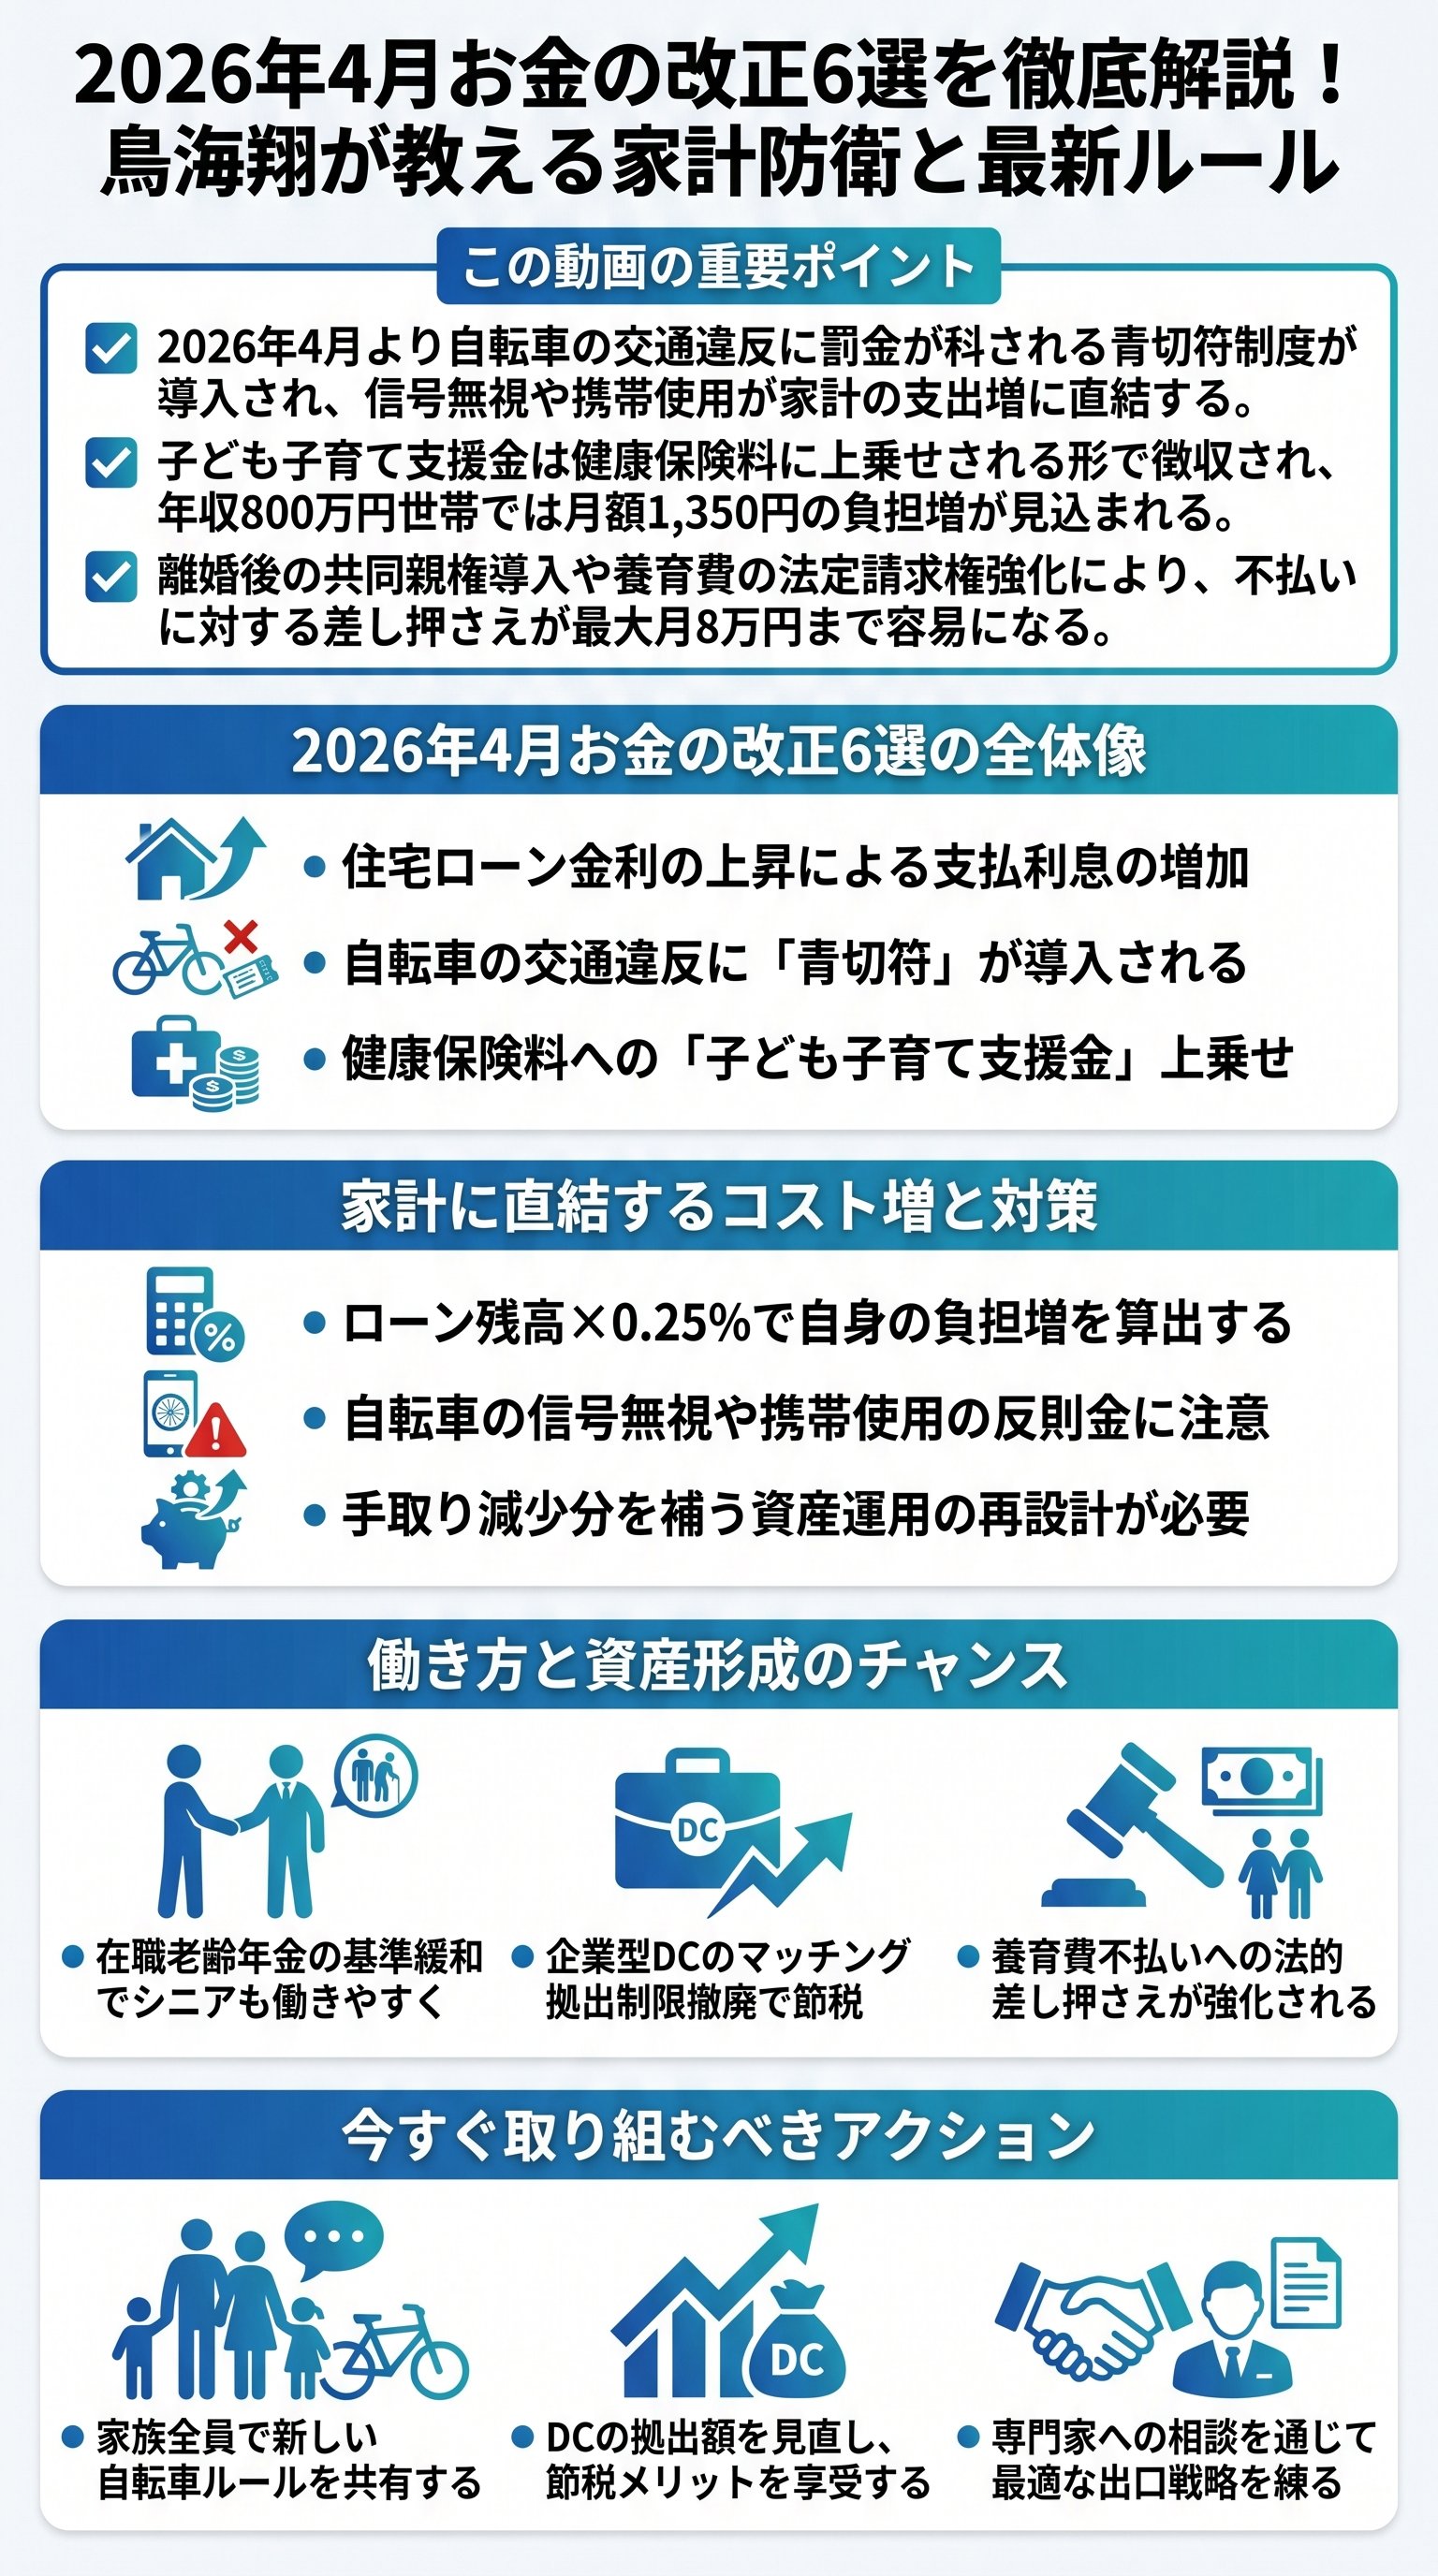
住宅ローン金利上昇と家計への具体的インパクト
2026年4月の法改正を前に、すでに金融機関では大きな動きが見られます。
三菱UFJ銀行は2026年3月より変動金利の基準金利見直しを決定しており、家計への直接的な打撃が予想されます。
具体的には変動金利が0.945%、固定10年が2.92%といった水準が示されており、低金利時代が終わりを告げようとしています。
金利上昇は家計にとって固定費増大の最大要因となるため、早急なキャッシュフローの再点検が必要です。
金利がわずか0.25%上昇するだけで、住宅ローンの負担は劇的に変化します。
例えば借入残高3,000万円の場合、年間で約7万5,000円の負担増となります。
住宅ローンは30年、35年という長期にわたる契約であるため、この微差が最終的に数百万円単位の支払い総額の差として現れます。
なんとなく「お金が減っている」と感じるのではなく、金利という外部要因が自分の財布にどう影響しているかを数値で把握することが重要です。
世界的なトレンドで見ても、日本の低金利政策は転換期にあります。
元日銀総裁の黒田東彦(Haruhiko Kuroda)氏が、政策金利1.5%程度でも妥当であるとの見解を示すなど、今後さらなる上昇余地があることを示唆しています。
投資家や住宅保有者は、金利のある世界を前提とした資産運用計画を練り直さなければなりません。
特に変動金利を選択している方は、繰り上げ返済や借り換えの検討も視野に入れるべき時期にきています。
- 変動金利の基準引き上げに伴う返済額の変動
- 長期的な支払利息の総額シミュレーションの必要性
- 金利上昇局面における固定金利への借り換え判断
- 住宅ローン控除と金利負担のバランス確認
| 金利上昇幅 | 3,000万円借入時の年間負担増 | 月額換算 |
|---|---|---|
| 0.1% | 30,000円 | 2,500円 |
| 0.25% | 75,000円 | 6,250円 |
| 0.5% | 150,000円 | 12,500円 |
自転車の青切符制度導入と家族で守るべき交通ルール
2026年4月1日から、16歳以上の自転車利用者を対象とした青切符制度が施行されます。
これまで自転車の交通違反は注意で済むことが多かったのですが、今後は「反則金」の納付が求められるようになります。
これは自動車の取り締まりと同様の仕組みであり、納付すれば刑事罰を免れるものの、実質的な支出増となることは避けられません。
自転車は車両であるという意識の徹底が、家族全体の資産を守ることにつながります。
具体的な違反項目と反則金の目安を知っておくことは、不必要な支出を防ぐために不可欠です。
信号無視や一時不停止といった基本的なルールから、スマートフォンの使用、イヤホン着用、傘差し運転など、日常的に行われがちな行為が厳格な取り締まりの対象となります。
特に「傘差し運転」や「イヤホン着用」は5,000円の反則金が設定されており、雨の日の通勤通学には注意が必要です。
- 1信号無視:6,000円
- 2携帯電話使用(保持):12,000円
- 3右側通行(逆走):6,000円
- 4一時不停止:5,000円
- 5傘差し・イヤホン運転:5,000円
この改正は個人だけでなく、家族全員に周知する必要があります。
子供が自転車で通学している場合、一度の違反で数千円が失われることは家計にとって小さくないダメージです。
「車と自転車はセット、徒歩は別物」という認識を家族で共有し、これまでの「なんとなく許されていた運転」を卒業しなければなりません。
教育の観点からも、正しい交通ルールの遵守が経済的なメリットを生むことを伝えるべきでしょう。
手取りが減る?子ども子育て支援金の実質的な負担額
2026年4月から導入される子ども子育て支援金は、事実上の社会保険料の増税としての側面を持ちます。
これは健康保険料に上乗せして徴収されるもので、会社員、国民健康保険加入者、後期高齢者など、ほぼすべての国民が負担対象となります。
少子化対策の財源を確保するための措置ですが、現役世代にとっては「手取り額の減少」という形で直接的な影響を及ぼします。
年収別の負担額シミュレーションを確認すると、その影響が可視化されます。
年収400万円の世帯では月額650円、年収800万円では1,350円、1,000万円では1,650円程度の負担が想定されています。
初年度は低めの設定からスタートしますが、段階的に引き上げられる計画となっており、中長期的にはさらに家計を圧迫する要因となります。
社会保障費の増大は避けられない現実として受け止め、自身の収支構造を再設計する必要があります。
- 年収200万円:月額350円(年間4,200円)
- 年収600万円:月額1,000円(年間12,000円)
- 年収1,000万円:月額1,650円(年間19,800円)
このような公的負担の増加に対抗するには、支出の最適化や資産運用の効率化が欠かせません。
国が徴収する金額をコントロールすることはできませんが、自身の資産形成のスピードを上げることで、実質的な手取り減少分をカバーすることは可能です。
2026年の改正は、政府がどのような方向で家計から資金を集めようとしているかを示す明確なメッセージでもあります。
制度の仕組みを正しく理解し、受動的な対応ではなく能動的な対策を講じることが重要です。
在職老齢年金の基準緩和と高齢者の働き方の変化
働く高齢者にとって朗報となるのが、在職老齢年金の支給停止基準額の引き上げです。
これまで、給与と厚生年金の合計額が月51万円を超えると年金の一部がカットされる仕組み(支給停止)がありましたが、これが2026年4月から65万円へと緩和されます。
これにより、高所得のシニア層や経営者、大手企業の役員クラスの方々が、年金を全額受け取りながら働き続けることが容易になります。
現行制度では、例えば給与が45万円で年金が10万円の場合、合計55万円となり、基準の51万円を超えた分の半分(2万円)が年金から差し引かれていました。
しかし新基準の65万円になれば、同じ状況でも年金のカットは発生しません。
「働くと損をする」という年金制度のジレンマが一部解消されることで、シニア世代の労働意欲向上や、経験豊富な人材の市場活用が進むことが期待されます。
この改正を機に、自身の働き方や役員報酬の設定を見直すことが推奨されます。
特に厚生年金に加入しながら働く65歳以上の方は、これまでの「年金がカットされない範囲での就労」という制限から解放されます。
より多くの収入を得ても年金が確保されるため、ライフプランに合わせた柔軟なキャリア選択が可能となります。
ただし、年金制度そのものは複雑であるため、社会保険労務士などの専門家に試算を依頼し、最も効率的な受給方法を確認することをお勧めします。
- 給与と年金の合算上限が51万円から65万円へ拡大
- 高収入層の年金支給カットが大幅に減少
- 定年退職後の再雇用時における給与交渉の余地拡大
- 経営者等の役員報酬設定の自由度向上
企業型DCの拡充と離婚後の養育費確保に向けた新制度
2026年4月には、資産形成と家族法に関わる重要な変更も重なります。
まず企業型確定拠出年金(DC)において、マッチング拠出のルールが改善されます。
これまでは、自身の拠出額は会社の負担額以下でなければならないという制限がありましたが、これが撤廃されます。
例えば会社が5,000円を拠出している場合、これまでは自身も5,000円までしか出せませんでしたが、今後は制度の上限まで自身の拠出を増やすことが可能になります。
所得税・住民税の節税効果を最大化できるチャンスと言えるでしょう。
また、家庭環境の変化に関連して、共同親権の導入と養育費ルールの厳格化もスタートします。
離婚後も父母双方が親権を持つ選択が可能になるほか、養育費の取り決めがない場合でも「法定養育費」として請求できるようになります。
特筆すべきは、養育費の不払いに対する差し押さえが容易になる点です。
子供1人あたり月額8万円を上限として、支払能力があるにもかかわらず応じない相手から、法的に回収する仕組みが強化されます。
| 制度改正項目 | 概要 | 家計へのメリット |
|---|---|---|
| 企業型DC(マッチング拠出) | 本人拠出額の制限撤廃 | 節税効果の拡大、老後資産の増加 |
| 共同親権・養育費改正 | 不払いへの差し押さえ強化 | 子供の教育・生活資金の確実な確保 |
| 法定養育費制度 | 取り決めなしでも請求可能 | 交渉の簡略化と受給権の保護 |
これらの改正は一見無関係に見えますが、すべて「個人の自己責任と法的権利の明確化」という共通のベクトルを向いています。
投資においても家族関係においても、制度を知り、活用できる準備を整えている人だけが利益を守れる時代です。
2026年4月の変化をネガティブに捉えるのではなく、家計をアップデートするための絶好の機会として、今からチェックリストを作成し、必要な手続きや確認を進めていきましょう。
