不動産を取得した際に発生する税金の仕組み

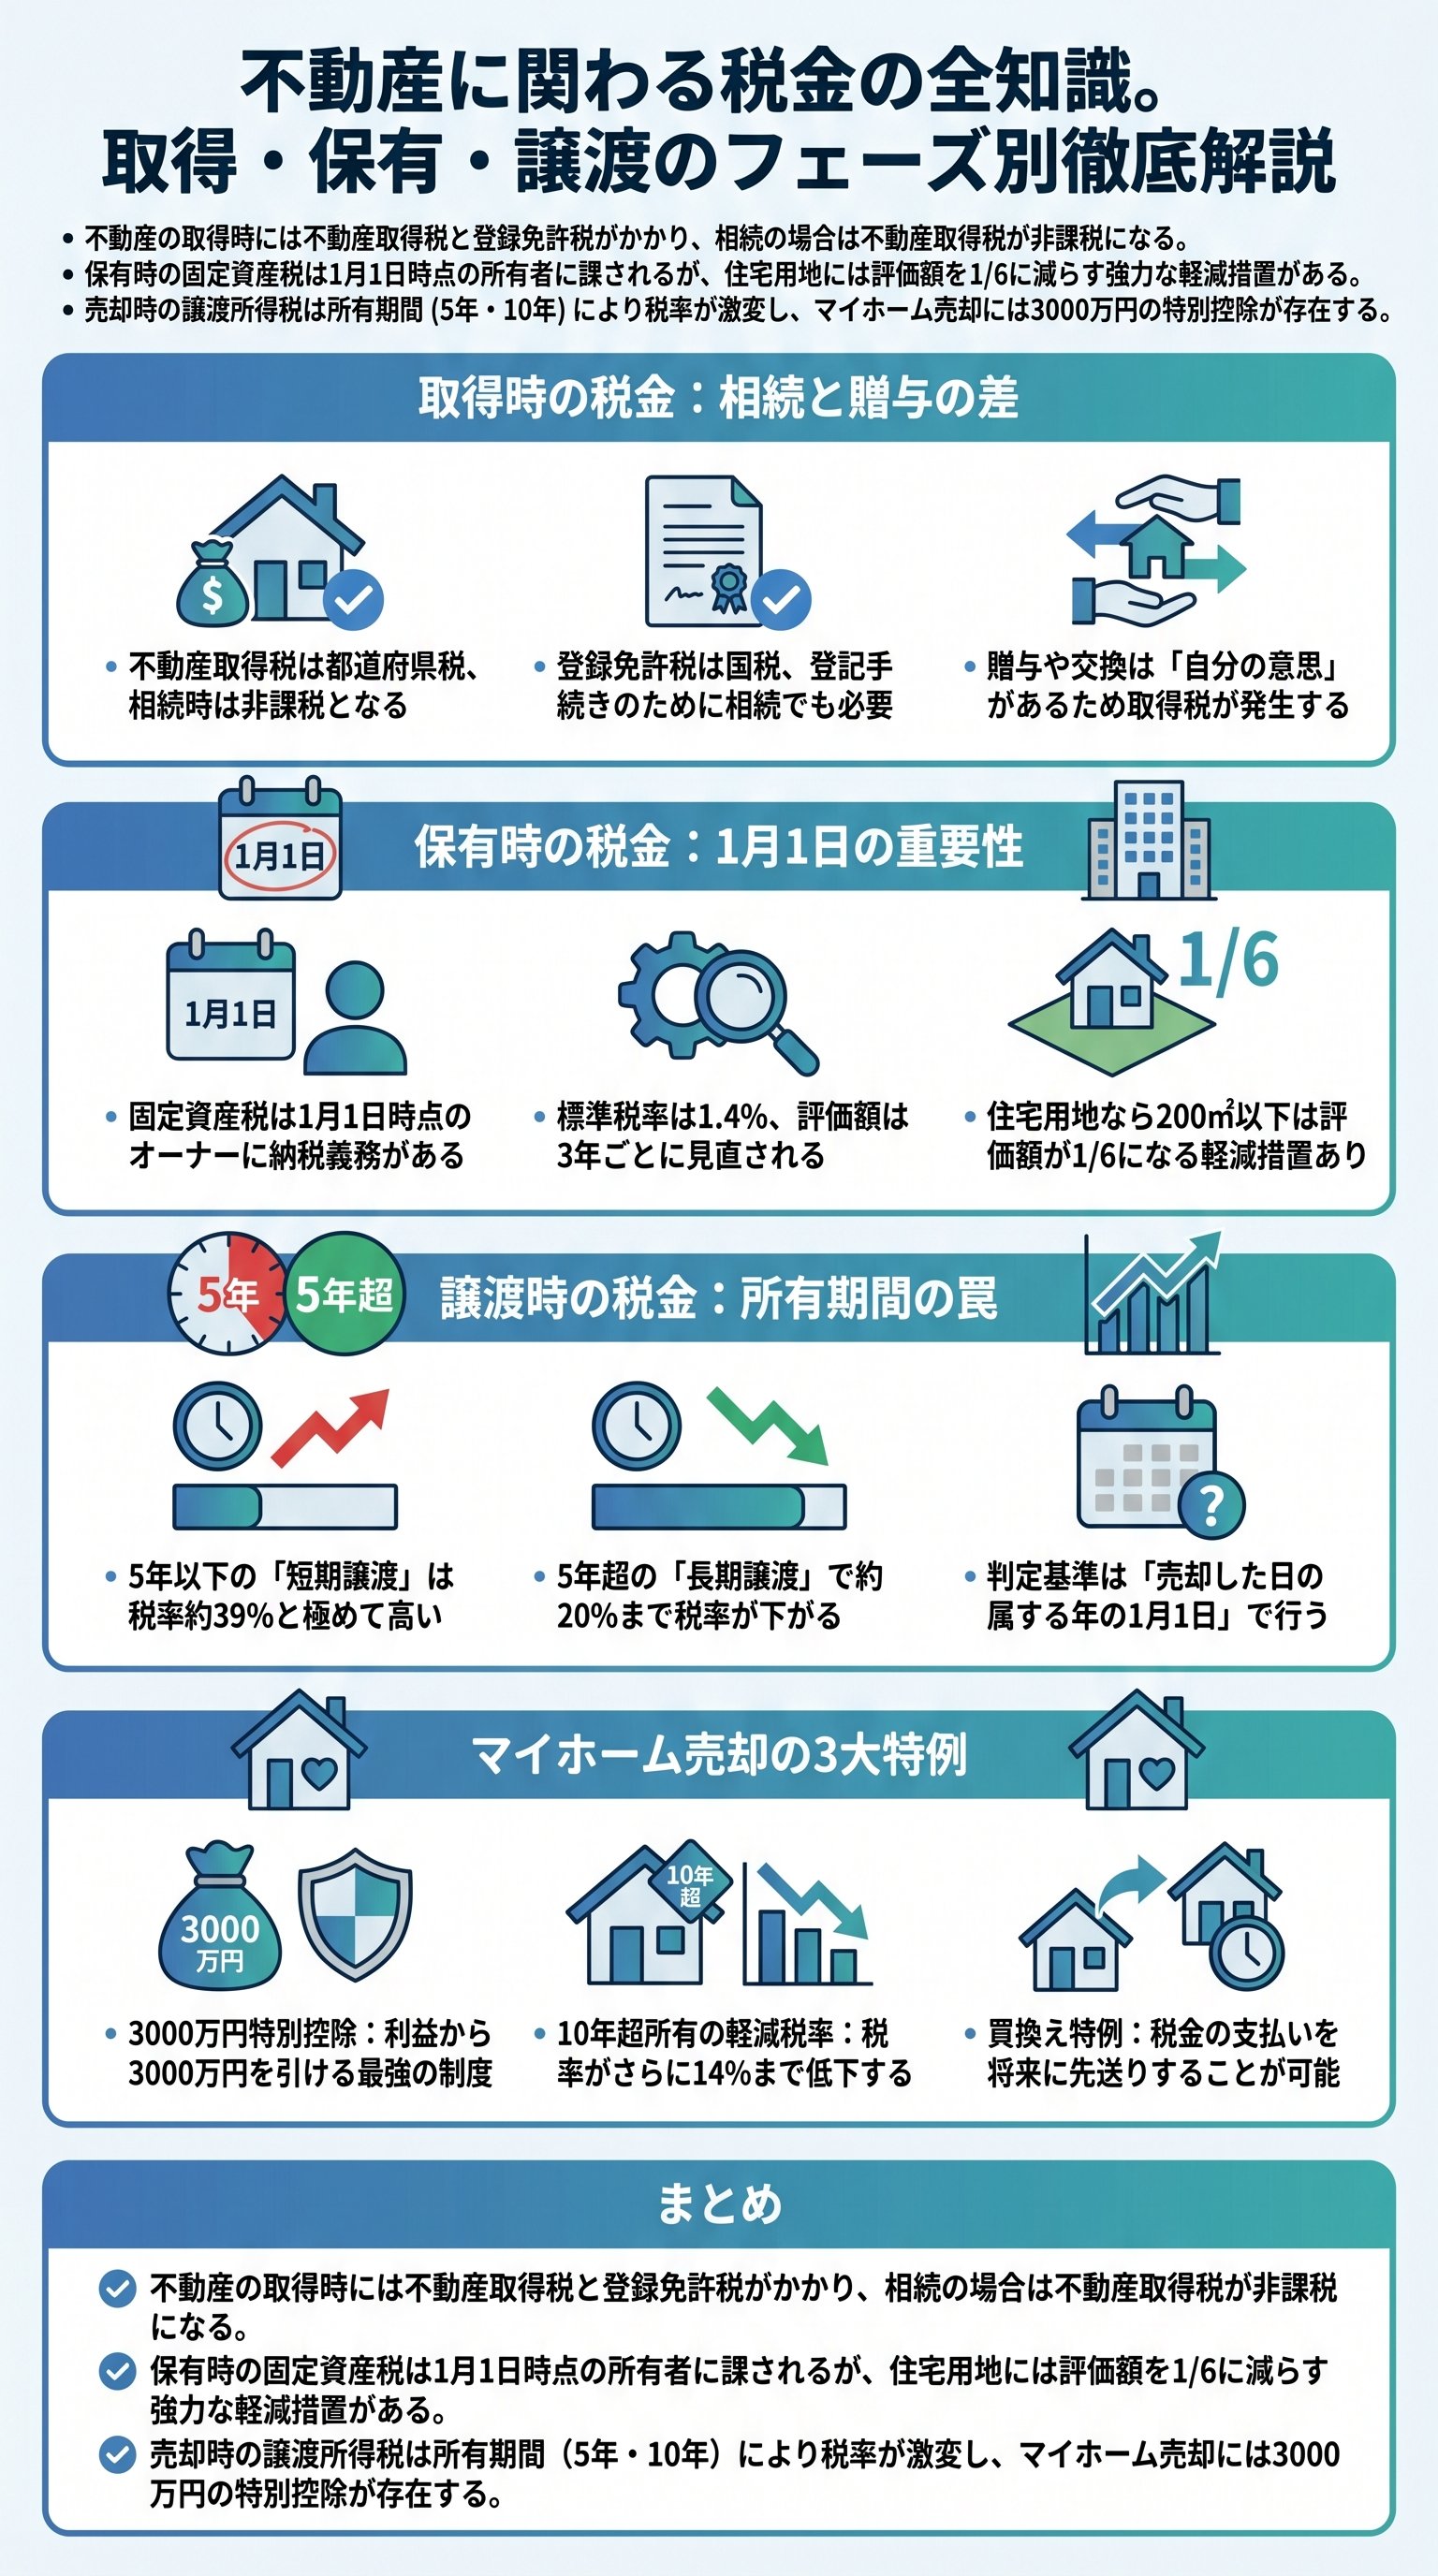
不動産を取得したときには、その形態に応じて不動産取得税と登録免許税という2種類の税金が課されます。
不動産取得税は、土地や建物を手に入れた際に一度だけ課される地方税(都道府県税)です。
不動産取得税の課税判定
一方で、登録免許税は登記手続きを行う際に国に納める国税という違いがあります。
不動産取得税で最も試験に出やすいポイントは、納税義務が発生するかどうかの境界線です。
具体的には以下のケースで判断が分かれます。
- 課税されるケース売買による購入、贈与による取得、土地の交換などは自分の意思で取得したとみなされ、課税対象になります。
- 非課税となるケース相続による取得は、自分の意思とは無関係に発生するため、不動産取得税はかかりません。
登録免許税と相続登記の義務化
また、登録免許税については、不動産取得税とは異なり相続の場合でも課税されるという点に注意が必要です。
2024年からは不動産の相続登記が法律で義務化されたため、相続した際にも登録免許税を納めて適切に名義変更を行うことが求められています。
登記は自身の権利を公的に主張するために不可欠な手続きであり、その手数料として国税を納めるという考え方です。
| 項目 | 不動産取得税 | 登録免許税 |
|---|---|---|
| 税金の種類 | 地方税(都道府県) | 国税 |
| 相続時の課税 | 非課税 | 課税される |
| 主な目的 | 資産の取得に対する課税 | 登記手続きの手数料的性格 |
このように、不動産を取得したフェーズでは「誰に」「いつ」「何の理由で」税金を払うのかを整理しておくことが、混乱を防ぐ近道になります。
不動産取得税と登録免許税は、課税主体や相続時の扱いに明確な違いがあります。
それぞれの税金の性質を正しく理解し、取得の形態に合わせて納税の有無を判断できるようにしましょう。
固定資産を保有し続ける際にかかるコスト
不動産を所有している間は、毎年1月1日時点の所有者に対して固定資産税が課せられます。
これは市町村が課税する地方税であり、土地や建物の価値に応じて計算されます。
固定資産税の納税義務者と税率
標準的な税率は1.4%と定められており、不動産の評価額が高ければ高いほど、毎年の負担は重くなります。
住宅用地に対する課税標準の特例
固定資産税の計算において、私たちの生活を支えるための重要な優遇措置が「住宅用地の課税標準の特例」です。
人が住むための土地であれば、税金の計算の基礎となる金額を大幅に減らしてくれます。
- 1小規模住宅用地住宅1戸につき200平米以下の部分は、課税標準額が6分の1に軽減されます。
- 2一般住宅用地200平米を超える部分については、課税標準額が3分の1に軽減されます。
この特例は、自身のマイホームだけでなく、賃貸用のアパートやマンションが建っている土地にも適用されます。
住宅政策として、住まいにかかる税負担を抑制しようという意図があるためです。
固定資産税は3年に一度評価替えが行われるため、1.4%という税率と、この軽減措置の倍率をセットで記憶しておきましょう。
固定資産税の負担は長期にわたるため、こうした軽減措置の存在が家計の安定に大きく寄与しています。
固定資産税は毎年1月1日時点の所有者に課される税金であり、住宅用地には強力な軽減措置が用意されています。
長期的なコストを把握するためにも、標準税率と特例の内容を確実に押さえておくことが大切です。
売却時の利益にかかる譲渡所得と所有期間の判定
不動産を売却して利益が出た場合、その利益は「譲渡所得」として所得税と住民税の対象になります。
譲渡所得の計算はシンプルで、売却価格から「取得費(買った時の代金や手数料)」と「譲渡費用(売る時の手数料や解体費)」を差し引いた残りに対して課税されます。
ここで問題になるのが、古い物件で「いくらで買ったか不明」な場合です。
その際は売却価格の5%を取得費として計算できるというルールがあります。
例えば5000万円で売れたなら、250万円で買ったものとして計算を進めます。
また、相続した物件を3年以内に売却する場合は、支払った相続税の一部を取得費に加算できる特例も存在します。
短期譲渡と長期譲渡の決定的な違い
譲渡所得は他の所得と分けて計算する「分離課税」ですが、所有期間によって税率が劇的に変わります。
この期間の判定には「売却した年の1月1日時点」という独特のルールがあるため、細心の注意を払ってください。
- 長期譲渡所得所有期間が5年を超える場合. 税率は約20%(所得税15%、住民税5%)です。
- 短期譲渡所得所有期間が5年以下の場合. 税率は約39%(所得税30%、住民税9%)と、長期の約2倍になります。
この「1月1日判定」は、多くの受験生が迷うポイントですので、具体例を挙げて理解を深めましょう。
2019年4月に購入し、2024年12月に売却したケースでは、実日数は5年8ヶ月ですが、2024年1月1日時点ではまだ「5年以下」と判定され、高い税率が適用されてしまいます。
このように、制度の仕組みを正しく理解することが、適正な納税と節税の判断基準となります。
譲渡所得の計算では取得費の把握が重要であり、所有期間の判定は売却した年の1月1日時点で行われます。
期間の区分によって税率が大きく異なるため、売却のタイミングには十分な注意が必要です。
マイホーム売却時に知っておきたい3つの特例
マイホームを売却する際には、生活基盤の買い替えをスムーズにするため、非常に手厚い優遇措置が用意されています。
これらは特定の条件を満たすことで、数百万円、時には一千万円単位での節税が可能になる強力な制度です。
居住用財産の3000万円特別控除
最も代表的なものが、利益から最大3000万円を差し引くことができる特例です。
この制度の最大の特徴は、所有期間の長短を問わないという点にあります。
昨日買った家を今日売って利益が出たとしても、マイホームであれば適用可能です。
ただし、親子や夫婦などの身内間売買では使えない、前年や前々年にこの特例を受けていないといった制限があります。
10年超所有時の軽減税率の特例
所有期間が10年を超えるマイホームを売却した場合、さらに税率を下げる「軽減税率の特例」を3000万円控除と重ねて利用できます。
通常20%の長期譲渡税率が、課税部分の6000万円以下の部分について14%まで引き下げられます。
長年住み慣れた家を手放す人への、特別な配慮と言えるでしょう。
特定居住用財産の買換えの特例
これは「今の家の売却益にかかる税金を、次に買った家を売るときまで先送りにする」という制度です。
あくまで先送り(繰延べ)であり、非課税になるわけではありませんが、新居の購入資金を確保したい場合には有効な選択肢となります。
ただし、この特例は上記の3000万円控除などとは併用できないため、どちらが有利かを慎重にシミュレーションする必要があります。
- 13000万円特別控除所有期間に関わらず、利益を直接削る強力な武器。
- 2軽減税率の特例10年超の長期保有者にのみ許された、税率そのものの引き下げ。
- 3買換えの特例税金の支払いを将来に繰り延べる、資金繰りのための手段。
これらの特例は「自分が住んでいること」が絶対条件であり、住まなくなってから3年が経過する年の12月31日までに売却を完了させる必要があります。
期限を1日でも過ぎると適用を受けられなくなるため、スケジュール管理が成功の鍵を握ります。
マイホームの売却には3000万円特別控除や軽減税率などの強力な特例がありますが、それぞれ適用要件や併用の可否が異なります。
居住の実態や所有期間を確認し、期限内に手続きを行うことが節税のポイントです。
相続した空き家を処分する際の救済措置
空き家の特例の適用要件
近年、社会問題となっている空き家問題を解決するために設けられたのが「空き家の特例」です。
一人暮らしをしていた親が亡くなり、相続した実家がそのまま放置されるのを防ぐため、一定の条件を満たせば売却益から3000万円を控除できる制度です。
この特例を受けるためには、主に以下の要件を満たす必要があります。
- 被相続人(亡くなった人)が亡くなる直前まで一人で住んでいたこと。
- 昭和56年5月31日以前に建築された古い家屋(旧耐震基準)であること。
- 売却代金が1億円以下であること。
- 相続発生から3年を経過する日の属する年の12月31日までに売却すること。
適切な資産継承と特例の活用
管理が行き届かない空き家は防犯や防災の面でリスクとなりますが、売却時の税負担がネックで手放せないという声も多くありました。
この制度を活用することで、次世代への適切な資産継承を促すことが期待されています。
不動産の税金は「取得・保有・売却・相続」のすべてのステージで関わってくるため、それぞれのタイミングで最適な特例を選択できる知識を持っておくことが、大切な資産を守ることに繋がります。
不動産に関連する税金は一見複雑ですが、名前の意味や制度の背景にある「目的」を理解すれば、驚くほど整理しやすくなります。
まずは「相続かそれ以外か」「期間の判定日はいつか」という基本の軸をしっかりと定着させることが、FP試験合格への確実な一歩となります。
相続した空き家の売却には、一定の耐震基準や売却代金の制限を満たすことで3000万円の控除が受けられる特例が存在します。
各ステージにおける税金の仕組みを正しく理解し、適切な特例を選択することが資産を守る鍵となります。
