国の推奨制度に潜む1パーセントの罠を回避せよ
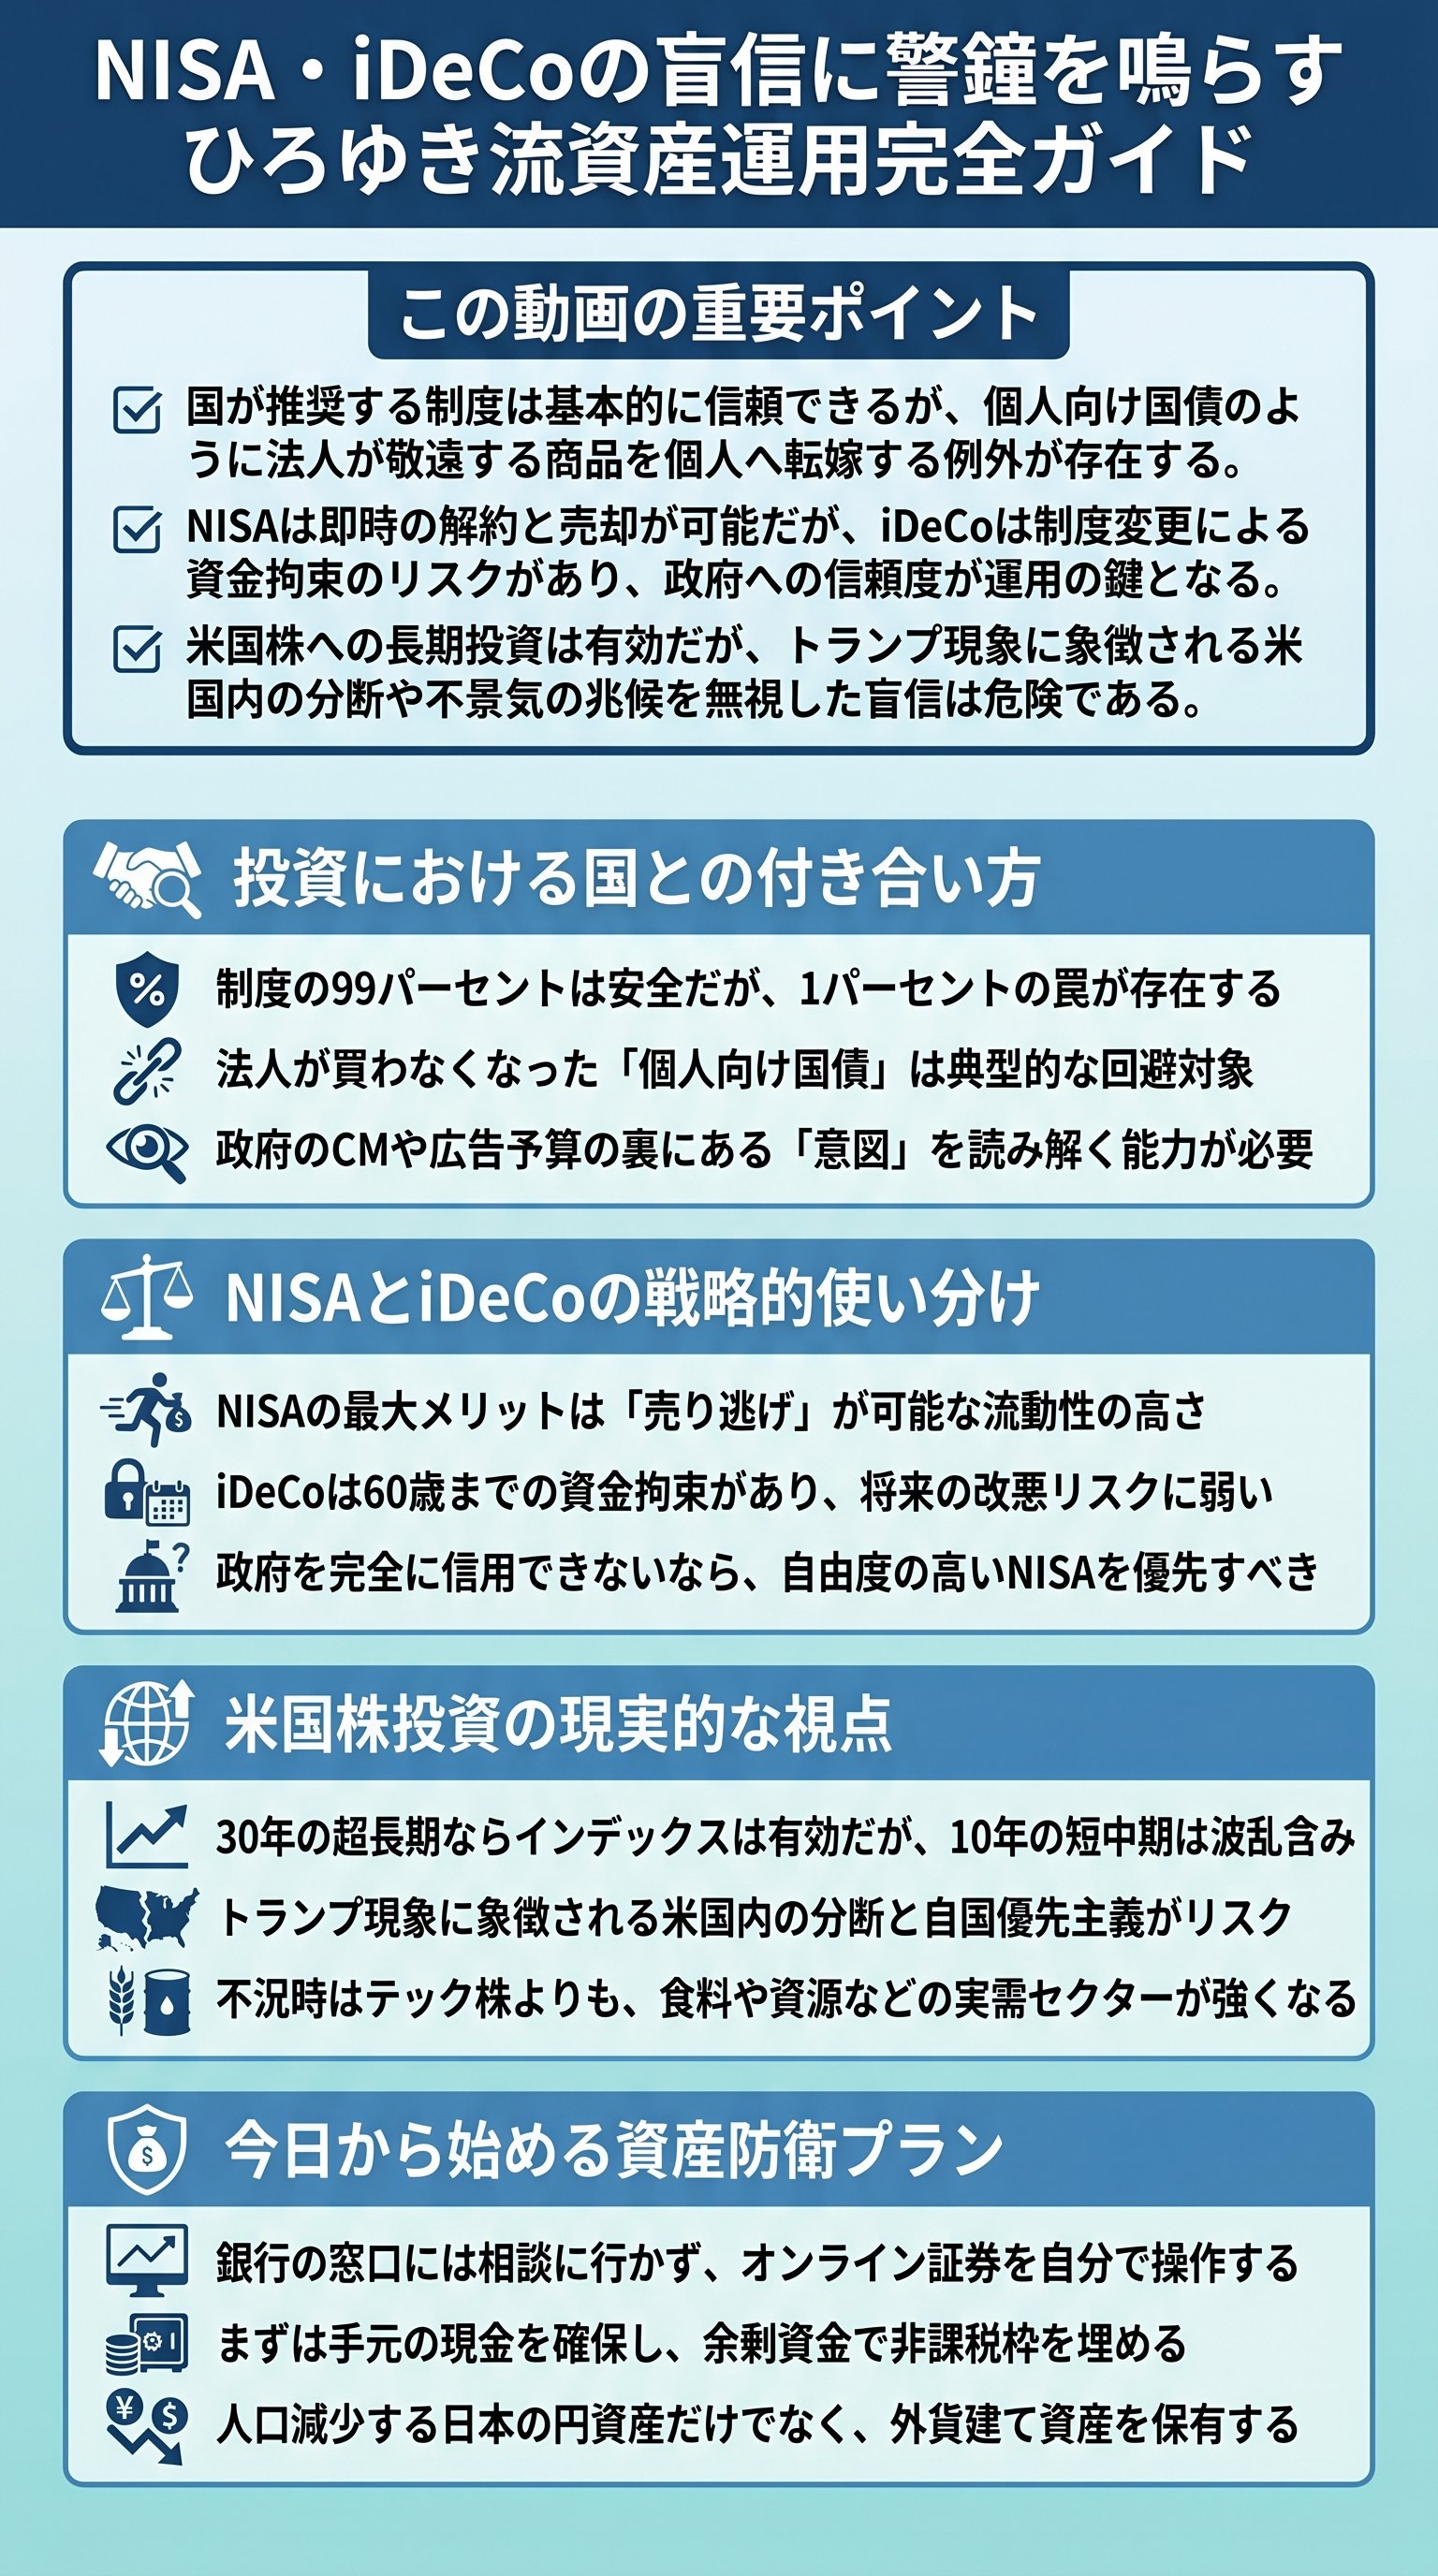
日本政府が推進する投資制度は、結論から言えばその99パーセントは安全かつ合理的な設計がなされています。
与党が提案した法案に対しても野党が厳しくチェックを入れ、議論を経て導入されるため、致命的な欠陥がある制度は表に出にくい構造となっています。
しかし、ひろゆき氏は「残り1パーセントのダメなもの」に注意を払うべきだと警告します。
思考停止で国に従うのではなく、制度の裏側を読み解く力が、資産を守るための第一歩となります。
具体的に注意が必要なのは、実態として「不人気なもの」を国民に推奨し始めるケースです。
特に投資においては、機関投資家や法人が手を引いた商品を、税金を使って広告し、個人に買わせようとする動きがあります。
このような「ババ抜き」が始まっているサインを見逃さないようにしましょう。
- 国が推奨する制度の多くは安全
- 政治的チェック機能が働いている
- ただし1パーセントの例外が致命傷になる
- 推奨の背景にある意図を分析すべき
現代社会において、情報弱者は常にターゲットにされます。
政府が莫大な予算を投じてCMを流し始めたときは、その商品が本当に自分にとって利益があるのか、あるいは国が在庫を処理したいだけなのかを冷静に判断する必要があります。
特に資産運用においては、この見極めが将来の格差を決定づけます。
個人向け国債という名のババ抜き構造を理解する
ひろゆき氏が具体的に「買ってはいけない」と断言するのが、個人向け国債です。
国債とは国の借金ですが、なぜ今これほどまでに「個人向け」が強調されているのでしょうか。
その理由は、プロの投資家である銀行や外資系金融機関が日本国債を買わなくなったからに他なりません。
かつては三菱UFJ銀行などの大手行が引き受けていましたが、現在は「持っていても損をする」という判断から、引き受けを拒否する動きが加速しています。
円安が進み、日本国債の価値が相対的に低下する中で、機関投資家はより利回りの良い海外資産へ資金を移しています。
ひろゆき氏は、売れ残った国債を処理するために、国が税金を使って「安心・安全」というイメージ戦略を展開し、個人投資家を誘導していると見ています。
これは金融教育ではなく、単なる政府による負債の付け替えであるという冷徹な視点を持つべきです。
- 1機関投資家が日本国債を敬遠し始める
- 2国債の買い手が不在になり、国が困窮する
- 3「個人向け」として国民にターゲットを変更
- 4CMや広告で安全性を強調し、購入を促す
| 項目 | 機関投資家の動き | 個人への推奨 | 理由 |
|---|---|---|---|
| 日本国債 | 購入拒否・売却 | 積極的な購入推奨 | 利回り低下と円安リスク |
| 米国株 | 選別投資 | S&P500等のインデックス | 長期的な成長期待 |
米国株一辺倒に潜む政治リスクとリセッションの足音
多くの投資家が盲信しているS&P500やeMAXIS Slim全世界株式についても、ひろゆき氏は慎重な姿勢を見せています。
もちろん、30年という長期スパンで考えれば、過去のデータ上、アクティブファンドよりもインデックスファンドの方が高い利回りを示すことは事実です。
しかし、直近の10年から20年という期間においては、米国経済のリセッション(景気後退)が起こる可能性を否定できません。
アメリカ人がドナルド・トランプを支持しているという現実を、日本人は直視できていない
現在のアメリカでは、関税を引き上げ、自国第一主義を掲げるトランプ現象が再燃しています。
これは一時的なブームではなく、アメリカ社会そのものが変質してしまった結果です。
副大統領候補のJ.D. バンス氏も同様の思想を持っており、誰がリーダーになっても「予測不可能な米国」というリスクは継続します。
映画『シビル・ウォー』が描くような国内の分断は、決してフィクションとは言い切れない現実味を帯びています。
- 米国株の盲信はリセッション時に大きな損失を招く
- 政治的リスクが経済に与える影響を過小評価すべきではない
- エンタメやテック企業よりも、食料や石油などの実需が強くなる局面がある
- 長期投資の前提が崩れる可能性を常に考慮する
不景気が本格化した場合、ディズニーランドのようなエンターテインメントへの支出は真っ先に削られます。
一方で、農業やエネルギー資源といった生命線となる産業は強固に残ります。
ポートフォリオを米国株やテック株に集中させすぎず、不況に強いセクターや実物資産への意識を分散させておくことが、生き残りの鍵となります。
NISAとiDeCoを分ける決定的な要素は流動性にある

NISAとiDeCoはどちらも節税メリットがありますが、その性質は根本的に異なります。
ひろゆき氏は「NISAはやるべきだが、iDeCoは政府を信用しすぎるな」と説きます。
最大の相違点は、資産を現金化できるスピード(流動性)です。
NISAは政府が制度の改悪を発表したとしても、実際に施行されるまでの猶予期間にすべての資産を売却し、現金として逃がすことが可能です。
対してiDeCoは、原則として60歳まで資産を引き出すことができません。
もし将来的に日本政府が財政難に陥り、iDeCoの給付に高い税率をかけたり、受取年齢を引き上げたりといった「制度の解約」を強行しても、加入者はそれを受け入れるしかないのです。
これは日本政府に対する完全な白紙委任状を渡している状態に等しく、30年後の日本を信頼できないのであれば、極めてリスクの高い選択となります。
- 1NISA口座を開設し、非課税枠を活用する
- 2利益が出ているうちに税金なしで確定させるメリットを享受する
- 3万が一の制度変更時には、即座に全額解約して市場から退出する
- 4iDeCoについては、将来の税制リスクを考慮して慎重に判断する
また、新社会人などで貯蓄の多くを米国株に入れている場合、円高への振れを心配する声もあります。
しかし、日本の人口減少と教育レベルの低下が続く限り、長期的には円安のトレンドは変わらないという見方が現実的です。
ひろゆき氏は、日本が圧倒的な付加価値を生み出せない以上、通貨の価値は下がり続けると見ています。
ひろゆき氏は、NISAを活用して外貨建て資産を持つことを防御策として勧めています。
銀行の窓口は情弱をカモにするための狩場である

資産運用の相談相手として、銀行の窓口を選ぶことは「最も避けるべき行為」の一つです。
多くの高齢者が銀行を信頼していますが、現在の銀行員は「手数料を稼ぐための営業マン」に変貌しています。
実際に、銀行が販売した投資信託の多くが元本割れを起こしているというデータもあります。
彼らが推奨するのは、顧客が儲かる商品ではなく、銀行側に高い手数料が入る商品です。
特に地方銀行では、高齢者をターゲットにした不適切な販売が問題視されています。
若い行員の中には、「お年寄りを騙すような仕事を続けたくない」という理由で離職する人も少なくありません。
オンライン証券であれば年間の信託報酬が0.1パーセントを切るような優良なインデックスファンドが買えるにもかかわらず、窓口では数パーセントの手数料を取る複雑な商品を勧められます。
- 銀行の窓口には絶対に行かない
- オンライン証券(SBI証券や楽天証券など)を自力で活用する
- 手数料が高い商品はすべて疑う
- 「プロのアドバイス」は利害関係がない場合にのみ有効
結局のところ、資産運用は「人間の人数と教育レベル」という極めて単純な変数に支配されています。
人口が減り、教育が疎かになっている日本の円資産だけに頼るのは危険です。
かといって他国の制度や経済を盲信するのもまた危うい。
自分の資産の蛇口を自分で握り続けるという姿勢こそが、ババ抜きが始まった現代のマネーゲームにおいて、唯一の正解となるのです。
