
120日の沈黙を強いる「約束手形」という名の残酷な真実
ビジネスの世界において、現金は王様(キャッシュ・イズ・キング)である。
だが、その王座を脅かす「手形」という古くからの慣習が、今なお根強く残っている。
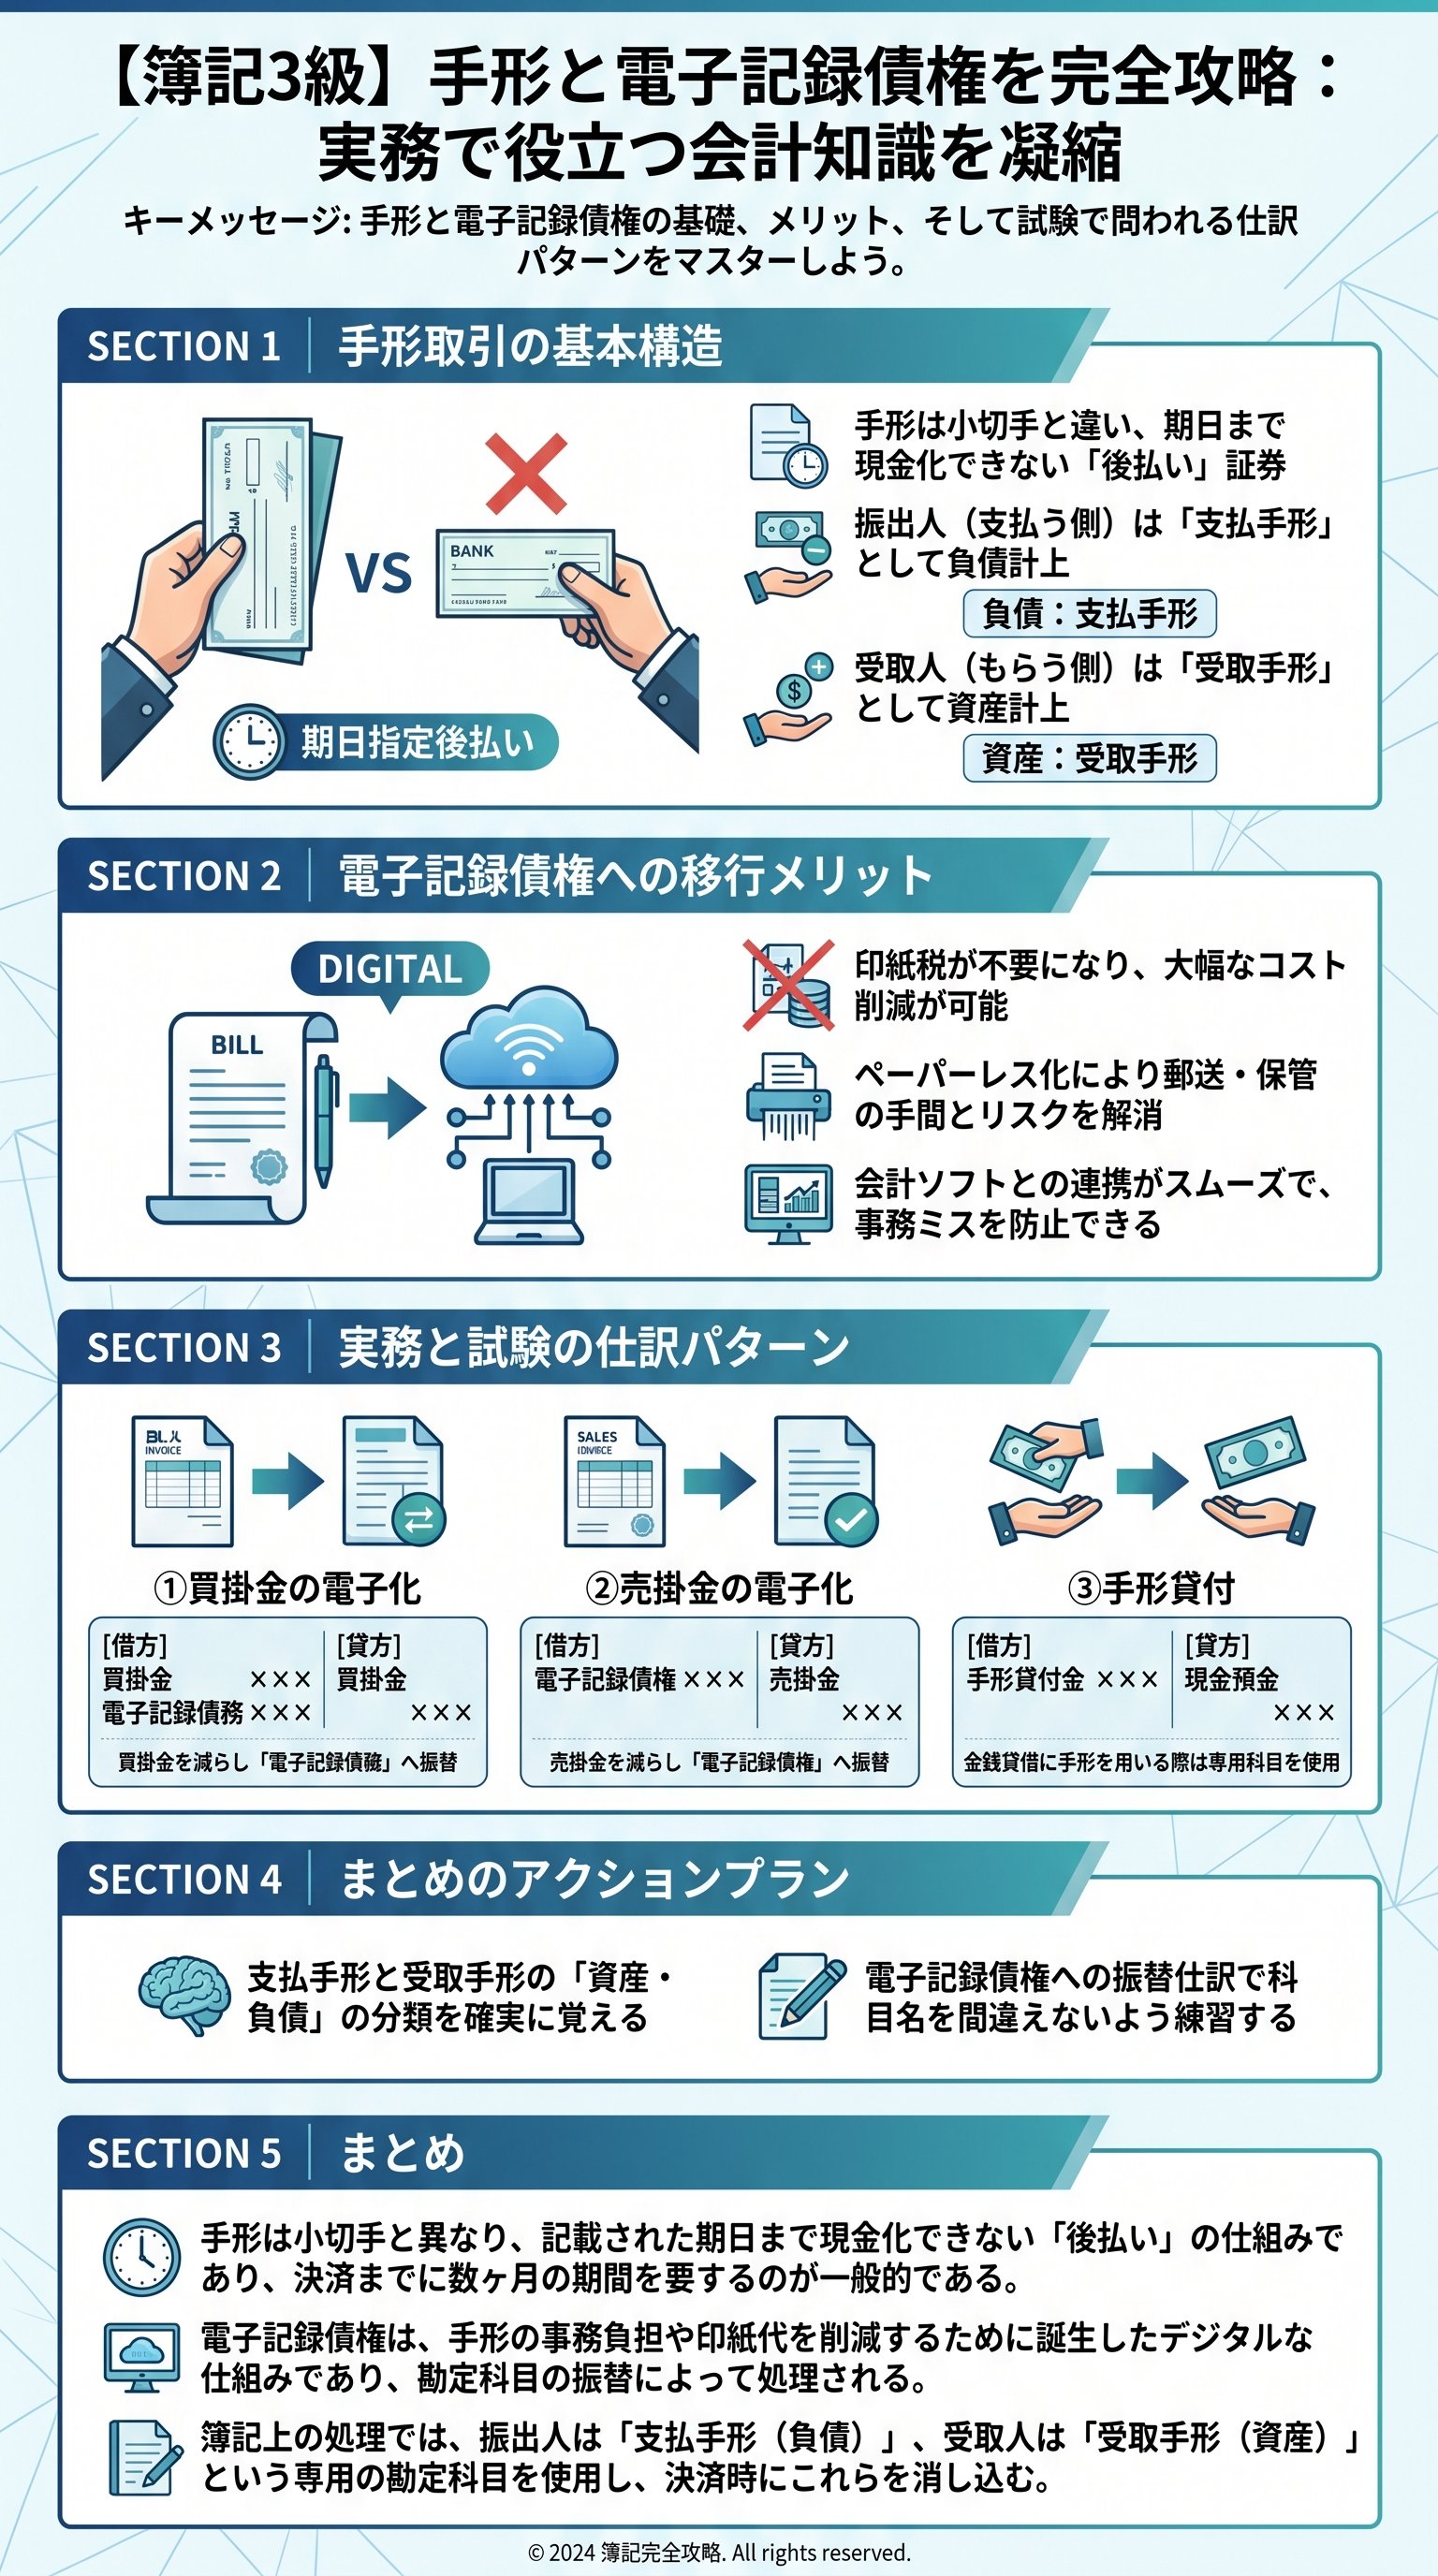
小切手と似て非なるこの紙切れは、受け取った瞬間に換金できるものではない。
実は、手形とは「将来の支払いを約束する証書」に過ぎないのである。
銀行に持ち込めば即座に現金が手に入る小切手とは、その性質が根本から異なる。
手形には「期日」が記されており、その日が来るまで一円たりとも手にすることはできない。
つまり、手形を受け取った企業は、最長で120日間もの「無報酬期間」を耐え忍ぶことになる。
下請法による制限があるとはいえ、4ヶ月もの間、資金が拘束されるダメージは計り知れない。
だからこそ、簿記の学習においても、手形の扱いは慎重かつ厳格に定義されているのである。
| 項目 | 小切手 | 約束手形 |
|---|---|---|
| 換金タイミング | 提示したその場 | 記載された期日 |
| 性格 | 現金の代替(即時決済) | 支払の猶予(信用取引) |
| 実務上の負担 | 比較的軽い | 印紙代・管理コストが重い |
手形を振り出す側(債務者)にとっては、支払いを先延ばしにできる強力な武器となる。
一方で、受け取る側(債権者)にとっては、倒産リスクを抱えながら待機する忍耐の時間だ。
この不均衡な関係性が、手形取引の核心部分に横たわっているのである。
手形は単なる決済手段ではなく、企業間の力関係を可視化する鏡である。
実務では、この紙切れ一枚に「収入印紙」を貼り、厳重に保管しなければならない。
紛失すれば即座に大損失に繋がりかねない、極めてアナログでリスクの高い仕組みだと言わざるを得ない。
貸借対照表の攻防:支払手形と受取手形の正体
簿記の仕訳において、手形は「支払手形」と「受取手形」という二つの顔を持つ。
振出人にとっては「負債」であり、受取人にとっては「資産」となる。
だが、これらは単なる数字の移動ではなく、企業の生存能力を測る指標に他ならない。
例えば、50万円の商品を仕入れ、手形を振り出したとする。
この時、貸方は「支払手形」という負債として計上される。
でも、これが単なる買掛金と決定的に違うのは、不渡り(デフォルト)の恐怖が常に付きまとう点である。
だからこそ、支払手形を振り出す企業は、期日に向けて必死に当座預金の残高を確保する。
資金移動は、銀行のシステムによって一分の狂いもなく執行されるからだ。
一方、受け取る側は「受取手形」という資産を計上し、来るべき決済日を指折り数えて待つことになる。
- 1商品の売買が発生し、代金として手形が振り出される。
- 2受取人は銀行に「取立依頼」を出し、決済の手続きを丸投げする。
- 3期日到来とともに、振出人の口座から受取人の口座へ資金が移動する。
- 4決済完了とともに、帳簿上の手形勘定を消し込む。
帳簿の上では、手形は決済されることで初めて、真の価値を持つ現金へと昇華する。
それまでは、いくら資産の部に「受取手形」が並んでいても、それは蜃気楼のようなものである。
相手企業の経営が悪化すれば、その手形はただの価値のない紙屑に成り下がるからだ。
実務においては、受取手形は「資産」ではあるが、期日が来るまで現金にはならない。
企業の財務状況を分析する際、受取手形の割合が異常に高い場合は注意が必要だ。
それは、資金繰りが硬直化している可能性を如実に示しているのである。
デジタル革命の急先鋒:電子記録債権が破壊する旧弊
紙の手形が抱える「面倒」という呪縛を解くために現れたのが、電子記録債権である。
これは、紙の手形を電子データに置き換えた、いわば「目に見えない債権」だ。
印紙代の削減、郵送の手間、紛失リスクの解消。
メリットを挙げればキリがない。
実は、電子記録債権への移行は、単なる事務効率化以上の意味を持っている。
それは、企業の「管理コストの適正化」という経営課題への解答である。
今まで収入印紙に投じていたコストや、封筒に手形を詰めて送っていた時間は、全くの無駄だった。
仕訳の際、買掛金を電子記録債務へと振り替える処理が行われる。
「買掛金(負債)」を減らし、「電子記録債務(負債)」を増やす。
つまり、債務の性質が「電子的な約束」へとアップグレードされたことを意味する。
- 物理的な手形の作成・保管・郵送が不要になる。
- 領収書や手形への収入印紙貼付が不要(コスト削減)。
- 紛失や盗難のリスクがゼロになり、セキュリティが向上する。
- ネットバンキングを通じて、瞬時に手続きが完了する。
ただ、実務において、この電子記録債権は「手形の代替」としてだけ使われるのではない。
最近では、売掛金や買掛金を直接、電子記録債権へと変更するケースも増えている。
アナログな慣習をデジタルへ強制置換する。
この流れに逆らう企業に未来はない。
実社会では、取引先から「電子記録債務に変更した」という通知がFAX等で届くこともある。
それを見た経理担当者は、即座に勘定科目の振替仕訳を行う。
この淡々としたデジタルの処理こそが、現代ビジネスの洗練された姿なのである。
教科書と実務の乖離:手形に隠された「5ヶ月」のタイムラグ
簿記の試験問題では、商品を売買したその日に手形を振り出すのが一般的だ。
でも、現実はそんなに甘くない。
実社会における手形の使われ方は、もっと巧妙で、もっと過酷なものである。
通常、企業間の取引ではまず「掛け」で販売が行われる。
1ヶ月分の取引をまとめ、翌月末に買掛金を支払うという流れが一般的だ。
だが、その支払いのタイミングで、現金ではなく「手形」が渡されることがある。
例えば、1月1日に商品を売り、2月末に支払いを受けるはずだったとする。
しかし、2月末に渡されたのが「4ヶ月期日の手形」だった場合、どうなるか。
入金は、さらに4ヶ月後の6月末。
最初の商品引き渡しから半年近く待たされる計算だ。
| ステップ | 簿記上の学習 | 実社会の現実 |
|---|---|---|
| 1. 売買発生 | 即座に手形振出 | 売掛金として処理 |
| 2. 決済時期 | 約4ヶ月後 | 1ヶ月後にようやく手形化 |
| 3. 最終入金 | 期日通り | 累積で5〜6ヶ月後になる |
この「支払いサイトの引き延ばし」こそが、手形の真の恐ろしさである。
資金力のない中小企業が、大手企業のこの慣行によって黒字倒産に追い込まれる例は後を絶たない。
だからこそ、電子記録債権による透明化と迅速化が叫ばれているのである。
手形とは、弱者に忍耐を強いるためのツールとしての側面を持っている。
経営者は、自社のキャッシュフローを維持するために、このタイムラグを計算に入れなければならない。
帳簿上の利益だけを見て安心しているようでは、いつか足元を掬われることになる。
資金調達の変則技:手形貸付という戦略的選択肢
手形は商品の売買だけでなく、金の貸し借りにも利用される。
通常、金を貸せば「貸付金」、借りれば「借入金」という勘定科目を使う。
しかし、借用証書の代わりに手形を用いる場合、それは「手形貸付金」へと姿を変える。
なぜ、わざわざ手形を使うのか?
理由は単純である。
手形は「強力な証拠能力」と「迅速な回収手段」を兼ね備えているからだ。
もし返済が滞れば、銀行を通じて不渡り処分を下せるというプレッシャーを相手に与えられる。
仕訳においても、この区別は徹底される。
「貸付金」ではなく「手形貸付金」。
「借入金」ではなく「手形借入金」。
この勘定科目の違いは、その負債が「銀行システムに直結した時限爆弾」かどうかを示している。
- 1現金を貸し付ける際、相手から額面通りの手形を受け取る。
- 2帳簿には「手形貸付金(資産)」を計上する。
- 3期日が来れば、銀行を通じて自動的に資金が回収される。
- 4相手が支払えなければ、即座に不渡りとなり法的措置へと進む。
手形を介在させることで、単なる貸借関係は「強制力を持った債務」へと変貌する。
これは金融機関が融資を行う際によく用いる手法だが、一般企業間でも行われることがある。
リスクヘッジとしての手形利用。
これもまた、資本主義の冷徹な知恵の一つである。
結局のところ、手形も、電子記録債権も、すべては「信用」という見えない実体を数値化したものだ。
紙かデータかは問題ではない。
その裏にある「必ず支払う」という約束の重さがすべてである。
プロの経理担当者たる者、その重みを一文字の仕訳に込め、今日も帳簿に向き合うべきである。
