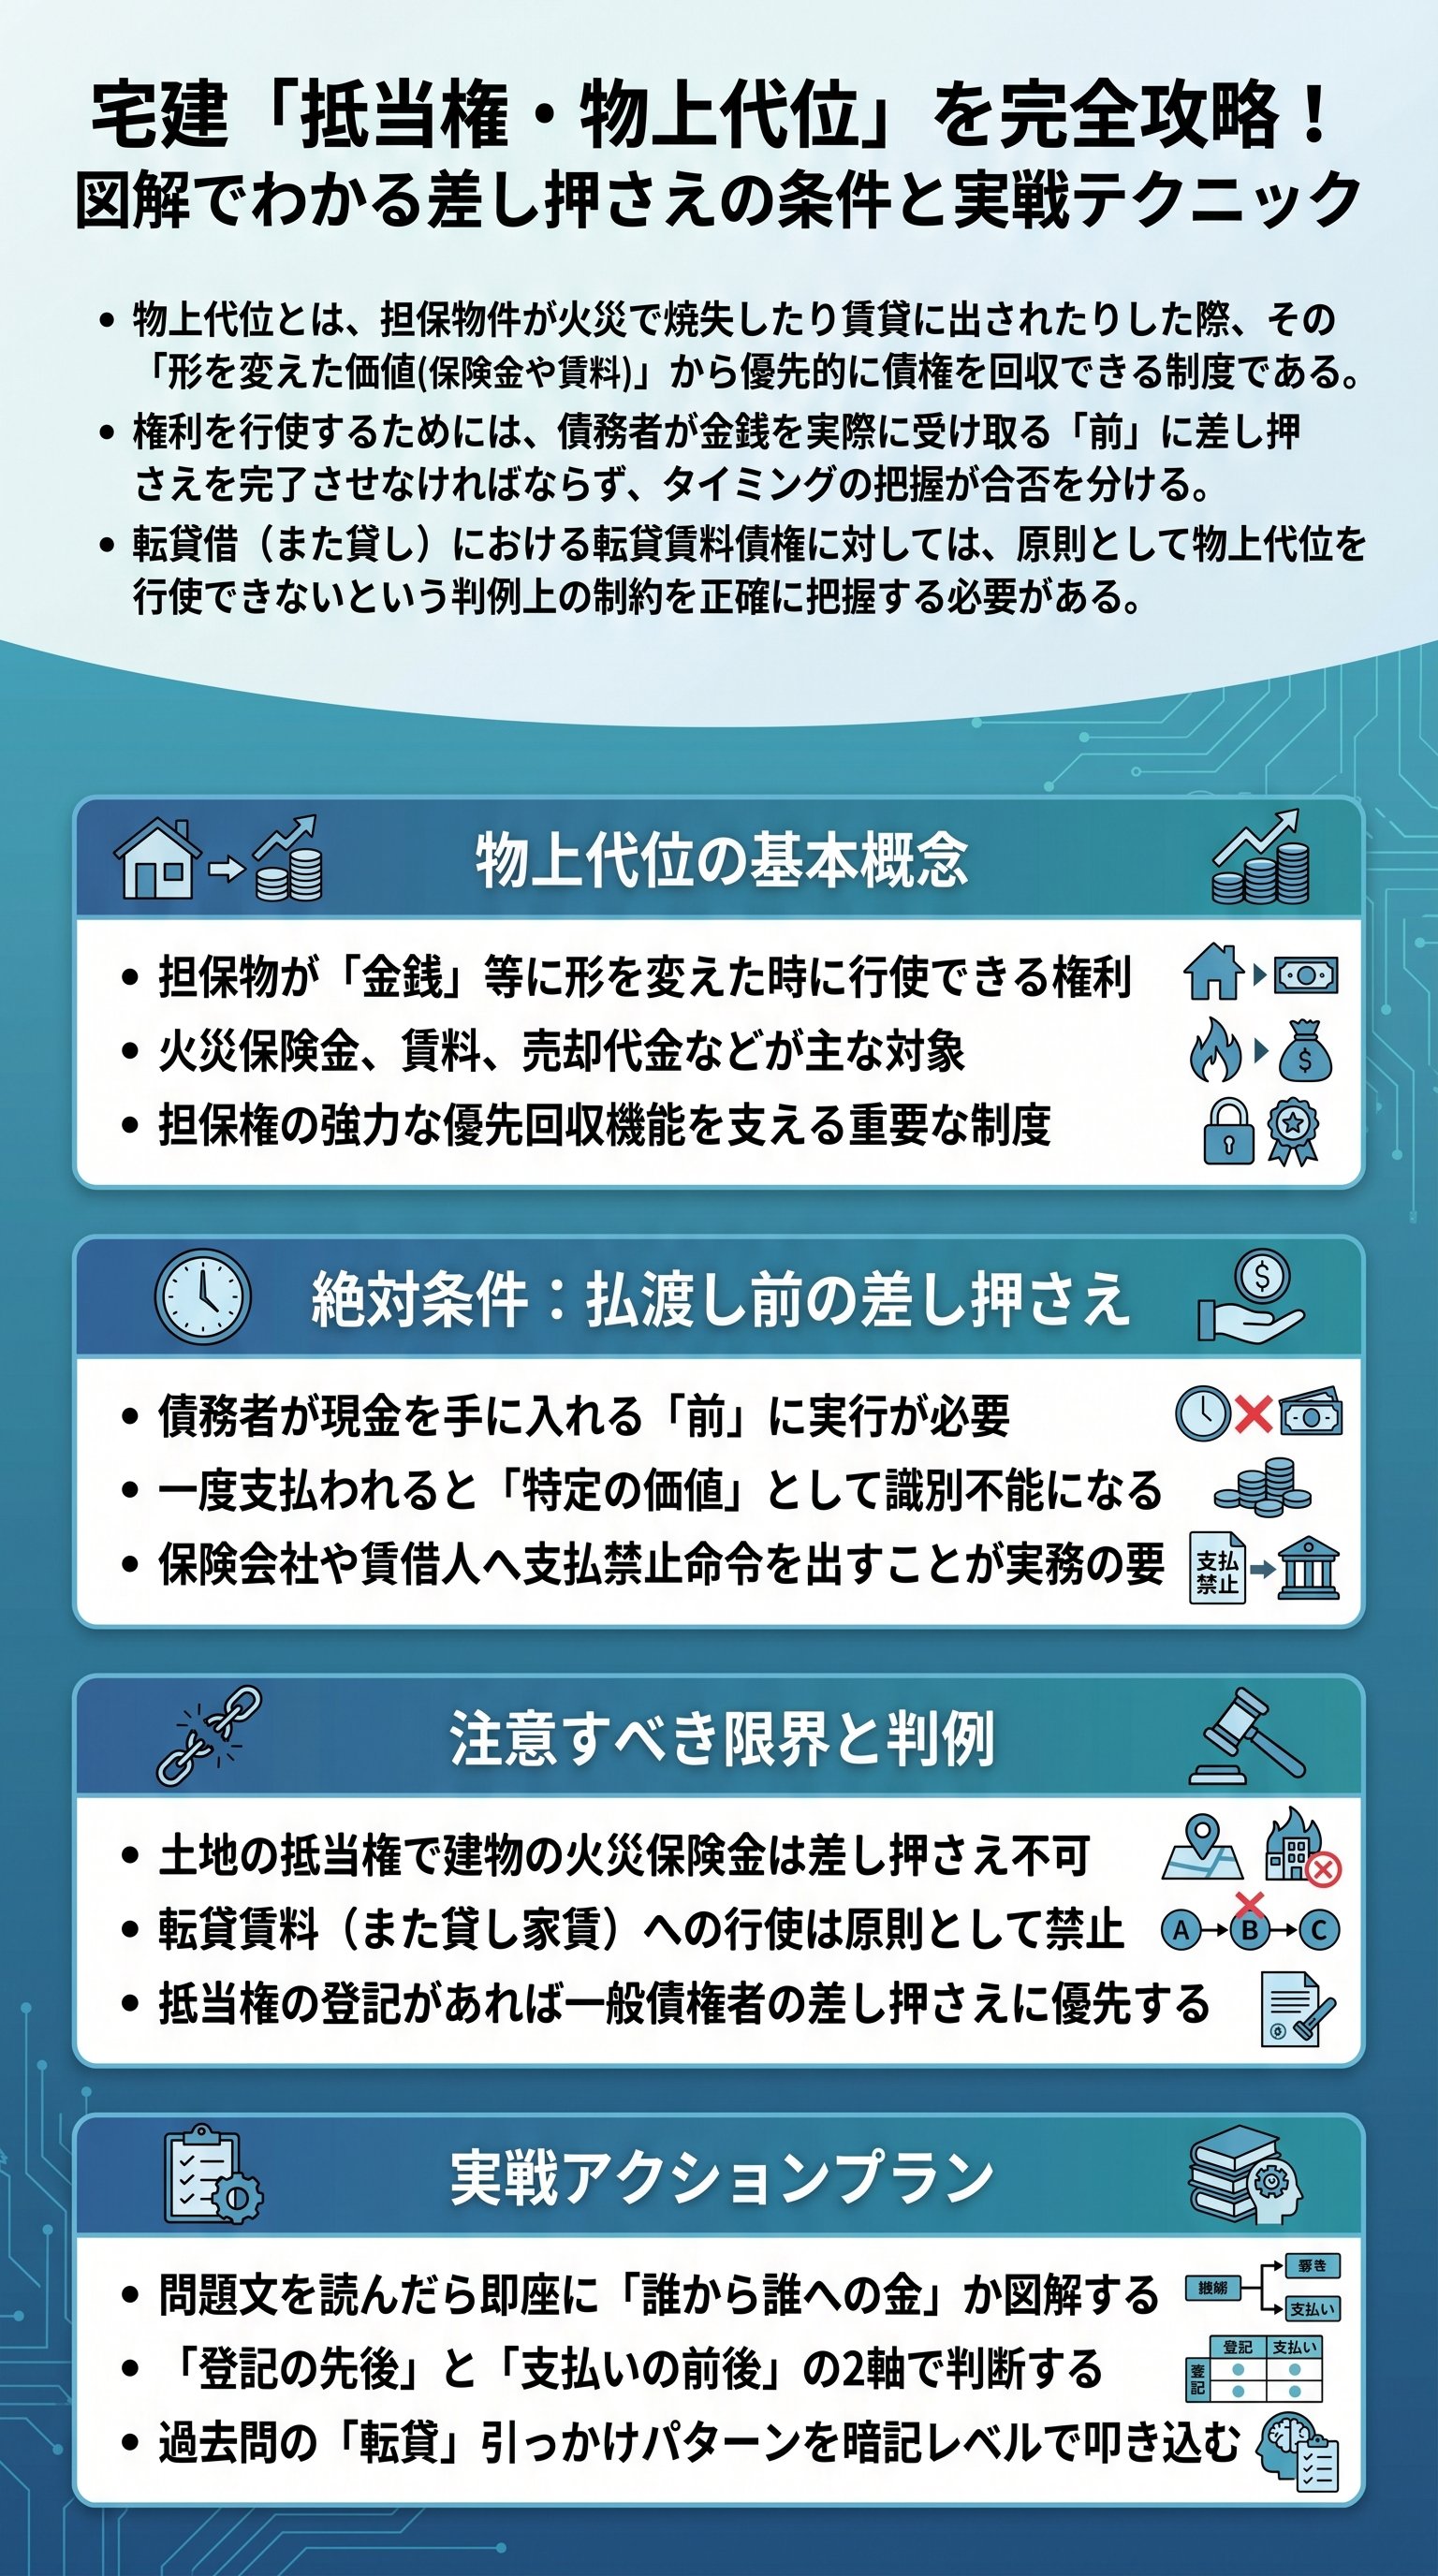
価値の変質を追い詰める「物上代位」の本質
抵当権の本質とは、単なる不動産への支配ではない。
それは価値そのものへの執着である。
債務者が金を返せなくなったとき、対象の土地や建物を競売にかけ、優先的に回収する。
だが、その「物」自体が消滅してしまったらどうなるのか。
実は、抵当権は「物」が形を変えても、その追跡を止めることはない。
家が燃えて火災保険金に化けようが、第三者に貸し出されて賃料に姿を変えようが、法はそれを逃さない。
この価値の変形物に対して、抵当権の効力を及ぼす仕組みこそが「物上代位」である。
民法の条文は、あえて難解に書かれている。
しかし、その核心は「銀行の命綱を守る」という一点に尽きるのだ。
銀行が多額の融資を行えるのは、万が一の際でも「価値を回収できる」という絶対的な信頼があるからだ。
だからこそ、担保物件が姿を変えたとしても、その「価値の残滓」を貪欲に追い続ける権利が認められている。
つまり、物上代位とは債権者にとっての「最後の守護神」と言える。
もしこの制度がなければ、火災が起きた瞬間に銀行の権利は霧散し、金融システムは崩壊するだろう。
抵当権者は、物件という「器」ではなく、そこに宿る「金銭的価値」を見ているのである。
| 対象物の変化 | 物上代位の可否 | 回収の対象 |
|---|---|---|
| 建物が全焼 | 可能 | 火災保険金請求権 |
| 物件を賃貸 | 可能 | 賃料(家賃)請求権 |
| 物件を売却 | 可能 | 売買代金請求権 |
この理論を知ることで、宅建試験の難所が単なる「論理のパズル」へと変わる。
難しい言葉に惑わされてはならない。
常に「価値がどこへ流れたか」を注視すること、それが合格への最短距離である。
炎の中に消えた担保を「保険金」で蘇らせる技術
家が燃えて灰になったとき、債務者は絶望の淵に立たされる。
しかし、抵当権者である銀行は、その絶望を分かち合うほど甘くはない。
家が「火災保険金」という名のキャッシュに変わったのなら、それを奪い取るのが彼らの仕事だ。
ここで絶対に忘れてはならない鉄の掟が存在する。
それは、債務者が保険会社から金を受け取る「前」に、必ず差し押さえを完了させなければならないということだ。
なぜか。
一度金が債務者の財布に入ってしまえば、他の金と区別がつかなくなり、「価値の特定」ができなくなるからだ。
今この瞬間が、権利行使のすべてだ。
実際に住宅ローンを組む際、銀行が火災保険への加入を執拗に迫る理由がここにある。
彼らは最初から、家が燃えるリスクすらも「物上代位」によってコントロールしているのだ。
この冷徹なまでのリスク管理こそが、資本主義のリアリズムである。
だが、ここには巧妙な「罠」も仕掛けられている。
もし銀行が「土地」にだけ抵当権を設定していた場合、その上の「建物」が燃えても保険金は取れない。
なぜなら、土地と建物は別個の不動産だからである。
担保にしていないものの代わりを要求するなど、法の世界では許されない。
- 1担保物件が滅失し、代替となる金銭債権が発生する。
- 2その金銭が債務者に支払われる「前」に差し押さえる。
- 3土地の抵当権者は、建物の火災保険金には手を出せない。
このロジックを叩き込め。
試験問題は、常にこの「タイミング」と「対象の同一性」を突いてくる。
実務においても、この一瞬の判断が生死を分ける。
我々は、常に紙一重の攻防の中に身を置いているのだ。
「家賃」という果実を掠め取る、債権回収の鉄則
物上代位のターゲットは、火災保険金のような「非常事態」だけではない。
日常的に発生する「家賃(賃料)」もまた、抵当権者の格好の餌食となる。
建物を他人に貸し出している場合、そこから生まれる収益は、担保物件の「果実」と見なされる。
債務者がローンを滞納し始めたとき、銀行は二つの選択肢を持つ。
一つは、建物を競売にかけて一括回収を目指すこと。
もう一つは、借主が支払う家賃をダイレクトに差し押さえる物上代位の実行だ。
競売は時間がかかるが、賃料の差し押さえは迅速にキャッシュフローを止められる。
家賃という名の果実を、根こそぎ奪い去る。
この強力な権能を行使するためには、やはり「支払われる前」の差し押さえが必要だ。
賃借人が大家(債務者)に家賃を振り込んだ後では、もう遅い。
銀行は、借主(第三債務者)に対して「大家ではなく、直接こちらに振り込め」と命じるのである。
だが、実はこの賃料への物上代位は、民法の条文には明記されていない。
驚くべきことに、これは最高裁の判例によって確立されたルールなのだ。
担保価値の維持という観点から、所有者が得る賃料を吸い上げることを認めたのである。
まさに、抵当権の支配力の拡張と言えるだろう。
- スピード感競売よりも早く債権の一部を回収できる。
- 継続性毎月の家賃を安定的に吸い上げることが可能。
- 圧力債務者の資金源を断つことで、心理的・経済的な圧迫を与える。
この仕組みを理解すれば、不動産投資における抵当権の恐ろしさが見えてくる。
家賃収入を前提としたビジネスモデルは、抵当権という見えない刃によって常に監視されている。
投資家が返済を怠れば、その収益源は一瞬にして銀行の手に渡るのだ。
転貸借の迷宮と「第3の壁」に阻まれる権利行使
ここからは、さらに難易度が上がる。
登場人物が増える「転貸借(また貸し)」のケースだ。
抵当権者(銀行)、設定者(大家)、賃借人(借りた人)、転借人(また借りした人)。
この四つ巴の状況において、銀行の権利はどこまで届くのか。
結論から言おう。
銀行は、転借人が賃借人に支払う「転貸賃料」に対して、原則として物上代位を行使できない。
これこそが、多くの受験生を混乱させる「判例の壁」である。
なぜ、大家に入る家賃はいいのに、また貸しの家賃はダメなのか。
法は、抵当権の効力をどこまでも無限に広げることを嫌う。
賃借人がさらに誰かに貸して得た利益は、抵当権設定者の「所有権」から直接生まれたものではない。
それは賃借人の固有のビジネスの成果であると解釈される。
この線を引かなければ、取引の安全が根底から崩れてしまうのだ。
だからこそ、試験ではこの「誰から誰への支払いか」を執拗に問う。
図を書き、矢印の流れを正確に把握せよ。
「大家への家賃」は〇、「借りた人の利益」は×。
このシンプルな区別が、合格を分かつ決定打となる。
- 1大家(設定者)が直接貸している場合の家賃 → 物上代位OK
- 2借りた人がさらに誰かに貸している場合の家賃 → 物上代位NG
- 3タイミングは常に「払渡し前」の差し押さえが必須。
このルールは、冷酷な抵当権の支配にも「限界」があることを示している。
法は権利を保護するが、それと同時に第三者の経済活動をも守らなければならない。
このバランス感覚こそが、民法という学問の深みであり、面白さである。
執行の競合と実戦で勝つための最終思考法
最後に、実戦で最も厄介な「競合」の話をしよう。
物上代位を狙う抵当権者と、一般の債権者が同じ家賃を差し押さえようとしたらどうなるか。
この椅子の奪い合いを制するのは、一体どちらなのか。
ここで物を言うのは、やはり「登記」という不動産法の絶対ルールである。
一般債権者の差し押さえが先でも、抵当権の「設定登記」がそれより早ければ、抵当権者が勝つ。
抵当権は登記によって世界に公示されている。
「私はこの価値を支配している」と宣言している以上、後から来た者がそれを上書きすることはできない。
まさに、登記こそが最強の盾であり、矛なのだ。
さらに、物上代位は「抵当権の実行(競売)」とも並行できる。
一軒の家を売却する手続きを進めながら、同時にその家の家賃も回収し続ける。
抵当権者には、これほどまでの強力な支配が認められている。
債務者が逃げ場を失うまで、執拗に価値を吸い上げることが許されているのだ。
「そこまでやるのか」と感じるかもしれない。
しかし、それが「優先弁済受領権」という言葉の真意である。
他の誰よりも先に、一円でも多く回収する。
そのために用意された武器を使いこなす者だけが、法の世界で生き残る。
これまでの解説を頭に刻み込めば、もう物上代位は怖くない。
漢字の多さに惑わされるな。
状況を「絵」にし、価値の「流れ」を追え。
そうすれば、自ずと正解という名の「唯一の道」が見えてくるはずだ。
君の努力が、確かな「合格」という価値に変わる日は近い。
そのためには、この執念深い権利の仕組みを、誰よりも正確に理解しておく必要がある。
今日学んだ知識は、君の武器となり、盾となるだろう。
堂々と、試験会場へ向かうがいい。
