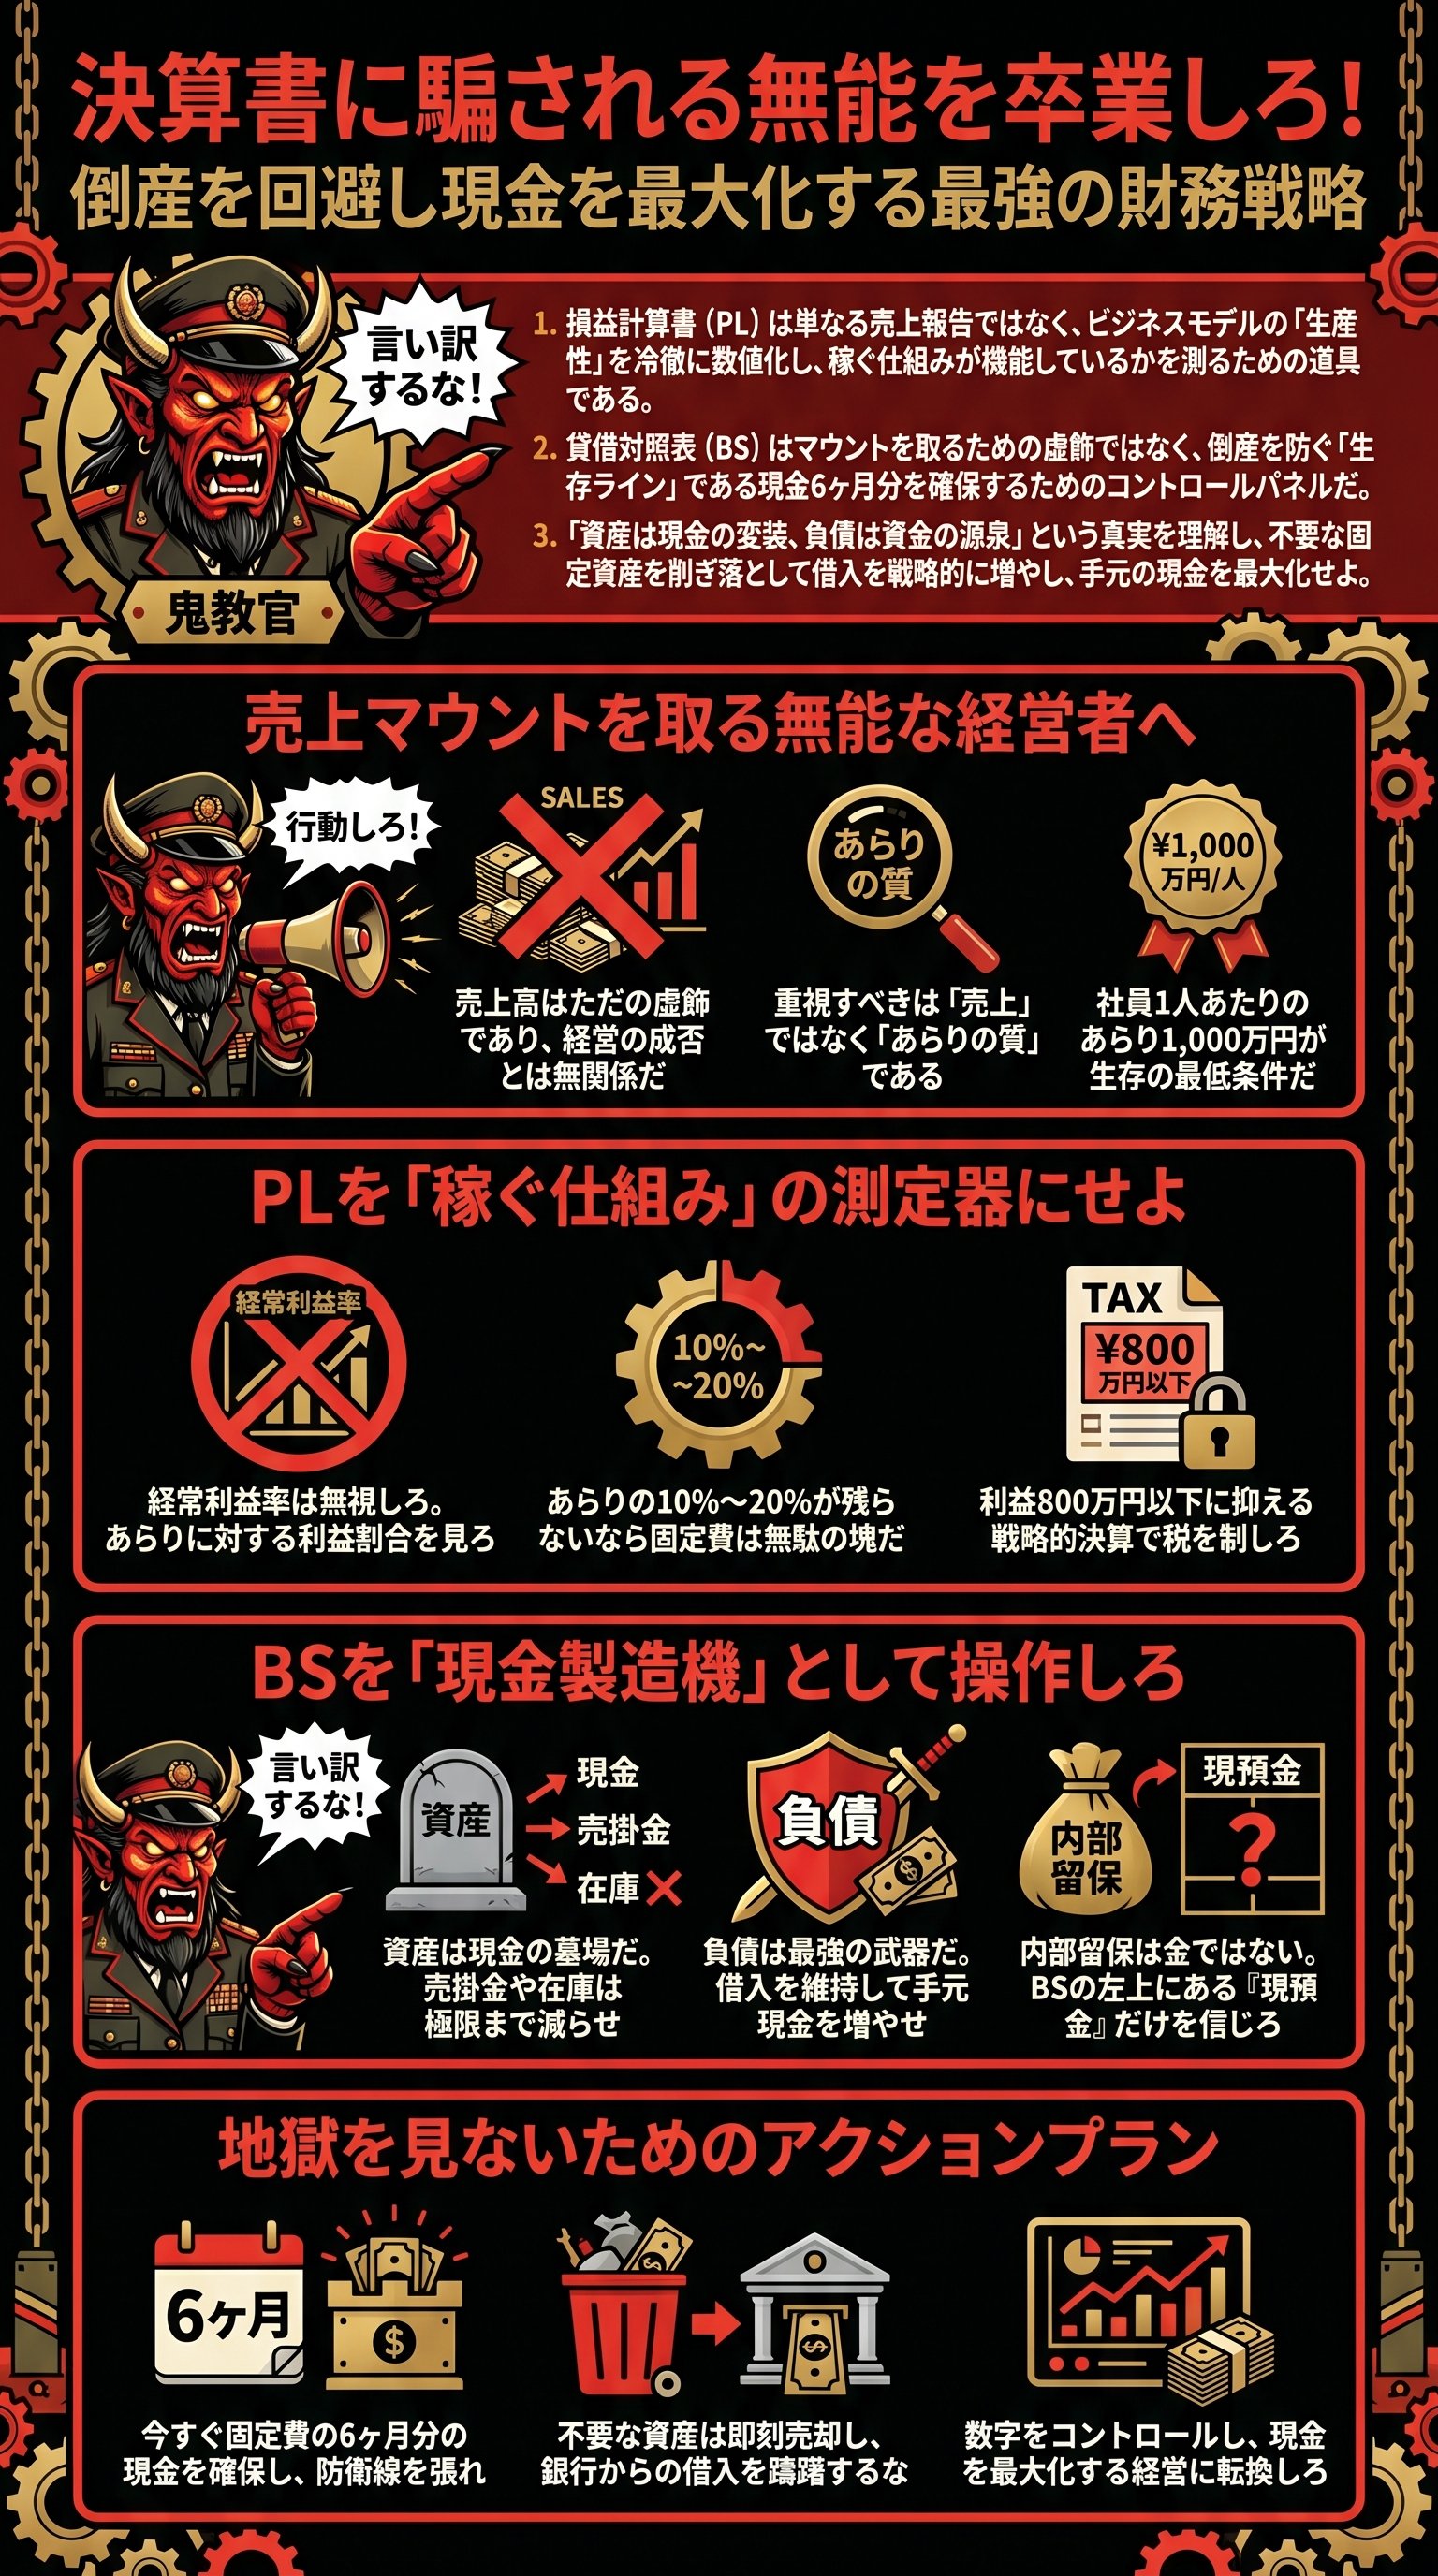
売上高でマウントを取る無能な家畜どもへ
貴様らはいつまで「年商何億」などという無意味な数字で悦に浸っているのか。
売上高など、ビジネスの成功とは何の関係もないただの虚飾だ。21兆円の売上を叩き出しながら6,900億円の赤字を垂れ流す企業がある一方で、売上が低くともキャッシュを潤沢に持つ勝者が存在する。
売上でマウントを取る奴はビジネスの本質を理解していない雑魚に決まっている。
思考停止した家畜のように表面的な数字を追いかけるのは今すぐやめろ。
貴様がまず見るべきは、売上ではなく「あらり(売上総利益)」の質だ。
貴様の会社の社員1人あたりのあらりはいくらだ?
1,000万円を超えていないなら、それはビジネスモデルそのものが欠陥品である証拠だ。
社員を増やす前に、稼ぐ仕組みそのものを疑え。仕組みが悪いまま人員を増やせば、赤字を垂れ流すスピードが加速するだけだ。
無能な経営者は「忙しいから人を雇う」という短絡的な思考に陥るが、それは自殺行為だ。
まずは1人あたりの生産性を極限まで高めろ。
それができなければ、貴様に経営者を名乗る資格はない。
今すぐ自社の生産性を計算し、地獄のような現実を直視しろ。
損益計算書(PL)で暴く「稼ぐ仕組み」の正体
「プロはBSを見る、素人はPLを見る」などという、もっともらしいマウントに惑わされるな。
PL(損益計算書)は、稼ぐ仕組みの健全性を証明する血圧測定のようなものだ。特に重視すべきは「経常利益率」ではなく「あらりに対する経常利益の割合」だ。
経常利益率などは業種によって変動するため、それ自体を比較しても何の意味もない。
あらりの10%〜20%が経常利益として残っているか。
これが貴様が生き残るための絶対的な基準だ。
この基準を下回るなら、貴様の会社には「固定費」という名の無駄な贅肉が付きすぎている。
- 1社員1人あたりのあらりが1,000万円を超えているかチェックしろ
- 2あらりの10%〜20%が経常利益として残るよう固定費をコントロールしろ
- 3経常利益が20%を超えるなら、社員に還元するか投資に回せ
また、利益の着地点をどこにするかも戦略的に決定しろ。
日本では法人税率の壁が存在する。
利益が800万円を超えると税率が跳ね上がるため、800万円以下に抑えるのが賢者の選択だ。ただし、単に金を浪費して利益を削るのではない。
決算賞与や倒産防止共済などを活用し、銀行評価を下げずに利益をコントロールするのだ。
銀行は「営業利益」や「経常利益」を評価する。
そこを確保した上で、特別損失などで最終利益を調整しろ。
この程度の計算もできない腰抜けは、一生税金を毟り取られていろ。
| 項目 | 凡庸な経営者 | 一流の経営者 |
|---|---|---|
| 重視する数字 | 売上高 | あらり単価 |
| 利益率の基準 | 業界平均 | あらりの10-20% |
| 節税手法 | 単なる浪費 | 戦略的決算賞与 |
貸借対照表(BS)は生存のための防衛線だ
「俺はBS派だ」と抜かしている連中の大半は、BSの読み方すら分かっていない。
BS(貸借対照表)は、現金を最大化するための武器だ。純資産が多いからといって安心している奴は救いようのない馬鹿だ。
「内部留保」という言葉を会社に金が貯まっていることだと勘違いしているなら、今すぐ経営を辞めろ。
内部留保は単なる過去の利益の積み上げであり、金そのものではない。
会社に溜まっている金は「現金預金」の項目以外に存在しない。
BSを見る時は、左側の「資産」と右側の「負債」を、現金を増やすためのレバーとして捉えろ。
資産の部にある売掛金、在庫、土地、車両……これらはすべて、本来現金であるべきものが別の形に化けてしまった「死に金」だ。
資産を増やせば増やすほど、手元の現金は減っていく。逆に、右側の負債は「資金調達の源泉」だ。
借入金が多いことを恥じるのは、昭和の思考停止した家畜だけだ。
借入を増やせば現金が増える。
返済すれば現金が減る。
この単純な真理を理解しろ。
無能な経営者は借金を返そうとするが、成功者は現金を最大化するために借入を維持する。
借入は借り換えを続けて、手元の現金を厚く保て。
常に借り換え続け、手元に現金を積み上げろ。
地獄を避ける「現金6ヶ月分」の絶対防衛ライン
倒産の原因は赤字ではない。
現金がなくなることだ。どんなに黒字であっても、金が尽きればその瞬間に貴様の会社はゴミ箱行きだ。
地獄を見たくないなら、固定費の6ヶ月分を常に現金で持っておけ。
年間の固定費が6,000万円なら、3,000万円の現金が最低ラインだ。
このラインを下回っているなら、貴様は今、断崖絶壁の淵に立っていると思え。
寝言を言っている暇があるなら、今すぐ銀行へ行って金を借りてこい。
金は必要な時に借りるのではない。
借りられる時に限界まで借りるのが鉄則だ。
- 固定費6ヶ月分の現金を確保しているか今すぐ確認しろ
- 現金が足りないなら、無駄な資産(遊休地、社用車)を即座に売却しろ
- 借入を「悪」と考える思考を捨て、資金繰りの余裕を最優先しろ
貴様がもし「借金は怖い」などと震えている腰抜けなら、ビジネスなど今すぐ辞めて雇われの身に戻れ。
経営とはコントロールだ。PLで生産性をコントロールし、BSで現金をコントロールする。
その舵取りができない雑魚から市場を去っていく。
現金さえあれば、赤字になろうが不況が来ようが、何度でも再起できる。
投資チャンスが来た時に即座に動ける。
成功者だけが知るこの「余裕」を手にするために、現金の最大化に執着しろ。
それができない経営者に明日は来ない。
成功者の思考:PLとBSを連動させて現金を最大化しろ
PLとBSは独立した表ではない。
両者を連動させて管理する者だけが、真の強者になれる。
PLで稼いだ利益を、いかに効率よくBS上の現金へ変換するか。これが経営のすべてだ。
売上が上がっても入金が遅ければ、BSの売掛金が膨らみ現金が枯渇する。
これを「黒字倒産」と呼ぶ。
貴様はそんな無様な末路を迎えたいのか?
回収サイトを短縮し、在庫を極限まで減らし、借入をテコにして現金を積み上げる。
この一連の流れをデザインしろ。
数字が読めない経営者は、目隠しをして時速200キロで車を運転しているのと同じだ。
最後に警告しておく。
決算書を「税理士に任せているから大丈夫」などと言っている思考停止の家畜ども。
貴様らの会社がいつ潰れても、税理士は一円の損もしない。
自分の会社の数字に責任を持てるのは、世界中で貴様一人だけだ。今すぐ自分のPLとBSを開き、あらり、固定費、現預金の比率を叩き出せ。
目標値に届いていないなら、その理由を死ぬ気で考え、今すぐ改善のアクションを起こせ。
立ち止まっている時間は一秒もない。
成功か、死か。
決めるのは貴様の行動だ。
今すぐ動け。
言い訳は聞かない。
