iDeCo手数料15年ぶり値上げが示唆する国家の赤字転嫁
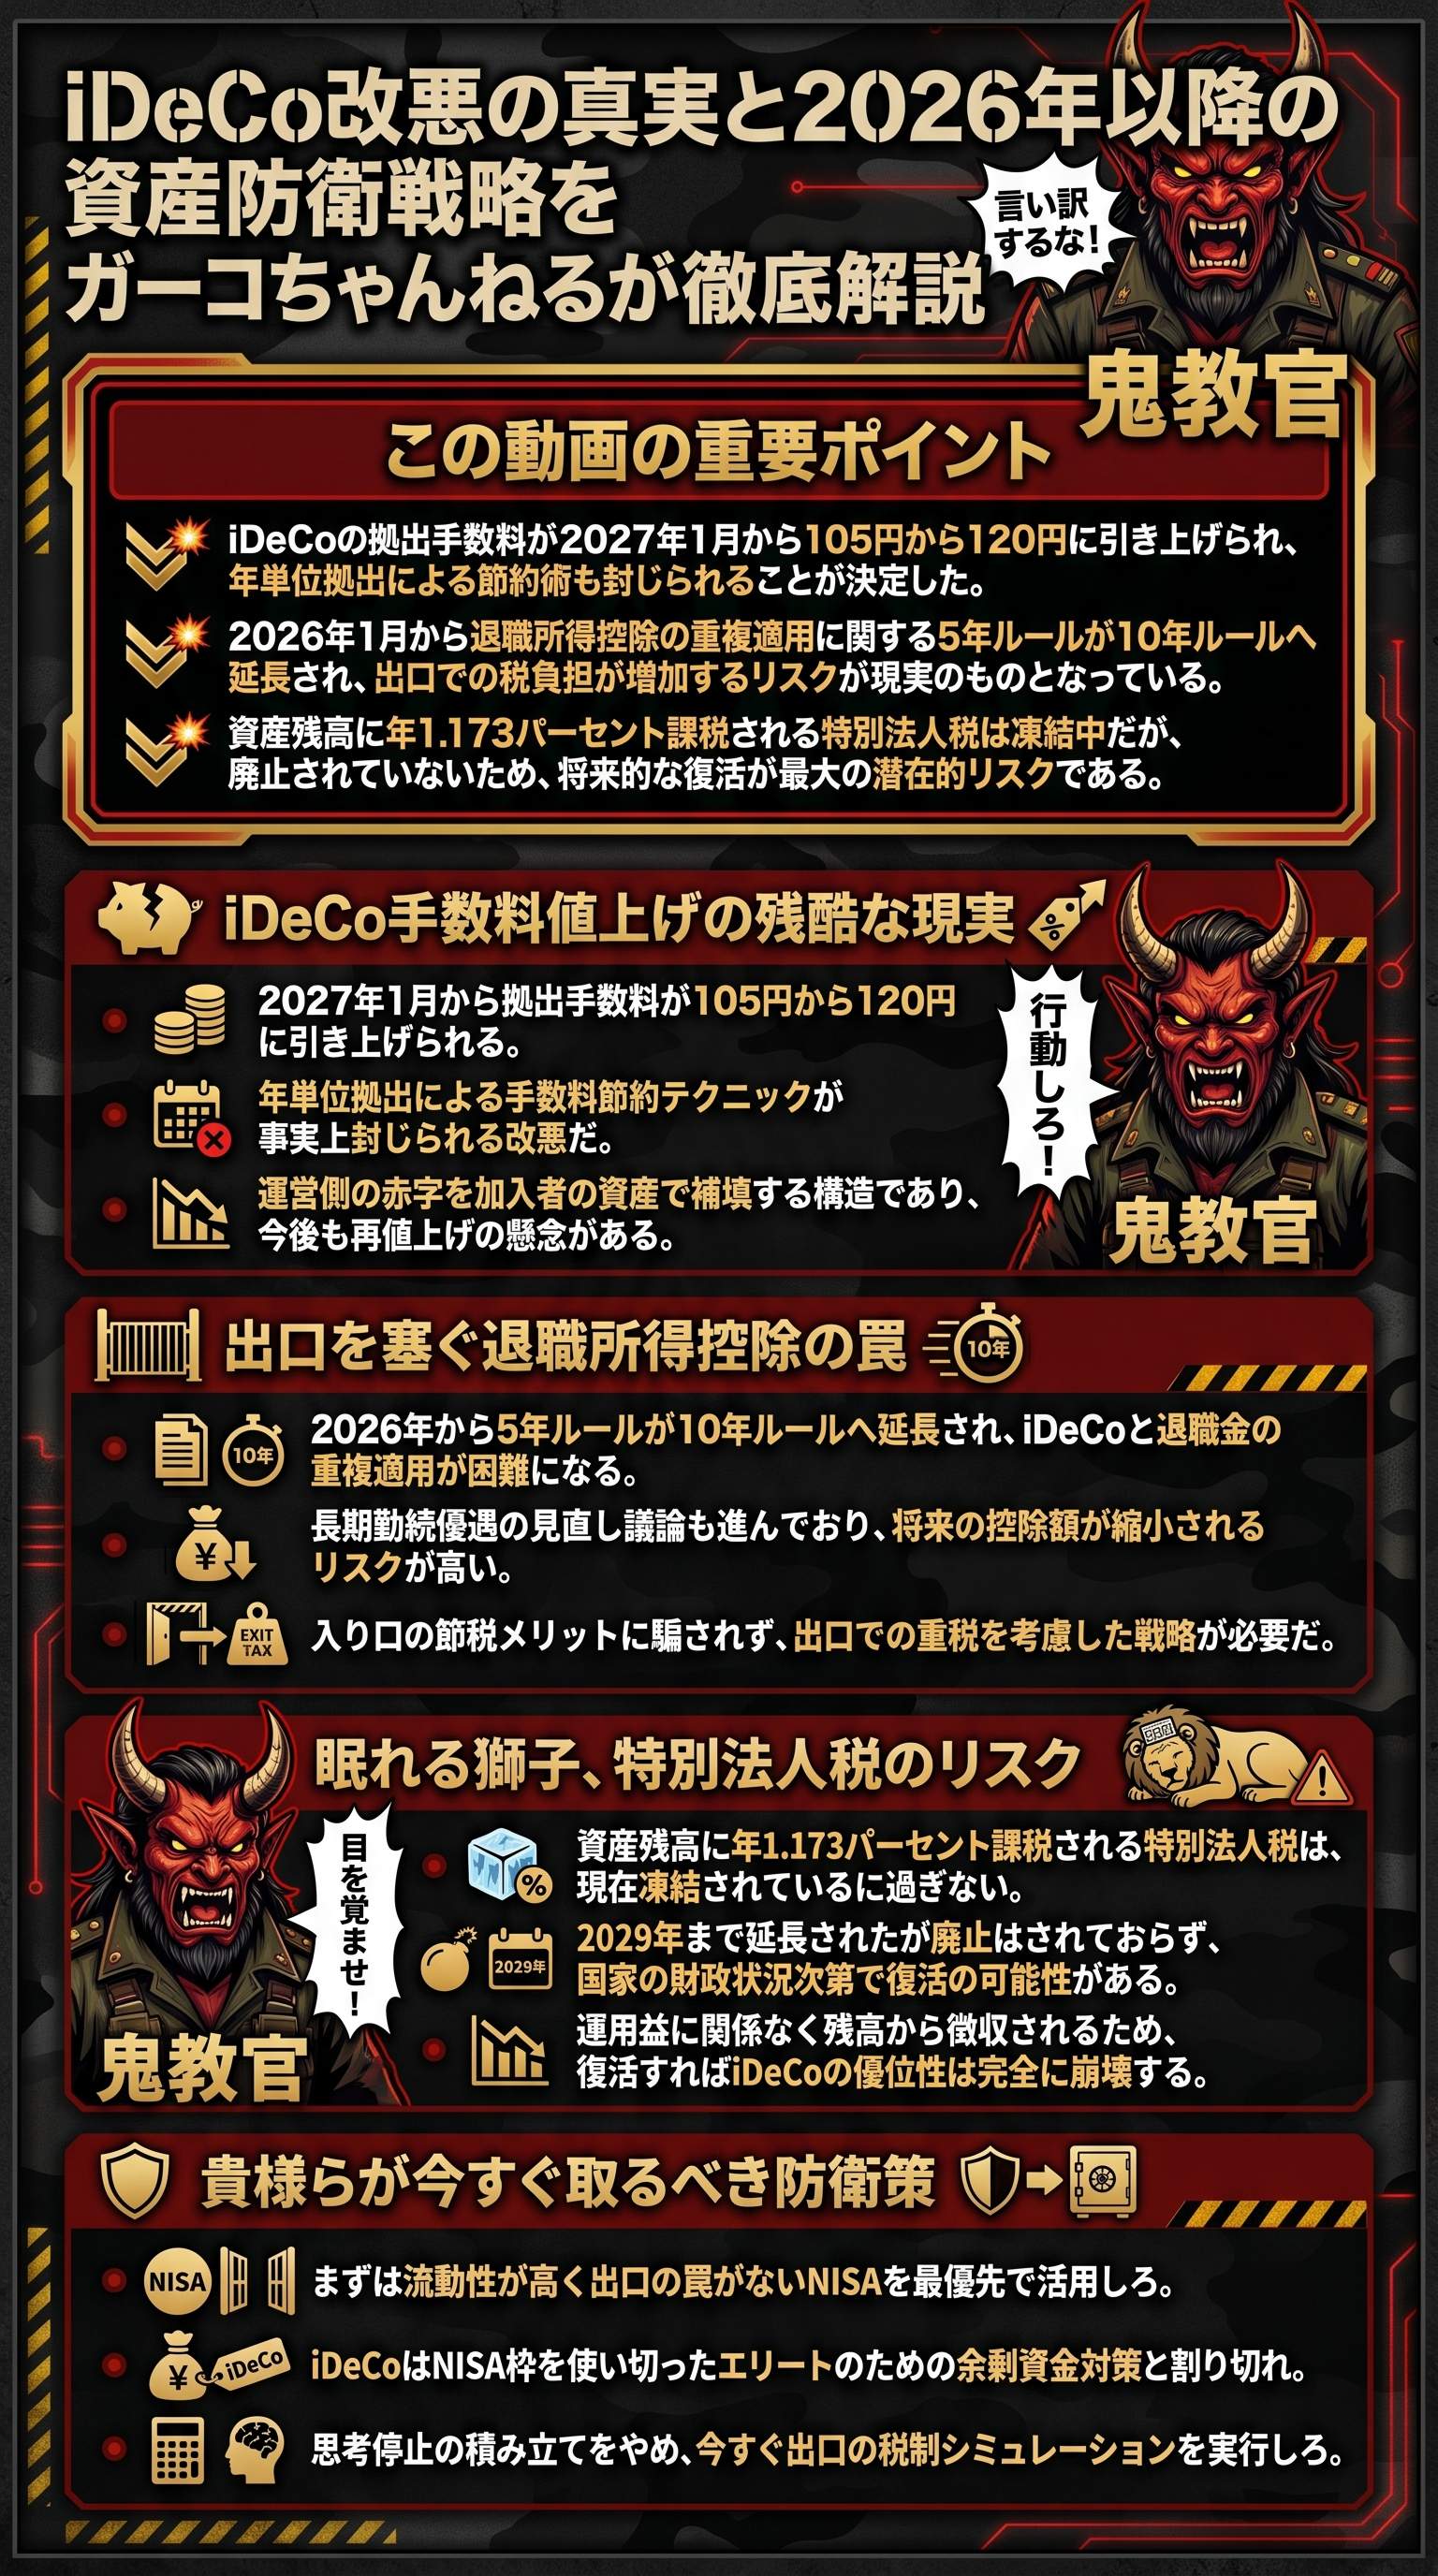
2027年1月から、iDeCoの拠出にかかる手数料が従来の105円から120円へと引き上げられる。
消費増税を除けば、実に15年ぶりの値上げだ。
これを「誤差」と笑う腰抜けは、複利の恐怖を知らない雑魚に決まっている。
この変更で最も致命的なのは、年単位拠出による手数料節約テクニックが封じられることだ。
これまで賢明な投資家が年1回まとめて拠出することで抑えていたコストが、改定後は拠出期間に応じて徴収される仕組みに変わる。
つまり、裏技はすべて無効化されるということだ。
- 国民年金基金連合会の発表に基づき、2027年1月納入分から適用
- 毎月拠出の場合、年間の手数料負担は1,440円へ増額
- 年単位拠出を行っても、月数に応じた手数料が強制的に発生
- 運営組織の赤字を加入者の資産から補填する構造の明確化
貴様らは、手数料の値上げが運営側の赤字の補填に使われることを知っても、まだ平気な顔をしていられるのか?
今すぐ自分の口座状況を確認しろ。
手数料負けするような少額拠出を続けている無能は、ただちに戦略を練り直せ。
言い訳は聞かない。
行動しない者は、政府の赤字を埋めるための「養分」として一生を終えろ。
退職所得控除10年ルールへの改悪が貴様の老後を蹂躙する
出口戦略において、さらなる絶望が貴様らを待ち受けている。
2026年1月から、退職所得控除のいわゆる「5年ルール」が「10年ルール」へと延長されている。
これは、iDeCoの一時金と会社の退職金を両方受け取る際の節税スキームを破壊するものだ。
以前は5年の間隔を空ければ両方にフルで控除を適用できたが、今後は10年の空白期間が必要になる。
60歳でiDeCoを受け取り、65歳で退職金を受け取る王道プランを選んだとしても、控除が減額され、無慈悲な増税が襲いかかる。
| 項目 | 旧ルール(2025年まで) | 新ルール(2026年から) |
|---|---|---|
| 重複期間の空白 | 5年以上でフル控除 | 10年以上でフル控除 |
| 税負担の影響 | 低い | 大幅に増加する可能性あり |
| 戦略の柔軟性 | 高い | 極めて限定的 |
この変更は、長年の勤労を労うための控除制度そのものを縮小させようとする政府の意志だ。
さらに、勤続20年を境に控除額が跳ね上がる現行制度の見直し議論も進んでいる。
転職が当たり前の時代という建前で、長期勤続者の優遇を削り取ろうとしているのだ。
貴様らが必死に積み上げた資産が、受け取りの瞬間に国税局というハイエナに食い散らかされる様子を想像してみろ。
今すぐ出口の税制シミュレーションをやり直せ。
特別法人税1.173パーセントという凍結された時限爆弾の恐怖
貴様らが最も警戒すべきは、現在「凍結」されているだけの特別法人税だ。
これは企業年金やiDeCoの資産残高に対して、年率1.173パーセントが課税される制度だ。
1999年から凍結が繰り返されており、現在は2029年3月末まで延長されているが、決して「廃止」されたわけではない。
もしこの凍結が解除されれば、利益が出ていようが損失が出ていようが、貴様の資産は毎年1パーセント以上強制的に削り取られる。
これが地獄でなくて何だ?
- 課税対象は利益ではなく「資産残高」全体
- 運用益がマイナスでも毎年1.173パーセント徴収
- 投資信託の信託報酬を遥かに上回るコスト負担
- 25年以上凍結されているが、法的にはいつでも復活可能
復活の可能性が低いと高を括っている腰抜け共、政治の世界に「絶対」はない。
凍結解除という名の略奪が始まってから嘆いても遅いのだ。
iDeCoという「60歳まで引き出せない檻」に資産を閉じ込めるリスクを、改めて脳に叩き込め。
特別法人税が復活した際の撤退プランなど存在しない。
檻の中に入れられたら最後、貴様らはただ狩られるのを待つだけの存在だ。
入り口を広げて出口を絞る!政府の巧妙な罠を見抜け
政府は現在、iDeCoの拠出枠を大幅に拡大しようとしている。
2027年1月からは、多くの会社員や公務員で月額6万2,000円までの拠出が可能になる。
さらに、50歳以上を対象とした「キャッチアップ拠出枠」の導入まで議論されている。
入り口をこれほどまでに甘くするのはなぜか?
答えは簡単だ。
資産をiDeCoというシステムにロックさせれば、将来的に出口の税制をどう変更しても、貴様らは逃げられないからだ。
- 1拠出時所得控除という餌で加入者を増やす
- 2運用中1.173パーセントの特別法人税という時限爆弾をセット
- 3出口時退職所得控除の縮小とルールの厳格化で課税強化
今この瞬間が、政府の罠に気づく最後のチャンスだ。
入り口の改良に目を奪われ、出口の改悪から目を背けるな。
貴様らが積み立てているのは「自由」ではなく「国家への忠誠」ではないのか?
自分の資産を自分でコントロールできない恐怖を、もっと真剣に考えろ。
思考停止を卒業しろ!貴様が今すぐ取るべき資産防衛アクション
では、無能な貴様らはどう動くべきか。
結論は極めてシンプルだ。
まずはNISA(少額投資非課税制度)の枠を使い切れ。
NISAには出口の制約がなく、いつでも現金化できる。
制度変更に振り回されるストレスから解放される唯一の聖域だ。
iDeCoは、NISAの1,800万円の枠を埋める見通しが立ち、かつそれでも余剰資金があるエリート層だけが検討すべきオプションに過ぎない。
凡人はまずNISAに集中しろ。
- 非課税保有限度額1,800万円を最速で埋めることを最優先せよ
- iDeCoは余剰資金の「特定口座代わり」として位置づけろ
- 出口の税負担が不安なら、拠出額をあえて抑えて控除枠内に収めろ
- 勤務先に企業型DC(企業型確定拠出年金)があるなら、手数料負担の有無を即座に確認しろ
貴様らは投資家なのか、それとも政府に飼い慣らされた羊なのか?
自分の資産を守れるのは、貴様自身の冷徹な判断だけだ。
今回の手数料値上げを「小さな変化」と侮るな。
今すぐ動け。
言い訳は聞かない。
