生命保険の「正体」を見極める――定期と終身の決定的差異
保険という迷宮に足を踏み入れる前に、我々はまずその本質を理解しなければならない。
そもそも生命保険とは、万が一の事態に備えるための相互扶助のシステムである。
だが、世の中の多くの人間は、この「万が一」の定義を曖昧にしたまま契約書にサインをしている。
これは極めて危険な行為だ。
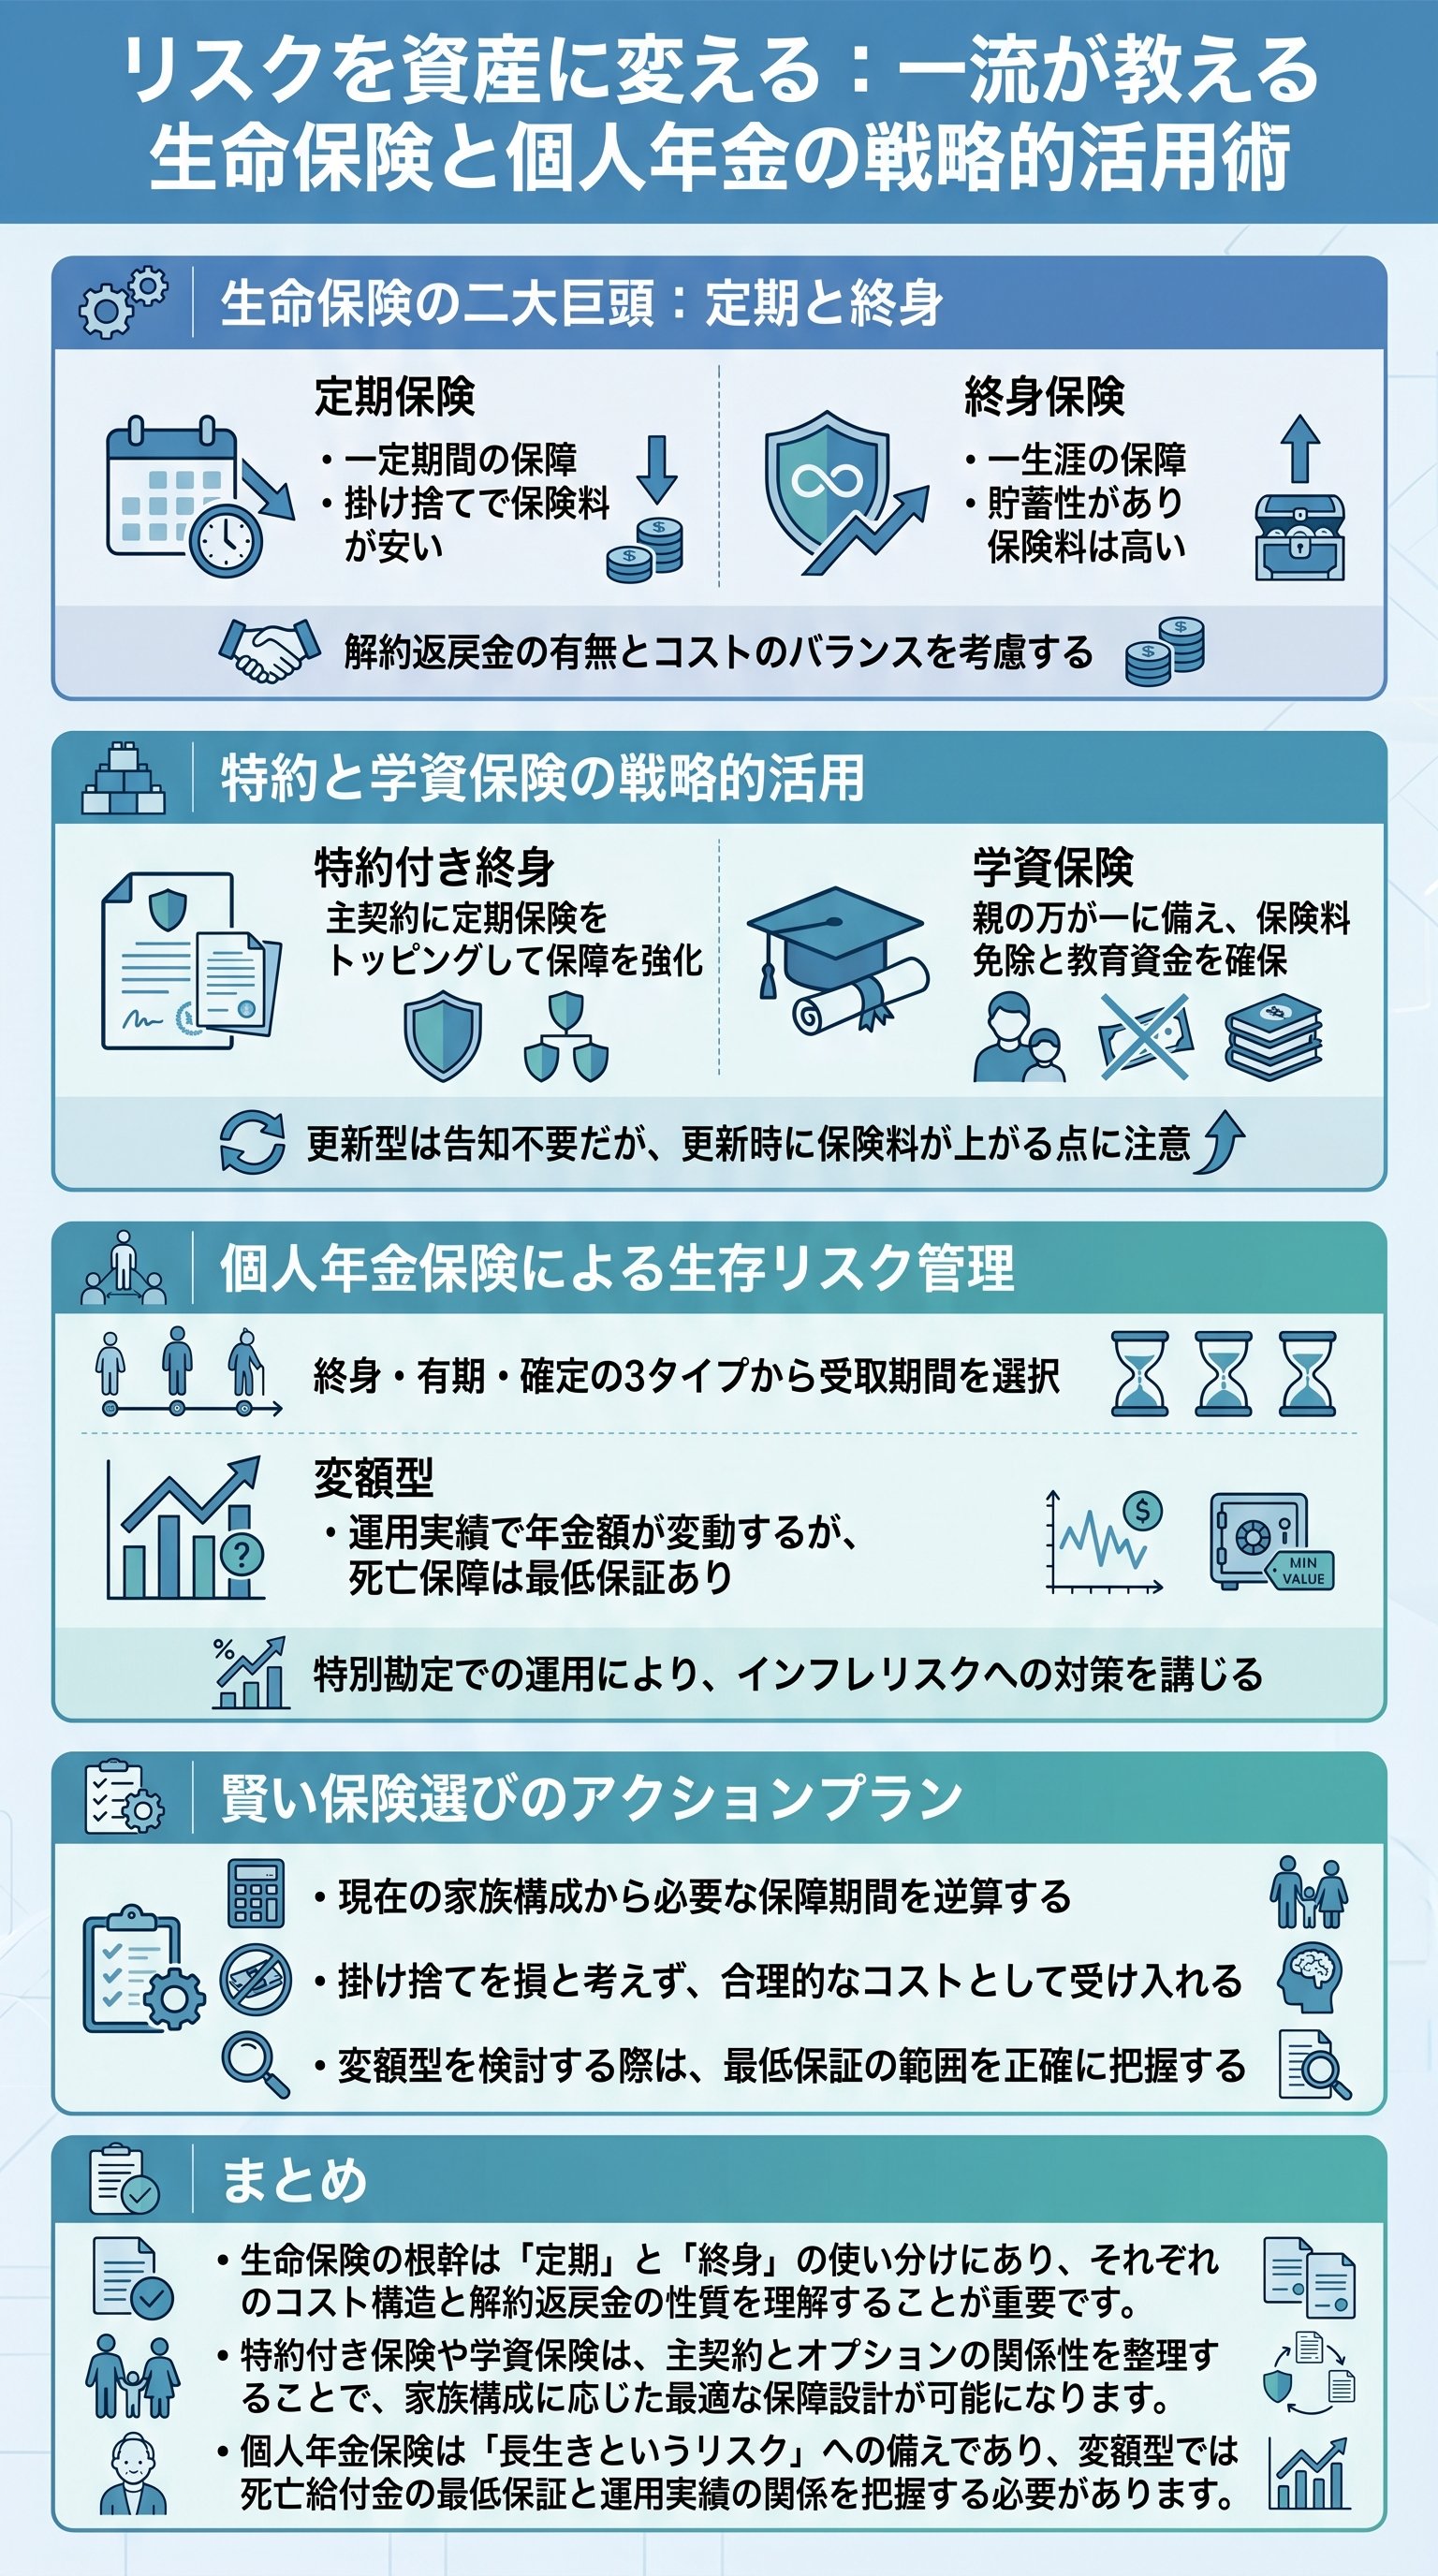
生命保険の土台は、大きく分けて二つの構造に集約される。
一つは「定期保険」、もう一つは「終身保険」である。
定期保険は、あらかじめ定められた一定期間のみを保障する潔い仕組みだ。
満期を一日でも過ぎれば、どれほどの保険料を支払っていようと保障は消滅する。
「保険とは本来、発生確率は低いが、起きた時の損失が甚大な事象に備えるためのものである」
実は、日本人が忌み嫌う「掛け捨て」という言葉こそが、保険の純粋な姿を表している。
定期保険は、保険料が戻ってこない代わりに、圧倒的に安いコストで大きな保障を買うことができる。
逆に言えば、貯蓄性を求めるあまり高い保険料を払うのは、保険の本質から逸脱している。
一方で、終身保険は一生涯の保障を約束するものである。
人間はいつか必ず死ぬ。
だからこそ、保険会社はいつか必ず保険金を支払わなければならない宿命にある。
つまり、終身保険は保険でありながら、実質的には資産形成の側面を強く持っているのだ。
| 項目 | 定期保険 | 終身保険 |
|---|---|---|
| 保障期間 | 一定期間(10年、60歳まで等) | 一生涯(死ぬまで) |
| 保険料 | 安い(掛け捨て) | 高い(貯蓄性あり) |
| 解約返戻金 | ほぼ無し(あっても極少) | 期間に応じて蓄積される |
もし君が「安心」を金で買いたいのであれば、この構造を理解せよ。
まずは自分が守るべき期間がいつまでなのか、冷徹に逆算する能力を身につけるべきである。
それができて初めて、定期と終身のどちらを選ぶべきかの答えが出る。
掛け捨ての美学と「収入保障」という賢者の選択
定期保険の中にも、実は多様なバリエーションが存在する。
ここで重要になるのが、「死亡保険金」の受け取り方の設計である。
多くの人間は、死んだら「ドカン」と一括で金が手に入ることを想像するだろう。
しかし、現実の生活は一時の大金ではなく、月々のキャッシュフローによって支えられている。
そこで登場するのが「収入保障保険」である。
これは一括ではなく、年金形式で毎月一定額を受け取る仕組みだ。
家族の大黒柱を失った後、残された家族が最も必要とするのは、安定した生活費である。
つまり、この保険は遺族の生活実態に最も即した設計となっているのだ。
実は、定期保険には「平準型」「逓増型」「逓減型」の三種類がある。
- 1平準定期保険期間中、常に一定の金額を保障する王道。
- 2逓増定期保険時の経過とともに保障額が増えていくタイプ。
- 3逓減定期保険必要保障額の減少に合わせて、保障額を減らしていく合理的タイプ。
ここで注目すべきは、保障額が変動しても支払う保険料は一定であるという事実だ。
保険会社は、加入者の年齢が上がるほど死亡リスクが高まることを熟知している。
だから、若いうちに少し多めに払い、年老いた時のコストを平準化させているのである。
保険料が変わらないという安心感の裏には、緻密な計算が存在することを見逃してはならない。
なぜなら、保険会社は「年金」として預かっている間に、その資金を運用できるからだ。
一括で渡してしまうと運用ができなくなるため、その分の利息相当額を差し引かれる。
「待てる者」には利益があり、「急ぐ者」はコストを払う。
これが金融業界の鉄則であり、保険の世界においても例外ではないのである。
トッピングの罠と教育資金という聖域の防衛術
さて、世の中には「定期保険特約付終身保険」という、名前の長い商品が溢れている。
これは簡単に言えば、終身保険という「本体」に、定期保険という「トッピング」を乗せたものだ。
「一生涯の安心」をベースに、子供が小さい時期だけ「厚い保障」を追加する。
一見すると非常にスマートな設計に見える。
だが、ここには見えないコストの罠が潜んでいる。
特約部分はあくまで「定期保険」であるため、一定期間が来れば更新が必要となる。
そして更新のたびに、その時点の年齢に基づいた高い保険料が再計算されるのだ。
つまり、トッピングのつもりが、いつの間にか家計を圧迫する「メインディッシュ」に化けてしまう。
次に、子を持つ親が必ずと言っていいほど検討するのが「学資保険」である。
これは教育資金という「聖域」を守るための特殊な仕組みだ。
最大の特徴は、契約者である親が死亡した際の「保険料払込免除」という機能にある。
親が死んでも、子供の学資金は約束通り支払われる――。
実は、学資保険を単なる「貯蓄」と捉えると、今の低金利時代では魅力が乏しく見えるだろう。
でも、この「保障と貯蓄のハイブリッド」こそが、親の安心感を支えている。
- 1祝金や満期保険金により、進学のタイミングでまとまった金が手に入る。
- 2親に万が一のことがあっても、以降の保険料を払わずに全額受け取れる。
- 3強制的な積立により、浪費を防ぐことができる。
教育資金は、運用失敗が許されない「失敗不可避の資金」である。
だからこそ、多くの親は投資信託ではなく、この保守的な保険を選択するのである。
ただ、最近では外貨建てや変額型の学資保険も登場している。
「教育資金にリスクを取るべきか」という問いに対し、君は明確な答えを持っているだろうか。
「長生き」という最大のリスクに挑む個人年金保険の極意
ここまでは「死ぬこと」への備えを語ってきた。
しかし、現代社会における真の恐怖は、死ぬことではなく「死なないこと」にある。
貯金が尽きても寿命が尽きない――。
この「長生きリスク」をヘッジするために存在するのが、個人年金保険である。
個人年金保険は、積立期間を経て、老後に年金として金を受け取る仕組みだ。
ここで理解すべきは、受け取り方の三つの型である。
- 終身年金生きている限り、死ぬまで永遠に支払われる。
- 有期年金10年、20年といった一定期間、生存している間だけ支払われる。
- 確定年金生存に関わらず、あらかじめ決めた期間は必ず支払われる。
これは差別ではなく、純粋なリスクの数値化である。
自分の命の価値を時間に換算した時、金融機関がいかに冷徹な計算を行っているかが分かる。
老後の安心とは、他ならぬ「確率論」の上に成り立っているのだ。
だからこそ、確定年金は人気がある。
だが、考えてみてほしい。
「自分が死んでも損をしない」という選択は、本当にリスクヘッジと言えるのか。
本来、保険とは「自分では負いきれない損失」をカバーするものだ。
長生きという「終わりの見えないリスク」に対抗するなら、本来は終身年金こそが保険の王道であるはずだ。
つまるところ、個人年金保険を選ぶという行為は、自分の寿命を予測するゲームに他ならない。
「自分は平均以上に長生きする」という根拠なき自信があるか。
あるいは、「損をしたくない」というサンクコストの呪縛に囚われているか。
君が選ぶのは、どちらの道だ。
変額保険の光と影――運用リスクを背負う覚悟はあるか
最後に、現代の保険業界において最も「攻撃的」な商品を紹介しよう。
それが「変額個人年金保険」である。
これまでの保険は、将来もらえる金額が最初から約束されている「定額」が主流だった。
しかし変額保険は、保険料を株や債券で運用し、その結果で受取額が変わるという。
この商品の心臓部は、「特別勘定」と呼ばれる隔離された財布にある。
保険会社の一般資産とは別に管理され、運用の果実がダイレクトに加入者に反映される。
つまり、運用がうまくいけば、年金額は何倍にも膨れ上がる可能性がある。
だが、「変なやつは特別扱い」という言葉通り、リスクもまた加入者が負うことになる。
変額保険は、もはや「保険」という名を借りた「投資信託」である。
だが、ここで一つ、保険ならではの強力なセーフティネットが存在する。
それが「死亡給付金の最低保証」である。
運用がどれほど悲惨な結果になろうとも、被保険者が死亡した瞬間に支払われる金だけは、一定額が担保されている。
- 1死亡時最低保証がある。運用がダメでも一定額は守られる。
- 2解約時最低保証はない。市場の影響をダイレクトに受ける。
- 3満期(年金受取)時原則として最低保証はない。自己責任の極みである。
中途半端な知識でこの商品に手を出すのは、目隠しをして戦場を走るに等しい。
本質を見抜き、どのリスクを自分が背負い、どのリスクを保険会社に転嫁するのか。
その冷徹な選別ができる者だけが、真の資産防衛を実現できるのである。
