過去の的中実績から読み解く第38回試験の全体戦略
建設業経理士1級試験において、高い的中率を誇る弥生カレッジCMCの分析によれば、近年の試験傾向は「過去問の単純な焼き直し」から「概説書の深い理解」へとシフトしています。
過去の試験では、Activity-Based Costing(ABC)やCash Conversion Cycle(CCC)など、多くの受験生が予期しなかった論点を的中させてきました。
今回の第38回試験においても、表面的な暗記ではなく、会計基準の根本的な考え方を問う問題が予想されます。
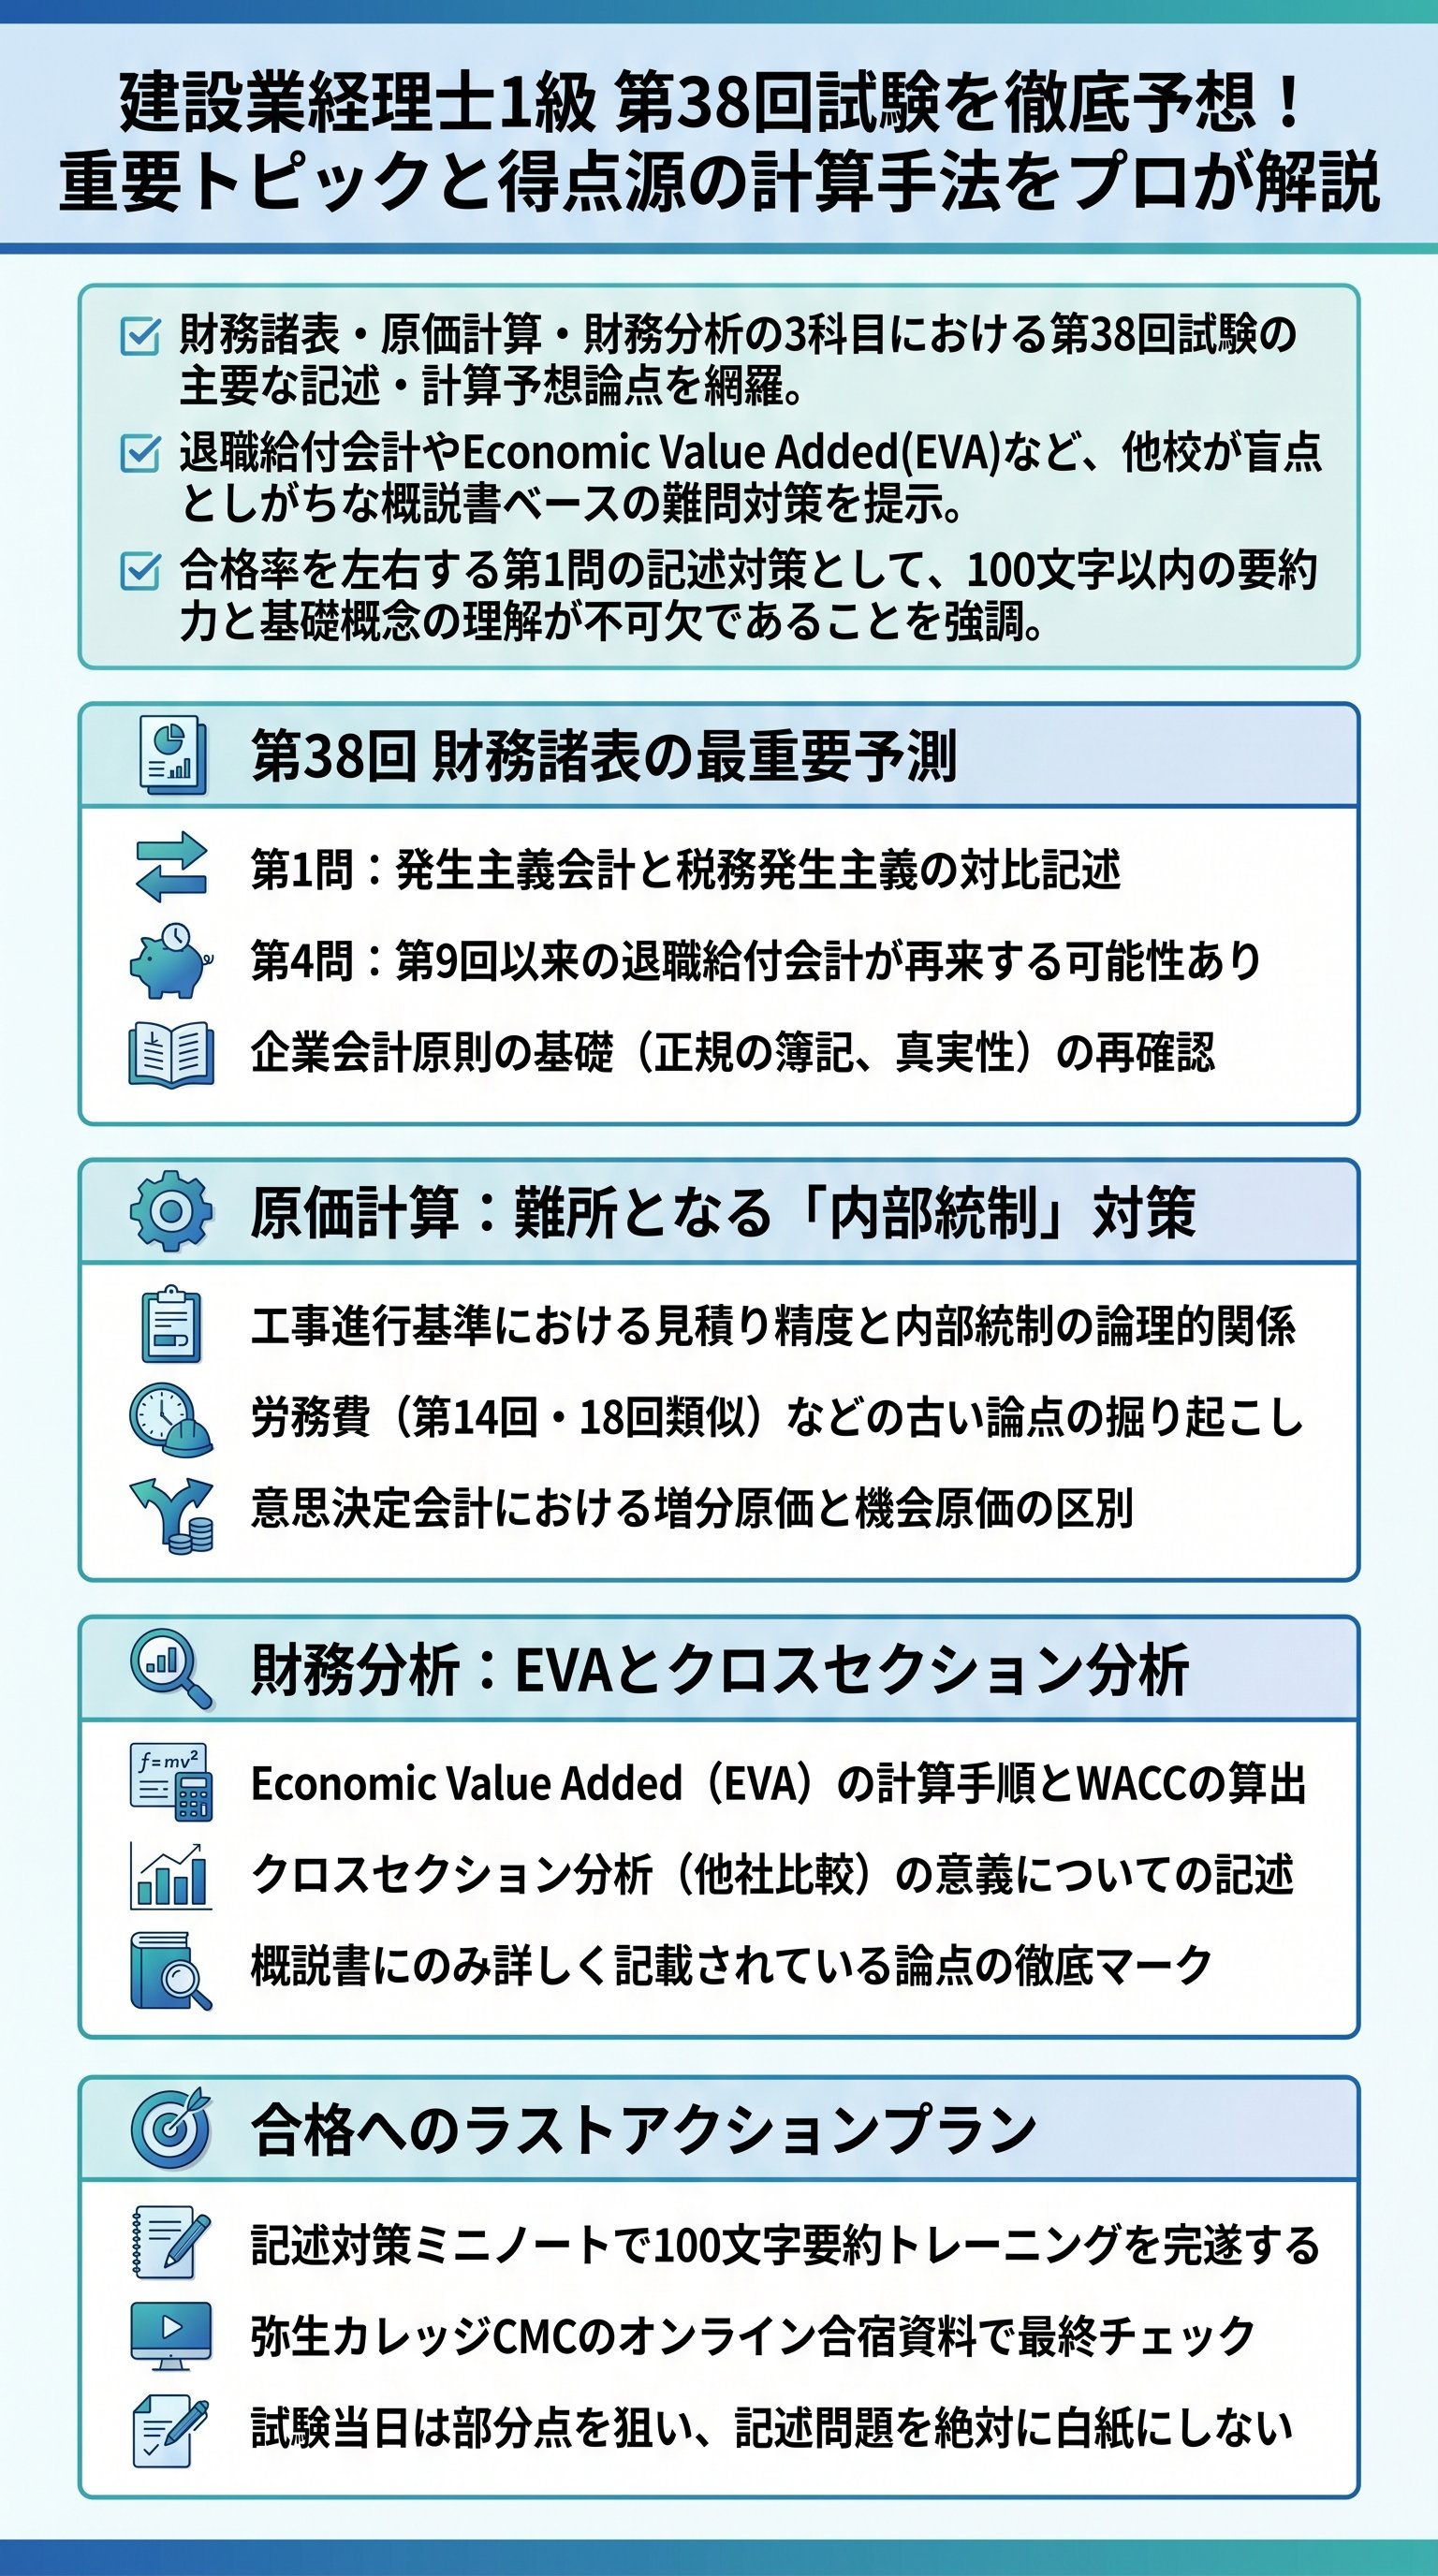
受験生が最も警戒すべきは、第1問の記述対策です。
ここでは、単にキーワードを並べるだけでなく、論理的な文章構成力が求められます。
特に「発生主義会計」と「税務発生主義会計」の違いなど、工事進行基準や工事完成基準に関連する論点は非常に重要です。
これらを100文字以内で的確に説明できる訓練が、合格への最短距離となります。
| 項目 | 過去の傾向 | 第38回の対策方針 |
|---|---|---|
| 記述問題 | 基本用語の説明 | 概念の比較と論理的説明 |
| 計算問題 | 頻出パターンの反復 | 稀出論点(退職給付等)の理解 |
| 難易度 | 標準的 | 概説書ベースの深掘り問題 |
【財務諸表】記述対策と退職給付会計の再来に備える
財務諸表の第1問では、発生主義会計の原則が中心的なテーマになると予想されます。
具体的には、工事進行基準と工事完成基準の対比を通じた利益測定の考え方を整理しておく必要があります。
また、リース会計や企業会計原則の基礎、税効果会計なども無視できません。
これらは正規の簿記の原則や真実性の原則といった、会計の基盤となる知識から派生する論点です。
理論の基礎を固めることが、記述問題で高得点を叩き出す唯一の道だ
第4問で警戒すべきは、第9回試験以来となる「退職給付会計」の本格的な出題です。
最新の過去問には掲載されていないケースが多く、多くの受験生が慌てるポイントとなります。
ここでは、利息費用、期待運用収益、勤務費用といった各構成要素を正確に算出し、最終的な退職給付引当金を導き出すステップを再確認してください。
特に割引率と期待運用収益率が異なるケースへの対応が鍵を握ります。
- 1勤務費用を把握する
- 2退職給付債務に割引率を乗じて利息費用を計算
- 3年金資産に期待運用収益率を乗じて収益を計算
- 4上記を合算して退職給付費用を算出する
【原価計算】内部統制と工事進行基準の構造的理解
原価計算において、今回注目すべきは「内部統制」と「工事進行基準」の相関関係です。
工事進行基準を採用する場合、見積りの精度が財務諸表の信頼性に直結するため、強固な内部統制システムが不可欠となります。
この論点は難易度が高く、他校の受験生と差がつくポイントです。
また、労務費に関する古い過去問(第14回や第18回など)で見られた論点も、現代版にアレンジされて出題される可能性があります。
- 内部統制が工事見積りに与える影響の把握
- 工事進行基準下での進捗度管理の重要性
- 労務費の計算における賃率差異の処理
- 意思決定会計における増分原価の考え方
原価計算は、計算の正確性はもちろんのこと、その数値が経営判断にどう活かされるかという「意思決定」の視点も欠かせません。
Economic Value Added(EVA)の考え方に近い、経済的付加価値の創出という視点を常に持っておくことで、記述問題の深みが一層増すことでしょう。
計算は手段であり、目的は企業の価値創造を測定することにあるのです。
【財務分析】EVAとクロスセクション分析の攻略法

財務分析の目玉予想は、Economic Value Added(EVA / 経済的付加価値)です。
これは、税引後営業利益から資本コストを差し引いて算出される指標ですが、特にWeighted Average Cost of Capital(WACC / 加重平均資本コスト)の算出プロセスが問われる可能性が高いです。
株主資本コストと負債コストをウェイト付けして計算する手法は、概説書には詳しく記載されていますが、一般的なテキストでは手薄になりがちな領域です。
さらに、第1問では「クロスセクション分析(横断的分析)」の意義について問われる可能性があります。
これは、同業他社や業界平均との比較を行うことで、自社の相対的な位置付けを明確にする手法です。
過去に第1問で出た論点が第2問で形を変えて出題されるパターンも多いため、過去の記述問題のテーマを分析のフレームワークとして整理しておくことが有効です。
| 財務指標 | 算出のポイント | 経営上の意味 |
|---|---|---|
| EVA | WACCを控除した後の利益 | 投資家へのリターン能力 |
| WACC | 負債と資本の調和コスト | 資金調達の効率性 |
| CCC | 運転資本の回転速度 | キャッシュフローの健全性 |
合格を確実にするための直前対策とマインドセット
試験直前期において最も重要なのは、「未知の論点」に対してパニックに陥らないことです。
退職給付会計やEVAのように、久々に出題される論点は、基礎的な構造さえ理解していれば、実は計算自体はシンプルなことが多いのです。
重要キーワードを100文字以内で整理する習慣を最後まで継続してください。
最後に、試験当日は「最後まで白紙を作らない」という執念が合否を分けます。
特に記述問題は、完璧な正解でなくとも、会計的な一貫性のある記述があれば部分点が期待できます。
建設業経理士1級という難関を突破した先には、高度な管理会計のスキルを持つ専門家としてのキャリアが待っています。
残り数日、一分一秒を惜しんで、概説書の隅々まで目を通す努力を惜しまないでください。
