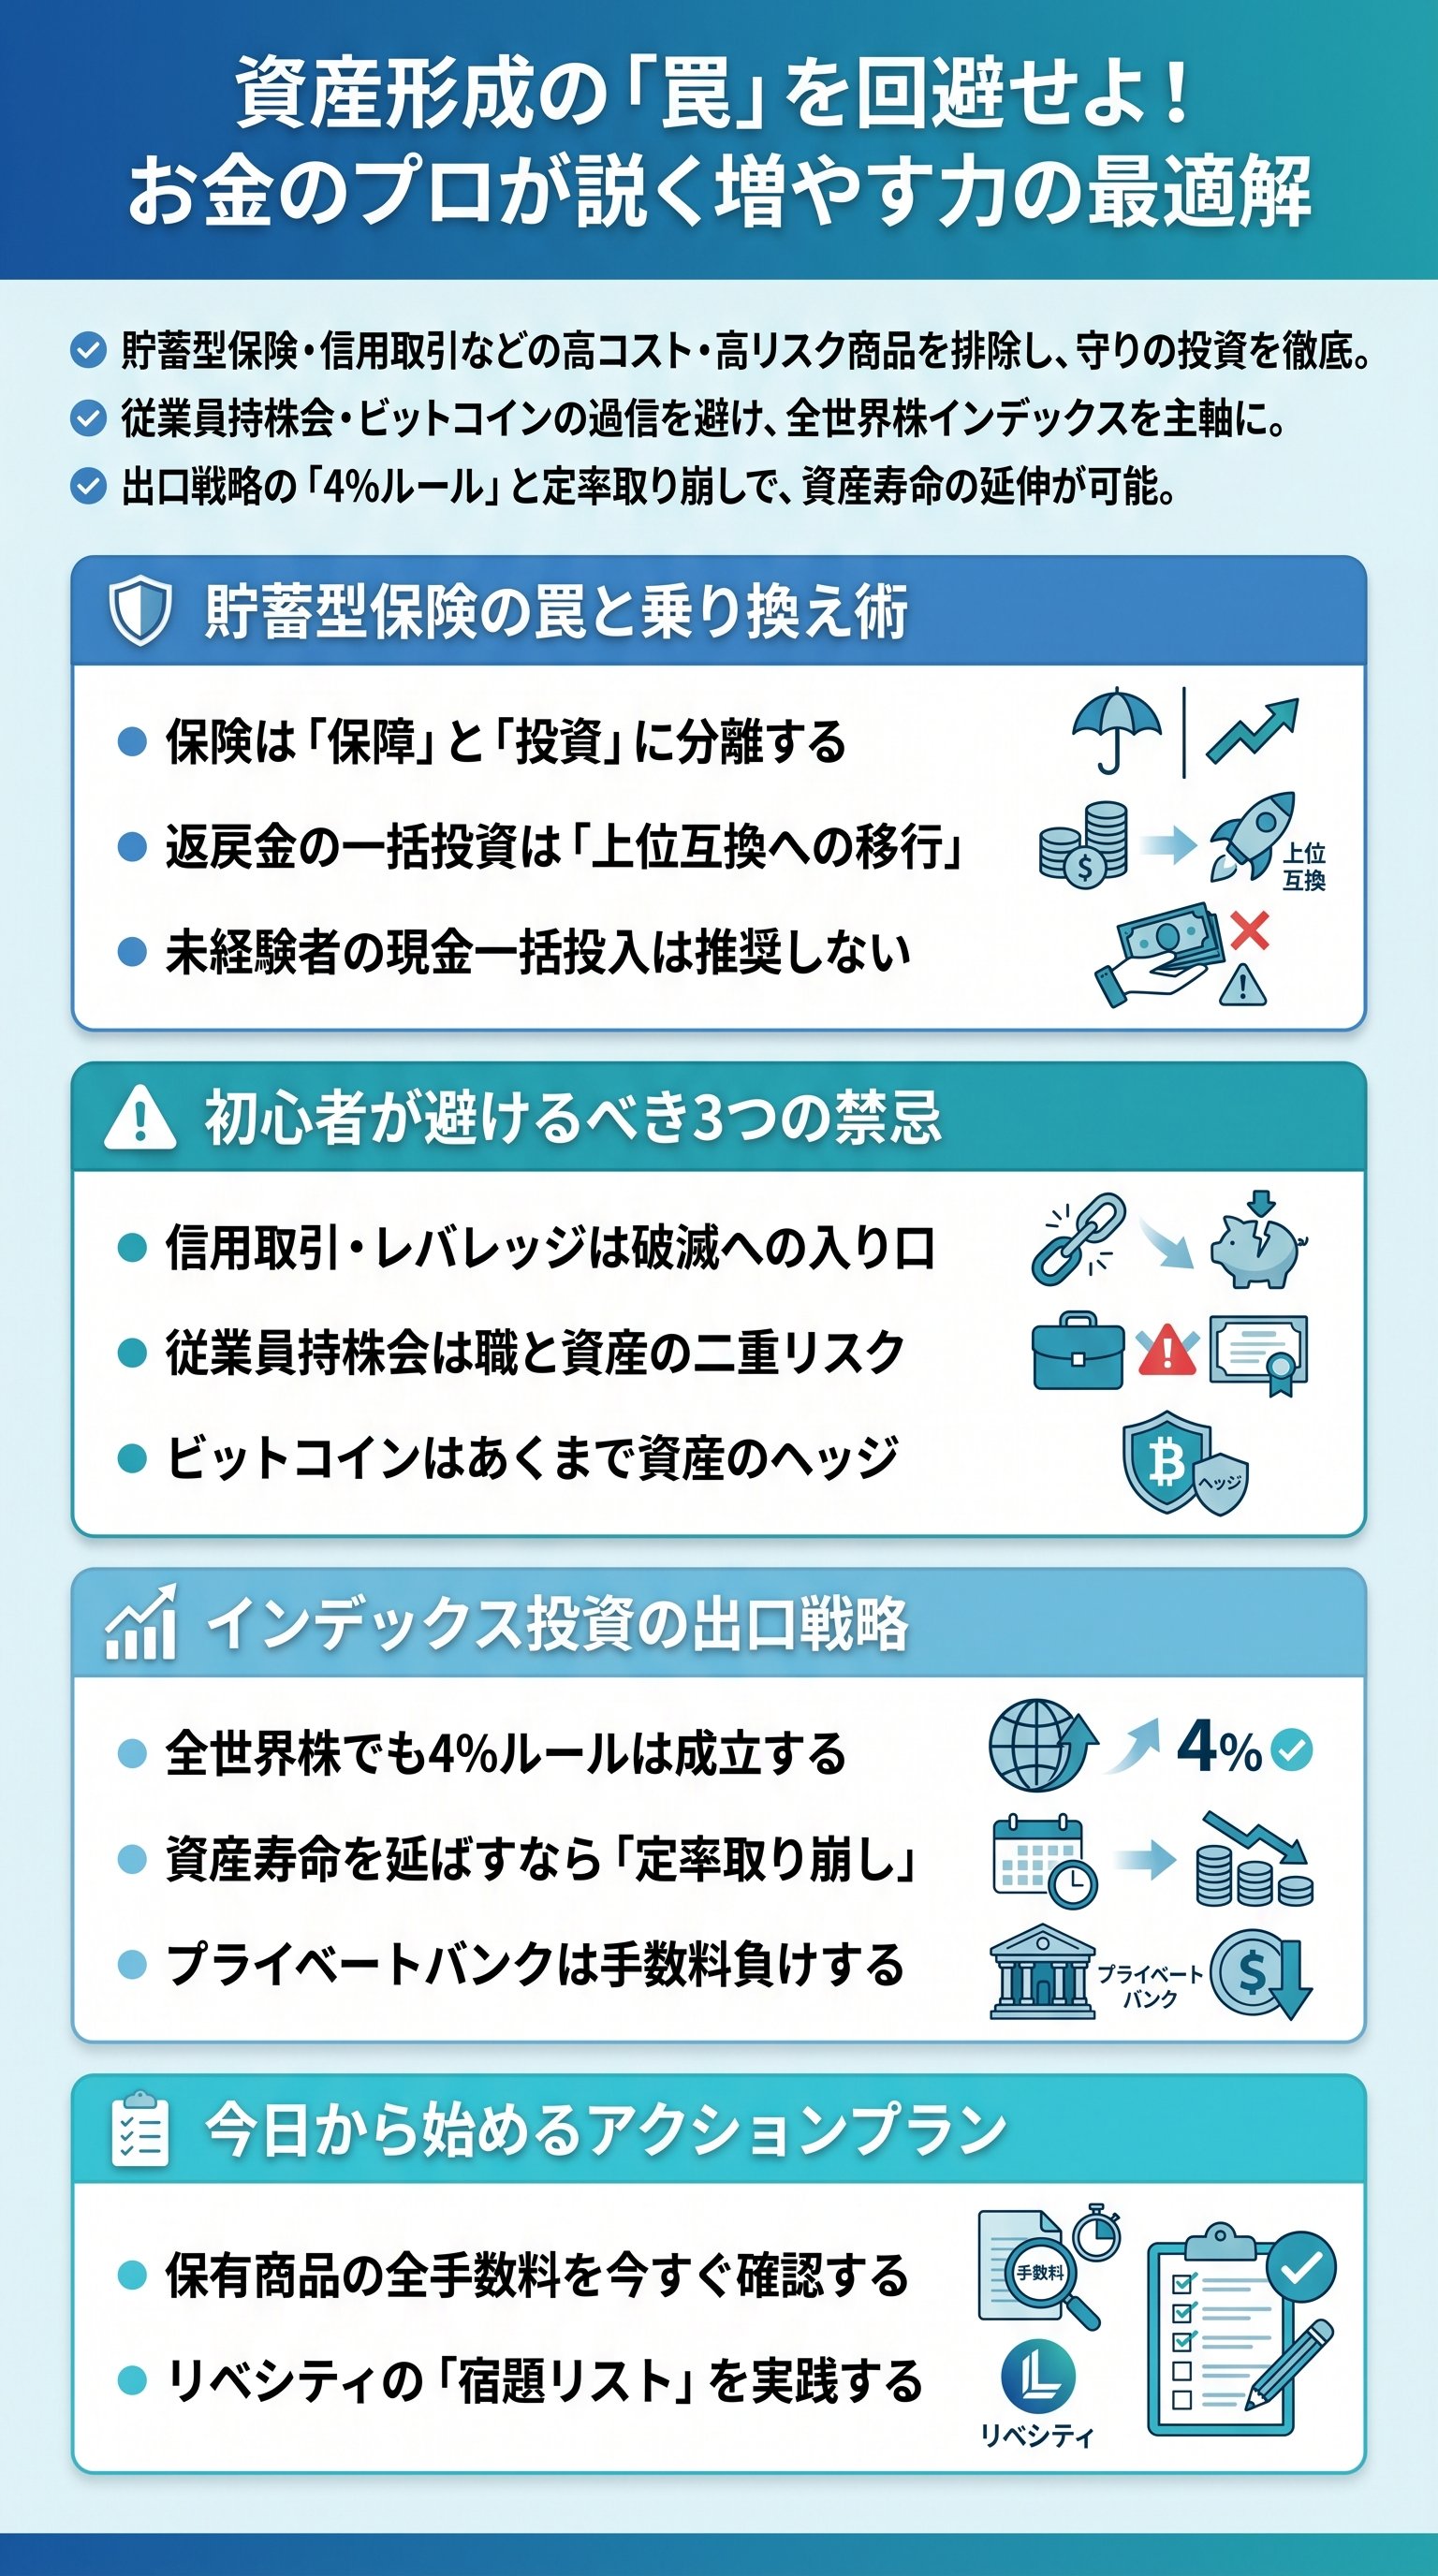
貯蓄型保険という名の「枷」を外せ:最速で資産を正常化する英断
多くの日本人が、「安心」という甘美な言葉に騙され続けている。
その最たる例が、貯蓄型保険という名の非効率な金融商品である。
これは「保障」と「投資」を混ぜ合わせた、極めて筋の悪いカクテルに他ならない。
だからこそ、我々はこの「枷」を今すぐ外さなければならないのである。
「貯蓄型保険の中身は、ぼったくりの投資信託と薄い保障の保険。このセット商品をバラバラにして、それぞれ最適なものを選び直すべきだ」
実は、この解約返戻金を一括でインデックスファンドに投じる行為は、極めて合理的な判断である。
なぜなら、それは「質の悪い資産」を「質の高い資産」へ入れ替えるだけの作業だからだ。
元々、長期運用のつもりで塩漬けにしていた資金であれば、市場の変動を恐れる必要はない。
つまり、停滞していた資金に「命」を吹き込む儀式なのである。
| 項目 | 貯蓄型保険 | インデックス投資(全世界株) |
|---|---|---|
| 手数料 | 非常に高い(不透明) | 極めて低い(透明) |
| 期待リターン | 1〜2% 程度 | 5〜7% 前後 |
| 資金の流動性 | 低い(解約控除あり) | 高い(いつでも売却可能) |
でも、一括投資が怖いと感じる心理も理解できなくはない。
その場合は、3年程度の時間をかけて分割して投入するのも、精神衛生上の妥協案としては機能する。
ただ、理論上の正解は常に一括投資にあることを忘れてはならない。
今この瞬間の恐怖を乗り越えた者だけが、複利の恩恵を最大限に享受できるのである。
- 1ぼったくり投資信託(貯蓄型保険)を即座に解約する。
- 2必要な保障は、安価な「掛け捨て保険」で確保する。
- 3浮いた資金と返戻金を、優良なインデックスファンドへ集約する。
投資とは、期待値の高い場所に資金を置き続けるゲームである。
わざわざ期待値の低い「保険という名の箱」に閉じ込めておく理由は、どこにも存在しない。
不誠実な営業マンに支払う手数料を、自分の未来の資産に還元せよ。
それが、真の投資家としての第一歩である。
信用取引とレバレッジの甘い罠:地獄へ至る片道切符を破り捨てろ
資産形成を焦る者ほど、「レバレッジ」という劇薬に手を出したがる。
信用取引、レバレッジETF、それらはすべて、凡人を破滅させるための装置である。
投資の王道は「時間を味方につけること」であり、「速度を競うこと」ではない。
焦燥感に駆られた判断は、常に最悪の結果を招くものである。
実は、信用取引が気になり始めた時点で、貴様の投資哲学は崩壊している。
それは、着実な歩みを否定し、一攫千金を狙う「ギャンブラーの思考」に支配された証拠だ。
一握りの成功者の裏には、数万人の「追証」に泣く敗北者が積み上がっている。
地獄への道は、常に「効率的に稼ぎたい」という善意(あるいは強欲)で舗装されているのである。
- 信用取引:手出し資金以上の損失(借金)が発生するリスク。
- レバレッジETF:逓減(ていげん)リスクにより、長期保有には向かない。
- 先物・オプション:プロの戦場であり、初心者が足を踏み入れるべきではない。
だから、我々は「100人中1人」の奇跡を狙う必要などないのだ。
「100人中100人が小金持ちになれる道」を選べば、それで十分ではないか。
インデックス投資や高配当株投資を淡々と続けること。
それが、最も退屈で、かつ最も確実な勝利への道なのである。
もし、貴様が「借金をしてまで投資をしたい」と願うなら、それは病に近い。
投資で負けても、資産がゼロになるだけで済むのが現物投資の強みだ。
しかし、信用取引はマイナスの世界、すなわち「借金」という深淵へ貴様を引きずり込む。
家族の笑顔も、将来の希望も、すべては一瞬の株価変動で霧散するのである。
従業員持株会とビットコインの盲点:分散投資の鉄則を忘れるな
「会社が奨励金を出してくれるから」という理由で、持株会に全力を注ぐ愚か者が絶えない。
これは、投資の基本である「分散」の真逆を行く行為である。
勤務先と投資先が同一であるということは、会社が倒産した瞬間に、職と財産を同時に失うことを意味する。
つまり、貴様の人生は「一社という名の泥舟」と心中することになるのである。
でも、奨励金20%は魅力的ではないか、と反論する者もいるだろう。
だが、その20%の利益など、株価の数%の下落で容易に吹き飛ぶ。
それ以上に、「人的資本」と「金融資本」を同一の籠に入れるリスクは、あまりに巨大だ。
投資家である前に、一人の自律した人間として、リスクの分散を徹底すべきである。
- 1給与という「フロー」を会社から受け取る。
- 2その資金を、会社とは無関係な「全世界の資産」に分散する。
- 3これにより、特定の企業や国家に依存しない真の自由が手に入る。
また、ビットコインをはじめとする暗号資産についても、冷静な視点が必要だ。
それを「資産を爆発的に増やす魔法」だと考えているなら、今すぐ目を覚ませ。
それはあくまで、法定通貨(円やドル)の価値が暴落した際の「ハルマハゲドン(最終戦争)への備え」である。
総資産の3〜5%程度を、お守り代わりに持つのが関の山であろう。
ビットコインの技術や未来を否定するわけではない。
ただ、「小金持ち山」を目指す初心者にとって、それは必須の装備ではないということだ。
ボラティリティの激しい商品に心を乱され、本業や生活に支障をきたすのは本末転倒である。
投資の主役はあくまで「貴様の人生」であり、チャートの数字ではないのである。
出口戦略の真実:全世界株と4%ルールで人生を逃げ切る

資産を積み上げた後、我々を待ち受けているのが「出口戦略」という難問である。
ここで有名な「トリニティスタディの4%ルール」が登場する。
これは元々、米国株を前提とした研究だが、全世界株(オルカン)でも成立するのか?
結論から言えば、「十分に応用可能である」と言わざるを得ない。
「全世界株での4%ルール(定額取り崩し)の成功確率は約80%弱。米国株の95%には劣るが、決して低い数字ではない」
実は、ここで議論すべきは「定額」か「定率」かという点にある。
毎年一定の金額を引き出す「定額取り崩し」は、資産が枯渇するリスクを孕む。
しかし、資産残高に対して一定の割合を引き出す「定率取り崩し」であれば、理論上、資産はゼロにならない。
つまり、資産がゼロにならない取り崩し方を作れるのである。
| 取り崩し方法 | 特徴 | リスク |
|---|---|---|
| 定額取り崩し | 生活費が安定する | 暴落時に資産が激減する |
| 定率取り崩し | 資産が尽きない | 受取額が変動する |
だから、オルカンで資産形成をしている諸君も、過度に恐れる必要はない。
米国株一本に絞るリスクを取るか、全世界に分散して安定を取るか、それは個人の好みの問題だ。
重要なのは、「いつ、どのように引き出すか」というルールを、現役時代から決めておくことである。
出口を見据えない航海は、ただの漂流に過ぎないからである。
出口戦略を考える際、多くの者が「資産を減らしたくない」という恐怖に囚われる。
だが、死ぬ時に最も金持ちである必要はない。
4%というルールに基づき、「人生を豊かにするために金を使う」勇気を持て。
金は墓場までは持っていけないが、金を使って得た経験は死ぬまで貴様のものだ。
プライベートバンクの幻想:手数料ハンターに魂を売るな

資産が数千万円、あるいは数億円に達したとき、人は「特別な扱い」を求め始める。
そこで甘い言葉を囁いてくるのが、銀行のプライベートバンク部門である。
個室へ招かれ、専任の担当者がつき、至れり尽くせりのサービスを受ける。
だが断言しよう。
それは「貴様を気持ちよくさせて手数料を毟り取るための舞台装置」に過ぎない。
実は、資産が5億あろうが10億あろうが、プライベートバンクなど不要である。
彼らが提案する「特別な運用」とは、高額な信託報酬が含まれた複雑な商品だ。
結局のところ、手数料2〜3%を支払って「特別な敗北」を買わされているだけなのである。
投資の神様バフェットですら、超富裕層に対して「インデックス投資」を推奨している事実を直視せよ。
- 専任担当者:彼らの給料は、貴様が支払う手数料から出ている。
- 特別な商品:複雑なだけで、インデックスに勝てる保証はない。
- 豪華な部屋:その内装費も、貴様の資産から削り取られたものだ。
つまり、「特別でありたい」という虚栄心が、最も資産を損なう原因となる。
富豪になればなるほど、投資はシンプルに、コストはミニマムに抑えるべきだ。
わざわざ手数料ハンターに餌を与える必要など、微塵もないのである。
真の強者は、豪華な応接室ではなく、静かな書斎で「全世界株」を買うのである。
貴様の資産を守れるのは、銀行の担当者ではない。
他ならぬ、貴様自身の「知性と判断力」だけである。
小金持ちから大金持ちへ至る道においても、結局は「貯める、稼ぐ、増やす、守る、使う」という5つの力の練度が問われる。
学んだだけで満足せず、宿題リストをこなし、自らの手で未来を切り拓け。
