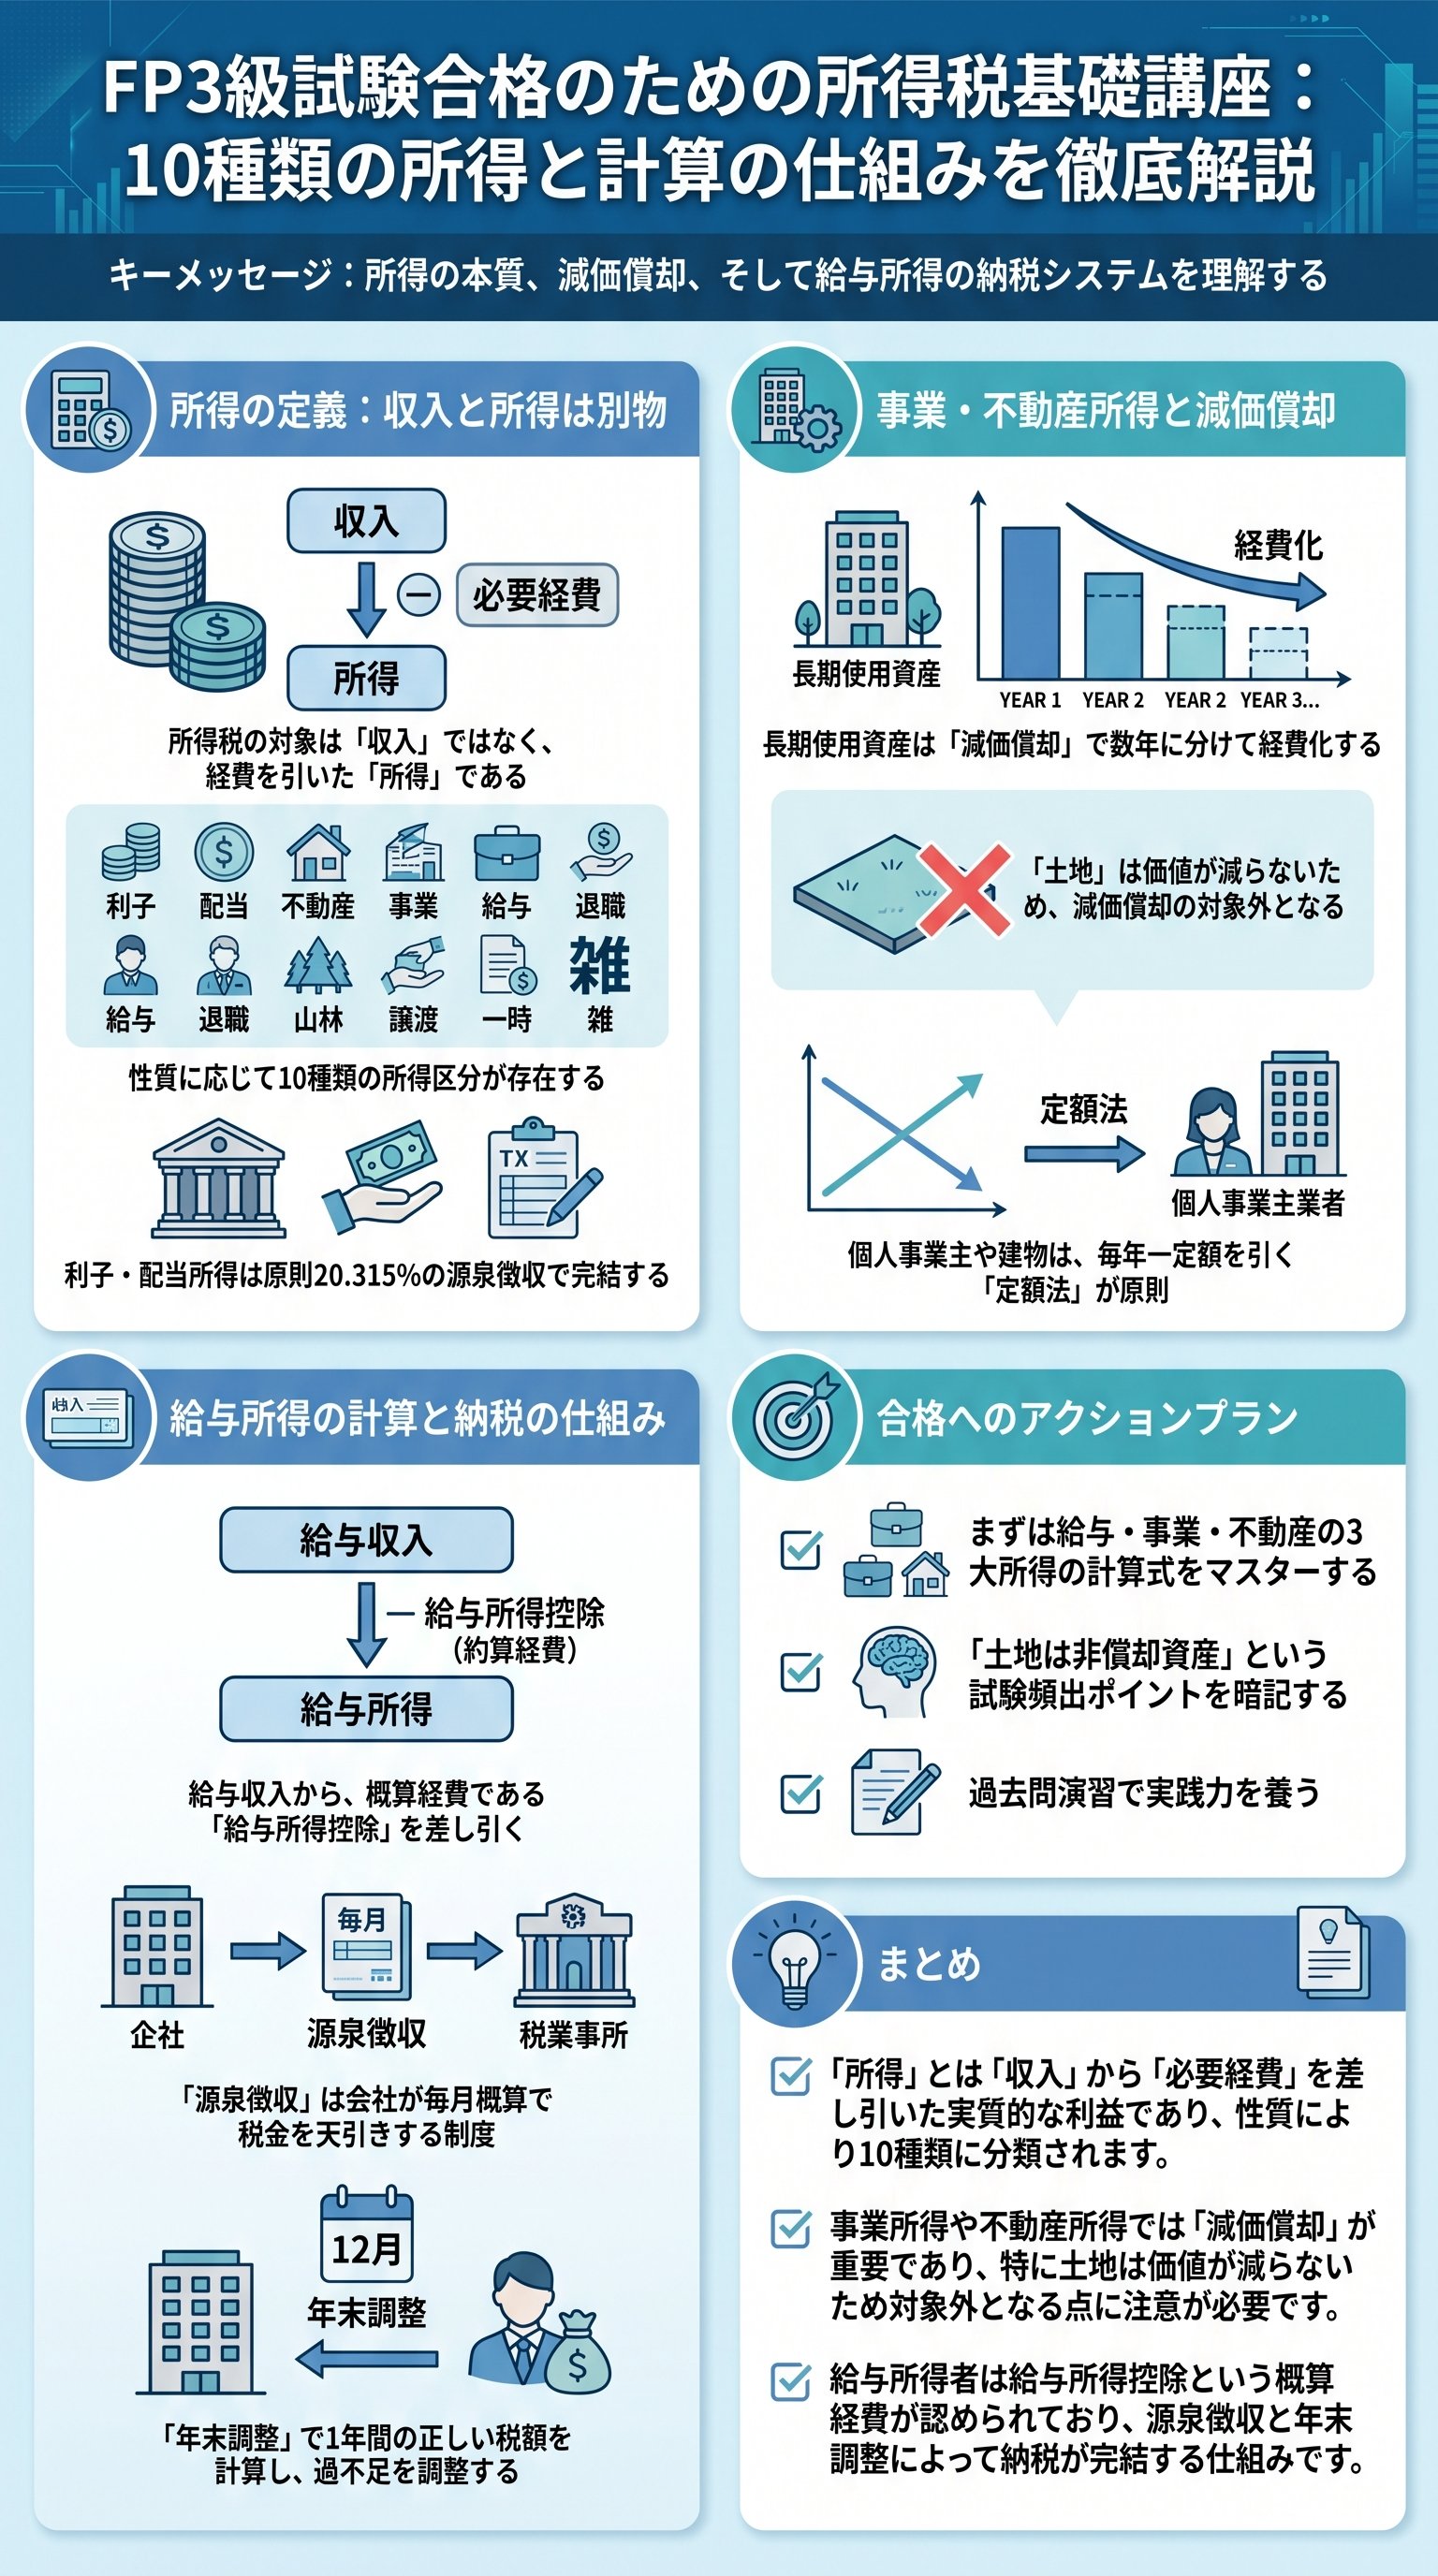
「所得」の本質を見抜け:額面と実質の残酷な乖離
多くの日本人は、自分の銀行口座に振り込まれる金額だけを見て一喜一憂している。
だが、税務の世界において「収入」と「所得」は全くの別物である。
この違いを理解することが、所得税を学ぶ出発点である。
「所得とは、収入から必要経費を差し引いた実質的な利益である」
つまり、売上のすべてに税金がかかるわけではない。
その金を稼ぐためにどれだけの「犠牲(経費)」を払ったか。
それを差し引いた残滓こそが所得であり、国家が牙を剥く対象なのだ。
実は、所得の種類は性質によって10種類にも分類される。
山林所得のように試験にすら出ないマイナーなものもあれば、我々の生活に直結する給与所得まで様々だ。
だが、これらを個別に暗記する必要はない。
大事なのは、各所得が持つ独自の性質と控除のロジックを見極めることである。
まずは「利子」や「配当」といった、投資にまつわる所得から見ていこう。
これらは現代社会における富の源泉でありながら、最も容赦なく「源泉」で刈り取られる対象でもある。
収入と所得を混同する者は、ビジネスの戦場において最初から敗北していると断言できる。
投資のリテラシーを問う:利子と配当、その「天引き」の正体
銀行に金を預け、雀の涙ほどの利息を受け取る。
その際、我々は一度も税金を払った記憶がない。
それは、銀行が支払う前に「源泉分離課税」という仕組みで、あらかじめ税金を毟り取っているからである。
| 所得の種類 | 主な内容 | 課税方式 | 税率(目安) |
|---|---|---|---|
| 利子所得 | 預貯金の利子など | 源泉分離課税 | 20.315% |
| 配当所得 | 株式の配当金など | 総合課税・申告分離 | 20.315% |
現在の税率は20.315%である。
つまり、10円の利子が発生しても、手元に届くのは8円に過ぎない。
この「奪われている実感のなさ」こそが、源泉徴収というシステムの恐ろしさである。
一方で、配当所得は少し毛色が違う。
株や投資信託から得られる分配金も、基本的には20%が天引きされる。
だが、配当には「確定申告をする自由」が残されているのだ。
もし君が「総合課税」を選択すれば、他の所得と合算して配当控除という武器を使える可能性がある。
ただ、これは諸刃の剣だ。
所得が高い者がこれを選ぶと、かえって税率が跳ね上がるリスクを孕んでいる。
「取られっぱなし」でいいのか、それとも「申告」という手間をかけて取り戻すのか。その判断こそが、投資家としての知性を証明する。
事業所得の罠を回避せよ:減価償却という「魔法の経費」

自ら商売を営む者、あるいはフリーランスとして戦う者が直面するのが「事業所得」である。
ここではサラリーマンのような「みなし経費」は通用しない。
自ら領収書を積み上げ、実額で経費を証明する真剣勝負の場である。
特に重要な概念が、「減価償却」である。
1億円のビルを建てたからといって、その年に1億円を全額経費にすることは許されない。
長期間にわたって使用する資産は、その寿命(耐用年数)に応じて分割して計上せねばならないのだ。
- 減価償却の対象となるもの
- 建物(アパート、店舗、事務所)
- 車両(運搬用トラック、営業車)
- 機械装置、ソフトウェア、特許権
だが、ここで絶対的な例外が存在する。
それが「土地」である。
土地はどれだけ時間が経過しても、風雨にさらされても、その面積や価値が「摩耗」することはない。
また、償却方法にもルールがある。
個人事業主の原則は「定額法」である。
これは、毎年一定の金額を淡々と経費化していく手法だ。
特に建物に関しては、法人であろうと個人であろうと「定額法」しか認められない。
これは金額が巨大になりがちな建物の償却を、安定的にコントロールするための国家の意志である。
「いつ、いくら経費にできるか」を支配する者が、事業の存続を支配するのである。
不動産オーナーの鉄則:貸すことと売ることの決定的な違い
「不労所得の代名詞」とも言える不動産だが、その税務は極めて厳格だ。
まず、不動産所得とは「貸し出して得た家賃」を指す。
ここを履き違えてはならない。
不動産を「売却」して得た利益は、不動産所得ではなく「譲渡所得」という別枠で管理される。
たとえ100室を持つメガ大家であろうと、1部屋だけの区分オーナーであろうと、貸している以上はすべて不動産所得の土俵で戦うことになる。
- 1家賃収入(管理費・共益費含む)
- 2礼金、更新料(返還不要なもの)
- 3必要経費(固定資産税、管理費、修繕費、借入金利子)
不動産所得の計算も、基本は「収入 - 必要経費」である。
ここで興味深いのは、建物を購入するための借入金の「利子」は経費になるが、「元金」の返済は経費にならないという点だ。
実は、不動産事業で「帳簿上は赤字なのに、手元の現金は増えている」という現象が起きるのは、この経費の仕組みに原因がある。
不動産所得の真髄は、減価償却費と利子をいかに計上し、課税対象を圧縮するかにある。
サラリーマンの盾と鎧:給与所得控除と年末調整のメカニズム
日本で最も多くの人間が属するカテゴリー、それが給与所得である。
会社から支払われる給与やボーナスが対象だが、ここには「必要経費」という概念が存在しない。
代わりに用意されているのが、「給与所得控除」という名の概算経費だ。
「サラリーマンのスーツ代や勉強代をいちいち計算するのは面倒だ。だから年収に応じて、一律でこれだけ引いてやろう」
これが国家の言い分である。
例えば、年収(額面)が190万円以下の者であれば、65万円が自動的に差し引かれる。
この「みなし経費」の盾によって、我々の課税所得は守られているのだ。
| 給与収入(額面) | 給与所得控除額 |
|---|---|
| 190万円以下 | 一律65万円 |
| 850万円超 | 一律195万円(上限) |
さらに、サラリーマンには「源泉徴収」と「年末調整」という鉄の規律が課されている。
毎月の給料から暫定的な税金が「天引き」され、12月の年末調整でその「誤差」が修正される。
多くの者が「還付金でお小遣いが増えた」と喜ぶ。
だが、それは元々自分が払いすぎていた金が戻ってきただけに過ぎない。
無利息で国に金を貸していたのと同じことだ。
給与所得者は、自分の税金がどのように計算されているかに関心を持たなすぎる。
結局のところ、税金とは「知っている者が得をし、知らない者が損をする」弱肉強食のルールである。
消す(直後の「その選択が、君の将来の銀行残高を決定づけるのである。」も一緒に消す)その選択が、君の将来の銀行残高を決定づけるのである。
