65歳以降の退職で手にする「36万円」の正体
多くのサラリーマンは、65歳の定年を迎える際、一つの大きな勘違いをしている。
それは、「65歳を過ぎてからの退職は、失業保険の面で損をする」という根強い思い込みである。
確かに、誕生日の2日前に退職する「裏技」を使えば、受給額は最大化される。
しかし、現実には定年まで勤め上げたい、あるいは65歳以降も社会と繋がりたいと願う者が大勢いる。
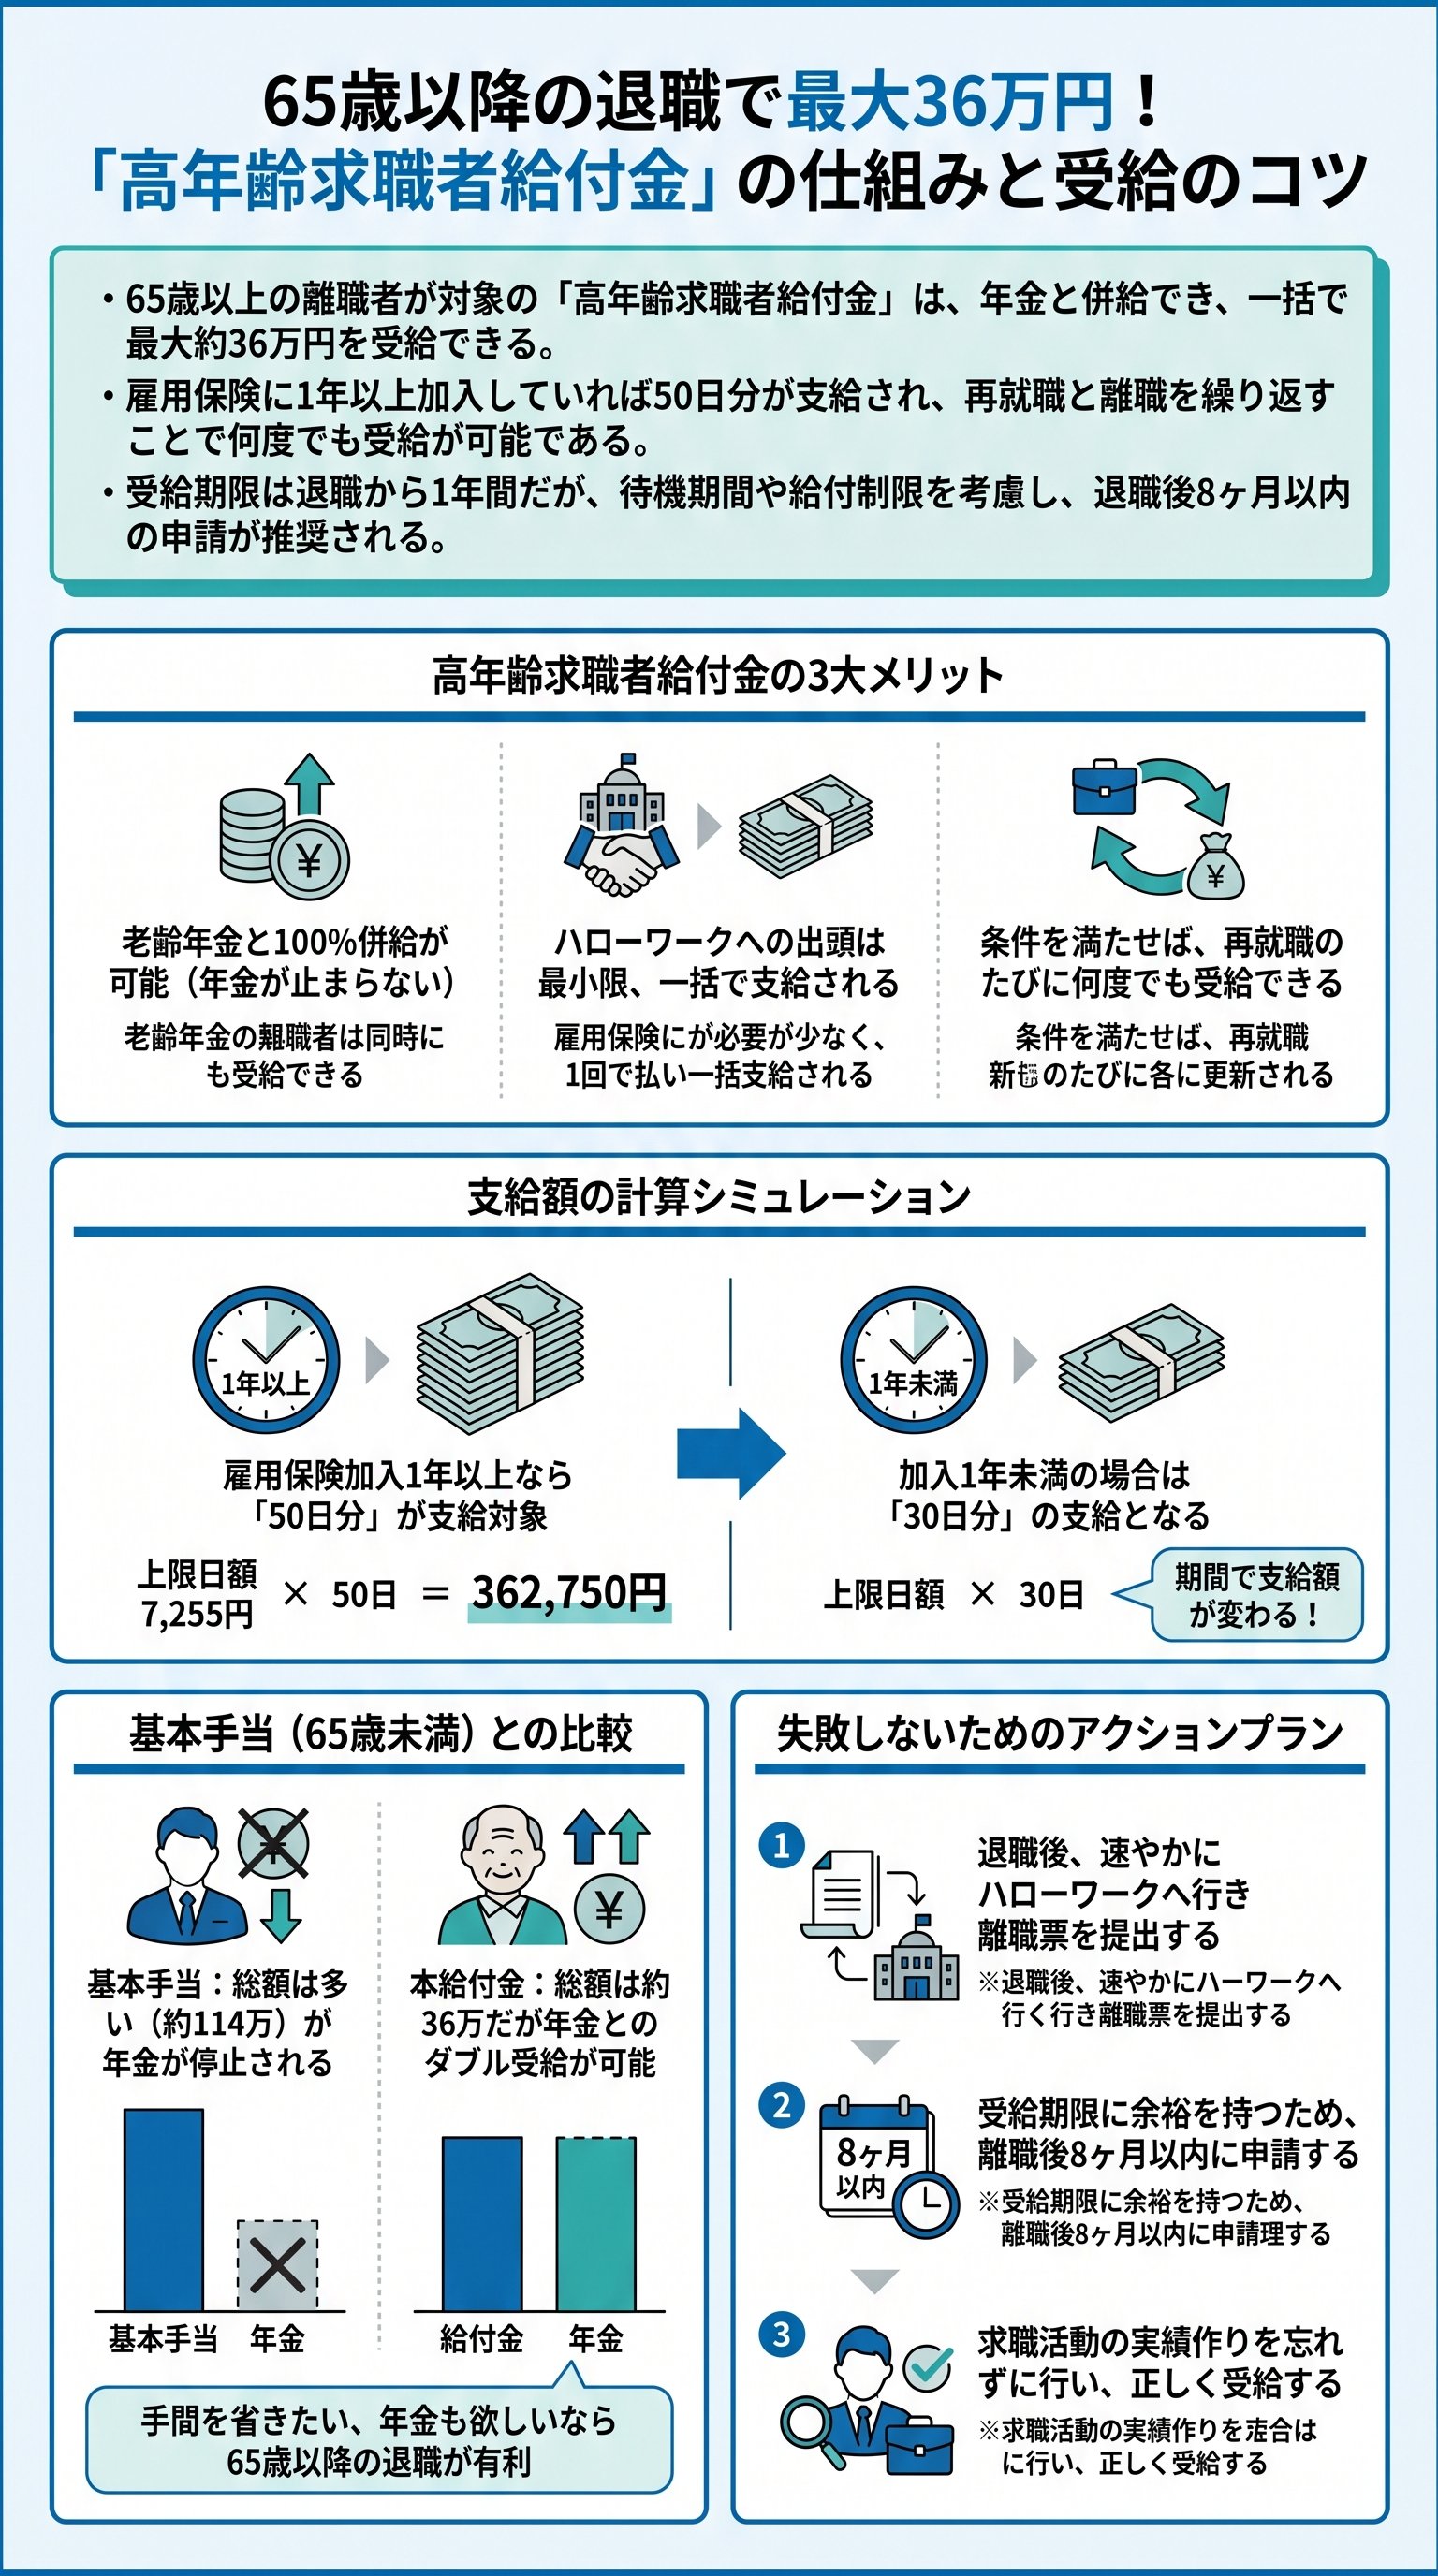
「65歳以降の退職者には、一時金として最大約36万円が支給される」
これが、今回我々が徹底解剖する「高年齢求職者給付金」の正体である。
実は、この制度は一般的な失業保険(基本手当)とは全く性質が異なる。
何より驚くべきは、この給付金が一度きりの恩恵ではないという点だ。
つまり、条件さえ満たせば、人生の後半戦において「何度でも」受け取ることが可能なのである。
多くのメディアは、若年層の失業対策ばかりを槍玉に挙げる。
だが、この高齢者向けの給付制度こそ、今の日本が用意した究極のセーフティネットと言えるだろう。
では、なぜこれほどまでに好条件の制度が、一般に広く浸透していないのか。
それは、ハローワークという場所が、高齢者にとって依然として「敷居の高い場所」であり続けているからに他ならない。
だが、この権利を放棄することは、自ら生涯賃金を削り取っているのと同義である。
プロの視点から言わせれば、これは「知っているか知らないか」だけの、残酷なまでの情報格差だ。
まずは、この給付金の全体像を正しく把握することから始めなければならない。
貴殿のこれまでの献身的な労働に対する、国からの正当な対価を受け取る準備はできているだろうか。
何度でも受給可能という「打ち出の小槌」のメカニズム
この制度の最大の特徴は、受給回数に制限がないという「無限ループ」の可能性である。
一度退職して給付金を受け取り、その後、別の職場で1年以上雇用保険に加入すれば、再び受給権が発生する。
つまり、65歳、67歳、70歳と、転職を繰り返すたびに、貴殿の口座には36万円が振り込まれることになるのだ。
これは、現代の労働市場において、高齢者が「流動性」を持つことへの強力なインセンティブとなっている。
「自分はもう十分働いたから、のんびりしたい」と考える者は、残念ながら対象外となる。
あくまで「再就職の意志」があることが絶対条件だ。
ハローワークへ足を運び、求職の申し込みを行う。
この主体的な行動こそが、給付金という黄金を掘り当てるための唯一の鍵となる。
でも、ハードルを高く見積もる必要はない。
実は、この「失業状態の定義」も、実務上は非常に柔軟に運用されている。
週に数回、短時間のアルバイトを探すという姿勢であっても、求職活動として認められるケースがほとんどだ。
だからこそ、「働き続ける意欲」さえあれば、この給付金は何度でも貴殿の元へ舞い戻ってくる。
貴殿がこれまでに納めてきた雇用保険料が、ようやく利息を付けて返ってくる瞬間なのだ。
世の中には、この仕組みを戦略的に利用し、老後の資産形成に役立てている賢者が存在する。
彼らは、一つの職場に固執しない。
適切なサイクルで現場を変え、その都度、この公的なボーナスを手に入れている。
これは決して不当な受給ではない。
制度が認めた「労働者の正当な権利」の行使である。
年金との併給が許されるという「圧倒的な特権」
一般的な失業保険(基本手当)の場合、受給期間中は老齢厚生年金の支給が全額停止される。
これは、現役世代との公平性を保つための厳しい措置だ。
ところが、この「高年齢求職者給付金」には、その制約が一切存在しない。
つまり、年金を受け取りながら、同時に36万円の給付金も手に入るのである。
| 項目 | 65歳未満(基本手当) | 65歳以上(高年齢求職者給付金) |
|---|---|---|
| 年金との併給 | 不可(年金停止) | 可能(ダブル受給) |
| 受給方法 | 4週間ごとの分割 | 一括支給 |
| 認定手続き | 定期的な来所が必要 | 1度の認定で完了 |
| 手間の少なさ | 煩雑 | 極めてシンプル |
この比較表を見れば、いかに65歳以上の制度が優遇されているかが一目瞭然であろう。
基本手当は、何度もハローワークへ通い、その都度、失業認定を受けなければならない。
対して、高年齢求職者給付金は、一度の失業認定さえ受ければ、50日分がドカンと一括で振り込まれる。
この「手離れの良さ」こそが、時間という資源を大切にしたい高齢者にとっての最大の福音である。
だから、たとえ総額が基本手当より少なかったとしても、実質的なメリットはこちらの方が大きい場合が多い。
特に、生活の基盤が既に年金で構築されている者にとって、この一時金は「純粋な余剰資金」となる。
旅行に行くもよし、孫へのプレゼントにするもよし。
あるいは、新たな挑戦のための資金として投資するのもいいだろう。
この併給ルールを知らずに損をしている高齢者は多いと言われている。
役所や会社が、貴殿の手を引いて教えてくれることはまずない。
なぜなら、彼らにとってそれは、「支出」を増やす行為に他ならないからだ。
自ら情報を取りに行き、権利を主張する者だけが、この甘い汁を吸うことができるのである。
受給額を左右する「50日間」の壁と申請のデッドライン
さて、具体的にいくらもらえるのか、その計算式を解き明かそう。
給付額は、退職直前6か月間の賃金をベースとした「賃金日額」に、一定の給付率を乗じて算出される。
ここで重要になるのが、雇用保険の加入期間である。
1年未満であれば30日分、1年以上であれば50日分。
多くの定年退職者は後者に該当するため、満額の「50日分」を狙うことになる。
この上限額に50日を掛けると、導き出される数字が「362,750円」だ。
これがいわゆる「36万円の正体」である。
高給取りだった者も、そうでない者も、この上限付近で収束する設計になっている。
でも、ここで安心してはいけない。
この給付金には、極めてシビアな「1年間の有効期限」が設定されている。
特に注意すべきは、申請を先延ばしにすることだ。
ハローワークに書類を提出してから、実際に給付が始まるまでには、7日間の待機期間がある。
さらに、自己都合退職の場合は、一定期間の給付制限がかかることもある。
つまり、期限ギリギリに申請しても、全額を受け取る前にタイムアップとなるリスクがあるのだ。
プロの視点からアドバイスするならば、退職した翌週にはハローワークに足を運ぶべきだ。
「少し落ち着いてから」という悠長な構えが、数万円単位の損失を招く。
離職票が手元に届くまでのタイムラグも考慮しなければならない。
手続きをシステム化し、事務的に処理するスピード感こそが、この戦いにおける勝利の条件である。
| 離職時の年齢 | 1年以上加入 | 1年未満加入 |
|---|---|---|
| 65歳以上 | 50日分 | 30日分 |
| 特徴 | 一括支給 | 一括支給 |
老後の生存戦略を再定義せよ:制度の奴隷になるな、主になれ
ここまで、高年齢求職者給付金の驚くべき実態を解説してきた。
36万円という金額は、人によっては「はした金」に見えるかもしれない。
しかし、この制度の本質は金額そのものではなく、「国が認めた労働の再開支援」という大義名分にある。
貴殿がこれまでに支払ってきた保険料は、貴殿が困難に直面した時のための「貯金」だったのだ。
「賢者は制度を利用し、愚者は制度に翻弄される」
この格言は、現代の社会保障制度においても完全に当てはまる。
65歳で退職し、36万円を受け取ってから再就職する。
そして、さらに1年働いてまた36万円を受け取る。
このサイクルは、決して不道徳なものではない。
むしろ、高齢者の就労を促進し、社会全体の活力を維持するための正当なプロセスである。
もちろん、健康状態や家族の状況によって、働き方は人それぞれだ。
だが、「いつでも辞められる、そして辞めても武器がある」という精神的な余裕は、仕事の質を劇的に高める。
上司の顔色を伺い、しがみつくような働き方はもう必要ない。
この36万円という「弾丸」を懐に忍ばせ、堂々と第2の人生を歩んでほしい。
最後に、貴殿に問いたい。
この情報を得た今、明日からの行動をどう変えるつもりか。
知識は、実行に移されて初めて価値を持つ。
ハローワークという名の「宝物庫」は、常に開かれている。
あとは、貴殿がその門を叩き、自分の名前が書かれた小切手を受け取りに行くだけである。
