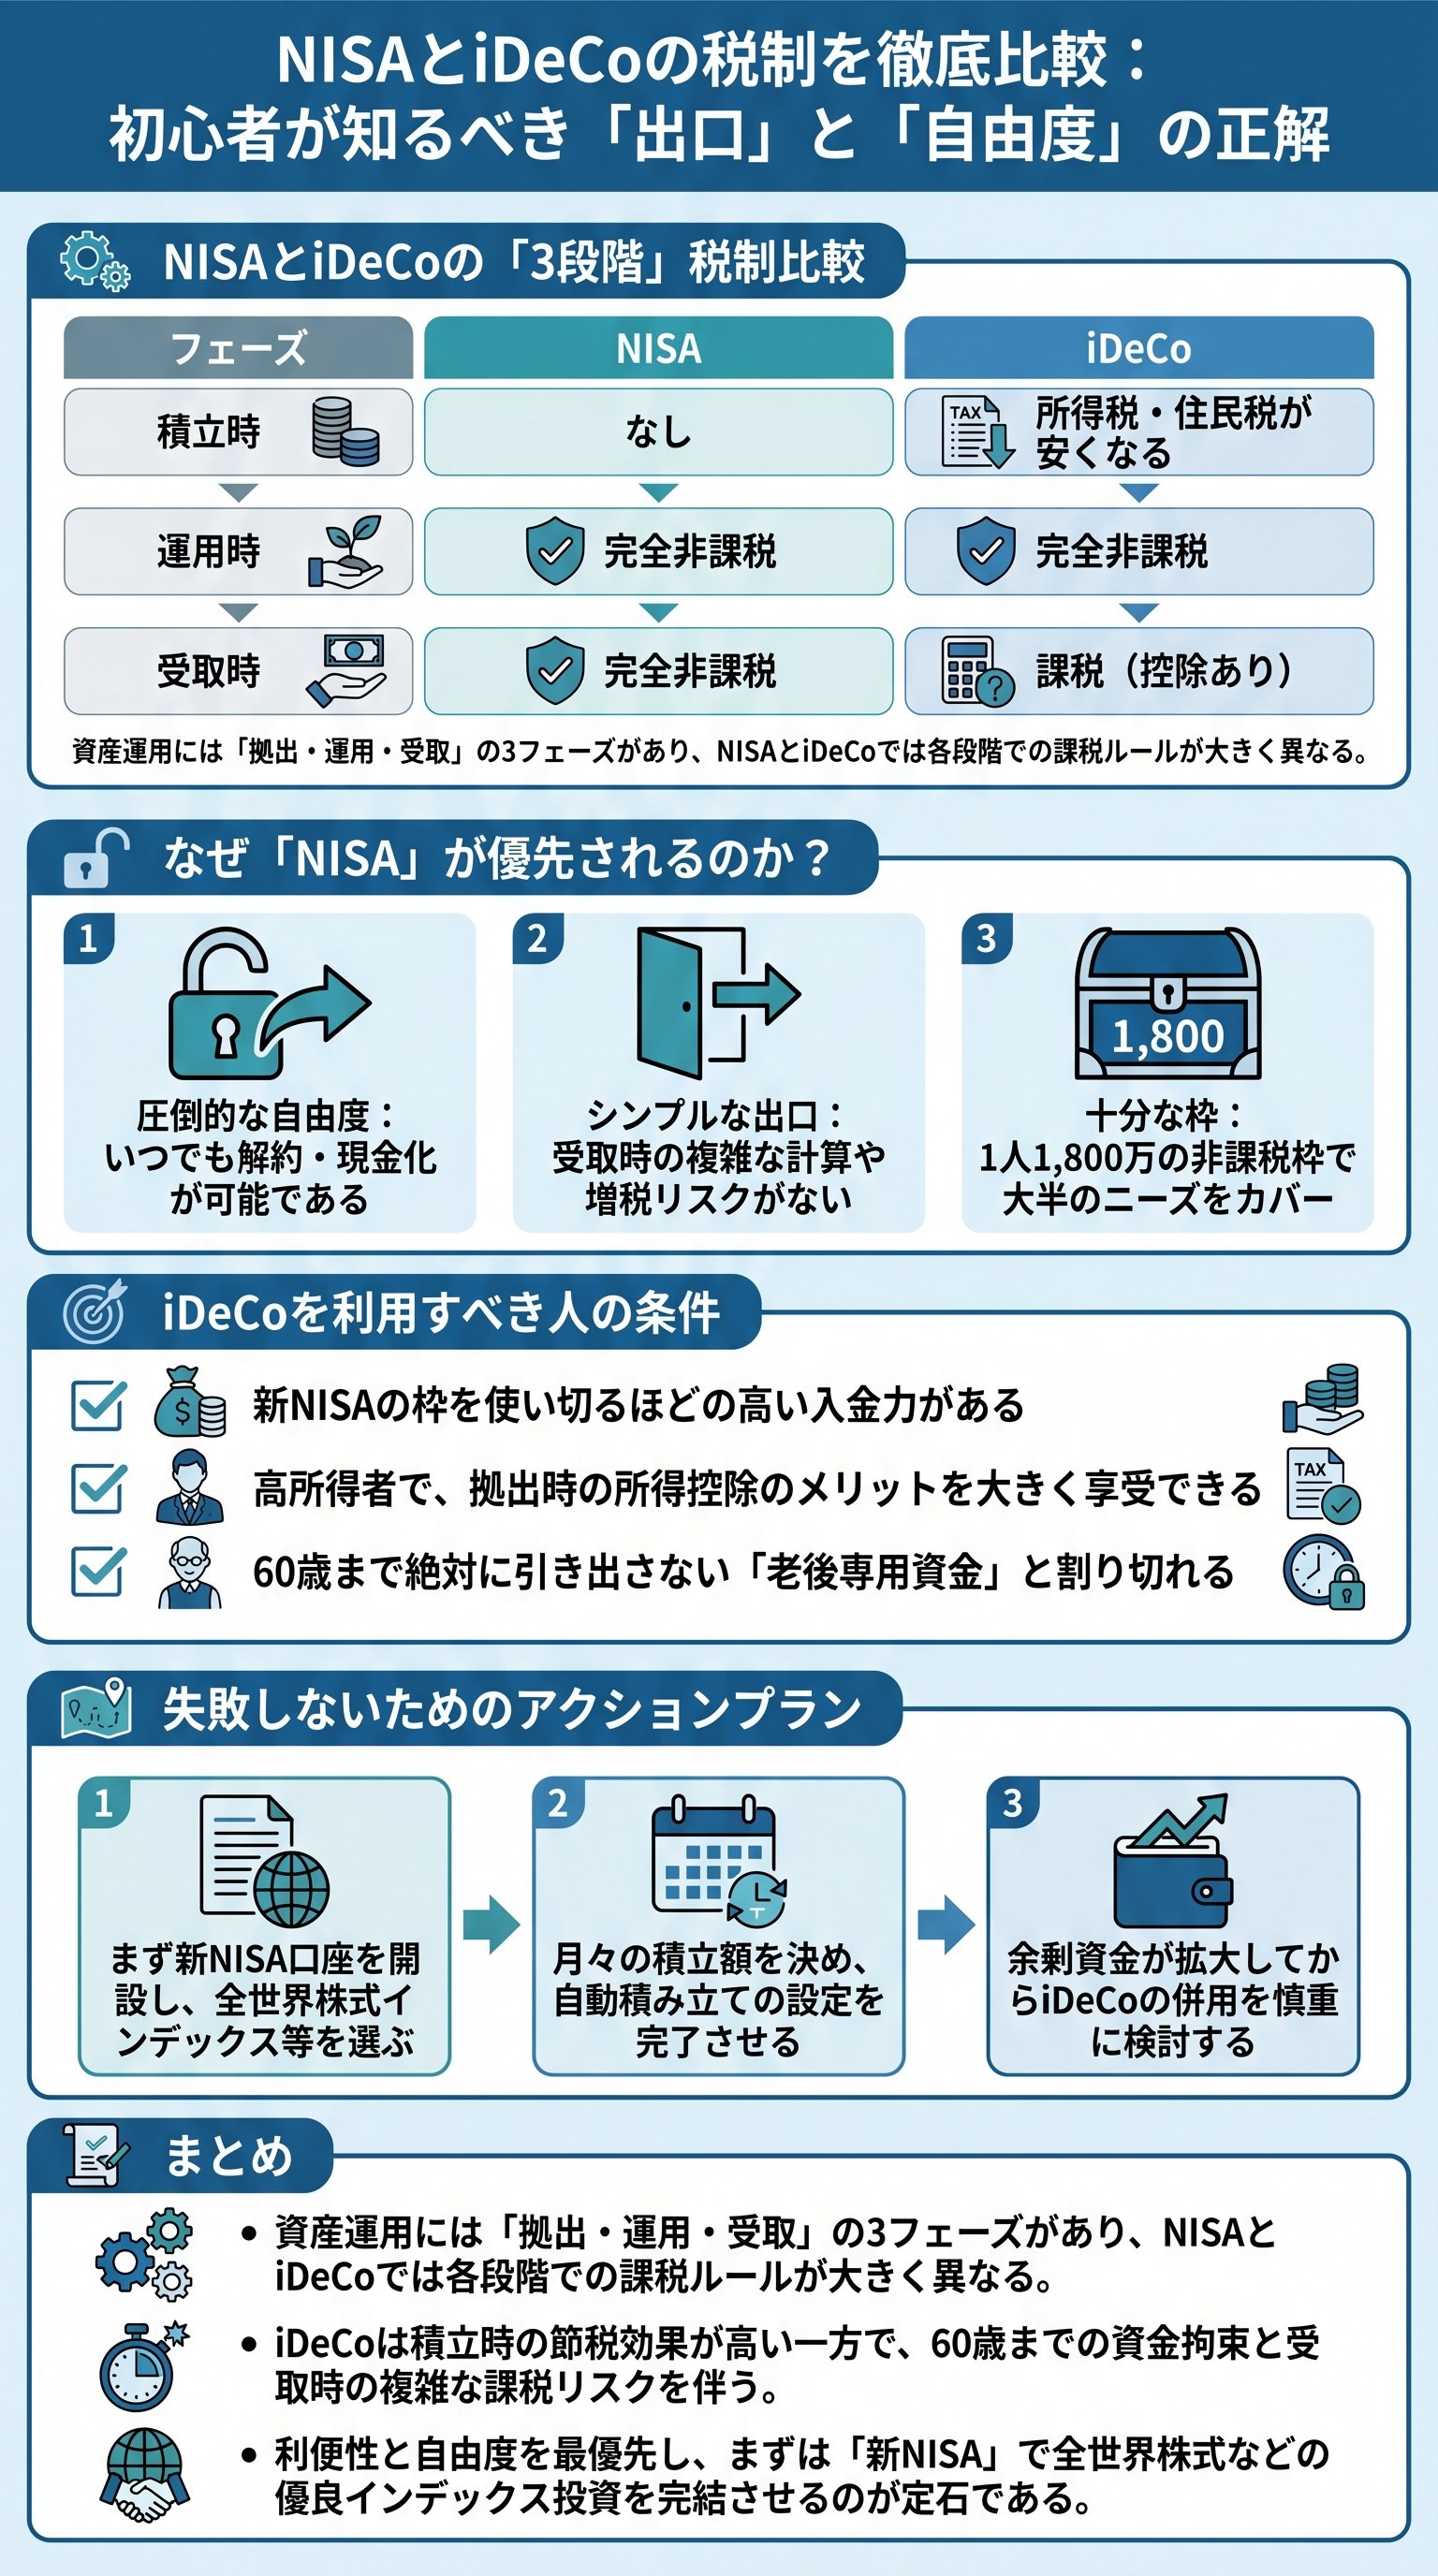
資産形成の鍵を握る3つのステップと税金の関係

資産運用を効率的に進めるためには、お金の流れを「積み立て」「運用」「受け取り」の3段階に分けて考えることが重要です。
この3つのステップごとに、税金がどのように発生し、どのような優遇措置が適用されるのかを整理することから始めましょう。
多くの人が投資の利益だけに注目しがちですが、実際には入り口から出口までのトータルでの税負担が最終的な手残り額を左右します。
資産運用の全体像を把握する重要性
投資を始める際に避けては通れないのが、税制の複雑さに対する苦手意識です。
しかし、お金の勉強から逃げない姿勢こそが、将来的な資産形成の成否を分ける決定的な要素となります。
税金の仕組みを正しく理解し、自分のライフスタイルに合った制度を選択することは、長期的な資産防衛に直結するからです。
制度の優劣を判断する前に、まずは資産運用の各プロセスで発生する税金の全体像を俯瞰することが大切です。
資産形成における3つの具体的なステップ
具体的なステップは以下の通りです。
- お金を積み立てる時毎月の拠出金に対して、所得税などの軽減があるかどうかを確認します。
- 運用する時配当金や値上がり益に対して、通常かかる約20パーセントの税金が免除されるかを見ます。
- お金を受け取る時運用した資産を現金化して手元に戻す際、課税される仕組みがあるかを把握します。
基本的なフレームワークの活用
この3段階を意識することで、NISAとiDeCoのどちらが自分にとって有利なのかを論理的に判断できるようになります。
まずはこの基本的なフレームワークを頭に入れて、各制度の詳細な違いを見ていくことにしましょう。
まずは、入り口となる積み立て時のルールから詳しく解説を進めていきます。
資産運用の各段階で税金がどう関わるかを理解することが、効率的な資産形成の第一歩となります。
積み立て時の節税メリットが勝負を分けるiDeCoの特性
お金を積み立てる段階において、iDeCoはNISAにはない強力な節税メリットを享受できる仕組みを持っています。
具体的には、iDeCoで積み立てた金額は全額が所得控除の対象となり、その年の所得税や住民税を直接的に減らすことが可能です。
これは、支払った拠出金を「経費」として計上し、利益を圧縮して税金を安くするようなイメージだと考えると分かりやすいでしょう。
所得控除による直接的な減税効果
例えば、毎月5万円を積み立てる場合、iDeCoであれば年間60万円分の所得が差し引かれた状態で税金が計算されます。
一方で、NISAには積み立て時の所得控除という仕組みは存在しません。
NISAでいくら多額の資産を積み立てたとしても、その年の所得税が安くなることはないという点に注意が必要です。
所得控除の効果を最大化するポイント
所得控除の効果については、以下のポイントを整理しておきましょう。
- 所得が高いほど効果大:日本の所得税は累進課税であるため、高所得者ほど控除による減税額が大きくなります。
- 確実な節税メリット:運用の成否に関わらず、積み立てた時点で税金が安くなるという確定した利益が得られます。
- 自営業者や会社員の差:加入者の区分によって拠出限度額が異なるため、自分自身の枠を確認することが不可欠です。
所得が低く、もともと所得税を納めていない方の場合は、iDeCoの所得控除によるメリットを十分に活かせない可能性があります。
積み立て時のルールと注意点
この「入り口での節税」こそが、iDeCoが最強の節税制度と呼ばれる大きな理由の一つです。
初期段階で税金の還付を受けられるため、実質的な投資元本を抑えながら運用をスタートできる点が魅力と言えます。
ただし、このメリットを得るためには毎年の確定申告や年末調整といった手続きが必要になることも覚えておいてください。
このように、入り口の段階ではiDeCoが圧倒的に有利な立場にあります。
しかし、制度の全体像を評価するためには、次のステップである運用期間中の扱いについても確認しておく必要があります。
次に、運用中の利益に対する課税ルールについて見ていきましょう。
iDeCoは積み立てるだけで税金が安くなるという、他の制度にはない大きな特徴を持っています。
運用期間中の非課税メリットはNISAとiDeCoで共通
資産を運用している期間中に発生する利益については、NISAとiDeCoのどちらも非常に優れた非課税メリットを持っています。
通常、株式の配当金や投資信託の値上がり益には約20パーセントの税金が課されますが、これらの制度を利用すれば利益の全額を再投資に回すことが可能です。
この運用中の非課税という点に関しては、両制度に優劣の差はなく、どちらも資産形成を加速させる強力な武器となります。
非課税による再投資のシミュレーション
例えば、保有している投資信託が値上がりし、10万円の売却益が出た場面を想定してみましょう。
通常の特定口座であれば、約2万円が税金として差し引かれ、手元に残るのは8万円程度になります。
しかし、NISAやiDeCoの口座であれば、10万円をそのまま次の投資に活用したり、現金として確保したりできるのです。
| 項目 | NISA | iDeCo |
|---|---|---|
| 配当金への課税 | 非課税 | 非課税 |
| 値上がり益への課税 | 非課税 | 非課税 |
| 再投資の効率 | 非常に高い | 非常に高い |
長期運用で活きる複利の効果
この非課税メリットを最大限に活かすためには、長期での複利運用を意識することが欠かせません。
税金として引かれるはずだった資金が口座に残り、それがさらに利益を生むというサイクルが長期にわたって繰り返されます。
この雪だるま式に資産が増えていく効果は、投資期間が長くなればなるほど、大きな金額の差となって現れてくるでしょう。
運用中のメリットを整理する
運用中のポイントを箇条書きで整理します。
- 銘柄の乗り換えが容易:利益に税金がかからないため、リバランスや銘柄変更時のロスが発生しません。
- 配当金の最大活用:受け取った配当金を全額再投資できるため、複利のスピードが飛躍的に高まります。
- 心理的な安心感:増えた資産に対して「後でどれだけ税金が引かれるか」を過度に心配せずに運用を続けられます。
運用益が非課税であるという事実は、投資家にとって最大のエネルギー源となります。
制度の細かな違いはあれど、この共通のメリットがあるからこそ、どちらの制度も活用する価値が極めて高いと言えるのです。
続いては、最も注意が必要な、お金を受け取る時の「出口戦略」における違いを掘り下げていきます。
運用期間中の非課税メリットは両制度に共通しており、長期的な資産拡大に大きく貢献します。
出口戦略で差がつく受け取り時の税金と控除のルール
資産運用の最終段階である「受け取り時」において、NISAとiDeCoの間には無視できない大きな違いが存在します。
結論から申し上げますと、NISAは受け取り時の課税が一切ありませんが、iDeCoは受け取るときに税金が発生する可能性があるという設計になっています。
iDeCoは積み立て時に税金を安くする代わりに、最後にお金を受け取るタイミングで課税するという、いわば「税の後回し」の側面があるのです。
NISAとiDeCoの出口における決定的な違い
NISAの場合は、口座内にある資産をいつ売却して現金化しても、その全額が自分のものになります。
1000万円まで増えた資産を銀行口座に移す際、税金が1円も引かれないシンプルさは、利用者にとって非常に大きな安心感となります。
対してiDeCoは、一時金として受け取るなら退職所得控除、年金として受け取るなら公的年金等控除といった、税負担を軽くする仕組みを駆使する必要があります。
iDeCoの出口で税金をゼロにする、あるいは最小限に抑えるためには、退職金や他の公的年金との兼ね合いを計算する高度な出口戦略が求められます。
受け取り時の課税パターンの比較
受け取り時の課税に関する比較は以下の通りです。
- 1NISAの出口完全非課税。手続きも簡単で、売却した金額がそのまま手元に残ります。
- 2iDeCoの出口(一時金):退職所得控除が適用されますが、控除枠を超えた分には課税されます。
- 3iDeCoの出口(年金):公的年金等控除が適用されますが、他の年金収入と合算して計算されます。
トータルでの節税額を考慮した判断
このように、iDeCoは「最初のアメと最後のムチ」のような構造になっており、使いこなしには一定の知識が必要です。
とはいえ、控除を適切に活用すればiDeCoも十分にお得な制度であることに変わりはありません。
単に「税金がかかるから損」と決めつけるのではなく、トータルでの節税額を考慮した冷静な判断が求められます。
しかし、この出口の複雑さと資金の拘束というデメリットを考慮すると、多くの人にとっての最適解が見えてきます。
最終的な結論として、どちらを優先すべきか、その判断基準を具体的に示していきましょう。
受け取り時の税制はNISAの方がシンプルですが、iDeCoも控除を活かせば有利に活用できます。
初心者がまずNISAから始めるべき3つの明確な理由
もし「NISAとiDeCoのどちらか一つしか選べない」という状況であれば、迷わずNISAを優先することをお勧めします。
その最大の理由は、NISAには「資金の拘束」がなく、人生の予期せぬ変化に対して柔軟に対応できるという圧倒的な強みがあるからです。
iDeCoは原則として60歳まで資金を引き出すことができませんが、NISAであれば住宅購入や教育費、急な入用などの際にいつでも現金化できます。
NISAを優先すべき3つの主な理由
NISAを選ぶべき主な理由は以下の3点に集約されます。
- 資金の柔軟性が高い:人生のライフイベントに合わせて、必要な時に資産を取り崩すことができます。
- 制度がシンプルで分かりやすい:受け取り時の複雑な計算が不要で、初心者でも安心して運用を完結させられます。
- 非課税枠が非常に大きい:新制度では1人あたり1800万円という広大な枠があり、これだけで十分な老後資金を準備可能です。
iDeCo併用の判断基準
iDeCoは所得控除という強力なメリットがある反面、受け取り方法の選択ミスによる減税効果の低下や、手数料の負担といった懸念材料もあります。
特に所得がそれほど高くない方や、これから資産形成を始める若い世代にとっては、まずは使い勝手の良いNISAの枠を埋めることが先決です。
まずはNISAで基盤を作るのが賢明な判断と言えるでしょう。
無理なく続けられる資産形成のポイント
もちろん、資金に十分な余裕があり、NISAの枠を使い切った上でさらに節税したいというパワーカップルや高所得者層であれば、iDeCoの併用は非常に有効です。
しかし、多くの一般家庭においては、自由度の高いNISAを主軸に据えることが、長期的な資産運用の挫折を防ぐことにつながります。
投資対象としては、低コストで分散されたインデックスファンドを選ぶのが無難な選択肢です。
制度の特性を理解した上で、自分にとっての優先順位を決定してください。
税制優遇を味方につけることは大切ですが、それ以上に「無理なく続けられること」が資産形成においては何よりも重要です。
自分自身の現在の所得状況と、将来必要になる資金のタイミングを照らし合わせ、納得感のある一歩を踏み出していきましょう。
それぞれの制度には一長一短がありますが、正しく使い分けることで、将来の選択肢を大きく広げることが可能になります。
今回の解説を参考に、まずは自分ができる範囲から、賢い資産運用をスタートさせてください。
初心者はまず柔軟性の高いNISAから始め、余裕があればiDeCoを併用するのが理想的な流れです。
