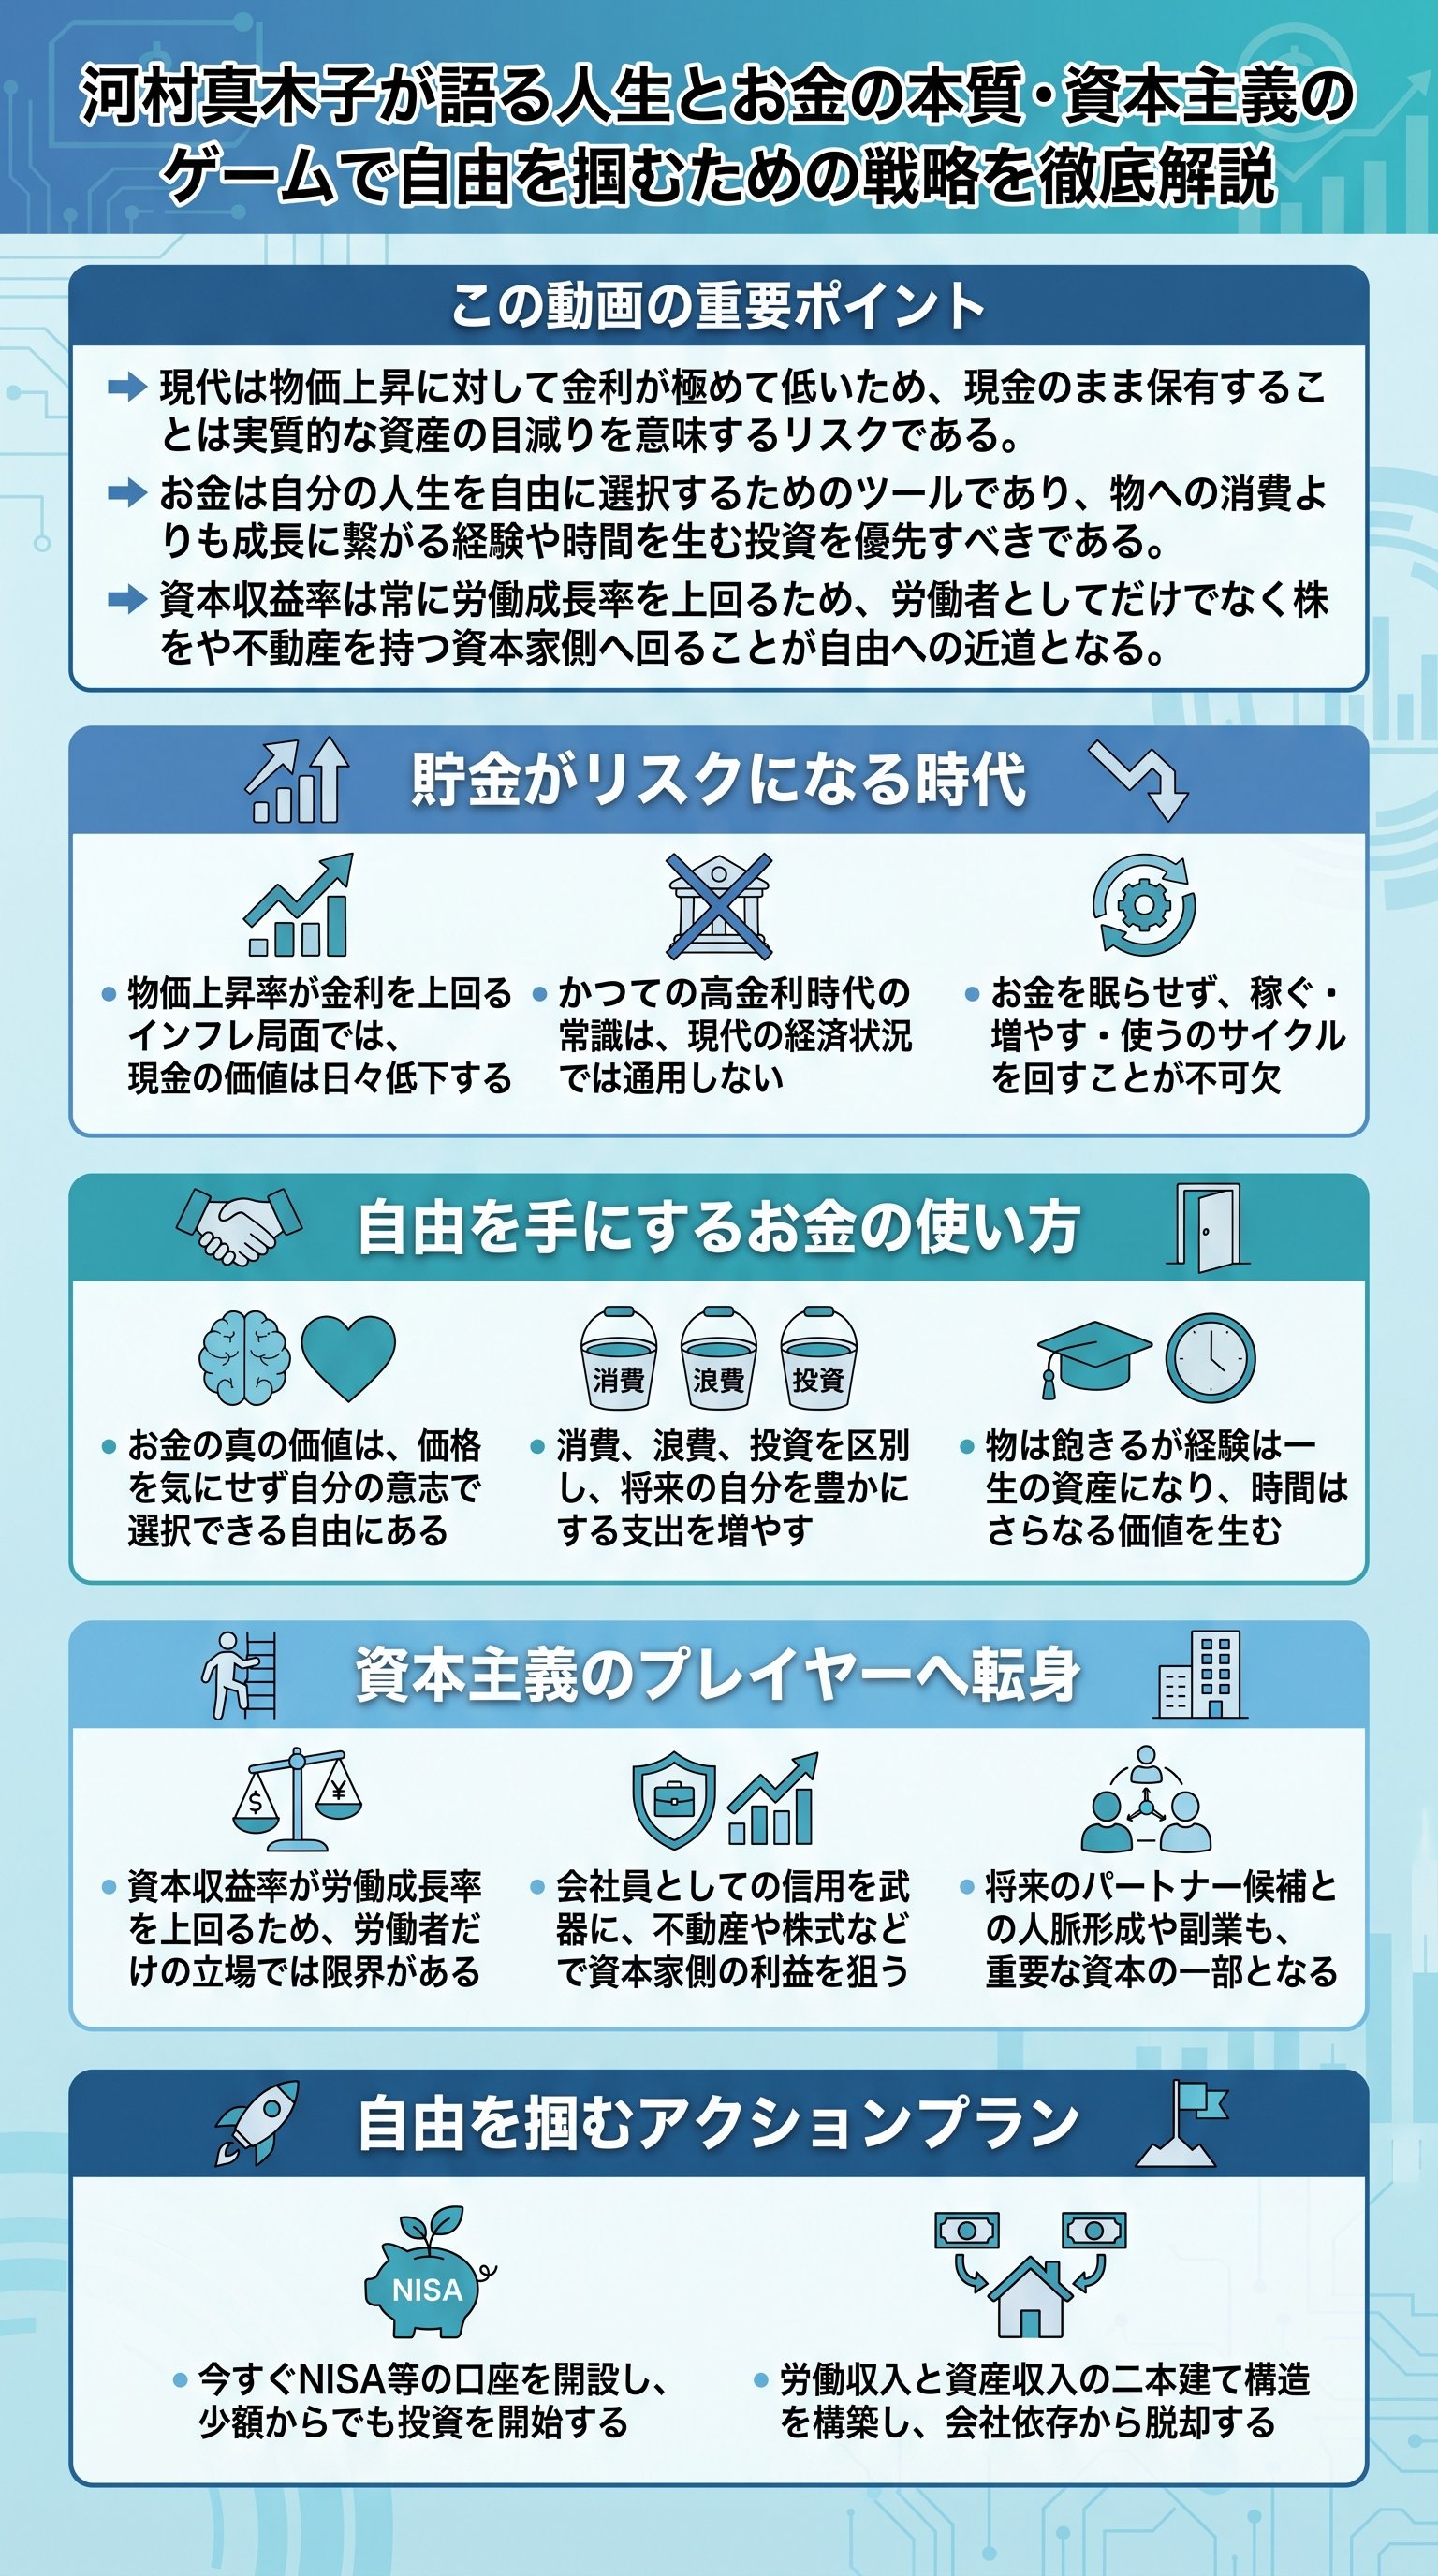
貯金が資産を削るインフレ時代の過酷な現実
現代の日本において、かつての成功法則であった「真面目に働いて貯金する」という生き方が、皮肉にも資産を減らすリスクへと変貌しています。
高度経済成長期やバブル期には、銀行に預けるだけで資産が倍増する時代がありましたが、現在はゼロ金利政策とインフレのダブルパンチに晒されています。
物の値段が上がるインフレ局面では、相対的にお金の価値は目減りし、銀行口座の数字が変わらなくても、実際に買えるサービスの量は日々減少しているのが実態です。
貯金という行為そのものが、現代では資産をじわじわと損なわせる原因になり得ます。
例えば、かつては数十万円で購入できたブランドバッグが、現在は百数十万円に高騰している例もあります。
これは物が値上がりしたというよりも、円の価値が下がったと捉えるべき事象です。
金利がほぼゼロに近い状況で現金を眠らせておくことは、目減りしていく資産を傍観していることと同義なのです。
1970年代から80年代の成功体験を親から引き継いでいる世代は、特に注意が必要です。
当時は郵便局の定期貯金だけで年利7から8%という驚異的なリターンが得られましたが、その不動産神話や貯金信仰はすでに崩壊しています。
現代を生き抜くためには、過去の常識をアップデートし、インフレという目に見えない資産の浸食に対抗する知恵を持たなければなりません。
| 時代 | 主な資産形成 | リスク |
|---|---|---|
| 1980年代 | 銀行預金・郵便貯金 | 物価上昇を上回る金利で安全 |
| 2026年現在 | 投資・事業・自己研鑽 | 預金放置による購買力の低下 |
自由の定義と賢明なお金の使い分け

著者である河村真木子は、お金の本質を「選べる自由を手にすること」と定義しています。
これは単に高額なものを買うことではなく、自分が本当に望むものを値段を理由に諦めない状態を指します。
例えば、猛暑日に一杯1,500円の高級ジュースを飲みたいと思った時、それを自分の意思で選択できるかどうかが重要です。
資産の多寡に関わらず、価格に縛られて選択肢を狭めてしまう状態は、お金に支配されていると言えるでしょう。
お金の使い方を最適化するには、「消費」「浪費」「投資」の3種類を厳格に区別する習慣が不可欠です。
- 消費:生活に必要な食費や家賃、光熱費などのコスト
- 浪費:自分の資産に見合わない見栄や無駄遣い
- 投資:将来の自分にスキルや人脈、資産として帰ってくる支出
お金はマンションや高級品を買うためのものではなく、自由に選べる人間になるためのツールであるという視点を持つことで、支出の質は劇的に変化します。
特に推奨されるのが、経験への投資です。
物は手に入れた瞬間から満足度が低下する「飽き」が来ますが、豊かな経験は一生残り続け、個人の視座を高めます。
また、時間への投資も極めて重要です。
家事代行や移動手段にお金を払って時間を創出し、その浮いた時間で自己研鑽や副業に励むことで、さらなる収益を生むポジティブなサイクルが生まれます。
資本主義というゲームのルールを理解する
私たちが生きる市場経済というゲームには、明確なルールが存在します。
それは「資本家」と「労働者」の収益構造の圧倒的な差です。
フランスの経済学者であるトマ・ピケティが証明した通り、資本から得られる収益の成長率は、労働によって得られる経済成長率を常に上回ります。
つまり、汗水垂らして働くよりも、資本を持っている方がお金が増えるスピードは速いという残酷な現実がデータで示されているのです。
労働者という立場は、自分の能力と時間を会社に売る原材料のような存在になりがちです。
どれほど大きな発明をしても、その利益の大部分は会社(資本家)のものとなり、労働者に還元されるのはごく一部に過ぎないケースが多々あります。
青色LEDの発明者である中村修二の事例は、その構造的格差を象徴する出来事として有名です。
数兆円の利益に対し、当初の報奨金が数万円であったという事実は、労働者という立場の限界を物語っています。
自由な人生を手に入れるためには、意識的にプレイヤー側、つまり資本家の立ち位置へスライドしていく必要があります。
具体的には、事業主、株主、あるいは不動産オーナーといった、自分自身が働かなくても資産が働いてくれる仕組みを持つことが求められます。
これは必ずしも起業を意味するのではなく、会社員としての社会的信用を維持しながら、投資を通じて資本の恩恵を受ける形でも実現可能です。
- 1自分の時間を切り売りする段階から脱却する
- 2資本収益の恩恵を受けられる仕組みを構築する
- 3労働による収入を投資に回すサイクルを確立する
会社員という立場を最大限に活用する戦略
会社を「一生の居場所」ではなく「いずれ卒業する学校」と捉え直すことで、現在の仕事の価値は変わります。
在職中に得られる給与を単なる生活費とするのではなく、自由を買うための軍資金として活用すべきです。
河村真木子は、会社に在籍している間に実践すべきアクションとして、株式投資、不動産取得、人脈形成、副業の四つを挙げています。
これらを並行して進めることで、会社に依存しない強固な人生基盤が構築されます。
特に社会的信用の活用は、会社員の特権です。
低金利でローンを組み、不動産を取得してオーナー側へ回ることは、資本家への第一歩となります。
また、S&P500などのインデックス投資を今すぐ始めることも重要です。
複利の効果は時間が長いほど威力を発揮するため、「資金が溜まったら」ではなく「今すぐ」少額からでも市場に参加することが、将来の自分への最大のプレゼントになります。
人脈や副業も、将来の独立や自由を支える重要な資産です。
社外の取引先や同僚との関係を、単なる仕事上の付き合いに留めず、将来のビジネスパートナー候補として育んでおく姿勢が大切です。
小さな副業で自分の「好き」や「得意」が収益化できるかを試し、労働収入と資産収入の二本建てを完成させることが、現代における究極の安定と言えるでしょう。
未来を不安に怯える時間から、心ときめく楽しみに変える力は、あなたのお金に対する向き合い方の中にあります。
今日から一つでも具体的なアクションを起こし、自分らしく選べる人生への扉を開いていきましょう。
