老後20万円という「残酷な真実」
現代の日本において、老後生活の柱となるのは間違いなく公的年金である。
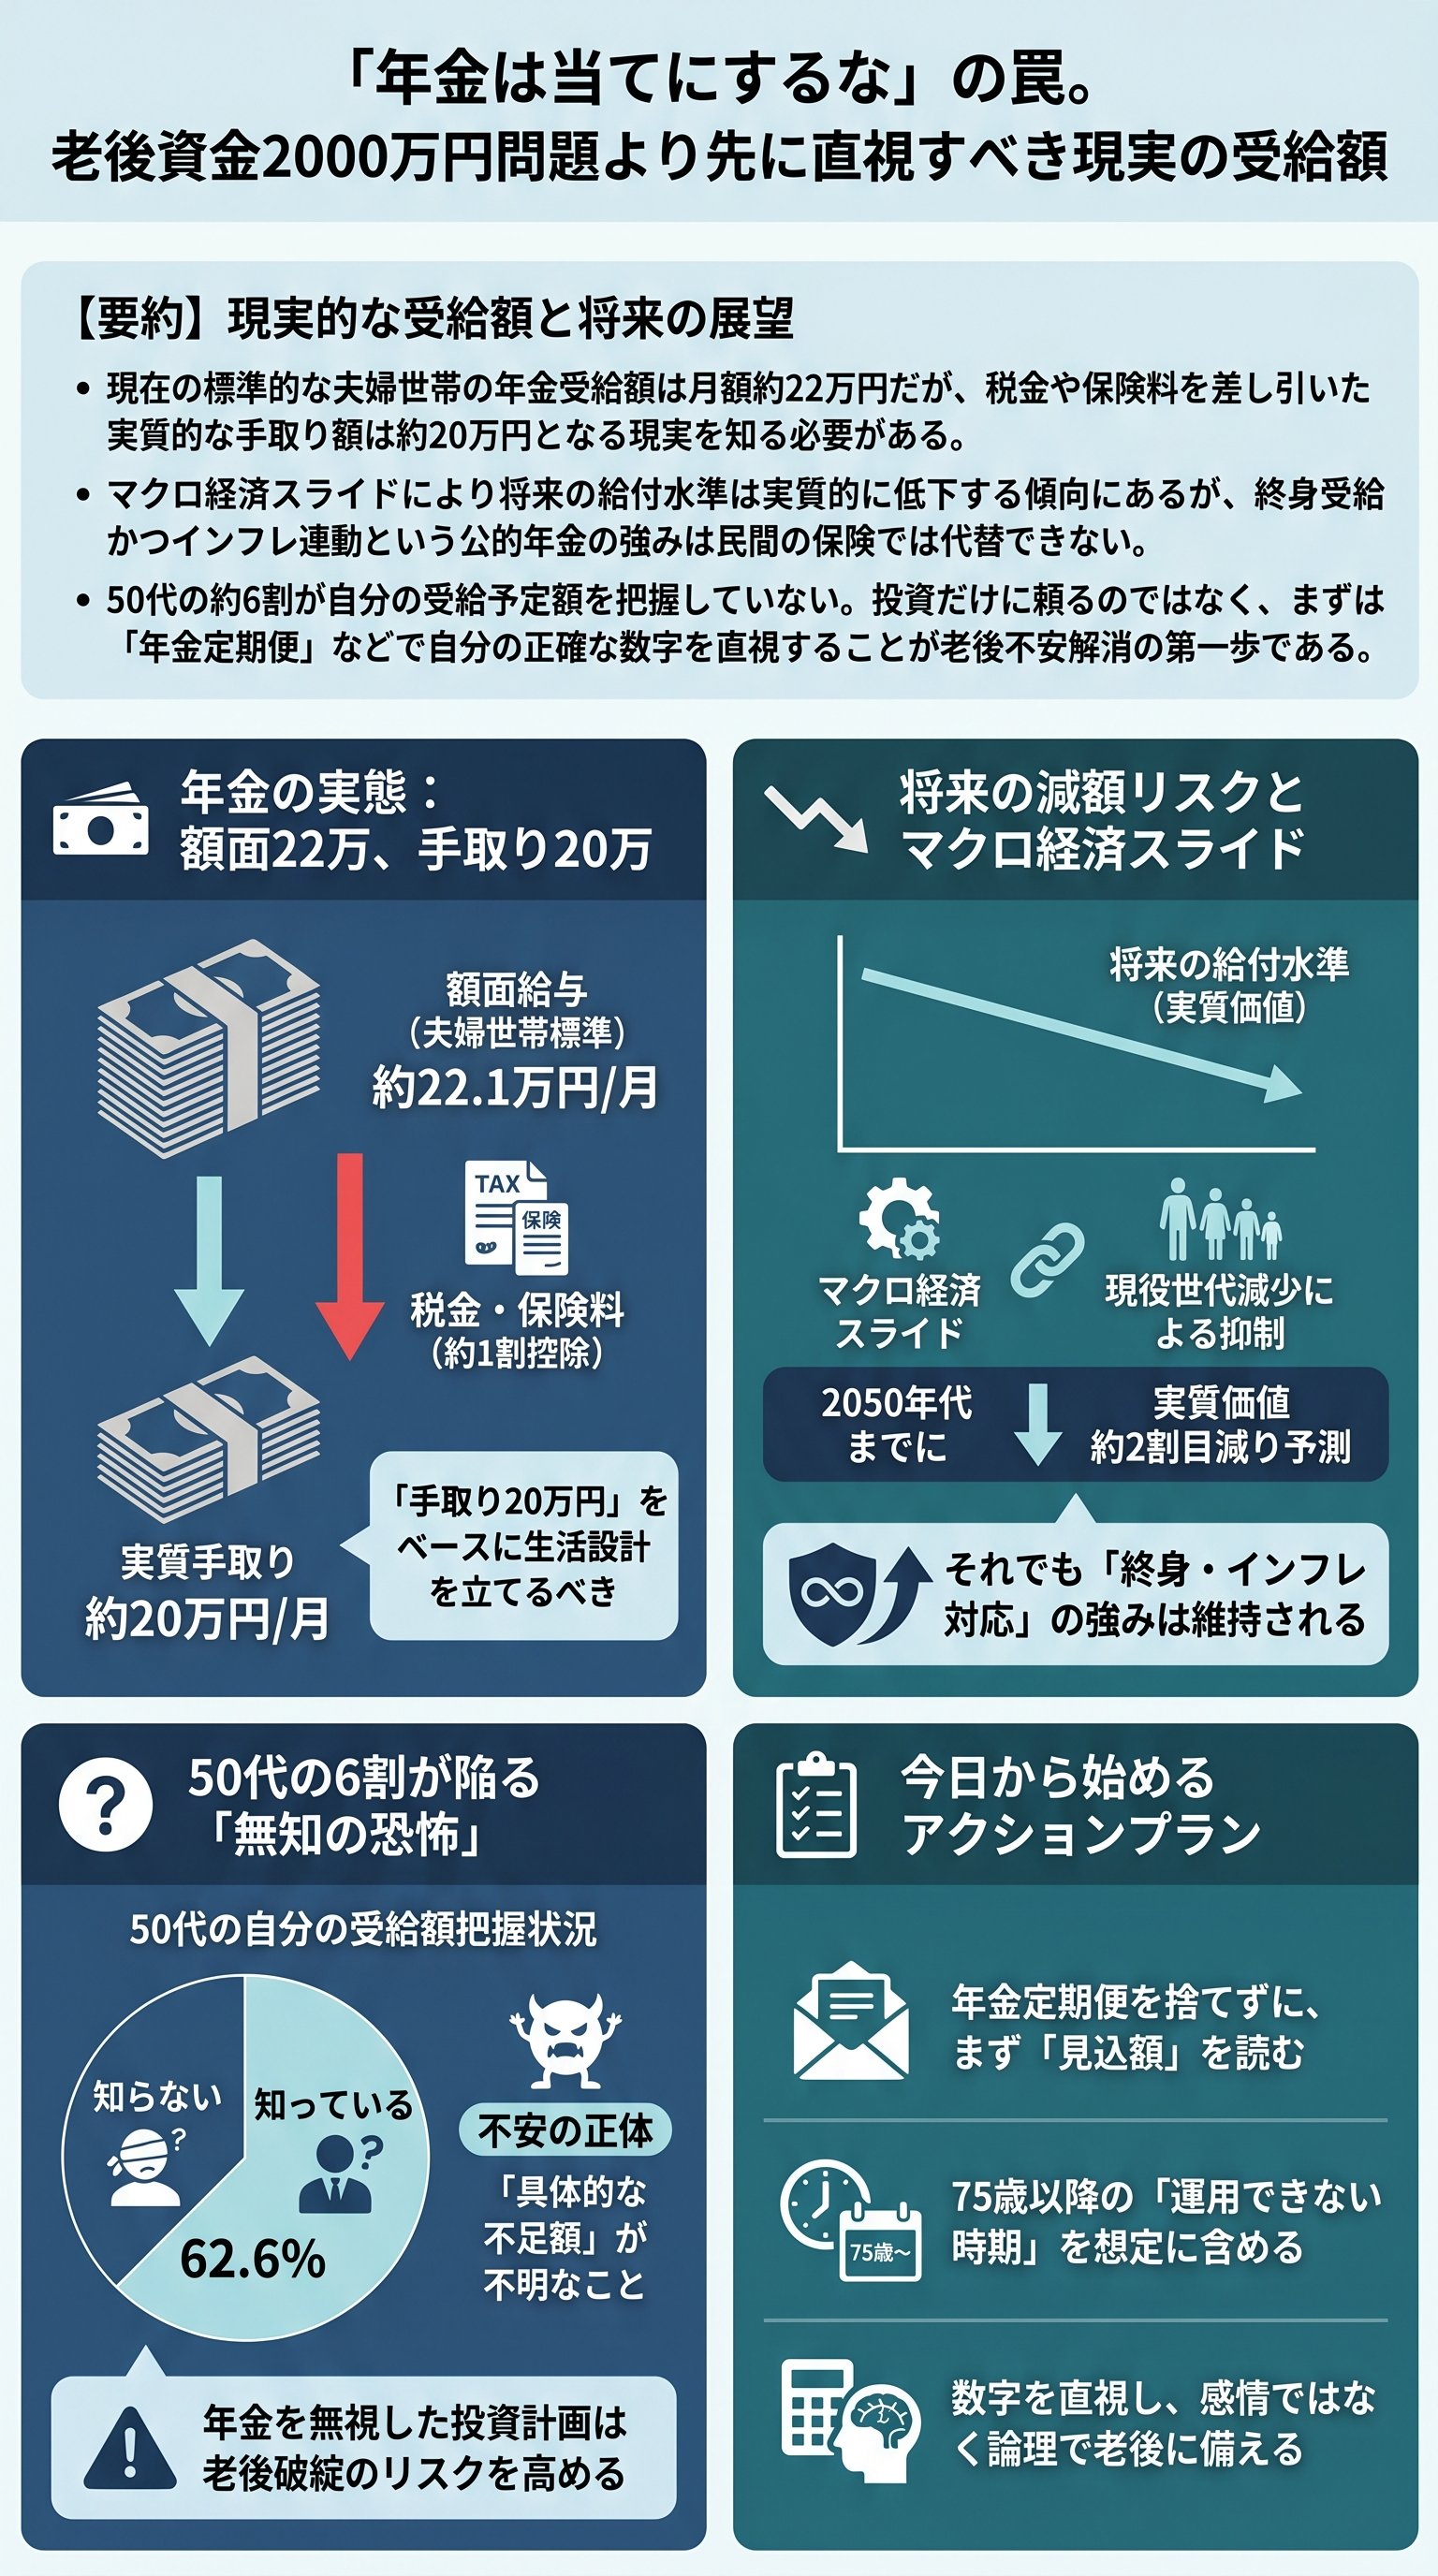
厚生労働省の最新データによれば、標準的な夫婦世帯が受け取る年金額は月額約22万円。
一見、慎ましく暮らすには十分な金額に見えるかもしれない。
でも、この数字を鵜呑みにしてはいけない。
実は、受給額から税金や社会保険料が容赦なく差し引かれるからだ。
実際に手元に残る金額は、約20万円程度にまで目減りする。
この「手取り20万円」で、どのような生活が待っているのか。
家計調査によれば、住居費が極めて低い持ち家世帯であれば、なんとか食いつなげるレベルだ。
ただ、賃貸住まいの世帯にとっては、この金額は生存の境界線を意味する。
つまり、年金だけで優雅な老後を送るなどという幻想は、今すぐ捨てるべきである。
統計上の平均値は、あくまで「最低限の防衛ライン」に過ぎない。
我々が直視すべきは、額面と実質の乖離という冷徹な事実なのだ。
だからこそ、現役時代からの準備が不可欠となる。
平均的な支出を賄うためには、毎月数万円の不足が生じるのが現実だ。
この「毎月の赤字」をどう埋めるかが、老後を左右する唯一の鍵となる。
| 項目 | 額面(月額) | 実質手取り(推定) | 負担割合 |
|---|---|---|---|
| 標準的夫婦世帯 | 約22.1万円 | 約20.0万円 | 約10%減 |
| 社会保険料・税金 | - | 約2.2万円 | 固定的な支出 |
老後の生命線は、国家が保証する「額面」ではなく、己の懐に残る「純現金」である。
この現実から目を逸らす者に、平穏な晩年は訪れない。
まずは自分の正確な手取り額を把握すること。
すべてはそこから始まる。
統計データが暴く「年金格差」の正体
公的年金には、国民年金(基礎年金)と厚生年金の二階建て構造が存在する。
この構造こそが、受給者間に埋めがたい格差を生み出している。
データを見れば、その実態は驚くほどに生々しい。
まず、国民年金のみを受給する層の現実を見てみよう。
平均受給額は男性で約5.9万円、女性で約5.5万円。
満額受給であっても約6.8万円程度であり、これ単体では生活の維持は不可能だ。
一方で、サラリーマンが加入する厚生年金はどうか。
男性の平均は16.6万円、女性は10.7万円と、国民年金に比べれば手厚い。
しかし、ここには「昭和のモデルケース」という罠が潜んでいる。
実は、現在の受給者の多くは「夫が働き、妻が専業主婦」という世帯だ。
だからこそ、女性の平均受給額が著しく低く抑えられているのである。
でも、共働きが当たり前となった現代世代においては、この構図は通用しない。
- 1国民年金は40年の全期間納付でようやく満額に達する
- 2厚生年金は現役時代の年収が受給額に直結する
- 3繰り下げ受給を選択すれば、年率8.4%の増額が可能となる
平均値という甘い罠に惑わされるな。
個別のキャリアこそが年金額を決定する。
特に女性は、自身の就業形態が将来の受給額にどう響くかを精査すべきだ。
かつてのモデルケースが崩壊した今、「自分だけの年金データ」を構築する必要がある。
格差を嘆いても一円も増えない。
ただ、制度を深く理解し、戦略的に加入状況を整えることで、受給額は最大化できる。
無知はコストであり、知識は資産である。
この格差社会を生き抜く武器を持て。
マクロ経済スライドという「静かなる収奪」
「年金額が物価に合わせて増える」というのは、半分正解で半分は間違いだ。
なぜなら、日本にはマクロ経済スライドという極めて巧妙な調整機能があるからだ。
これは、社会情勢に合わせて年金の伸びを抑制する「自動減額装置」である。
具体的には、物価が上昇しても、その上昇分をそのまま年金には反映させない。
現役世代の減少や平均余命の伸びに合わせて、受給額を実質的に目減りさせていく。
これを専門用語で「所得代替率の低下」と呼ぶ。
現在の所得代替率は約61%だが、2057年度には約50%まで低下すると試算されている。
つまり、現役世代の収入に対する年金の価値が、約2割も下落するということだ。
名目上の金額が増えていても、買えるモノは確実に減っていく。
だから、額面が増えたことに喜んでいるのは、ただの「マネー・イリュージョン」だ。
実質的な購買力が削られている現実に気づかなければならない。
国は年金制度を100年持続させると豪語するが、それは受給額の抑制とセットなのだ。
- 現役世代の減少による負担増の限界
- 高齢者の増加による給付総額の膨張
- それらを調整するためのマクロ経済スライドの発動
| 年代 | 所得代替率(見通し) | 影響度 |
|---|---|---|
| 現在 | 61.2% | 現状維持 |
| 2057年 | 50.4% | 約20%の実質減少 |
政府が約束するのは「制度の存続」であり、あなたの「生活水準の維持」ではない。
物価上昇のスピードに年金が置いていかれる未来は、もはや確定している。
この「静かなる収奪」に対抗するには、インフレに強い資産を持つ以外に道はない。
つまり、公的年金は「最強のサブ」として位置づけるのが賢明である。
依存すれば沈み、活用すれば浮上する。
この冷徹な力学を理解した者だけが、真の老後安泰を手にするのである。
50代の6割が陥る「無知の罠」
驚くべき統計がある。
50代の約6割が、自分が将来いくら年金をもらえるか知らないという。
定年を目前に控えながら、人生最大の収入源に対して無頓着なのだ。
これは、地図を持たずに暗闇のジャングルを歩くような暴挙である。
「なんとかなる」という根拠のない自信は、老後において最大の敵となる。
実は、50代こそが年金額を確定させ、不足分を補う最後のチャンスなのだ。
この時期に現実を直視しない者は、受給開始と同時に絶望を味わうことになる。
なぜ、これほど多くの人が現実を見ようとしないのか。
それは、年金制度が複雑すぎるからであり、また、現実を知るのが怖いからだ。
でも、「知らない」という代償は、数千万円単位の損失となって返ってくる。
例えば、加給年金の存在や、振替加算、さらには繰り下げ受給の損益分岐点。
これらを知っているかどうかで、生涯受給額は劇的に変わる。
無知なまま放置することは、国に対して「私のお金は不要です」と宣言するに等しい。
- 1毎年届く「ねんきん定期便」で最新の受給見込み額を確認する
- 2厚生労働省の「公的年金シミュレーター」で試算を行う
- 3夫婦合計の手取り額を算出し、現在の生活費と比較する
不安の正体は「分からないこと」にある。
数字を可視化すれば、不安は「課題」に変わる。
50代であれば、まだ対策を打てる時間は残されている。
iDeCoの拠出額変更や、つみたてNISAの活用、さらには長く働くという選択肢。
戦略的な撤退も含め、すべてのカードをテーブルに並べるべきだ。
だから、今すぐ「ねんきんネット」にアクセスせよ。
自分の立ち位置を知ることから、逆転のシナリオは書き始められる。
無知の罠を抜け出し、データに基づいた冷徹な戦略家へと変貌せよ。
終身受給という「究極の守り」を使い倒せ

投資の世界では、株や不動産が注目される。
でも、忘れてはならない。
公的年金こそが「究極の保険」であるという事実を。
それは、死ぬまで支払われ続ける「終身受給」であり、国が保証する「信用資産」だ。
民間の保険会社では、これほど有利な条件の終身年金は設計できない。
なぜなら、公的年金には多額の税金が投入され、運用は世界最大のGPIFが担っているからだ。
これを「単なるコスト」と捉えるのは、あまりに視野が狭い。
「年金は破綻する」という言説が飛び交うが、それは極論に過ぎない。
確かに給付水準は下がるだろう。
だが、制度そのものが消滅することはない。
我々がすべきは、破綻を恐れることではなく、この強固なシステムをどう使い倒すかだ。
例えば、75歳まで受給を遅らせれば、受給額は84%増額される。
人生100年時代において、この「確定した昇給」を使わない手はない。
健康リスクや就労状況を鑑み、自分に最適な受給開始時期を見極めるのだ。
公的年金の強みは、インフレに対応するスライド機能があることだ(抑制はあるにせよ)。
現金や固定利率の保険だけでは、貨幣価値の下落に対抗できない。
年金という「実物資産に近い債権」をポートフォリオの核に据えるべきである。
- 終身受給:長生きすればするほど「得」をする唯一の金融商品
- インフレ連動:物価上昇局面で価値がゼロにならない強み
- 税制優遇:社会保険料控除による現役時代の節税効果
投資に熱中するあまり、年金という数千万円のポートフォリオを無視していないか。
老後の資産設計において、年金は常に「主役」でなければならない。
このシステムを正しく理解し、骨の髄までしゃぶり尽くす。
それこそが、「賢者の老後戦略」である。
