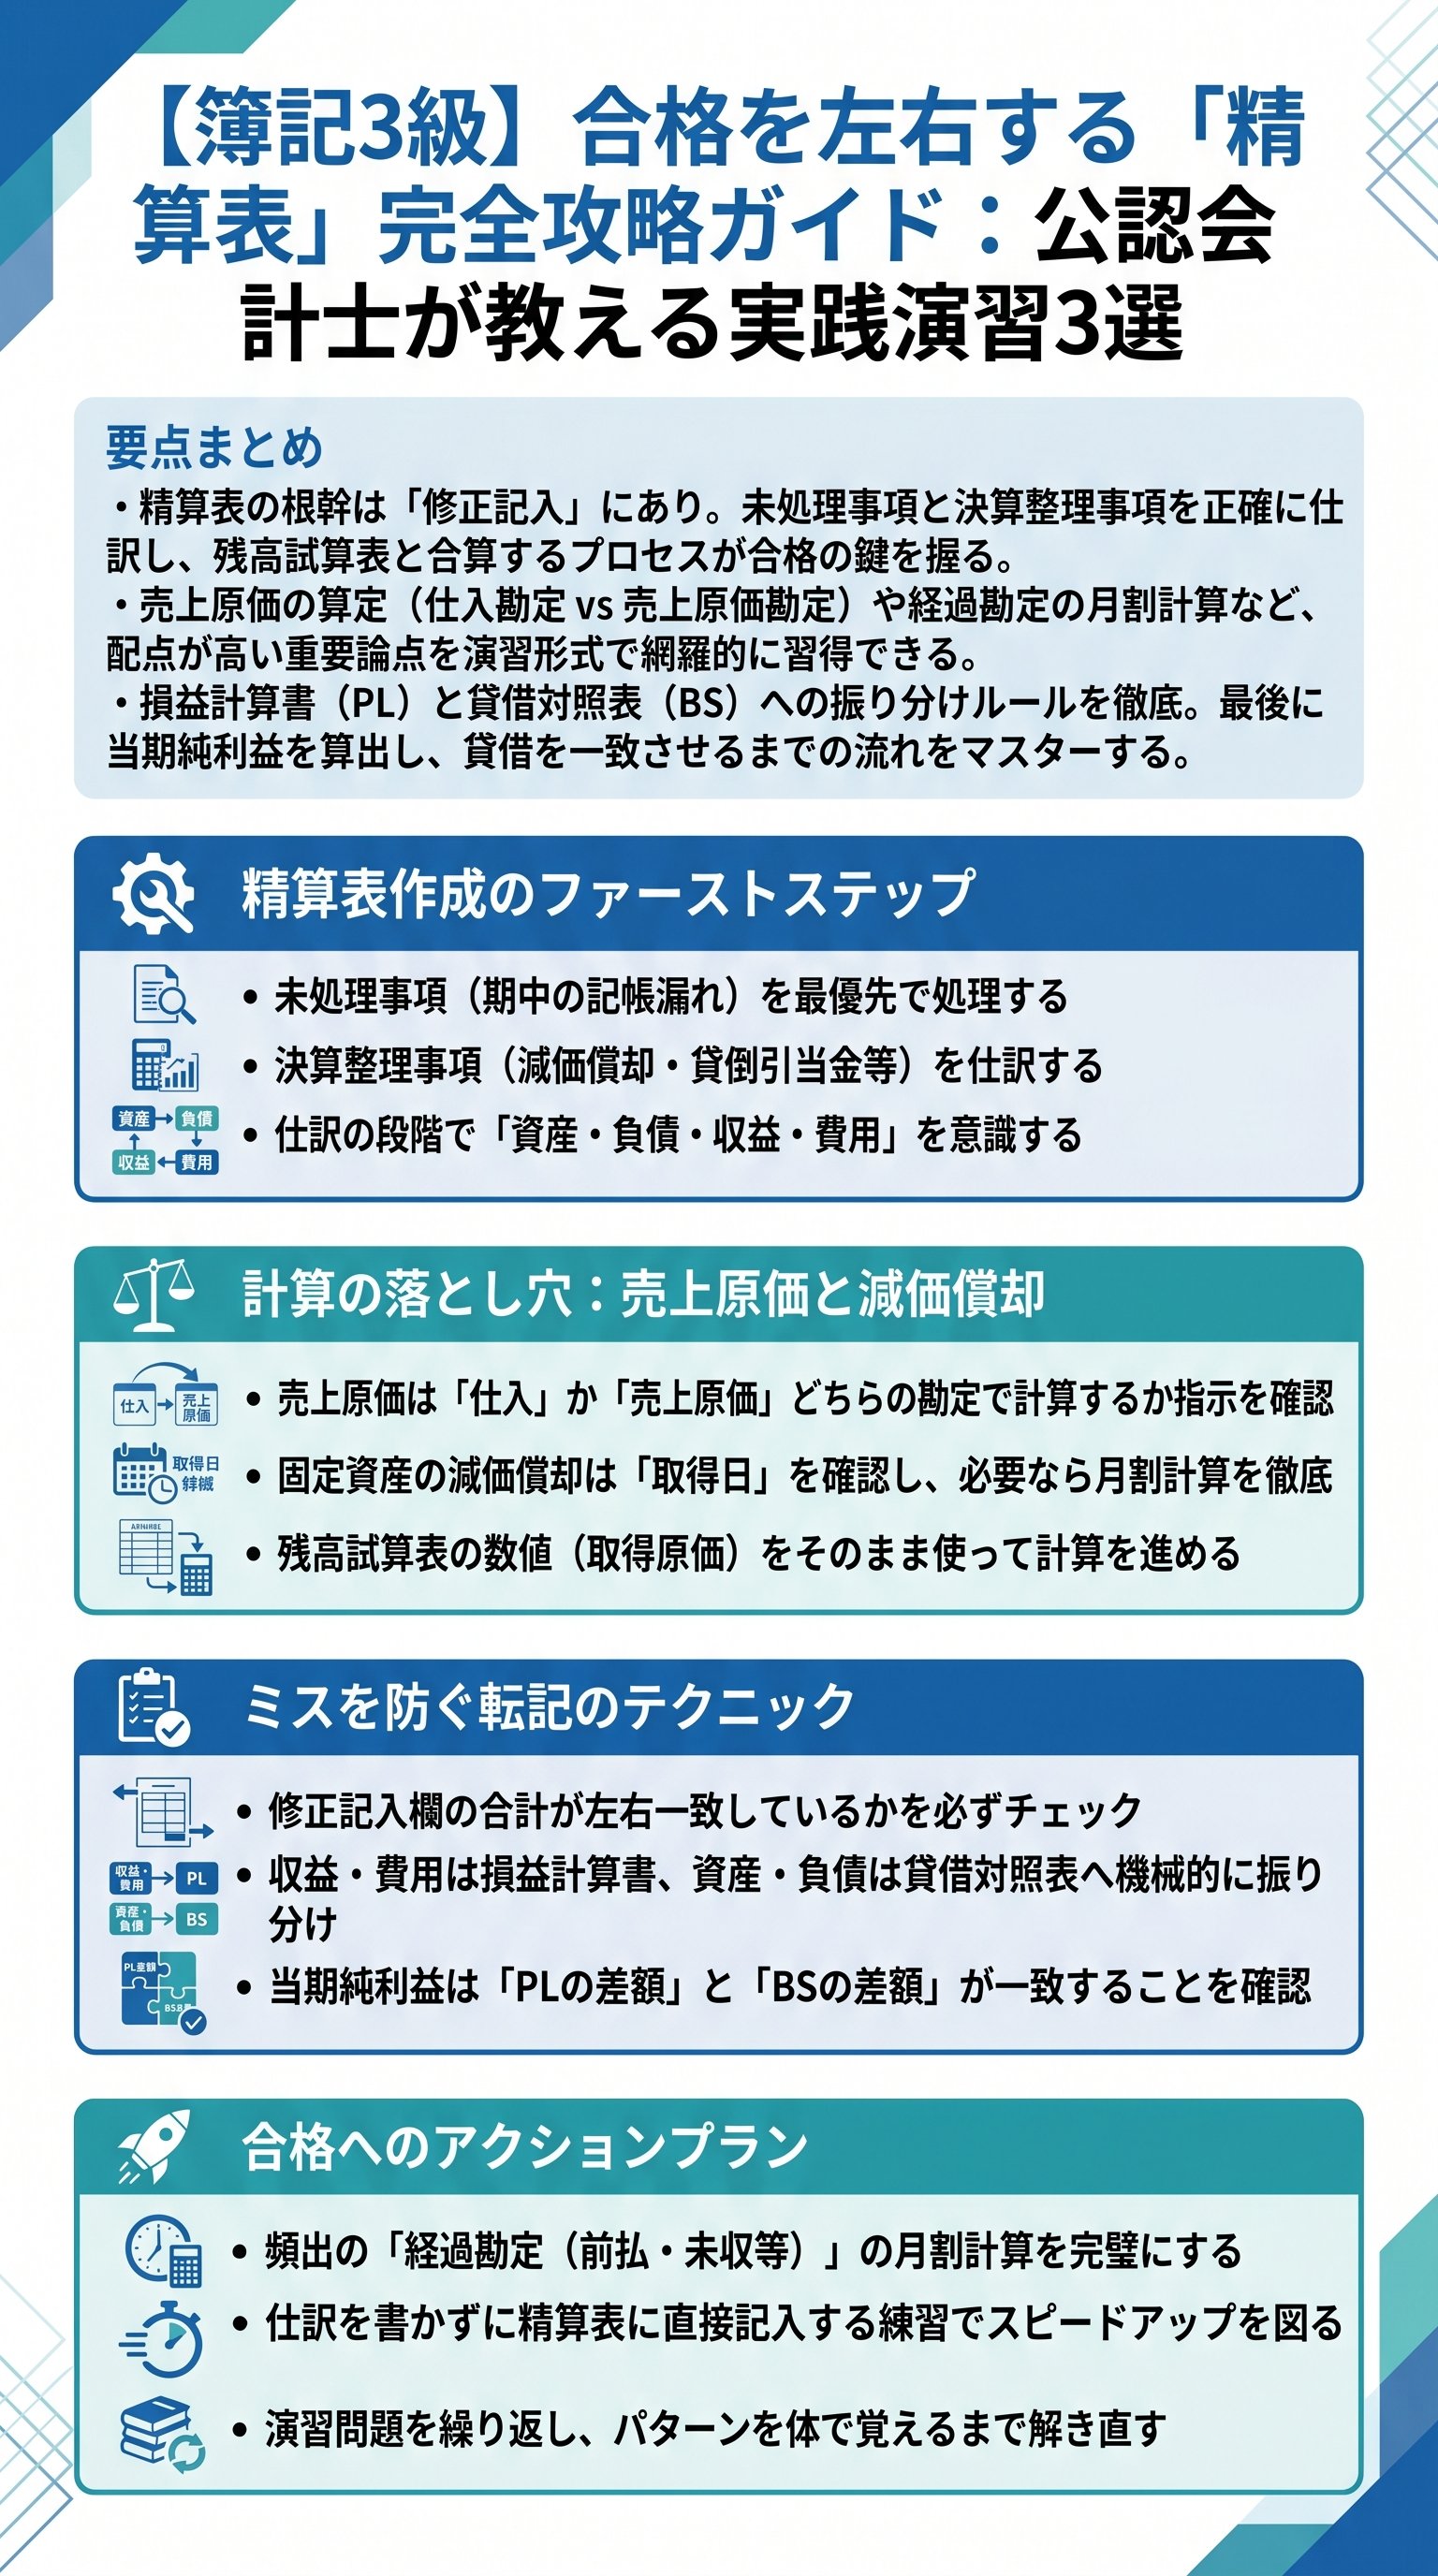
精算表を制する者は日商簿記3級を制す
日商簿記3級の第3問において、最も頻出かつ配点が高いのが精算表の作成問題だ。
多くの受験生がここで時間をロスしたり、ケアレスミスで失点したりする。
しかし、公認会計士のたぬきち(Tanukichi)氏が解説するように、精算表は「一連の流れ」を構造的に理解すれば、確実に満点を狙える得点源へと変わる。
精算表とは、決算整理前残高試算表から始まり、決算整理を経て損益計算書(PL)と貸借対照表(BS)を作成するまでの過程を一覧にした「決算の設計図」である。
まずは、精算表の左側にある「残高試算表(T/B)」の数値を、中央の「修正記入欄」でプラスマイナスし、右側の「損益計算書」または「貸借対照表」へ飛ばすという全体像を俯瞰することから始めよう。
この基本構造さえ脳内に叩き込めば、複雑な仕訳が出てきても迷うことはなくなる。
未処理事項と決算整理を分ける思考法
試験で最初に取り組むべきは、期中に発生したが記帳されていなかった「未処理事項」の処理だ。
例えば、出張旅費の精算や、売掛金の入金、当座預金からの引き落としなどがこれに該当する。
これらは「本来期中に行われるべきだった通常の仕訳」であるため、まずは落ち着いて仕訳を切り、修正記入欄へ転記することが先決だ。
未処理事項の反映漏れは、その後の決算整理事項の計算を狂わせる連鎖的なミスを招くため、細心の注意が必要となる。
- 現金過不足実際有高と帳簿残高の差額を調査し、原因が判明したものは適切な勘定科目(旅費交通費など)へ振り替える。
- 当座預金の未記帳入金や支払いの記帳漏れを反映。特に「売掛金の回収」や「公租公課の支払い」が頻出だ。
- 仮払金の整理内容が判明した時点で、適切な科目(備品など)へ振り替える。
- 1問題文の「未処理事項」を一つずつ仕訳する
- 2精算表の「修正記入欄」に転記する
- 3転記した数値を残高試算表の数値と脳内で合算しておく
売上原価と減価償却の落とし穴を回避せよ
決算整理事項の中で最も配点が高く、かつミスが起きやすいのが「売上原価の算定」と「固定資産の減価償却」だ。
売上原価については、問題の指示が「仕入勘定」で行うのか「売上原価勘定」で行うのかによって、仕訳の場所が変わる。
有名な「しーくりくりしー(仕入/繰越商品、繰越商品/仕入)」の呪文は、仕入勘定で計算する場合の鉄板ルールだ。
| 項目 | 仕入勘定で計算 | 売上原価勘定で計算 |
|---|---|---|
| 期首在庫 | 借:仕入 / 貸:繰越商品 | 借:売上原価 / 貸:繰越商品 |
| 当期仕入 | 不要(既に計上済) | 借:売上原価 / 貸:仕入 |
| 期末在庫 | 借:繰越商品 / 貸:仕入 | 借:繰越商品 / 貸:売上原価 |
また、減価償却では「月割計算」が最大の罠だ。
期中(例えば1月1日)に取得した備品がある場合、1年分を償却するのではなく、取得から決算日までの月数(3ヶ月分など)を計算しなければならない。
「いつ取得したか」を見落とすことは、簿記試験における致命傷になりかねない。
経過勘定と税金処理のプロテクニック
精算表の終盤に登場するのが、前払い・前受け・未払い・未収といった「経過勘定」の処理だ。
これは、現金の収支に関わらず、当期の正しい損益を計算するために行われる。
保険料の前払いや、貸付金の未収利息などが代表例だ。
ここでは必ず「月割計算」が求められる。
年利率3%などの条件から、当期に属する月数分を正確に算出する力が試されるのだ。
さらに、近年重要度を増しているのが消費税と法人税等の処理である。
税抜方式での消費税処理では、仮払消費税と仮受消費税を相殺し、差額を「未払い消費税」として負債に計上する。
法人税等についても、中間納付(仮払い法人税等)がある場合は、確定した税額との差額を「未払い法人税等」として処理する。
これらは実務でも必須の知識であり、精算表においても正確な転記が求められる。
- 前払い保険料翌期分を費用から資産へ振り替える。
- 未収利息当期に発生しているが未入金の収益を計上。
- 未払い給料当期に従業員が働いた分の未払い費用を計上。
- 未払い法人税等中間納付額を差し引いた確定申告分を負債計上。
ケアレスミスを防ぐ!最終チェックの黄金律
全ての修正記入が終わったら、いよいよPLとBSへの転記だ。
ここでの鉄則は、「費用・収益」は損益計算書へ、「資産・負債・純資産」は貸借対照表へという基本的な区分を絶対に間違えないことだ。
精算表の一番右側の列を埋める際、修正記入を加味した後の最終残高を正しくスライドさせる。
最後に、PLの貸借差額から「当期純利益」を算出し、それをBSの貸方(純資産の増加)にも記載する。
精算表は簿記3級の山場であり、ここを乗り越えれば合格は目の前だ。
正確な仕訳と丁寧な転記。
この二つを徹底し、本試験での高得点を目指してほしい。
