米国経済の現在地とFRBが直面する利下げへの圧力
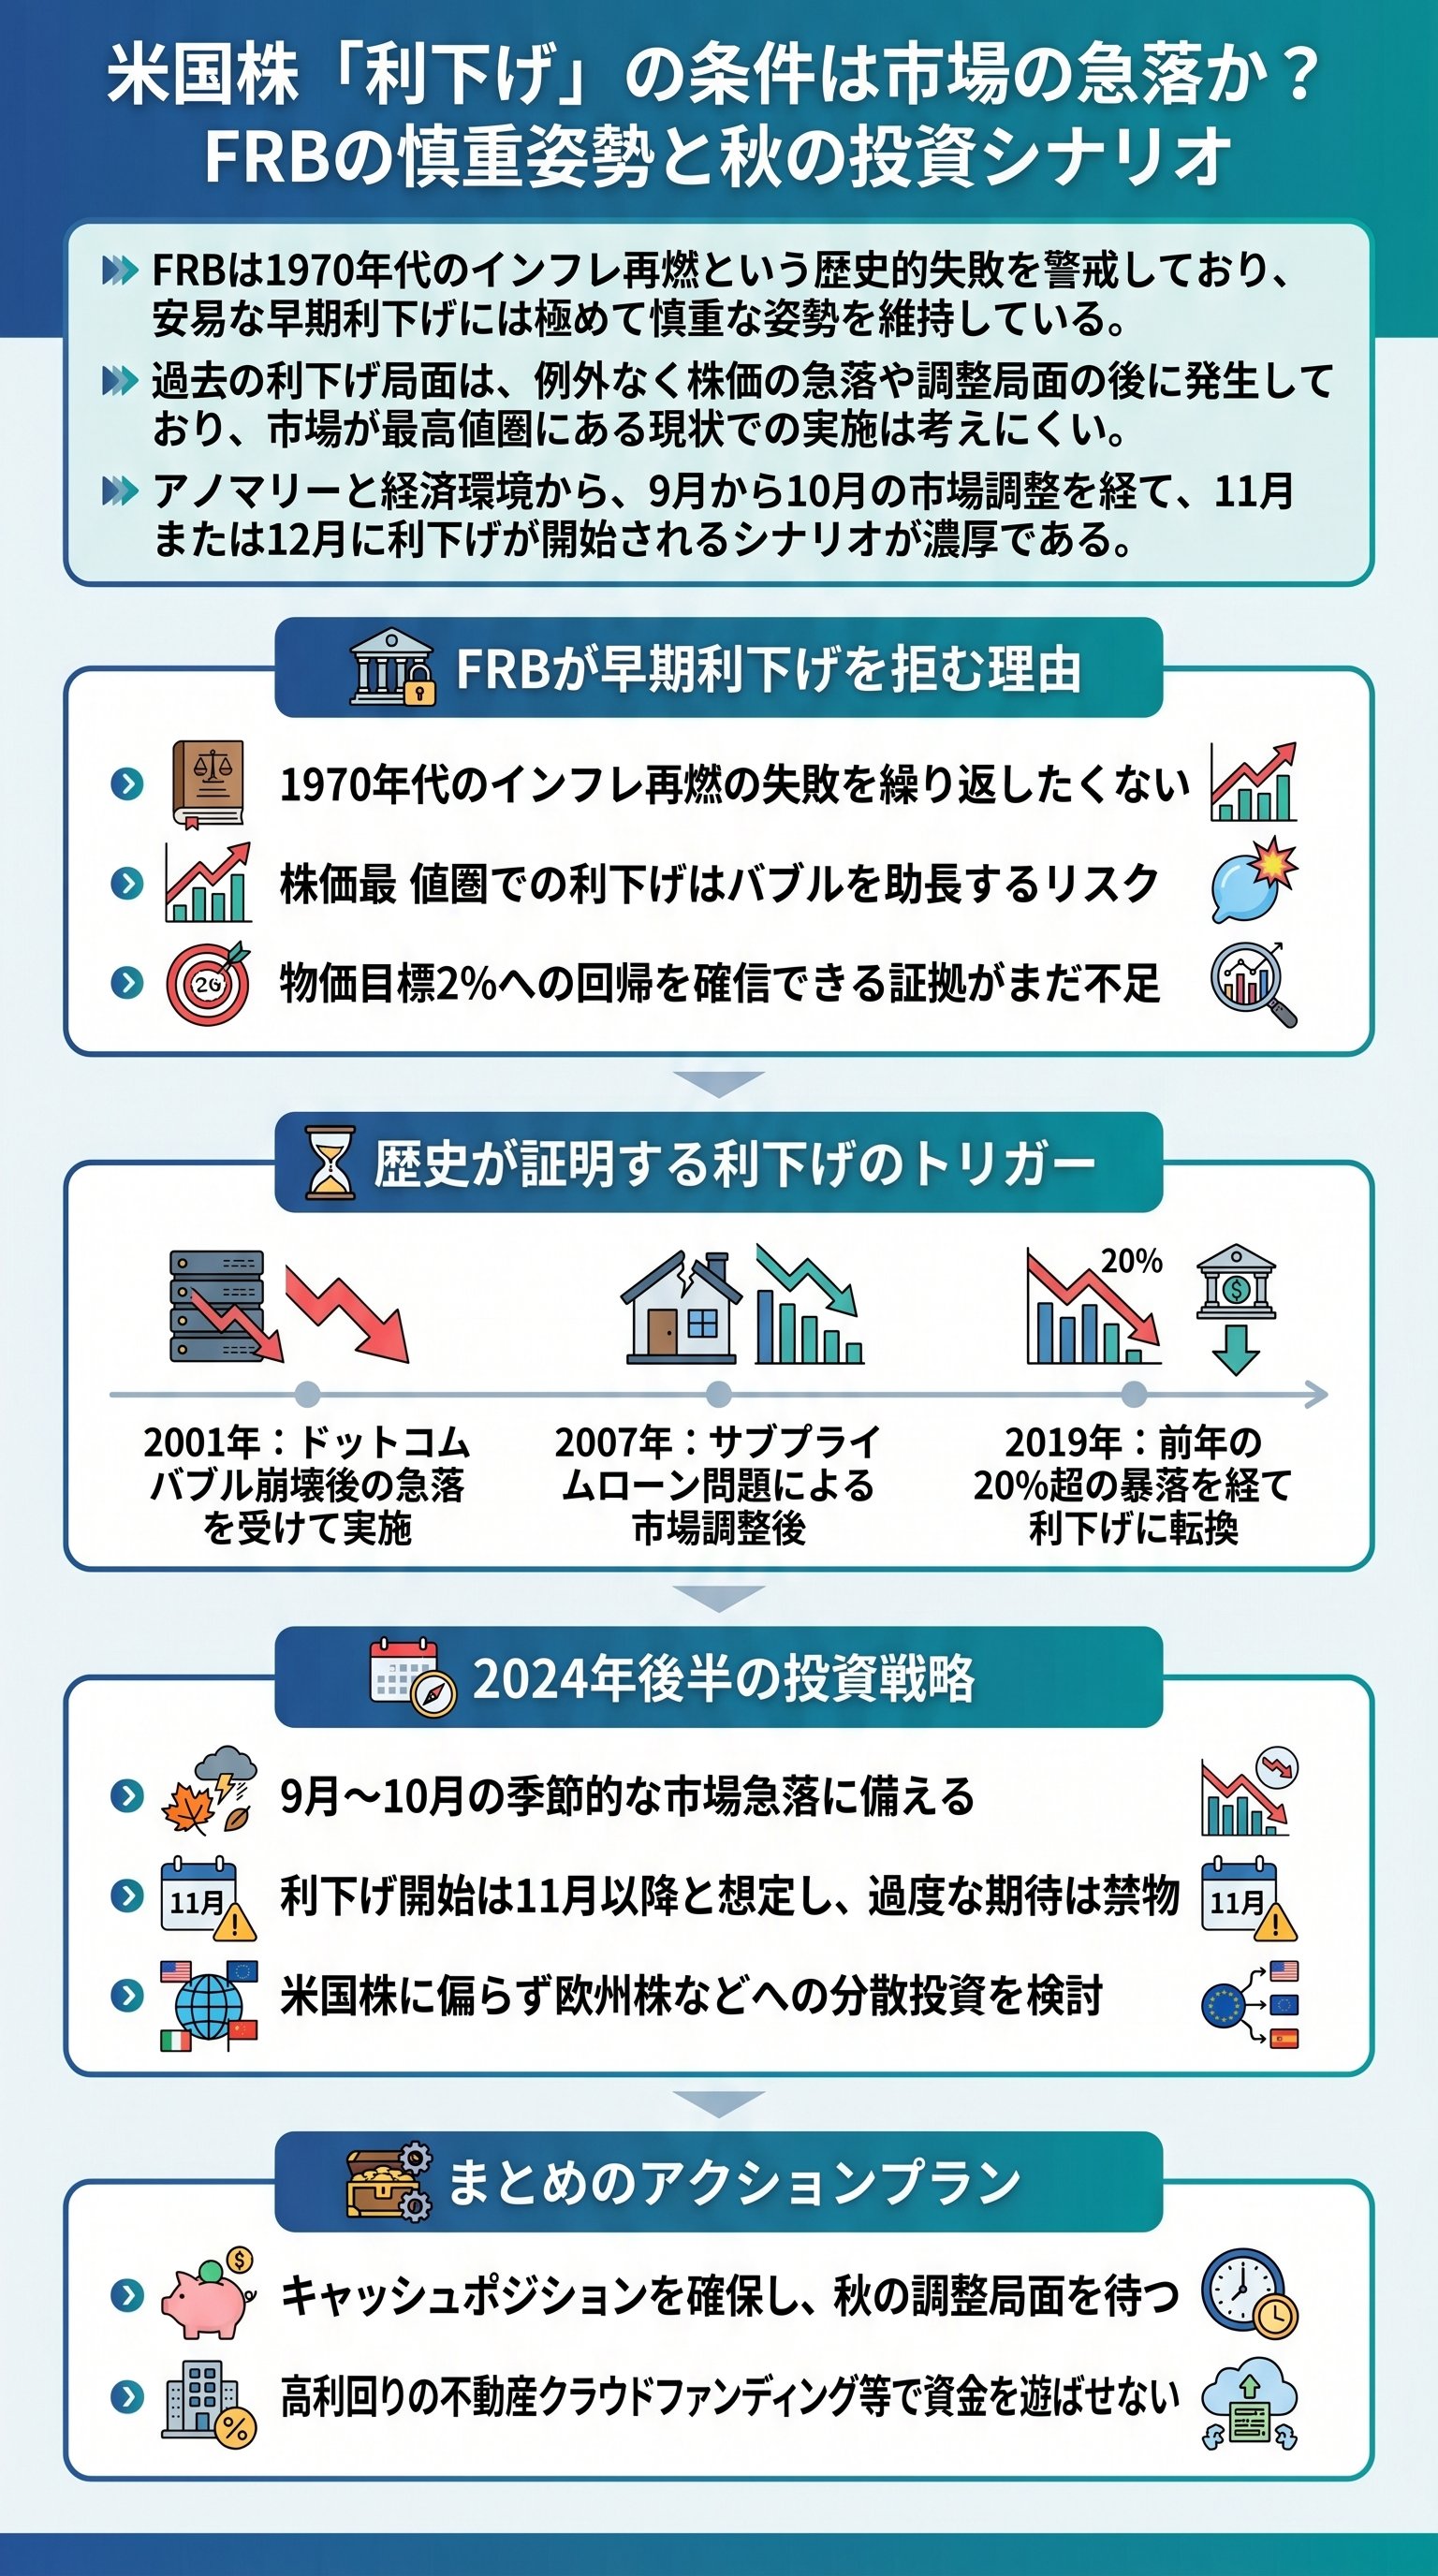
現在の米国経済はインフレの鎮静化と労働市場の緩和という二つの局面にありますが、FRB(連邦準備制度理事会)は利下げに対して依然として慎重な姿勢を崩していません。
2022年3月から2023年7月にかけて実施された急激な利上げにより、政策金利は5.25%から5.5%という23年ぶりの高水準に据え置かれています。
この高い金利水準によって、消費者物価指数(CPI)はピーク時の9.1%から3%台前半へと大きく鈍化しました。
しかし、ジェローム・パウエル (Jerome Powell) 議長は、物価目標である2%への回帰を確信させるさらなる証拠を求めています。
労働市場の受給緩和と失業率の上昇傾向
最近の統計では労働市場にも変化が現れており、失業率が4.1%に達するなど緩やかな上昇が確認されています。
失業率は一度上昇を始めると加速しやすい性質があるため、現在の0.5ポイントの上昇は決して無視できる数字ではありません。
これを受けて、議会では早期利下げを求める政治的な圧力が強まっています。
特にエリザベス・ウォーレン (Elizabeth Warren) 上院議員らは、欧州中央銀行 (ECB) に倣った利下げを求めてパウエル議長に書簡を送っています。
しかし、FRBは政治から独立した機関であることを強調し続けています。
選挙前の政治的パフォーマンスに屈することなく、純粋に経済データに基づいた判断を下すことが同機関の責務です。
したがって、議会での追及がどれほど厳しくても、パウエル議長が安易に利下げを約束することはないでしょう。
インフレが鈍化している事実は認めつつも、労働市場の急激な悪化がない限り、FRBは現在の高金利を維持することでインフレの根絶を狙っています。
市場が期待する早期利下げのシナリオは、まだ現実味を帯びていないのが現状です。
1970年代の教訓に見るインフレ再燃の恐怖
パウエル議長がこれほどまでに利下げに慎重なのは、1970年代に起きたインフレ再燃という歴史的な失敗を繰り返したくないという強い意志があるからです。
1970年代の米国では、CPIの鈍化に合わせて早急に利下げ(当時の公定歩合の引き下げ)を行った結果、インフレが二度にわたって再燃し、経済に深刻なダメージを与えました。
一度鎮まったはずの物価上昇が再び加速すると、それを抑え込むには以前よりもさらに高い金利と過酷な経済の痛みが必要になります。
この「インフレの二波」を防ぐことが、現代のFRBにとって最大の至上命題となっています。
物価の安定を最優先する高タカ派的なスタンス
現在の株式市場が過去最高値を更新して推移していることも、FRBが利下げを急がない大きな理由の一つです。
- 資産効果による消費の加熱株高によって家計の資産価値が上昇すると、個人の消費意欲が刺激され、インフレを再燃させる要因となります。
- インフレ期待の定着防止早すぎる利下げは市場に「FRBはインフレ容認に転じた」という誤ったメッセージを送り、物価上昇の期待を定着させてしまいます。
- 政策余力の確保将来的な景気後退に備えて、現在の金利水準を維持しておくことで、本当に危機が起きた際の切り札として利下げの余地を残しておく必要があります。
パウエル議長は、物価の安定が達成されるまでは、経済に多少のブレーキをかけ続ける必要があると考えています。
インフレ率が完全に2%に向かっているという「さらなる証拠」を確認するまでは、政策を長期化させる方針を維持する可能性が極めて高いです。
このように、FRBの視点は常に歴史の鏡に照らされています。
目先の株価維持よりも、長期的な物価の安定こそが国民生活を守る唯一の道であると確信しているのです。
したがって、良好な株価推移そのものが、皮肉にも利下げの遠のきを示唆していると言えます。
FRBは過去の失敗を教訓に、物価の安定を最優先するタカ派的な姿勢を貫いています。
資産効果によるインフレ再燃を防ぐためにも、確固たる証拠が得られるまでは現在の政策を維持する方針です。
過去の利下げサイクルに共通する株価急落のトリガー
歴史を振り返ると、FRBが実際に利下げを開始したタイミングはいずれも株式市場が一定の急落を見せた直後であることが分かります。
FRBは実体経済が明らかに悪化したことを確認してから動くため、結果として市場に対して「後手に回る」傾向があります。
過去3回の代表的な利下げサイクルを比較すると、株価の調整が利下げの呼び水となっていたことが明確に見て取れます。
| 利下げ開始時期 | 事前の株価下落率 | 下落の主な原因 |
|---|---|---|
| 2001年1月 | 最大19.3% | ドットコムバブルの崩壊 |
| 2007年9月 | 一時11.9% | サブプライムローン問題の発覚 |
| 2019年7月 | 最大20.2% | 急激な利上げによる景気減速懸念 |
実体経済への波及を確認するまで動かない鉄則
2001年のドットコムバブル崩壊時、FRBは1月に緊急会合を開き、わずか1ヶ月で1%もの大幅な利下げに踏み切ります。
これは通常の0.25%刻みの調整とは異なり、事態が深刻であることを物語っています。
しかし、それでも株価の下落を止めることはできず、利下げの判断が遅すぎたという批判を受けました。
2007年の金融危機の際も、不動産バブルが崩壊して市場が混乱した後にようやく利下げが始まりましたが、景気後退を防ぐことはできません。
- 1調整局面の到来株価が高値から10%〜20%程度下落し、市場に恐怖感が広がる。
- 2FRBのスタンス変化株式市場の急落を受けて、FRBはこれまでの引き締め姿勢を軟化させる声明を出す。
- 3実際の利下げ実行経済へのダメージを最小限にするため、ようやく金利の引き下げを開始する。
唯一の成功例と言えるのが2019年の予防的な利下げですが、この時も直前の2018年に株価が20%以上暴落するというプロセスを経ていました。
つまり、株式市場が安定している限りFRBが動くことはありません。
現在の株価が最高値圏にあるうちは、利下げを期待して強気になるのは時期尚早であると言わざるを得ません。
以上の歴史的事実から導き出される結論は、利下げという甘い果実を手に入れるためには、まず市場の厳しい冬を経験しなければならないということです。
市場参加者はこのジレンマを正しく理解し、安易な楽観論を戒める必要があります。
過去の事例が示す通り、FRBが利下げに踏み切るには市場の大きな調整が先行する傾向があります。
実体経済への悪影響が確認されるまでは、現在の高金利が維持される可能性が高いと考えるべきです。
2024年秋の市場調整と利下げの具体的スケジュール
2024年の市場展望を予測すると、毎年秋に見られる季節的な株価下落が、FRBが利下げに踏み切るための重要なステップになると考えられます。
米国株には、9月から10月にかけて大統領選挙などの不確実性を嫌って下落しやすいというアノマリー(季節的な傾向)があります。
今年も大統領選挙を控えており、9月頃から本格的な調整局面入りし、10月下旬から11月上旬にかけて底を打つ可能性が高いと分析されています。
この株価の「適度な下落」こそが、パウエル議長に利下げの大義名分を与えることになります。
資産効果の抑制と利下げが両立するタイミング
株価が下落することで、FRBが懸念している資産効果によるインフレ再燃のリスクが低下します。
市場に蔓延している楽観的なムードが一旦リセットされ、失望売りが広がった時、パウエル議長は「経済を支えるため」という名目で利下げを行いやすくなります。
このシナリオに基づけば、実際の利下げタイミングは11月か12月の定例会合になると予測するのが最も理に叶っています。
- 9月季節的な要因と不確実性による失望売りの開始
- 10月調整が本格化し、市場に恐怖感が浸透する底打ちの時期
- 11月大統領選挙の通過と、FRBによる最初の利下げ決断の可能性
パウエル議長が今後もしばらく高タカ派的なメッセージを発信し続けるとすれば、それは市場にあえて冷や水を浴びせ、利下げの準備を整えるための高度な演出であるとも解釈できます。
最高値圏での利下げはバブルを加熱させるだけですが、調整後であれば経済の軟着陸(ソフトランディング)を助ける有効な手段となります。
投資家にとって重要なのは、目先の小さな変動に一喜一憂せず、このマクロなスケジュール感を頭に入れておくことです。
急落は不快なものですが、それは健全な利下げサイクルへ移行するための不可欠なプロセスであり、長期的な株高を維持するための調整に他なりません。
冷静にその時を待つ姿勢が、最終的な投資成果を分けることになるでしょう。
2024年の利下げは、秋の季節的な調整を経て資産効果の懸念が和らいだ後に実施される見通しです。
この市場の調整プロセスこそが、FRBが利下げに踏み切るための重要な大義名分となります。
欧州株への分散と暴落論への冷静な向き合い方
米国株一辺倒の投資が続く中で、他地域への分散投資や、過激な暴落予測との向き合い方についても再考する時期に来ています。
米国株が過去15年にわたり欧州株を圧倒してきた事実は揺らぎませんが、そのトレンドが永遠に続くとは限りません。
2003年から2008年にかけてのように、欧州株が米国株を上回るパフォーマンスを見せる時期も歴史的には存在します。
トレンドが転換した際、特定の資産に集中しすぎているリスクは甚大です。
地域を分散させることは、米国株が停滞する局面に対する有効な保険となり得ます。
過激な情報の背後にある信念と投資の判断軸
SNSや動画プラットフォームで見かける「暴落を煽る」発信についても、それが単なる金稼ぎではなく、発信者自身の強い信念に基づいている可能性を理解すべきです。
投資判断における重要な視点
- 相対的な視点米国株と欧州株のパフォーマンスを比較する相対指数の推移を注視する
- 信念の理解過激な主張も一つの信念体系であることを理解し、感情的に反応しない
- 自己責任の原則最終的な銘柄選定や投資タイミングは、自身で責任を持って決定する
人間には特定の思想や価値観に深く傾倒する性質があり、暴落を信じる人は、それが社会のためになると本気で考えて警鐘を鳴らしています。
私たちはその善悪を判断するのではなく、そうした多様な意見があることを認めた上で、自分の資産を守るための「独自の判断軸」を構築しなければなりません。
情報を鵜呑みにせず、データと論理に基づいて決断を下すことがプロの投資家への道です。
投資の目的は、他者の意見に勝つことではなく、自身の資産を着実に増やすことです。
そのためには、一貫性のある投資戦略を持ち、市場のノイズに惑わされない精神的な強さが求められます。
米国株の優位性が揺らぐ予兆や、FRBの真の意図を正確に読み解く力を養うことが、不透明な時代を生き抜く武器となります。
現在の強気相場の中にあっても、常に反対意見や歴史的な例外に目を向ける謙虚さを忘れてはなりません。
市場が最高値を更新し、誰もが楽観的になっている時こそ、冷静に次のシナリオを準備しておくべきです。
それが結果として、真の意味でリスクを管理し、リターンを最大化させることにつながります。
不透明な市場環境では、米国株以外の選択肢にも目を向け、多様な意見を冷静に分析する姿勢が求められます。
自身の投資戦略に一貫性を持ち、データに基づいた独自の判断軸を確立することが、長期的な資産形成の鍵となります。
