3期連続赤字に陥ったタマホームの決算書を読み解く
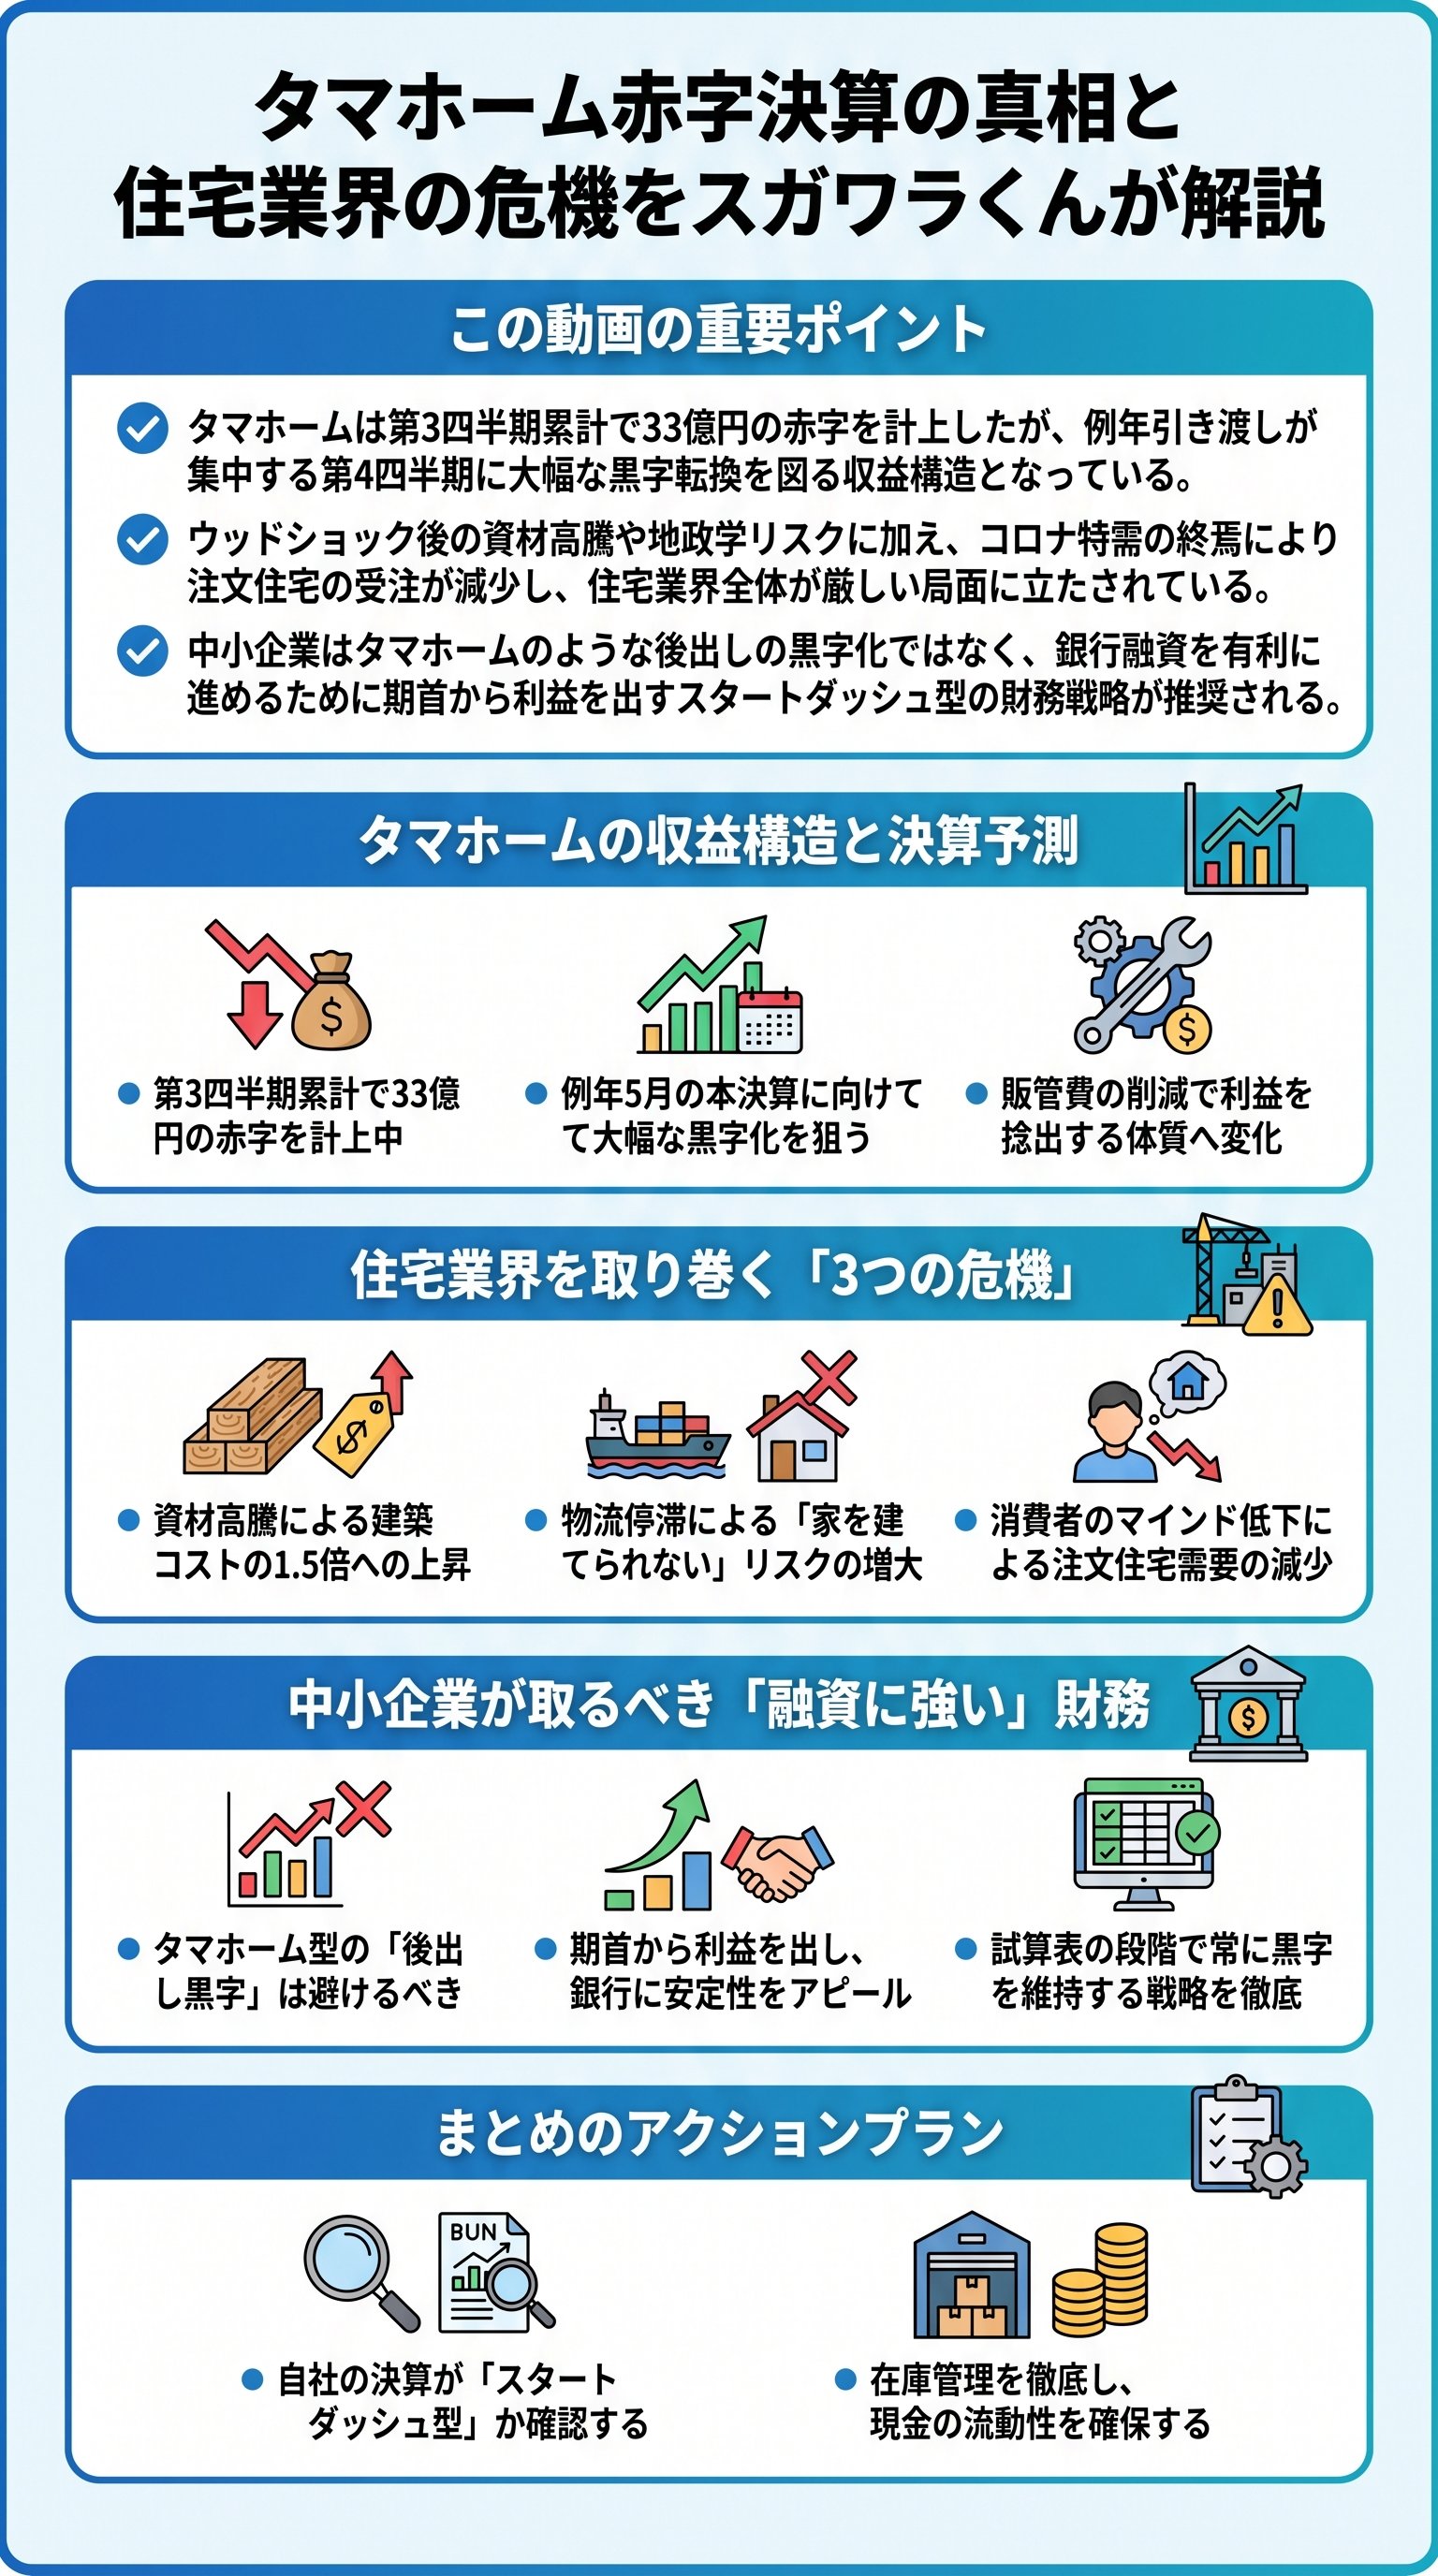
住宅大手であるタマホーム(Tamahome)の最新決算(第3四半期)において、33億円という巨額の赤字が計上されたことが判明しました。
売上高もピーク時と比較して約500億円減少しており、一見すると非常に危機的な状況に映ります。
しかし、同社の過去のデータを確認すると、第3四半期までは赤字が続き、最終クォーターで一気に黒字へ持っていくという特有の収益パターンが存在することがわかります。
実際、前年度の決算でも同様の赤字幅から最終的には40億円規模の黒字に着地させており、今回も同程度のラストスパートを計画しています。
ただし、今期は売上総利益(粗利)が減少傾向にあり、販管費の削減によって赤字幅を縮小させている点は見逃せません。
これは、売上自体が伸び悩んでいる中で、固定費の圧縮により利益を捻り出そうとしている苦しい台所事情を示唆しています。
住宅業界を直撃する資材高騰と地政学リスクの脅威
現在の住宅業界は、単一企業の努力だけでは抗い難い外部要因に翻弄されています。
資材高騰は依然として続いており、数年前と比較して住宅一軒あたりの建築コストは1.5倍近くまで上昇していると言われています。
これに追い打ちをかけるのが、不安定な中東情勢などの地政学リスクです。
物流の停滞により資材が手に入らないリスクが現実味を帯びており、業界内では「リーマンショックを超える危機」と危惧する声も上がっています。
- ウクライナ情勢や中東情勢による物流コストの増大
- 原材料不足による工事遅延および引き渡し不能リスク
- 建築業界全体の人件費高騰による利益率の圧迫
資材が入ってこなければ、いくら受注があっても家は建てられないという、製造業としての根本的な問題に直面しているのです。
このような状況下では、注文を受けてから建てる「注文住宅」よりも、既に完成している「分譲住宅」の在庫を確保している企業の方が、供給の安定性において優位に立つ可能性があります。
現金減少と在庫増加が示す経営の不透明感
タマホームのバランスシート(貸借対照表)に目を向けると、気になる変化が見て取れます。
前年末と比較して、手元の現金が大幅に減少する一方で、棚卸資産(在庫)が急増しているのです。
これは、建設中の建物や販売用の分譲住宅が積み上がっていることを意味します。
菅原由一(Yuichi Sugawara)氏は、キャッシュフローの観点から「現金以外の資産を抱えすぎる経営」には注意が必要だと指摘しています。
| 項目 | 前年度末 | 今期(第3四半期時点) |
|---|---|---|
| 現金預金 | 315億円 | 189億円 |
| 棚卸資産 | 330億円 | 491億円 |
このように、現金が在庫へと姿を変えている現状では、年度末のラストスパートでどれだけ効率的に在庫を販売し、キャッシュを回収できるかが黒字達成の大きな分かれ目となります。
分譲住宅の販売動向が、同社の命運を握っていると言っても過言ではありません。
中小企業が真似してはいけない「後出し黒字」の落とし穴
タマホームのような大手企業は、その知名度と資本力によって最終的に利益を合わせる手法が可能ですが、中小企業が同じ戦略を取ることは非常に危険です。
中小企業の経営において最も重要なのは、銀行からの融資を円滑に受けることであり、そのためには決算の作り方に工夫が求められます。
- 1事業年度の開始直後から利益を出す「スタートダッシュ型」を目指す
- 2期中の試算表で常に黒字を維持し、銀行の信頼を勝ち取る
- 3決算直前に利益が落ち込むとしても、期中の安定性が評価に繋がる
銀行は融資の判断材料として、期中の数字を頻繁にチェックします。
年度末に一気に黒字化させる計画だと、期中が赤字であれば「本当に目標を達成できるのか」という疑念を持たれ、必要な時に融資を受けられないリスクが生じます。
中小企業こそ、早め早めに利益を確定させる経営を徹底すべきなのです。
大手と中小では、戦い方のルールが根本的に異なることを理解しましょう。
