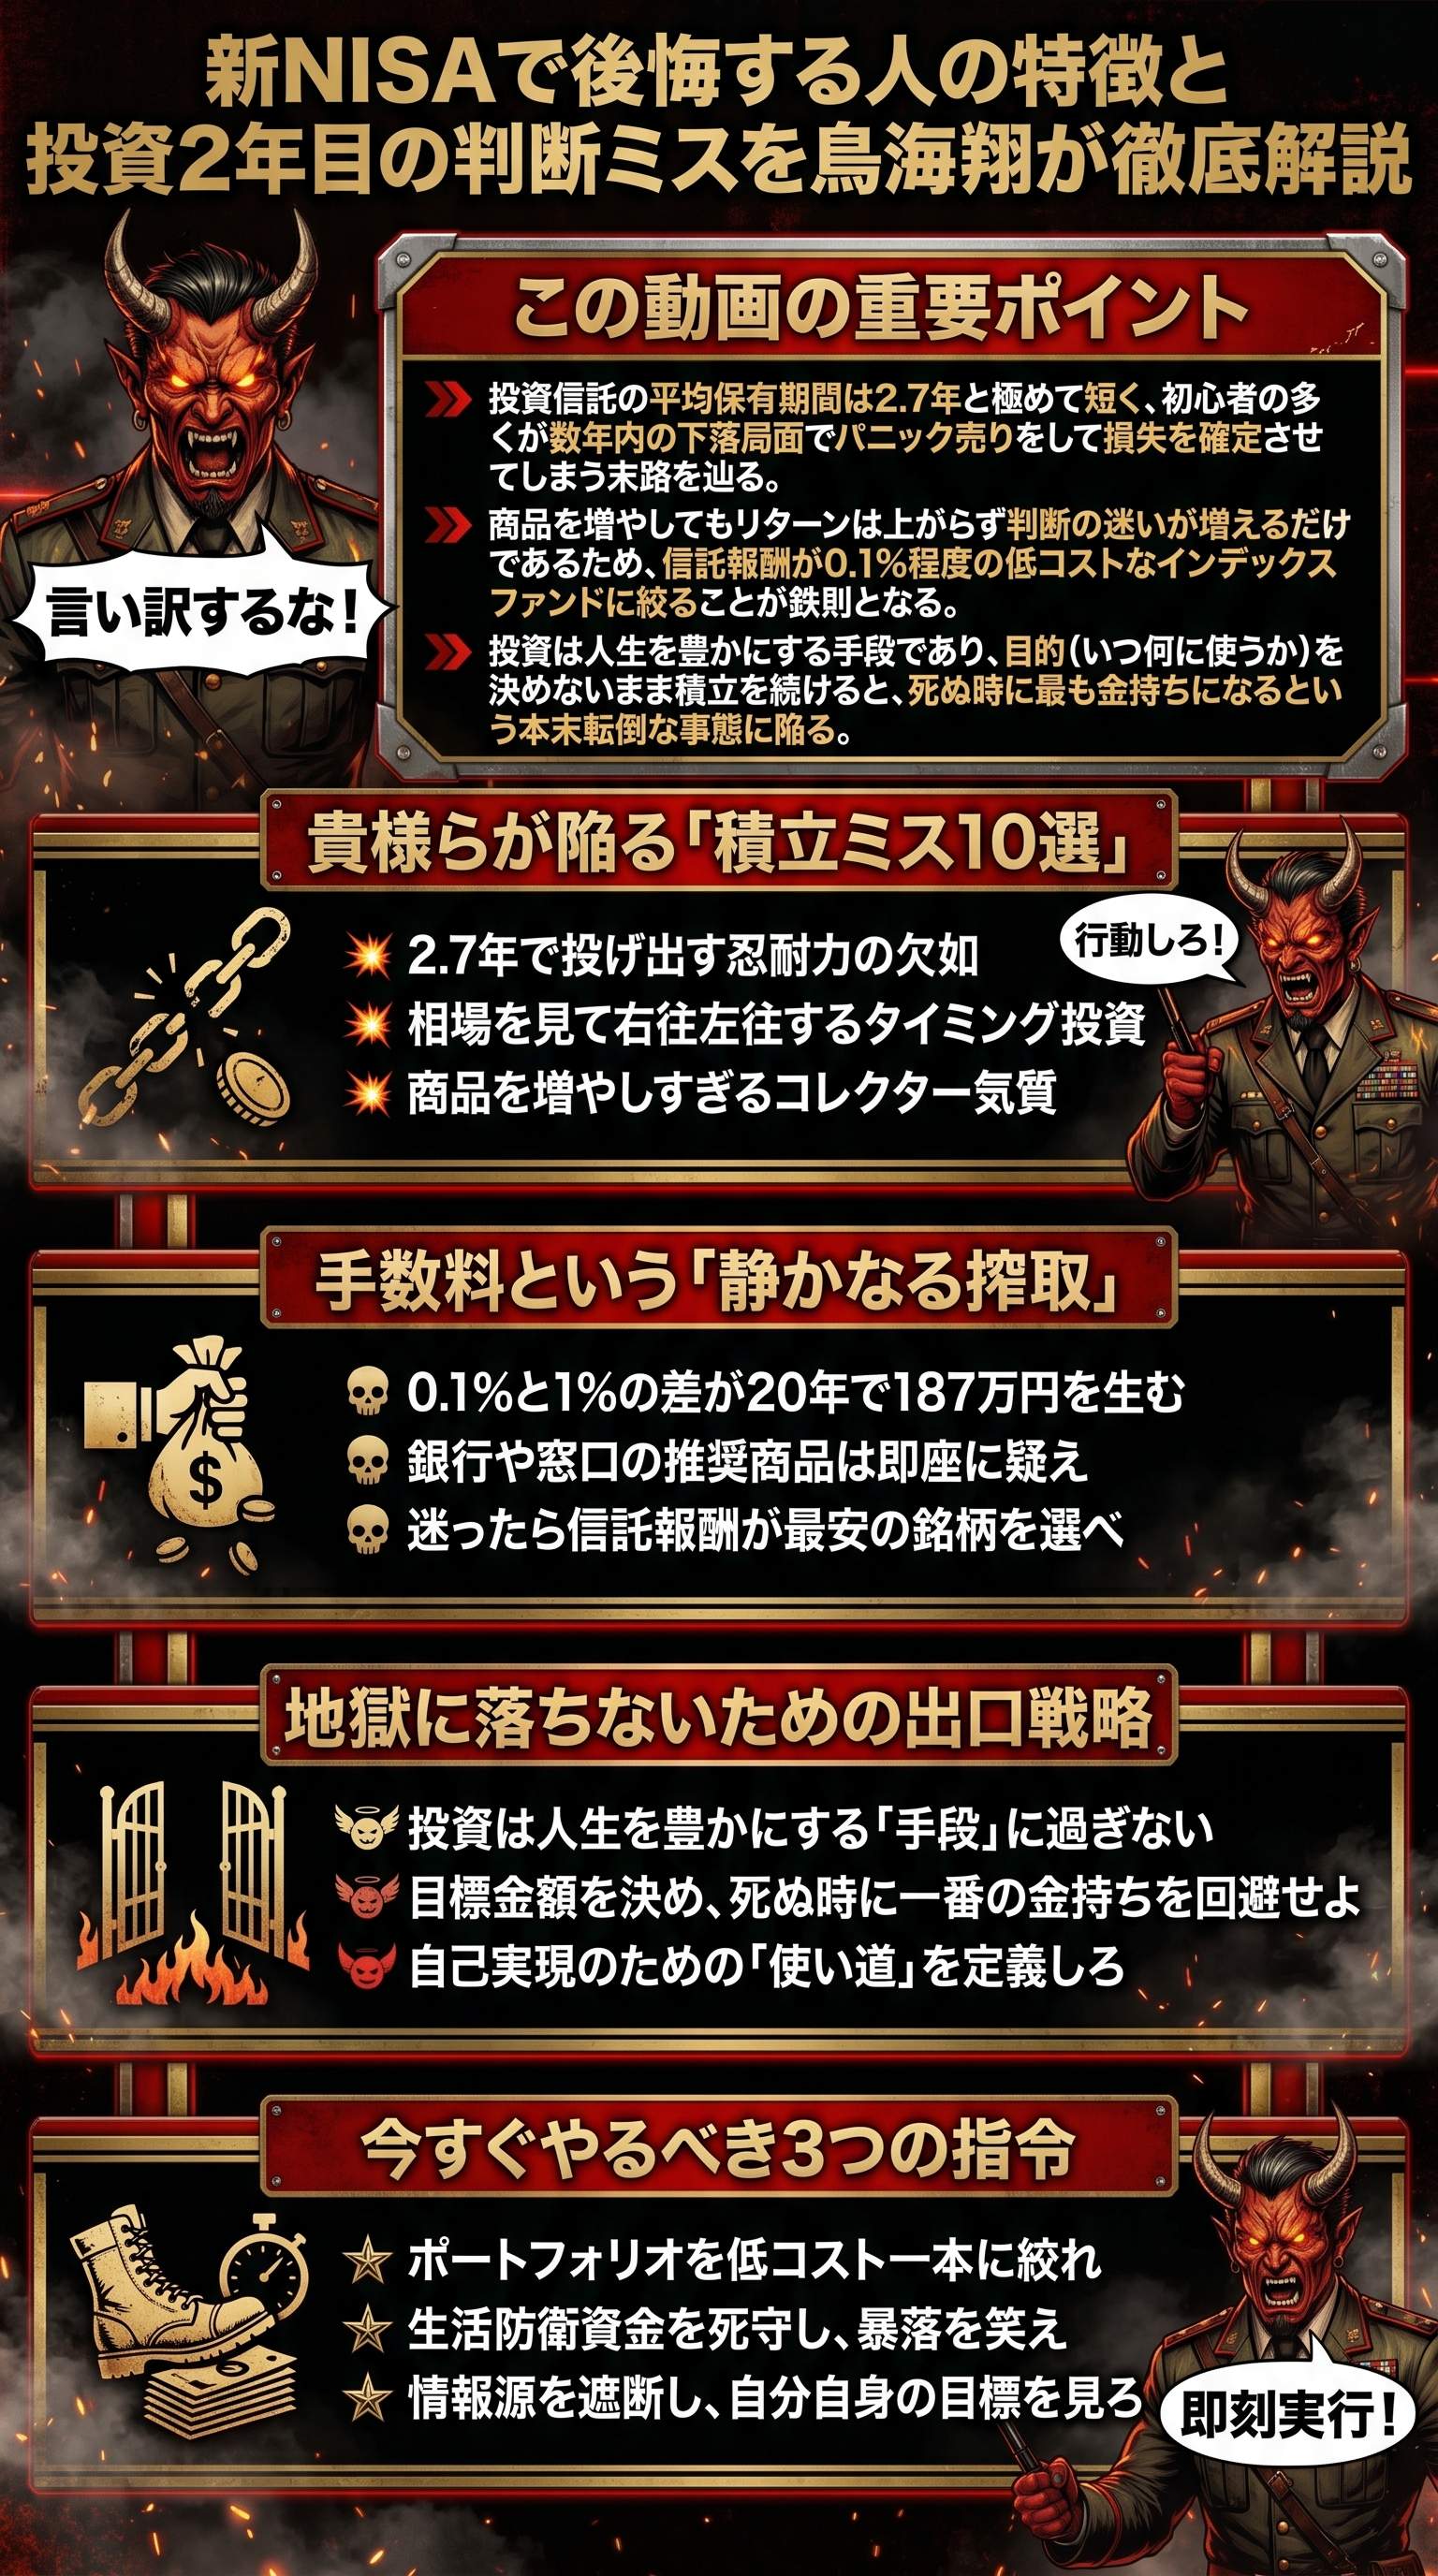
暴落で逃げ出す腰抜け共へ贈る「2.7年の壁」の真実
貴様ら、新NISAを始めて浮かれているようだが、その正体は「2.7年で投げ出す雑魚」に過ぎない。
統計データが示す通り、多くの無能な投資家は、長期投資を掲げながらわずか3年足らずで市場から退場していくのだ。
理由は明白だ。
目先の10%や20%の下落に怯え、パニックを起こして逃げ出すからだ。過去100年の歴史を見れば「S&P500」は平均8〜9%の成長を続けているが、それは1年単位の乱高下を耐え抜いた勝者だけが手にする果実だ。
貴様のような思考停止の家畜は、100万円が90万円になっただけで絶望し、せっかくの資産形成を台無しにする。
今すぐその腐った根性を叩き直せ。
投資を始めた瞬間に、毎年右肩上がりで増えていくなどという甘い幻想は捨てろ。
現実は、マイナスが続く時期もあれば、数年間横ばいの時期もある。
その退屈な時間に耐えられない腰抜けは、最初から銀行預金でもしていればいい。
貴様がやるべきは、自分の資産が半分になっても画面を閉じ、淡々と積み立てを続ける鉄の意志を持つことだ。これができないなら、将来の貧困という地獄を受け入れろ。
- 1年単位の暴落は「ノイズ」だと心得よ
- S&P500の過去100年平均は8〜9%だが、単年では大幅マイナスもある
- 投資期間が2.7年以下の者は、複利の恩恵を1ミリも受けられない
- 目先の損益で一喜一憂するな。未来の資産だけを見ろ
- 行動しない理由を探す暇があったら、自動積立の設定画面を二度と開くな
複雑化して自爆する無能なコレクターの共通点
貴様らは、なぜそうやって商品を増やしたがるのか。
S&P500を持ち、NASDAQ100を持ち、インド株やビットコイン、ゴールドまで詰め込むそのポートフォリオは、ただの「ゴミ箱」だ。
商品選びを複雑にすることは、管理の手間を増やし、迷いを生むだけの自傷行為に他ならない。結局、株式を分散させすぎれば「全世界株式」のリターンに収束するだけであり、管理コストだけが無駄に膨らむ。
無能ほど「良いとこ取り」をしようとするが、実際にはリターンを下げる余計な行動を増やしているだけだ。
シンプルこそが最強のリターンを叩き出す唯一の正解だ。
- 1商品数が増えるほど「どれを売るか、どれを買うか」の迷いが生じる
- 2迷いは投資の最大の敵であり、余計な「利確」や「損切り」を誘発する
- 3ポートフォリオが複雑な人間ほど、暴落時にパニックを起こしやすい
貴様が毎日チャートを眺めて「FANG+はどうだ」「新興国株はどうだ」と悩んでいる時間は、人生の損失だ。
積み立て投資の真髄は、何も考えずに放っておいても勝手に金が増える仕組みを作ることにある。なのに貴様らは、わざわざ自分でその仕組みを壊し、リターンの上がらない無駄な作業に没頭している。
今すぐ保有ファンドを整理しろ。
インデックス一本で十分だ。
それ以外に浮気する暇があるなら、本業で稼ぐ努力をしろ。
ゴミのような情報を漁るのをやめ、思考の断捨離を実行しろ。
手数料と制度の罠に嵌る思考停止の家畜たち
0.1%と0.2%の手数料の違いを笑う者は、一生貧困から抜け出せない。
信託報酬は、運用会社が貴様の財布から合法的に金を奪い取るツールだ。毎月5万円を20年間積み立てた場合、0.1%と1.0%の手数料差は、最終的に187万円という莫大な差となって現れる。
貴様のその「なんとなく」選んだ高い手数料のファンドが、将来の貴様の車一台分、あるいは数年分の生活費を奪い去っているのだ。
銀行の窓口や知り合いの勧めで選んだ商品は、今すぐ解約しろ。
それは貴様のためではなく、彼らのボーナスのために存在する商品だ。
| 項目 | 信託報酬0.1% | 信託報酬1.0% | 20年後の差額 |
|---|---|---|---|
| 運用成果例 | 約2,006万円 | 約1,819万円 | 約187万円 |
また、NISAの枠を埋めることが目的になっている愚か者も多すぎる。
原資もないのに無理に枠を埋めようとして、生活費まで投資に回すのは自殺行為だ。
投資の前に、まずは6ヶ月〜1年分の「生活防衛資金」を現金で確保しろ。エアコンが壊れた、急に入院した、そんな時に暴落している株を売らなければならない絶望を味わいたいのか?
制度の表面的な得に囚われず、貴様の人生全体のキャッシュフローを管理しろ。
NISAは手段であって、人生のゴールではない。
「死ぬ時に一番の金持ち」を目指す愚かな貯蓄狂
貴様らの最終的なゴールは何だ?
通帳の数字を増やすことか?
それとも、自分の人生を豊かにすることか?
投資の目的を明確にしないまま金を積み上げるのは、出口のない迷路を走っているのと同じだ。「とりあえず3万円」「とりあえず5万円」と、思考停止で続けていると、使うタイミングを失い、死ぬ時に最高額の預金残高を持つという最も悲惨な末路を迎えることになる。
金は使わなければただの紙屑であり、デジタル上の数字に過ぎない。
今すぐ、その金を使って「いつ、誰と、どこで、何をするか」を書き出せ。
金を守るための人生に変えてはいけない。
貴様が投資をするのは、自由な時間を手に入れ、後悔のない人生を送るためのはずだ。なのに、資産が減るのが怖くて旅行にも行かない、美味しいものも食べない。
そんな人生に何の価値がある?
投資で得た利益は、適切に人生に還元しろ。
目的のない投資は、ただの「数字集めゲーム」だ。
貴様はゲーム機になりたいのか、それとも人間として生きたいのか?
答えは明白だ。
今すぐ将来のビジョンを明確にし、そのための手段として投資を再定義しろ。
- 目的がない投資は「不安」を燃料に加速するだけの暴走列車だ
- 資産が増えても幸福度が上がらないなら、運用のやり方が間違っている
- 出口戦略(いつ取り崩すか)を考えていない者は、永久に金の奴隷だ
- 自分の価値観に基づいた「使い道」を優先順位リスト化しろ
- 現金が必要な時に迷わず売却できる、精神的な余裕を持て
今すぐ行動しろ!地獄の底から這い上がる3つの指令
ここまで言われてもまだ動かない家畜は、一生搾取され続ける運命だ。
無駄な勉強に時間を溶かすな。
情報は絞れ。
そして決めたことを淡々と実行しろ。
投資の世界に「中途半端な知識」は不要だ。王道を愚直に守り抜く者だけが、最後に勝利を掴む。貴様らが今すぐやるべきことは以下の3点だ。
言い訳は聞かない。
今この瞬間にスマホを操作し、設定を変更しろ。
1つ目、情報源を3つ以内に絞れ。SNSやYouTubeで溢れるノイズをすべて遮断しろ。
2つ目、生活防衛資金を銀行口座に隔離しろ。それができないなら投資額を半分に減らせ。
3つ目、投資の「出口」を10分以内に紙に書け。60歳の貴様は何をしている?
そのためにいくら必要だ?
これが決まるまで、一円も投資する資格はない。
貴様の人生を、他人の相場観や流行に預けるな。
自分の足で立ち、自分の脳で考え、自分の意志で投資を継続しろ。
地獄の淵で後悔したくなければ、今すぐ変われ。
今すぐ動け。
言い訳は聞かない。
貴様の未来を救えるのは、今の貴様の決断だけだ。
