パスキー認証と新アプリで守る資産の安全性
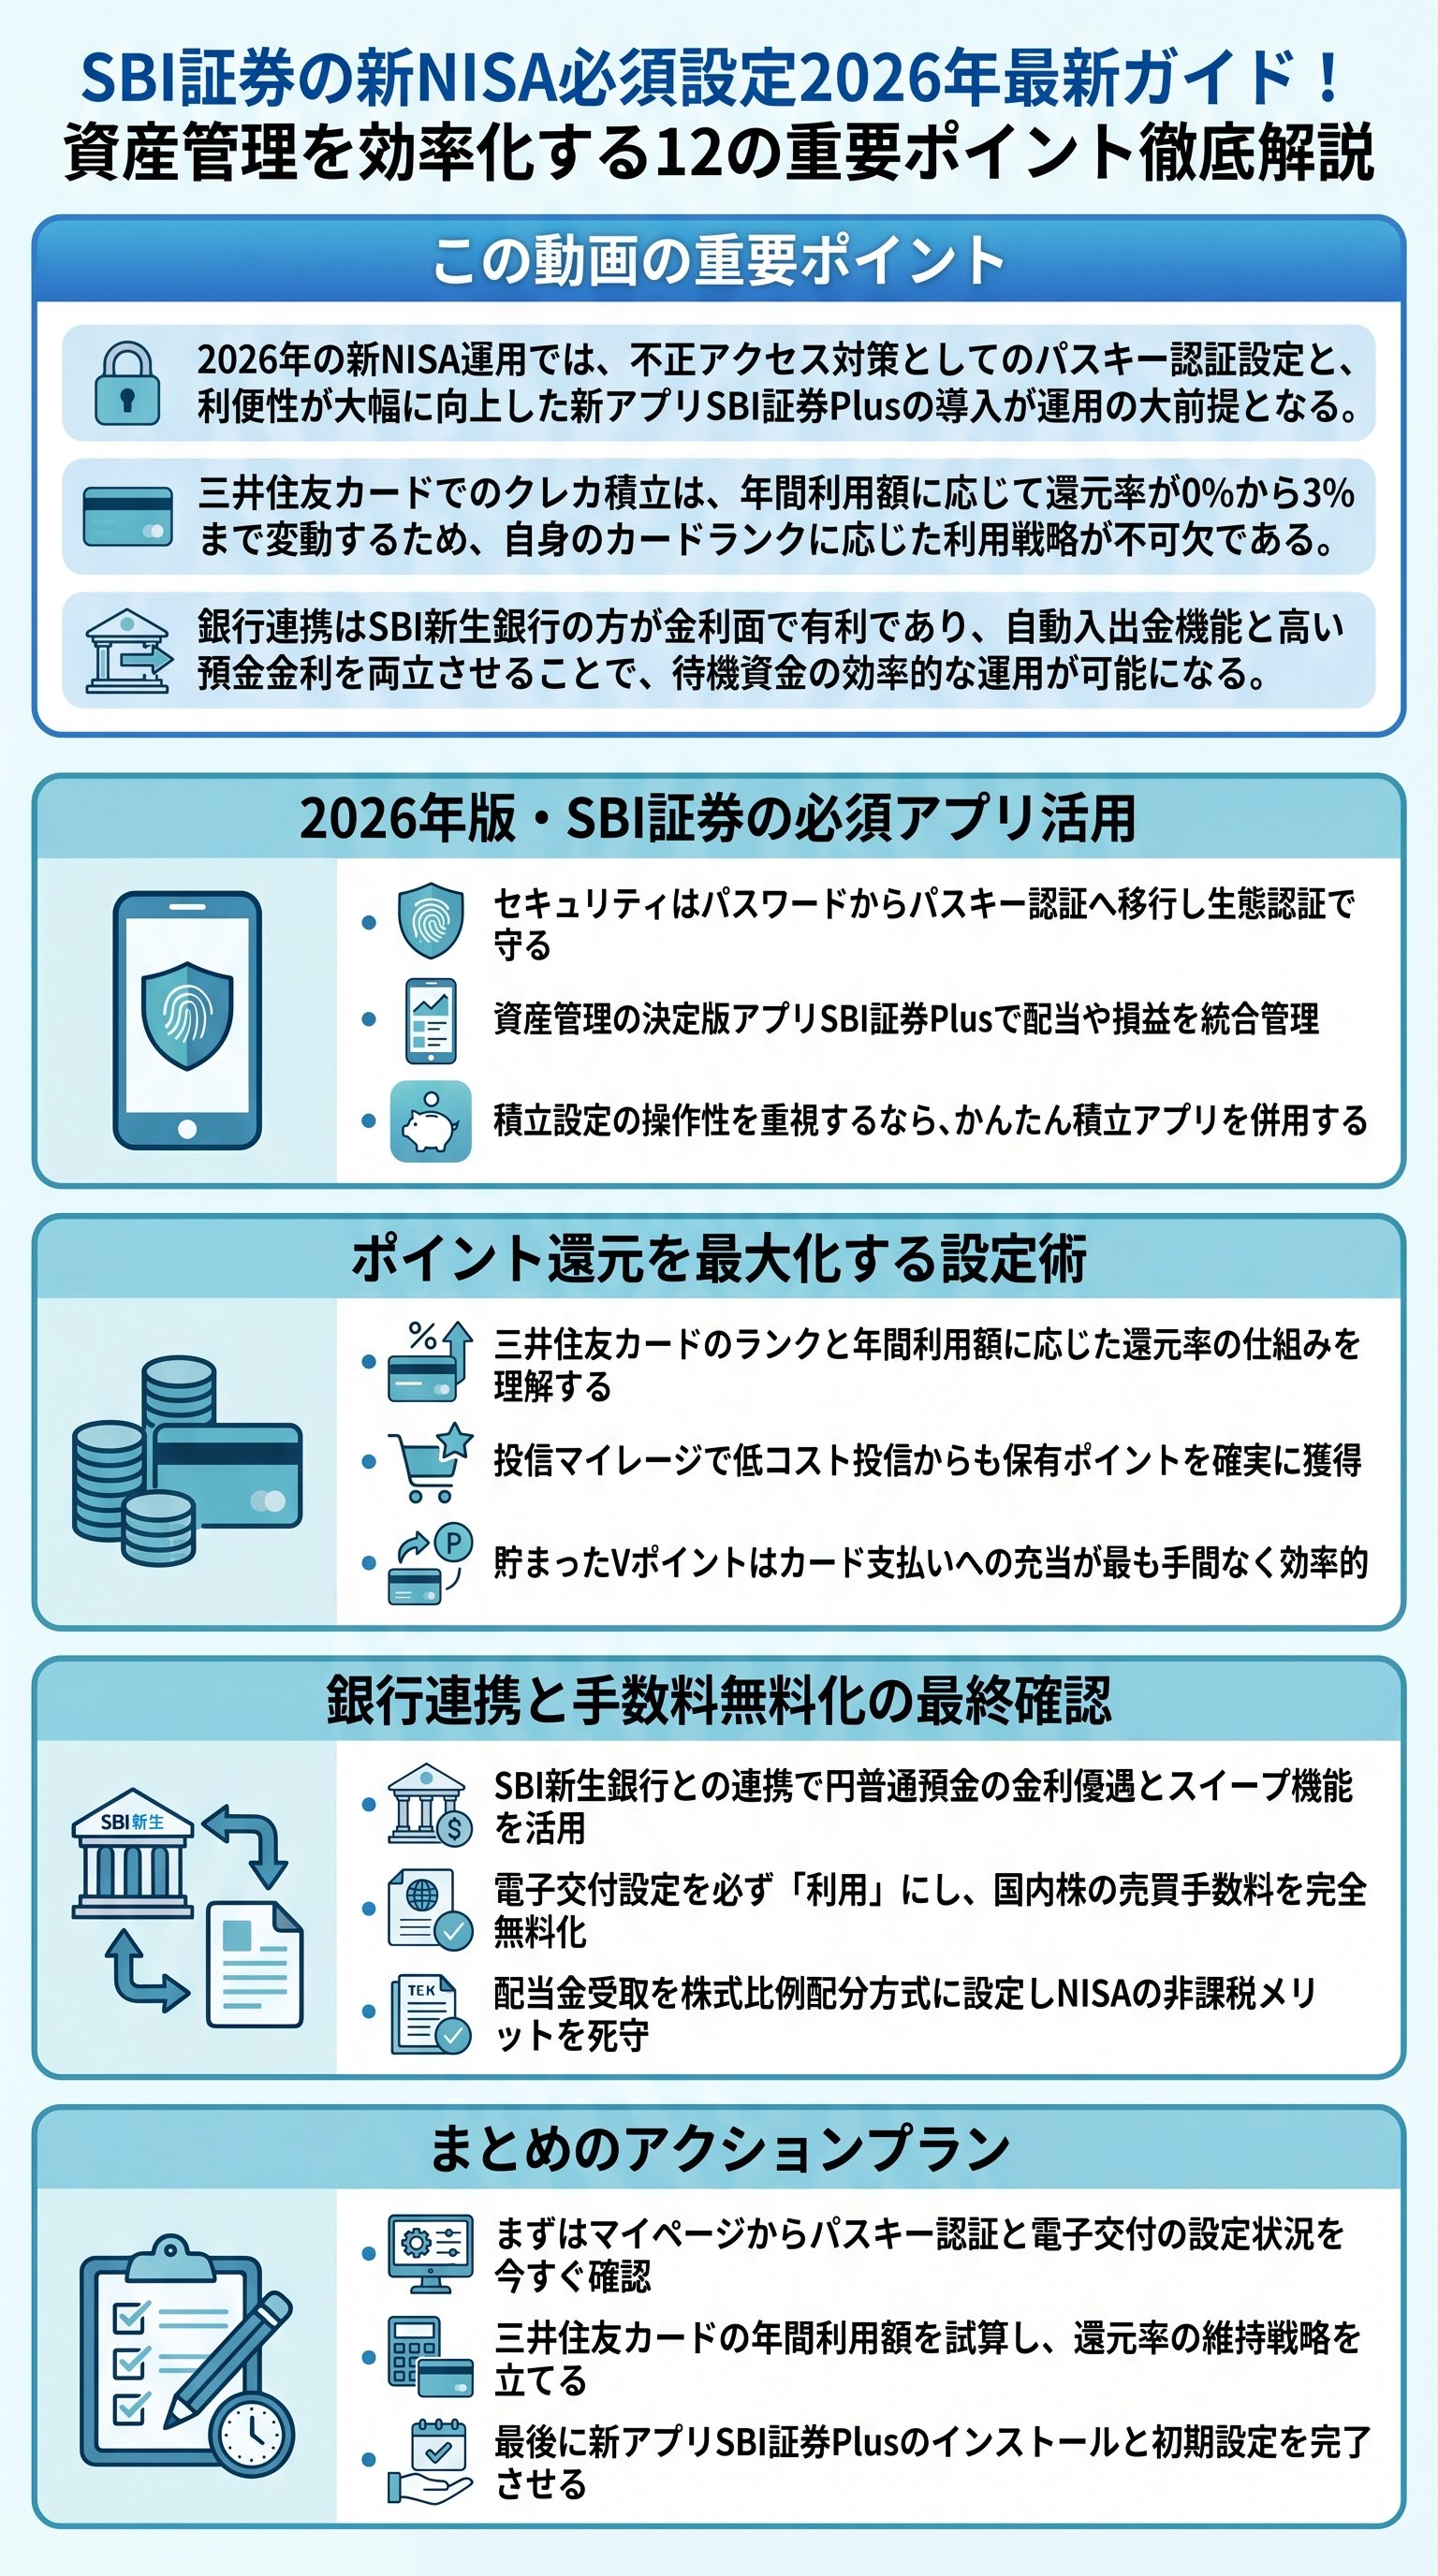
2026年の資産運用において、まず最優先で取り組むべきはセキュリティの再点検です。
かつて証券業界で話題となった不正アクセス事案を教訓に、SBI証券ではパスキー認証の導入を強く推奨しています。
これは、従来のパスワード入力に代わり、スマートフォンの指紋認証や顔認証などの生体情報を用いてログインを行う仕組みです。
利便性が高まるだけでなく、第三者による不正ログインのリスクを大幅に低減できるため、運用額が増える前に必ず設定を完了させておくべきでしょう。
次に注目すべきは、待望のリリースとなった新アプリSBI証券Plusの活用です。
このアプリは、NISAやiDeCoを含む保有資産の推移を一目で確認できるだけでなく、投資信託や国内株式、米国株式の損益を統合管理できる点が非常に優れています。
特に、これまで把握しづらかった配当金や分配金の履歴が可視化されるようになったため、インカムゲインを重視する投資家にとっても手放せないツールとなるはずです。
- パスキー認証によるログインの高速化と安全性確保
- SBI証券Plusによる国内・海外資産の統合管理
- 配当金・分配金の受取実績のグラフ化表示
- 期間指定による詳細な資産推移の分析機能
- 生体認証を用いた安全な取引環境の構築
ただし、現時点ではSBI証券Plus内で投資信託の積立設定を完結させようとすると、外部のブラウザサイトへ遷移する仕様となっています。
そのため、投資信託の積立設定を頻繁に変更する方や、シンプルに投信運用だけを管理したい方は、引き続きかんたん積立アプリを併用するのが賢明です。
用途に合わせてアプリを使い分けることが、2026年スタイルのスマートな管理術と言えるでしょう。
クレカ積立とポイント還元の最適化戦略
SBI証券の最大の魅力の一つである三井住友カードによるクレカ積立は、2026年においても依然として強力な武器です。
しかし、ポイント還元の仕組みは以前よりも複雑化しており、注意が必要です。
カードの種類や年間の利用額に応じて、還元率が0%から最大3%まで変動します。
例えば、一般的なゴールドカードの場合、年間100万円以上の利用があれば還元率1.0%を維持できますが、利用額が10万円に満たない場合は還元率がゼロになってしまうリスクがあります。
| カードランク | 年間利用額の条件 | クレカ積立還元率 |
|---|---|---|
| プラチナプリファード | 500万円以上 | 3.0% |
| ゴールド(NL) | 100万円以上 | 1.0% |
| 一般カード(NL) | 10万円以上 | 0.5% |
| 全カード共通 | 条件未達成 | 0.0% |
ポイント獲得のチャンスは積立時だけではありません。
保有残高に応じてポイントが貯まる投信マイレージも、長期運用における大きな付加価値となります。
SBI証券の投信マイレージは、楽天証券などと比較しても対象銘柄が幅広く、eMAXIS Slimシリーズのような低コスト投信でも着実にポイントが積み上がります。
長期保有を前提とするNISA口座において、この保有コストの事実上の引き下げ効果は、最終的なリターンに決して小さくない影響を与えます。
- 1三井住友カードの年間利用額をチェックし、還元率を確認する
- 2メインポイントをVポイントに設定し、還元を一本化する
- 3投信マイレージの付与率が高い銘柄をポートフォリオに組み込む
- 4貯まったVポイントの使い道(キャッシュバック等)を決める
- 5定期的にポイントの付与実績を確認し、設定漏れを防ぐ
積立設定時には「NISA枠ギリギリ注文」や「ボーナス月設定」の要否を選択することになりますが、毎月定額を淡々と積み立てるスタイルであれば、これらは設定せずとも問題ありません。
まずは毎月の積立を継続できる仕組みを整えることに集中しましょう。
継続こそが資産形成における最大の秘訣なのです。
SBI新生銀行連携による現金管理の極意
証券口座と銀行口座の連携は、もはや必須のステップです。
かつては住信SBIネット銀行との連携が主流でしたが、2026年現在はSBI新生銀行との連携(SBIコネクト)が非常に有利な状況となっています。
特筆すべきは、連携するだけで円普通預金の金利が大幅に優遇される点です。
キャンペーン期間中などは、残高100万円まで年率5.0%という、一般的な普通預金では考えられないような高金利が適用されるケースもあります。
SBI新生銀行との連携により、スイープ機能(自動入出金)が利用可能になります。
これは、株式や投資信託の買い付け注文を出した際、不足分を銀行口座から自動で証券口座へ振り替えてくれる便利な機能です。
逆に、証券口座にある余剰資金を毎晩銀行口座へ戻す設定にすれば、常に有利な預金金利の恩恵を受けることができます。
入出金の手間を省きつつ、現金の置き場所を最適化できるのは大きなメリットです。
- SBIコネクト設定による円普通預金金利の優遇享受
- スイープ機能によるシームレスな買付代金の移動
- コンビニATM出金手数料の無料回数アップ(ダイヤモンドステージ)
- 他行宛振込手数料の無料枠拡大によるコスト削減
- SBI証券への即時入金・リアルタイム入金の活用
また、SBI新生銀行は手数料体系も非常に優秀です。
SBI証券との連携により、最上位のステージ優遇を受けられることが多く、ATM出金手数料や他行宛振込手数料の無料回数が大幅に増えます。
生活防衛資金をSBI新生銀行に置き、そこから投資資金を供給する流れを作ることで、手数料コストを極限までゼロに近づけることが可能です。
賢い投資家は、運用リターンだけでなく、こうした周辺のコスト削減にも徹底してこだわります。
人気銘柄の選定と手数料無料化の条件
2026年においても、NISAにおける投資先の王道はeMAXIS Slim米国株式(S&P500)やeMAXIS Slim全世界株式(オールカントリー)であることに変わりはありません。
これらは信託報酬が極めて低く、長期的な資産成長が期待できる銘柄です。
一方で、より高いリターンを狙いたい層にはNASDAQ100連動の商品、インカムゲインを求める層にはSCHD(米国高配当株)などのファンドも人気を集めています。
自分のリスク許容度に合わせて、これらを適切に組み合わせることが重要です。
最後に、国内株式の売買手数料についても必ず確認しておきましょう。
SBI証券は「ゼロ革命」を掲げ、国内株の売買手数料を無料化していますが、これには一定の条件があります。
最も重要なのが、取引報告書などの書類を「電子交付」に設定することです。
郵送設定のままだと、無料化の対象外となってしまうため、マイページから設定状況を今一度チェックしてください。
わずかな確認作業で、取引コストを完全にゼロにできるのです。
- 1電子交付サービスの設定状況をマイページから確認する
- 2国内株式の手数料プランが無料対象になっているかチェックする
- 3NISA枠での配当金受取方法が「株式比例配分方式」になっているか確認する
- 4米国株の定期買付(米株積立)機能を活用し、購入タイミングを分散する
- 5定期的に保有銘柄の信託報酬やポイント付与率を見直す
特に注意したいのが、NISA口座での配当金の受取方法です。
株式比例配分方式を選択していないと、NISAの非課税枠で保有していても配当金に課税されてしまいます。
初期設定で完了している場合が多いですが、念のために「お取引関連」の設定画面から確認を怠らないようにしましょう。
せっかくの非課税メリットを無駄にしないための、必須のチェック項目です。
資産形成を加速させる運用メンテナンス
投資は「一度設定したら終わり」ではありません。
市場環境やライフステージの変化に合わせて、定期的なメンテナンスが必要です。
例えば、米国株や米国ETFを直接購入したい場合は、米株積立機能の活用を検討しましょう。
投資信託とは異なり1株単位での購入となりますが、円貨決済を選択すれば、為替振替の手間をかけずに定期的な買い付けが可能です。
自分のお気に入りの銘柄を、時間分散を効かせて積み上げていく喜びは格別です。
また、投資を通じて貯まったポイントの出口戦略も考えておくべきです。
Vポイントは1ポイント1円として投資信託の購入に充てられるほか、三井住友カードの支払い充当に利用することもできます。
キャッシュバックを選べば、実質的に毎月の支出を抑えることになり、その分をさらに投資へ回すという好循環を生み出すことができます。
ポイントを「おまけ」と考えず、資産の一部として賢く活用しましょう。
- 米株積立を活用した米国ETFや個別株の分散購入
- ポイント投資による元本増加スピードの加速
- 配当金の再投資またはキャッシュフローとしての活用
- 資産配分の定期的なリバランス
- 運用方針に迷った際の「原点回帰」と長期視点の維持
2026年のSBI証券は、機能が多角化し、より高度な運用が可能になっています。
本記事で紹介した12の設定を一つずつ丁寧にクリアしていくことで、あなたの新NISA運用は盤石なものとなるでしょう。
正しい設定と適切な銘柄選び、そして継続する意志。
これら三要素が揃ったとき、あなたの資産形成は確かな成功へと向かい始めます。
迷ったときは、いつでもこのガイドに立ち返り、自分の立ち位置を確認してください。
